📺 動画で詳細な解説を見る
📄 一次資料(出典)
U.S. Census Bureau
https://www.census.gov/manufacturing/m3/prel/pdf/s-i-o.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-02 23:09)
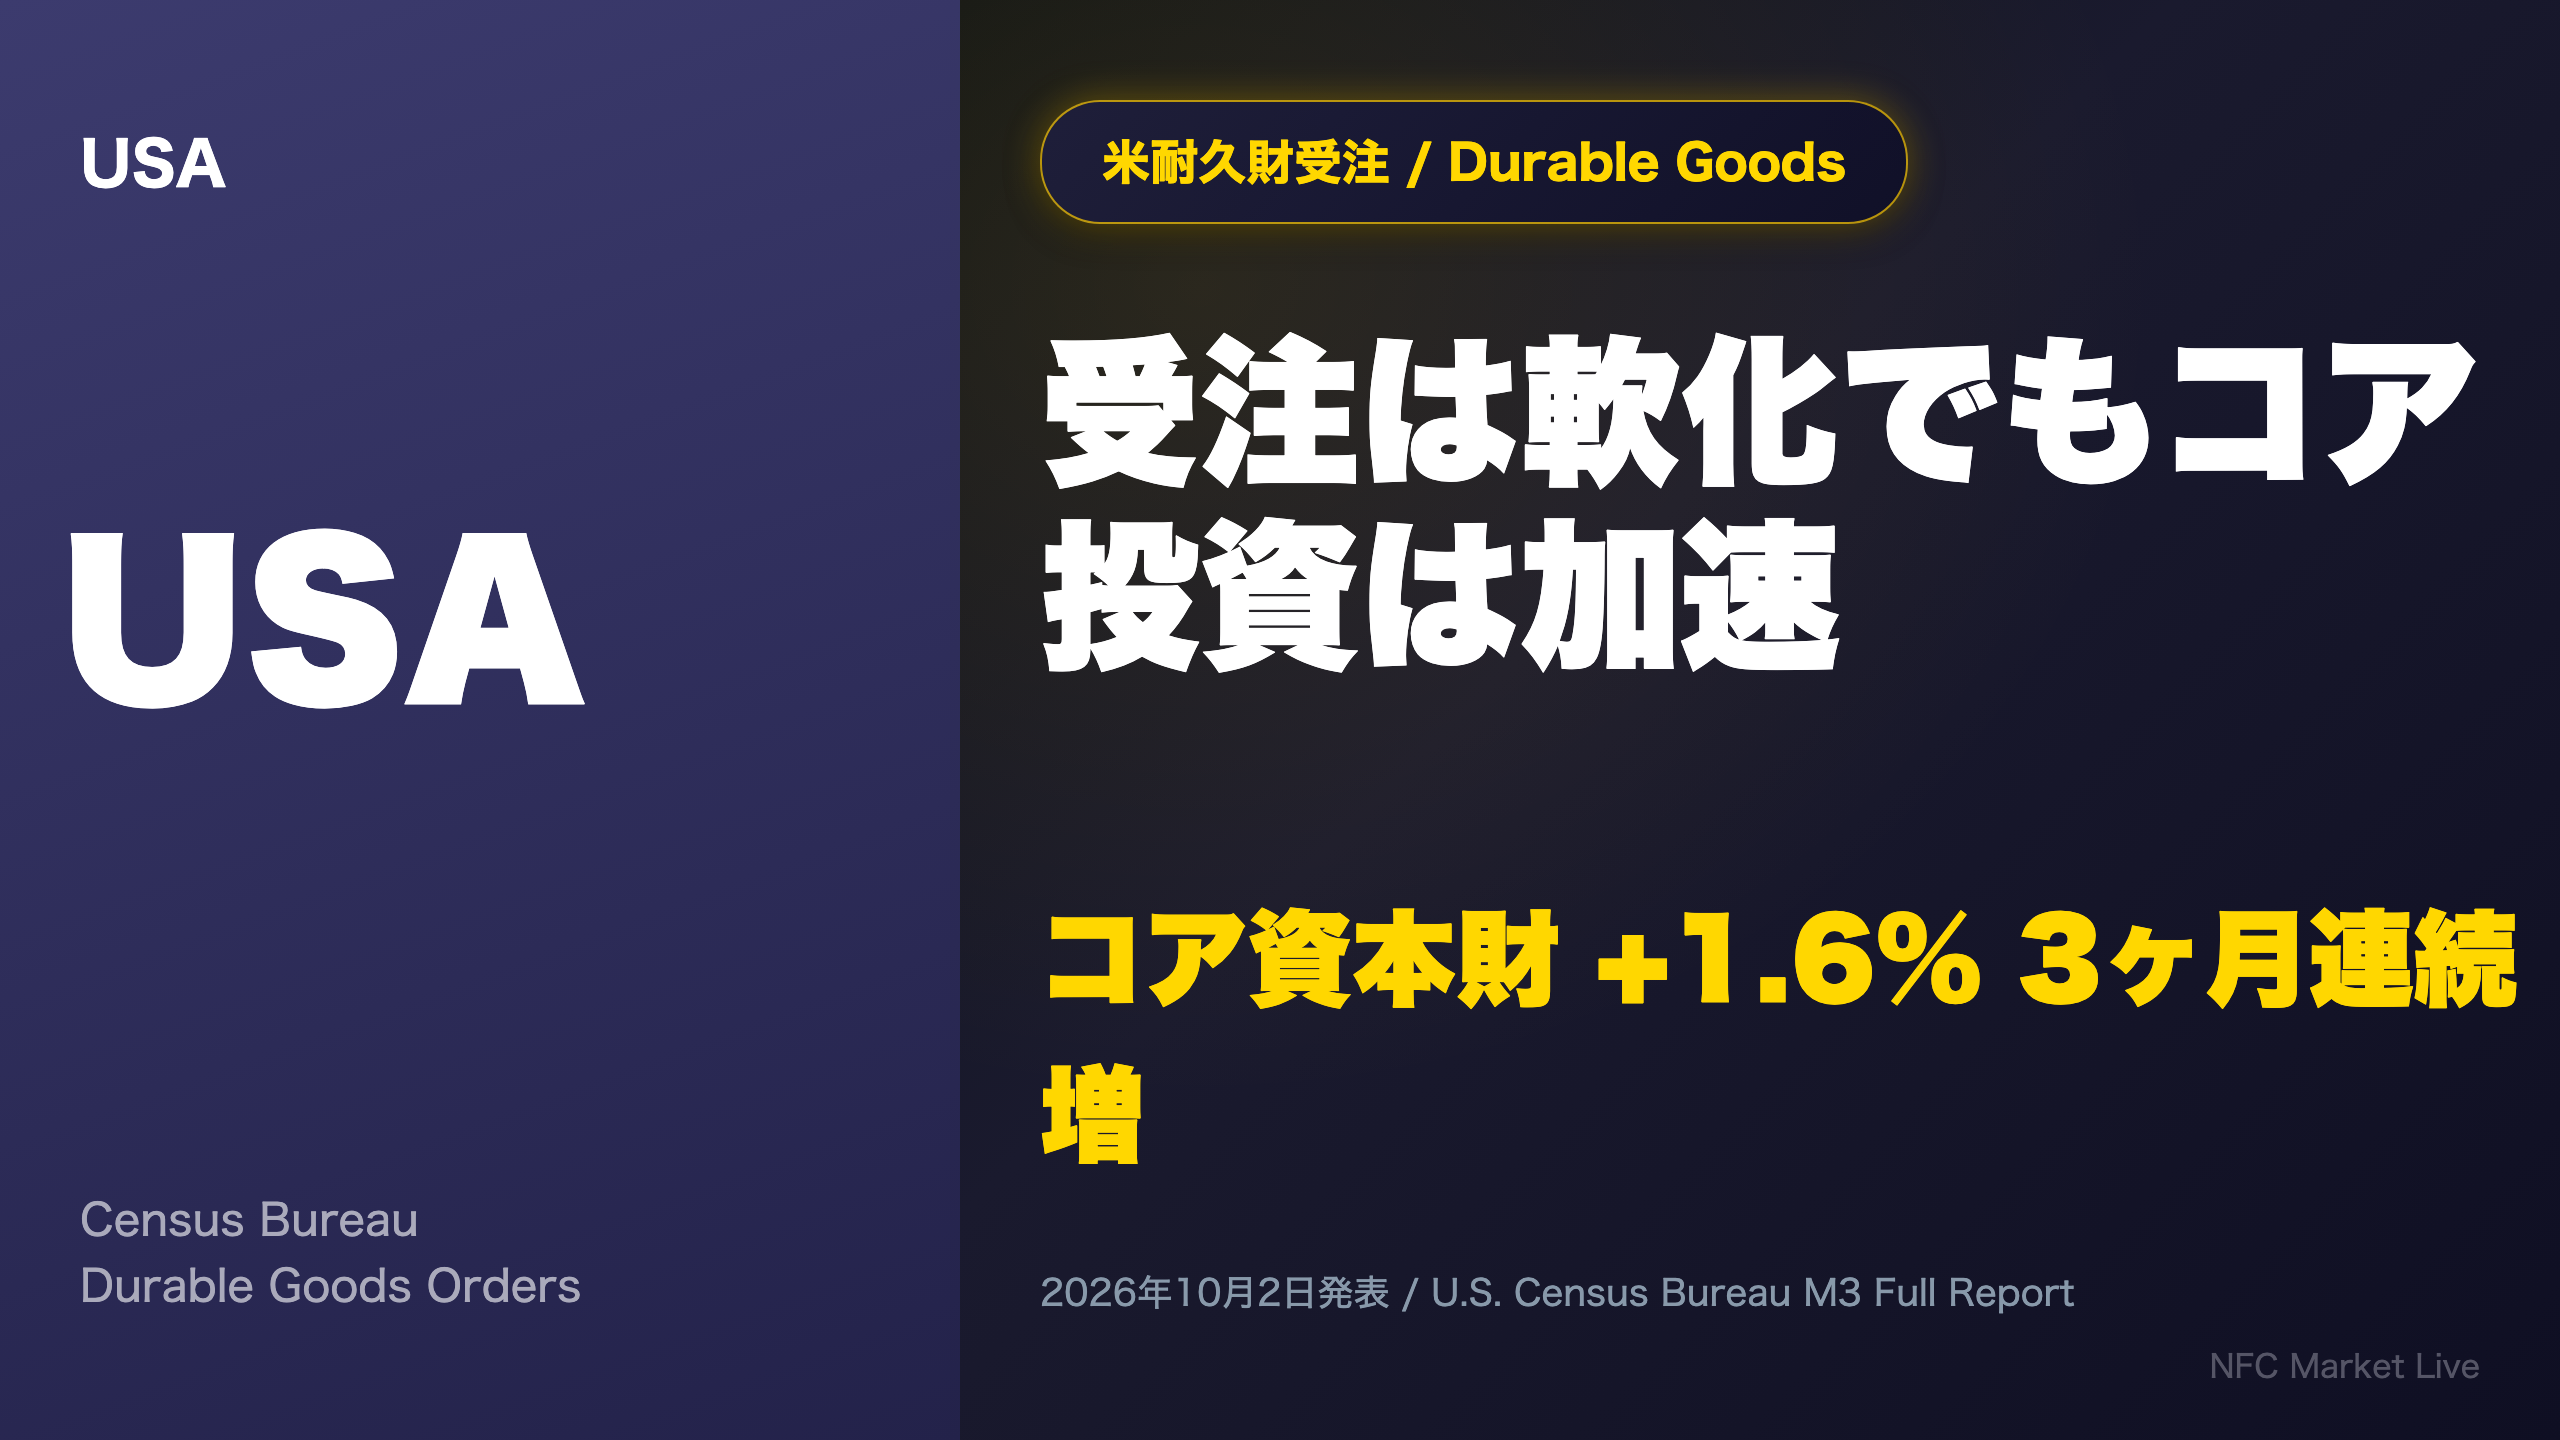
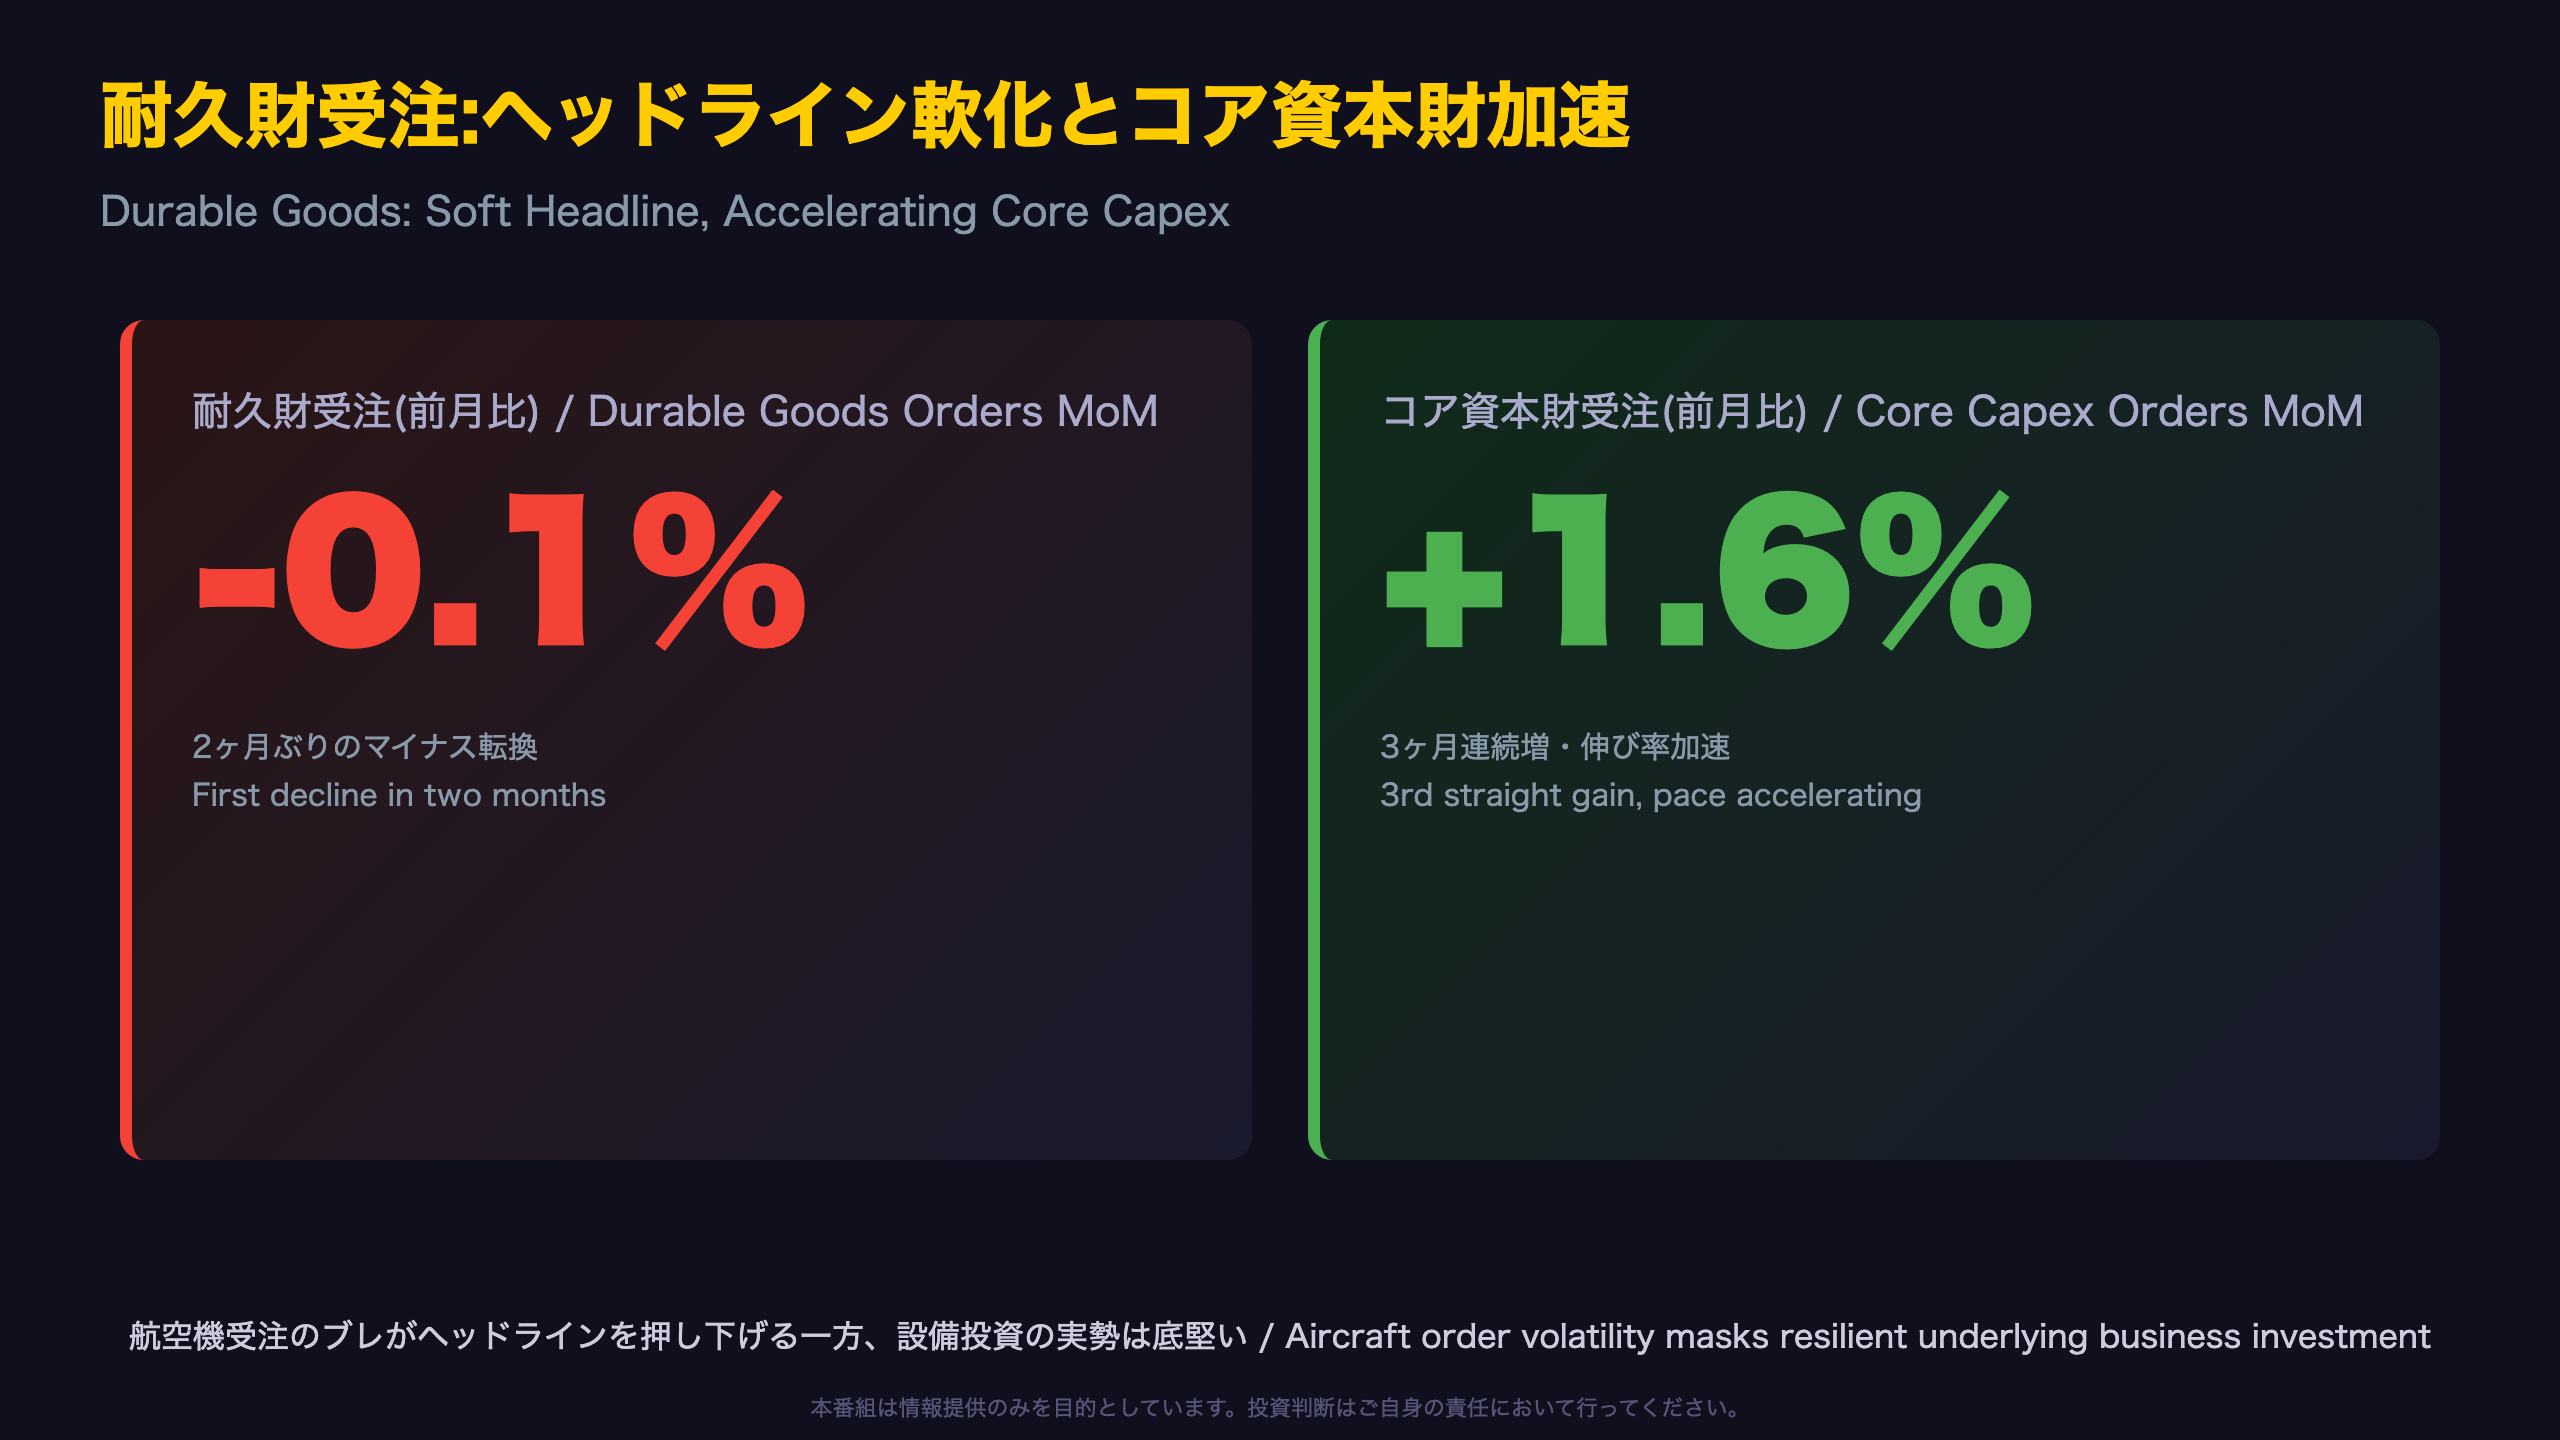
📊 米国8月の耐久財受注統計を解説。 新規受注全体は前月比+0.1%と7月の+0.8%から減速し、耐久財受注も-0.1%とマイナスに転じました。 📉 主因は輸送機器、特に非国防航空機受注の-4.3%。 💡 一方、設備投資の実勢を映すコア資本財受注(航空機・国防除く)は+1.6%と3ヶ月連続で増加・加速しています。…
耐久財受注:ヘッドライン軟化とコア資本財加速の二面性 / Durable Goods: Soft Headline, Accelerating Core Capex
速報の読み方:なぜ耐久財受注はブレやすいのか
米商務省センサス局が発表する「製造業受注・出荷・在庫統計(M3調査)」は、約4,700の報告単位(約3,000社)を対象とした任意調査であり、確率抽出に基づくサンプリングではないため、統計的な信頼区間は算出できない。特に輸送機器(航空機・艦船など)は一件あたりの受注額が極めて大きく、月々の変動を大きく左右する。
原文は「Transportation equipment, down three of the last four months, drove the decrease」と明記しており、単月の振れを過度に一般化すべきではない。
過去数ヶ月の推移
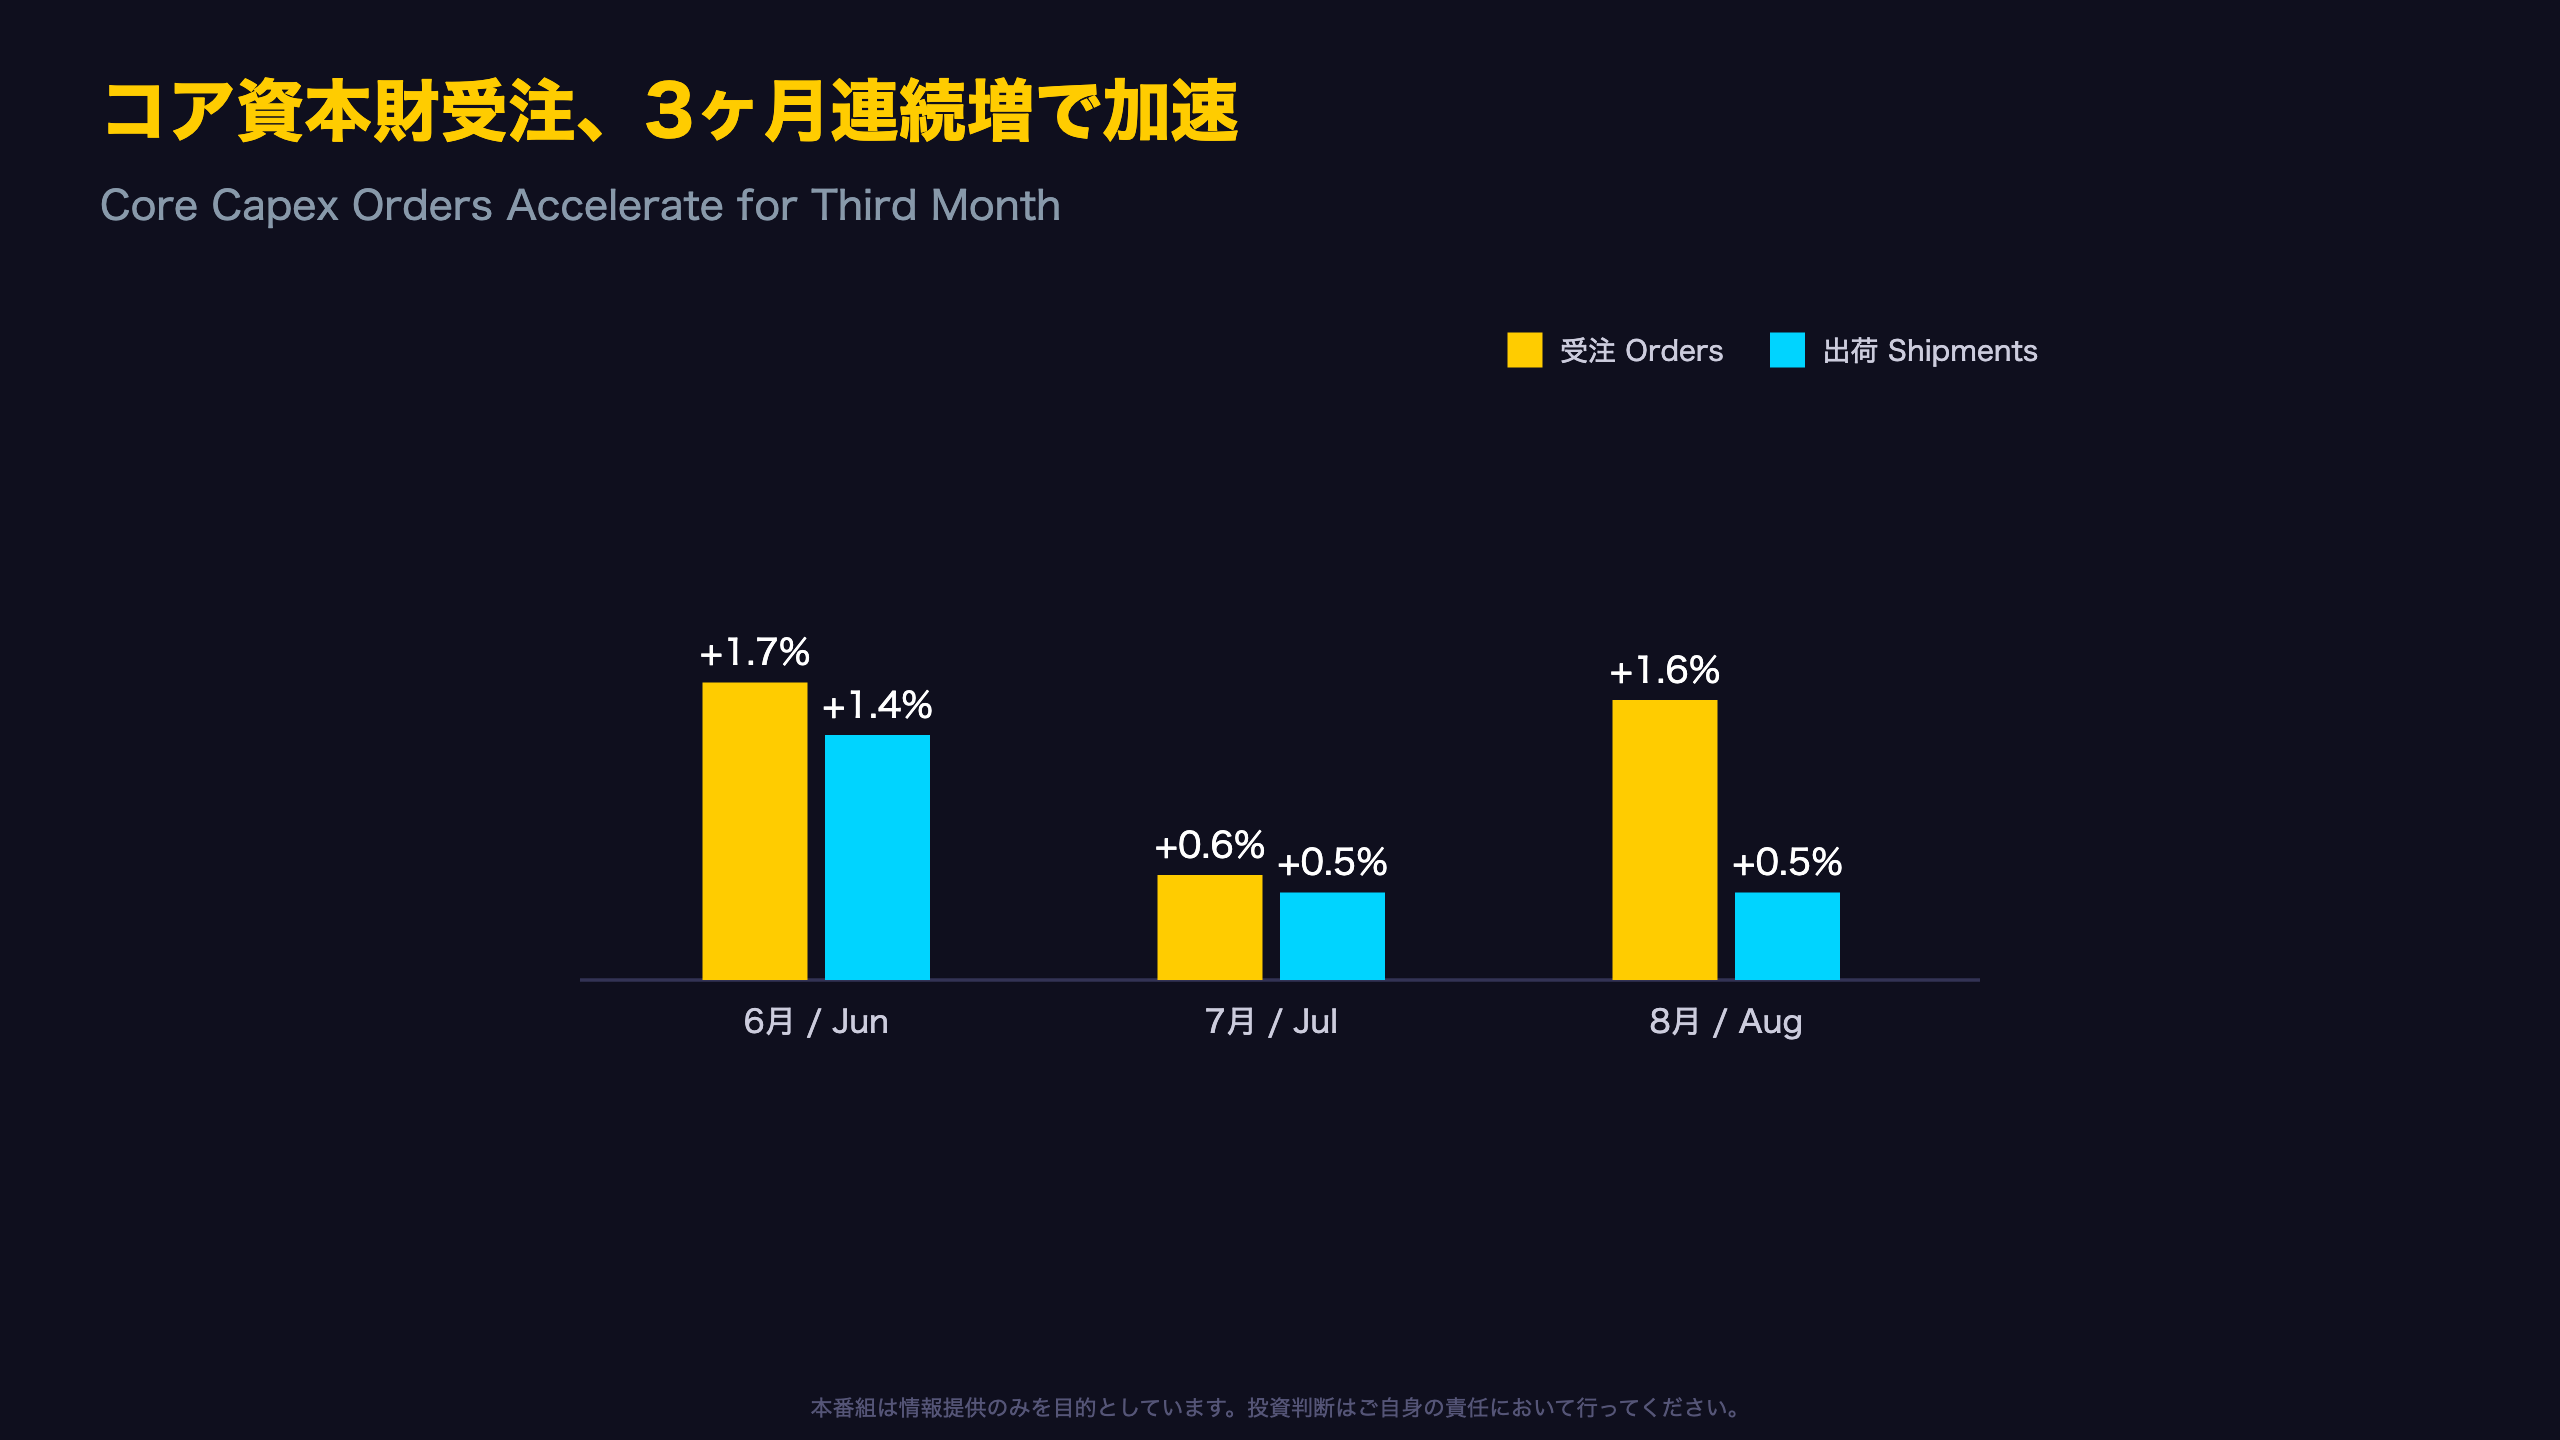
直近のコア資本財受注の伸び率は、6月+1.7%、7月+0.6%、8月+1.6%と、いずれもプラス圏を維持しながら加速・減速を繰り返している。3ヶ月連続のプラスという点は、単月のノイズでは説明しきれない底堅さを示唆する(レベルB解釈)。
弱気の視点
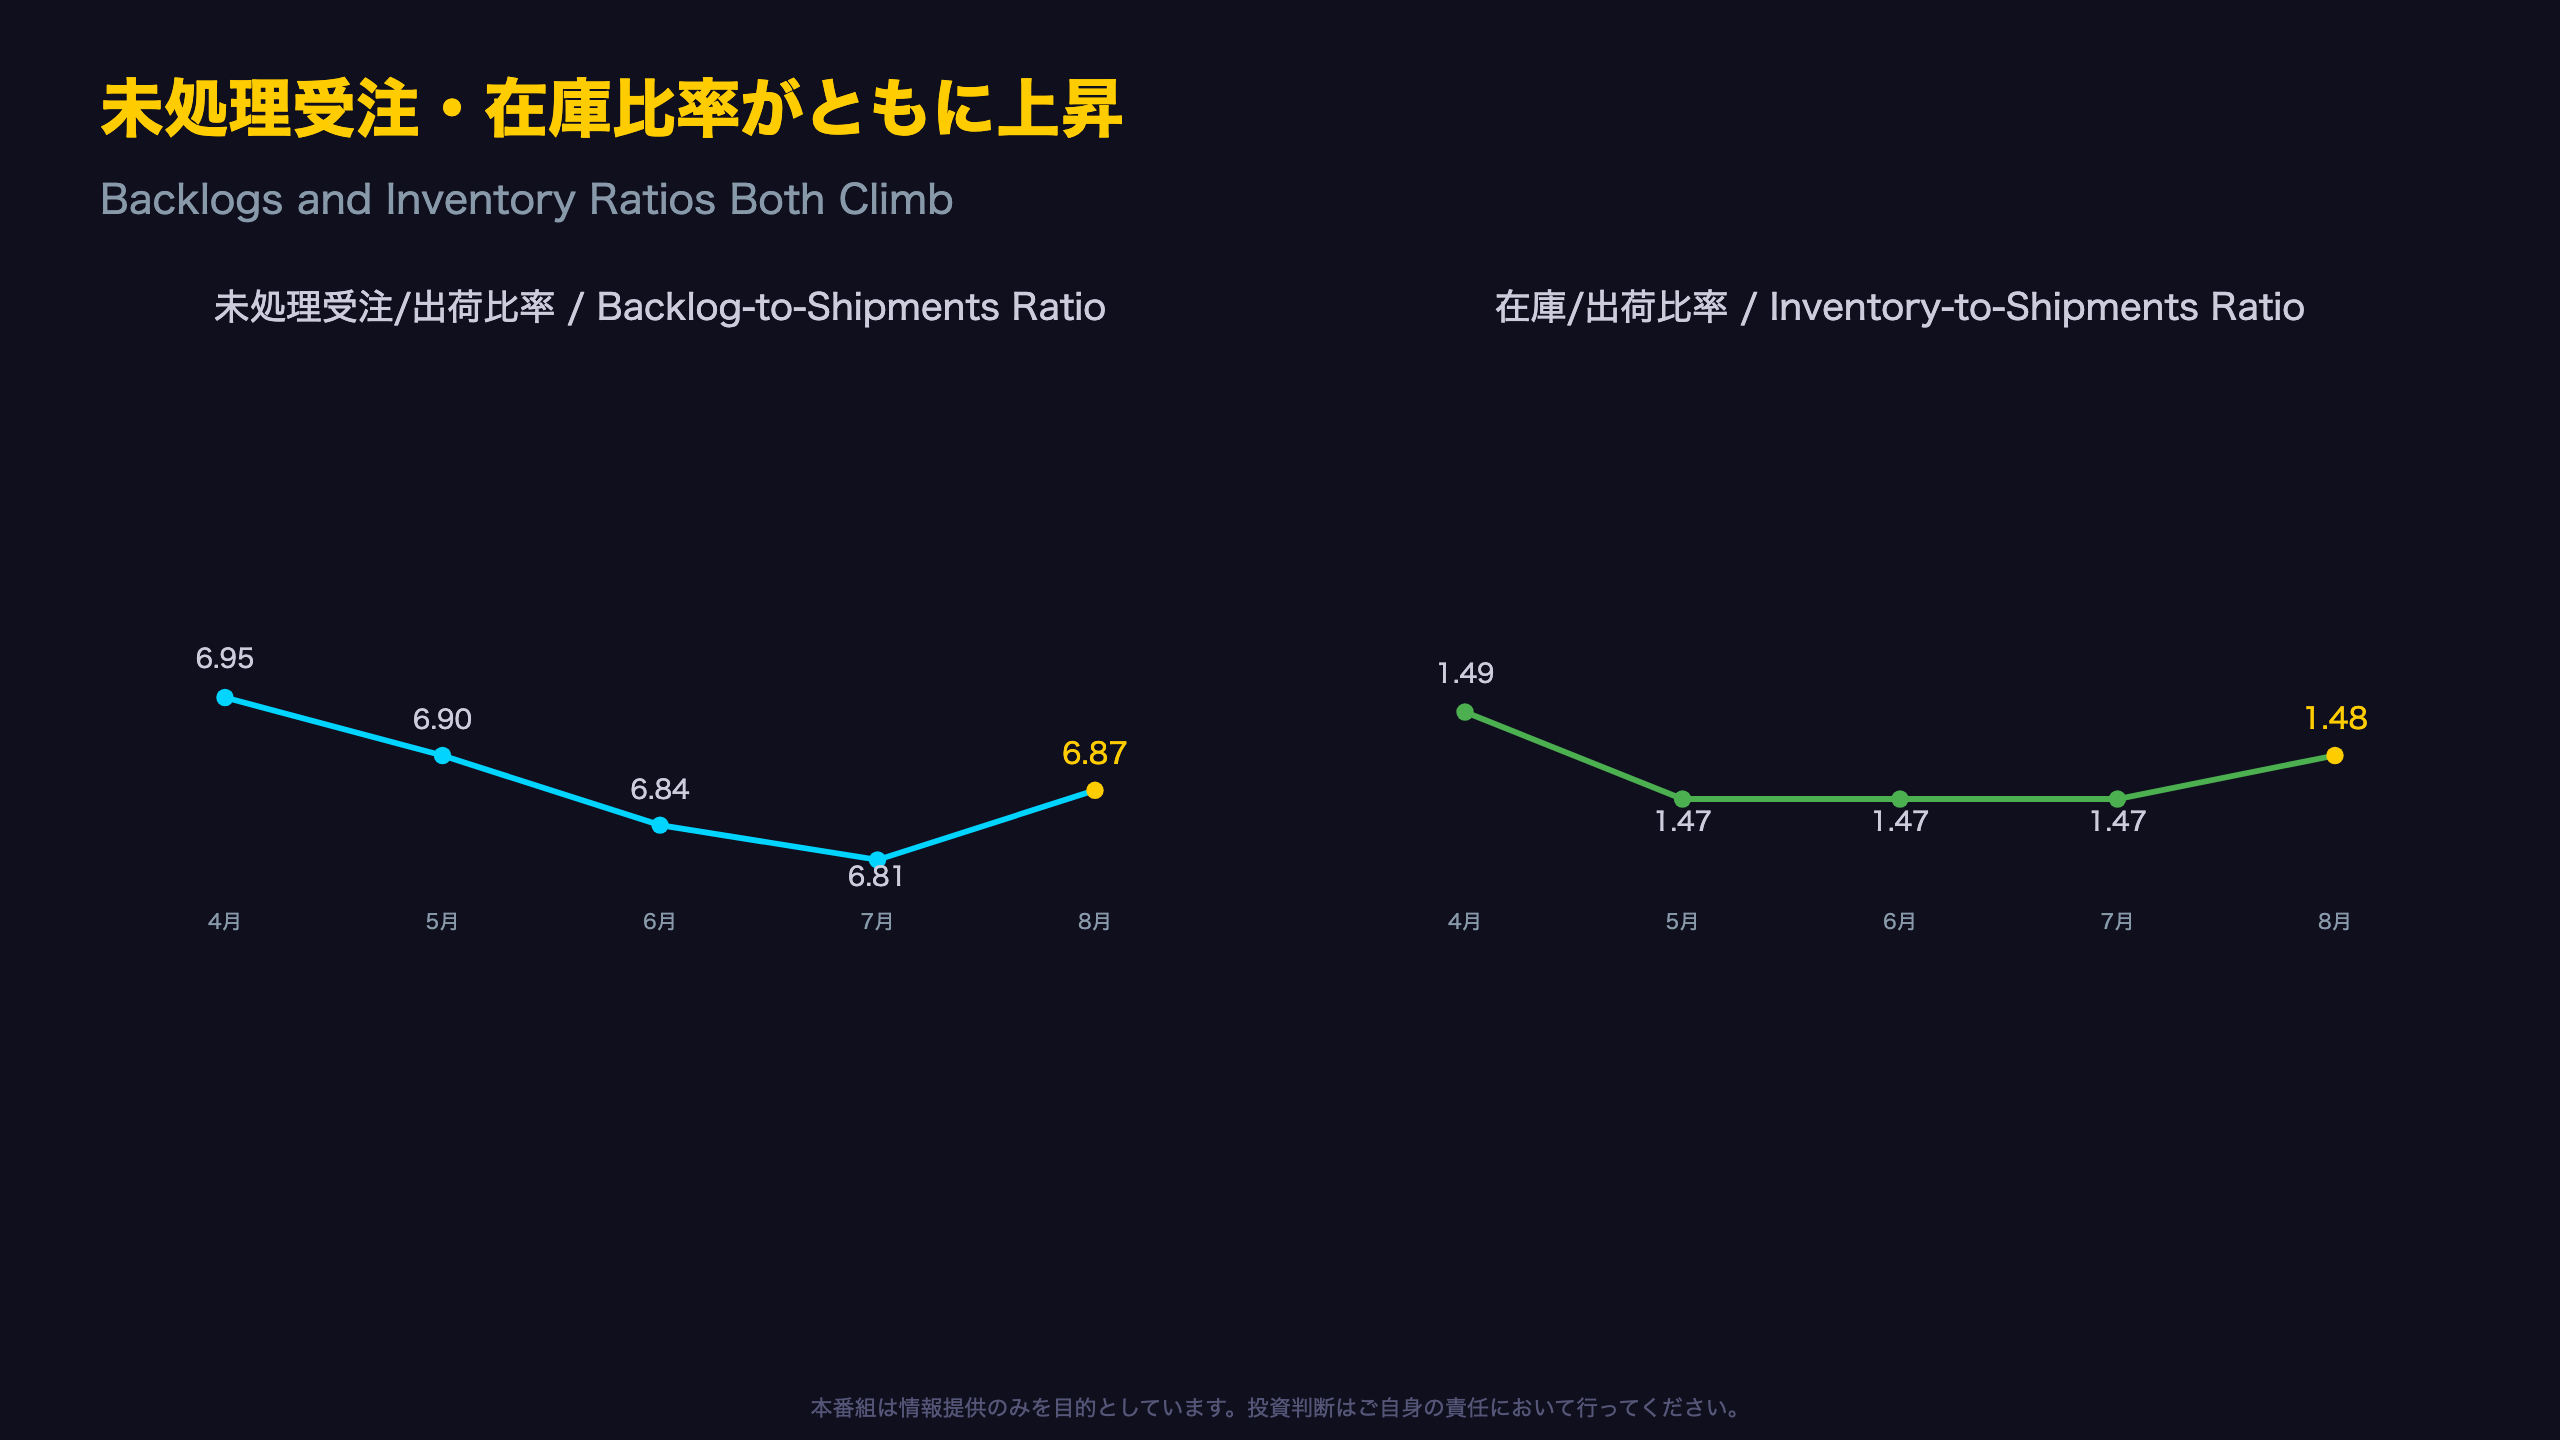
一方、出荷の在庫比率(1.48)および未処理受注の出荷比率(6.87)はともに前月から上昇しており、需要の伸び以上に在庫・バックログが積み上がっている可能性がある。供給制約によるものか需要鈍化の予兆かは、今回のデータだけでは判別できない。
次回のアドバンス統計(9月分)は10月27日、フルレポートは11月3日に発表予定。
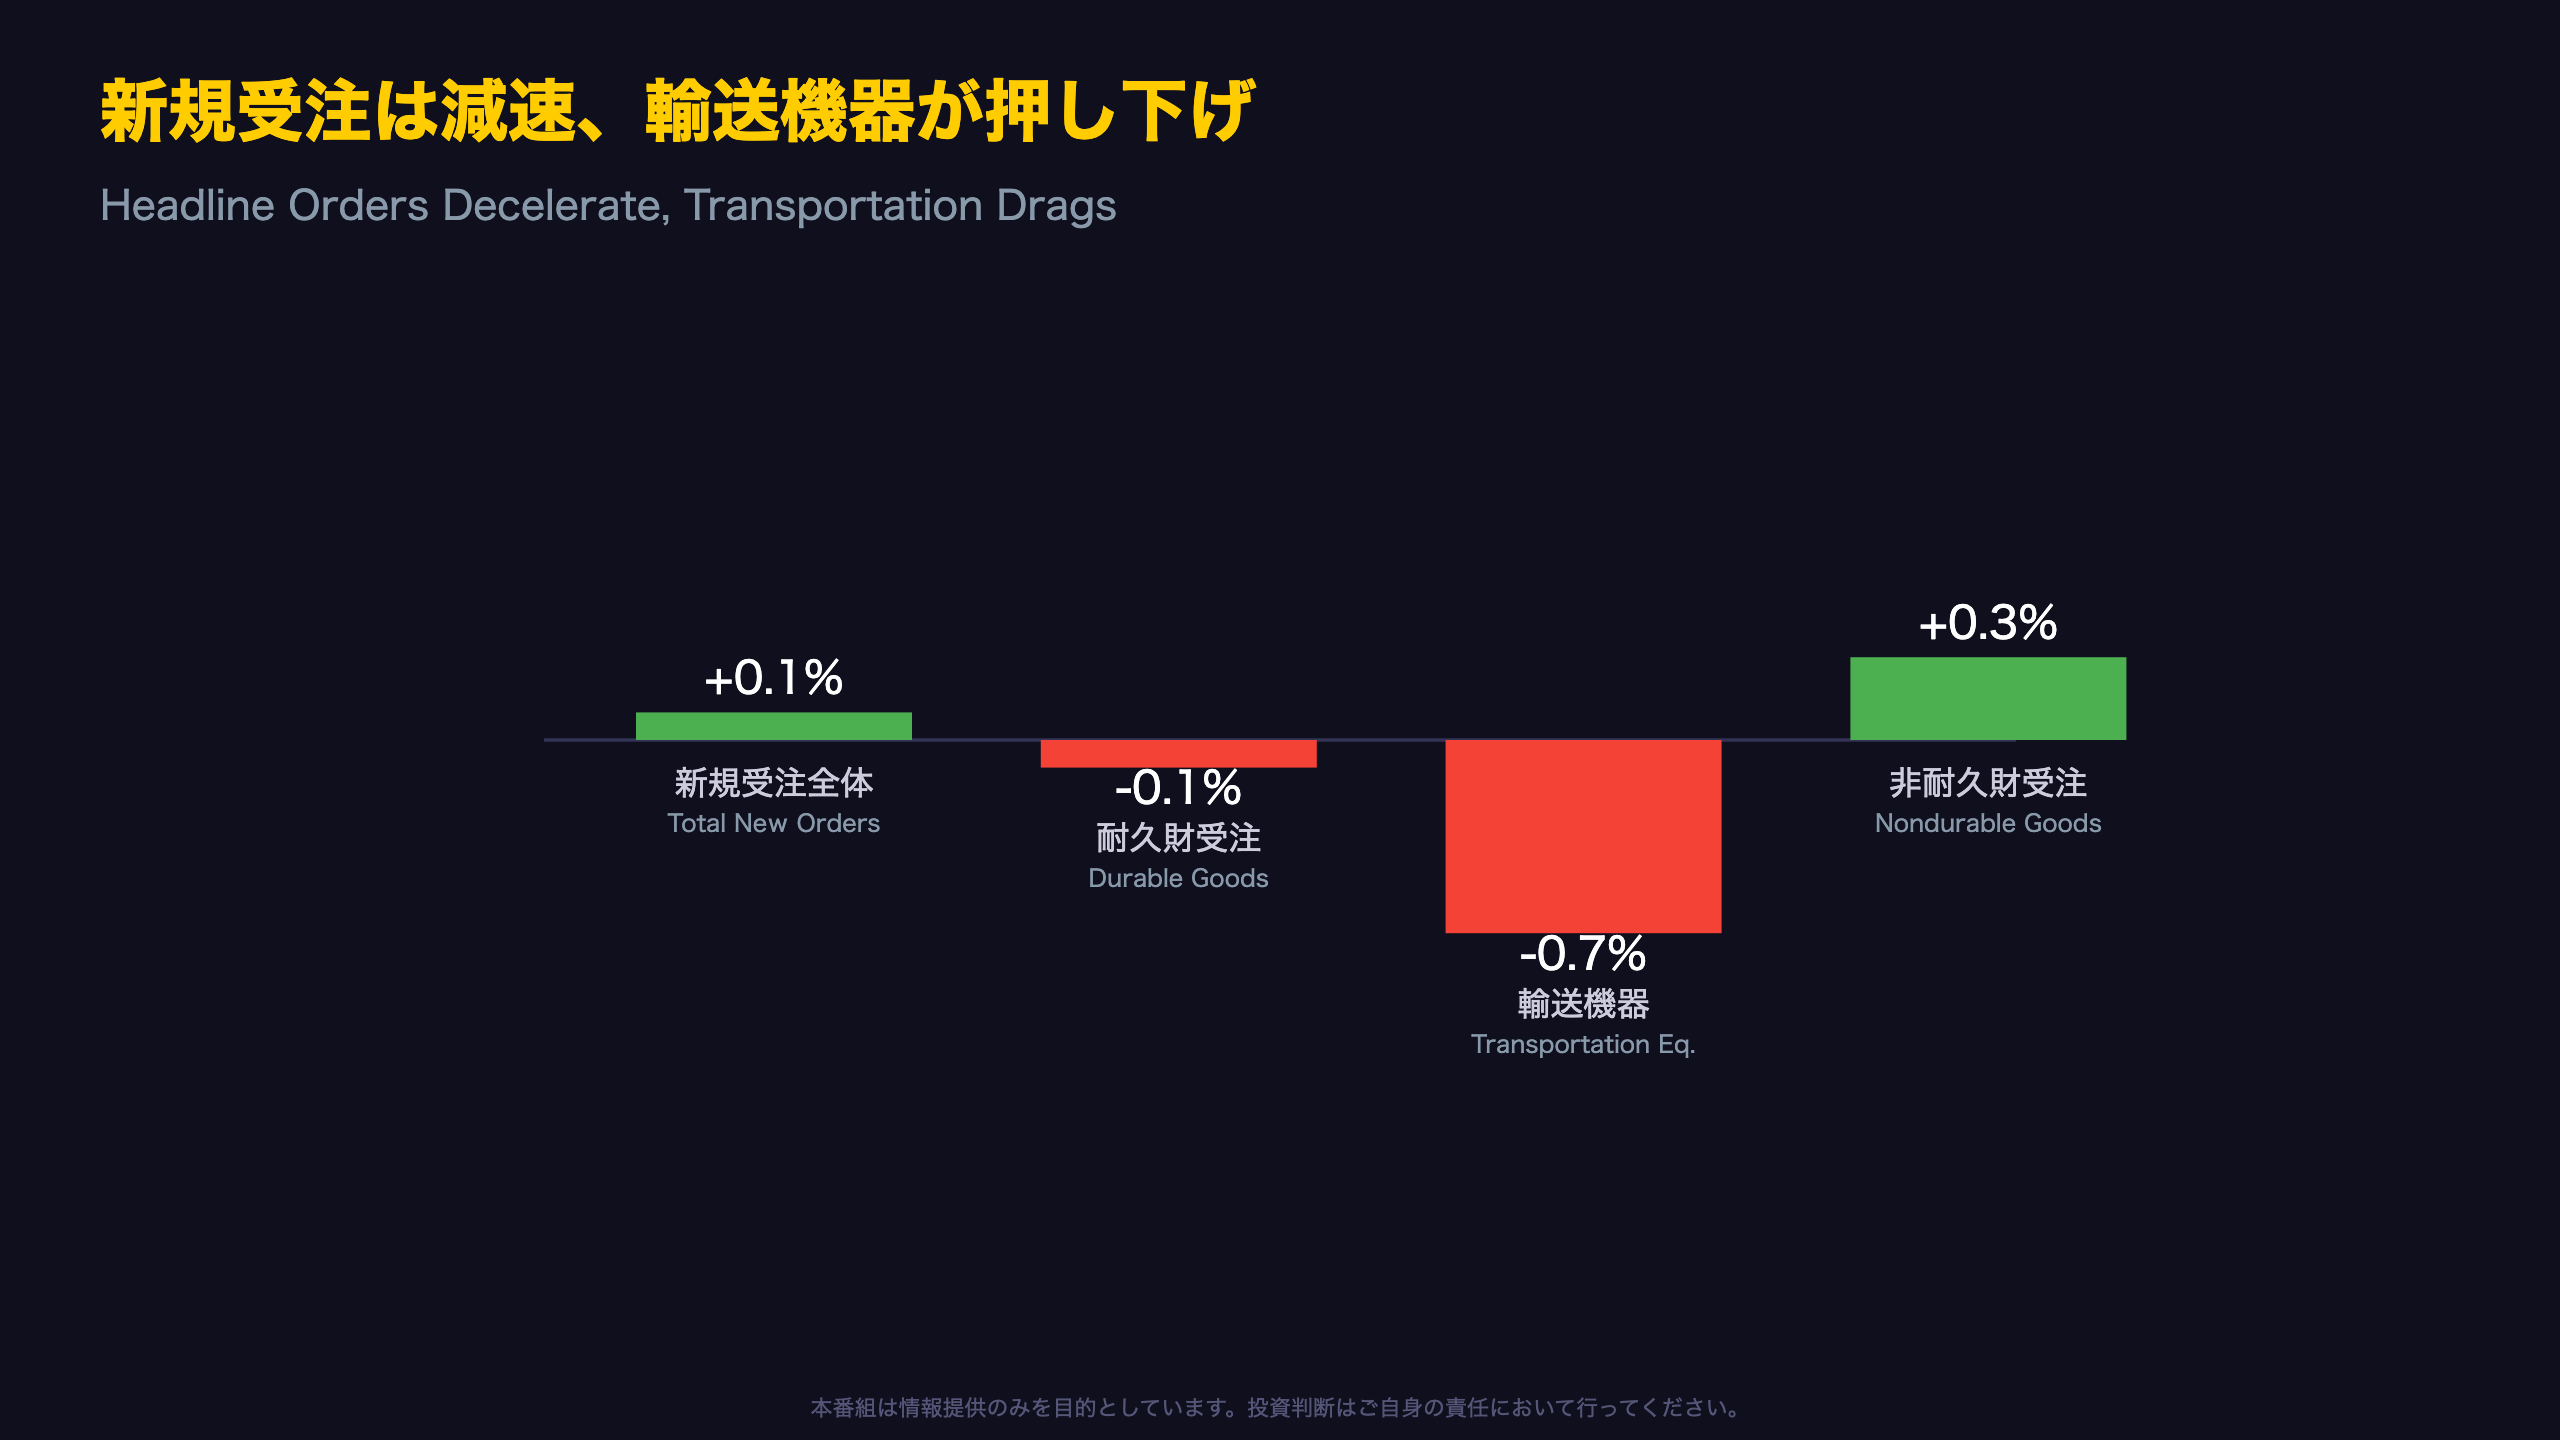
新規受注は減速、輸送機器が押し下げ / Headline Orders Decelerate, Transportation Drags
輸送機器の内訳: どこが伸び悩んだか
非国防航空機・同部品の受注は前月比-4.3%の188億ドルに減少し、全体の押し下げ要因として最大。自動車部品(モーター・ビークル・ボディ、パーツ、トレーラー)も-2.7%の61億ドルに落ち込んだ。一方、国防航空機受注は+5.9%の61億ドルと増加しており、国防・非国防で明暗が分かれた。
改定の履歴
今回公表された8月の耐久財受注(-0.1%)は、速報値で示されていた「ほぼ変化なし」からやや下方修正された形。出荷も速報の-0.2%から-0.3%へ下方改定されている。この程度の改定幅は、M3調査が非確率抽出であることに伴う通常の振れの範囲内であり、トレンド転換のシグナルとは言えない。
原文:「Transportation equipment, down three of the last four months, drove the decrease」
非耐久財は底堅い
耐久財が軟化する一方、非耐久財の新規受注は+0.3%の3,250億ドルと増加。石油・石炭製品の出荷は+1.4%の707億ドルに伸び、直近8ヶ月で7回目のプラスとなった。
前年比では底堅い増加基調
年初来累計(YTD)ベースでは、全製造業の新規受注は前年比+6.8%、耐久財は+7.7%の増加となっており、単月のブレを均せば緩やかな拡大基調にあることが確認できる。
コア資本財受注、3ヶ月連続増で加速 / Core Capex Orders Accelerate for Third Month
なぜ「コア資本財受注」が重要なのか
FRBや民間エコノミストが設備投資動向を判断する際、最も重視する月次指標の一つが「非国防資本財受注(航空機を除く)」である。ヘッドラインの耐久財受注は航空機・艦船など一件あたりの金額が巨大な品目に大きく左右されるため、実体のない振れを含みやすい。これに対しコア資本財受注は、航空機・国防という変動の大きい2項目を除外することで、民間企業の設備投資意欲をより純粋な形で捉えられる。
3ヶ月間のトレンド
| 月 | 受注前月比 | 出荷前月比 |
|---|---|---|
| 6月 | +1.7% | +1.4% |
| 7月 | +0.6% | +0.5% |
| 8月 | +1.6% | +0.5% |
受注・出荷ともに3ヶ月連続でプラス圏を維持している点は、単月のノイズでは説明しきれない底堅さを示唆する(レベルB水準の解釈)。
留意点
一方で、このコア指標も非確率抽出調査に基づくため、月々のブレ自体は無視できない。7月の伸びが+0.6%に鈍化した後、8月に+1.6%へ再加速した背景には特定の大型案件の寄与が含まれている可能性もあり、3ヶ月のデータだけで構造的な投資サイクル加速と断定するのは早計である。
次回のアドバンス統計(9月分)は10月27日発表予定。コア資本財受注が4ヶ月連続増となるかが焦点となる。
未処理受注・在庫比率がともに上昇 / Backlogs and Inventory Ratios Both Climb
在庫・バックログ比率の意味するもの
未処理受注の出荷比率(6.87倍)は、過去数ヶ月のレンジ(6.81〜6.95)の中では中位からやや高めの水準にある。直近では5月に6.90、4月に6.95という水準も記録しており、7月の6.81は一時的な低下だった可能性がある。つまり8月の上昇は「過去数ヶ月のレンジ内への回帰」と捉えることもでき、過度に警戒すべき急上昇ではない。
在庫のステージ別内訳
原文によれば、8月の在庫は「素材・原材料」が耐久財+0.6%・非耐久財+0.9%、「仕掛品」が耐久財+0.8%・非耐久財+1.1%、「完成品」が耐久財+0.1%・非耐久財はほぼ横ばいと、いずれも緩やかな増加を示した。完成品在庫の伸びが相対的に鈍いことは、売れ残りの積み上がりというより、生産パイプライン中間工程での積み増しを示唆する(レベルB解釈)。
原文引用:「By stage of fabrication, August materials and supplies increased 0.6 percent in durable goods and 0.9 percent in nondurable goods.」
強気・弱気の両読み
強気の見方:バックログの高水準は受注残の潤沢さを意味し、今後数ヶ月の生産・出荷を下支えする。
弱気の見方:出荷の伸びが鈍る中での比率上昇は、需要の勢いが供給能力に追いついていない可能性も排除できない。
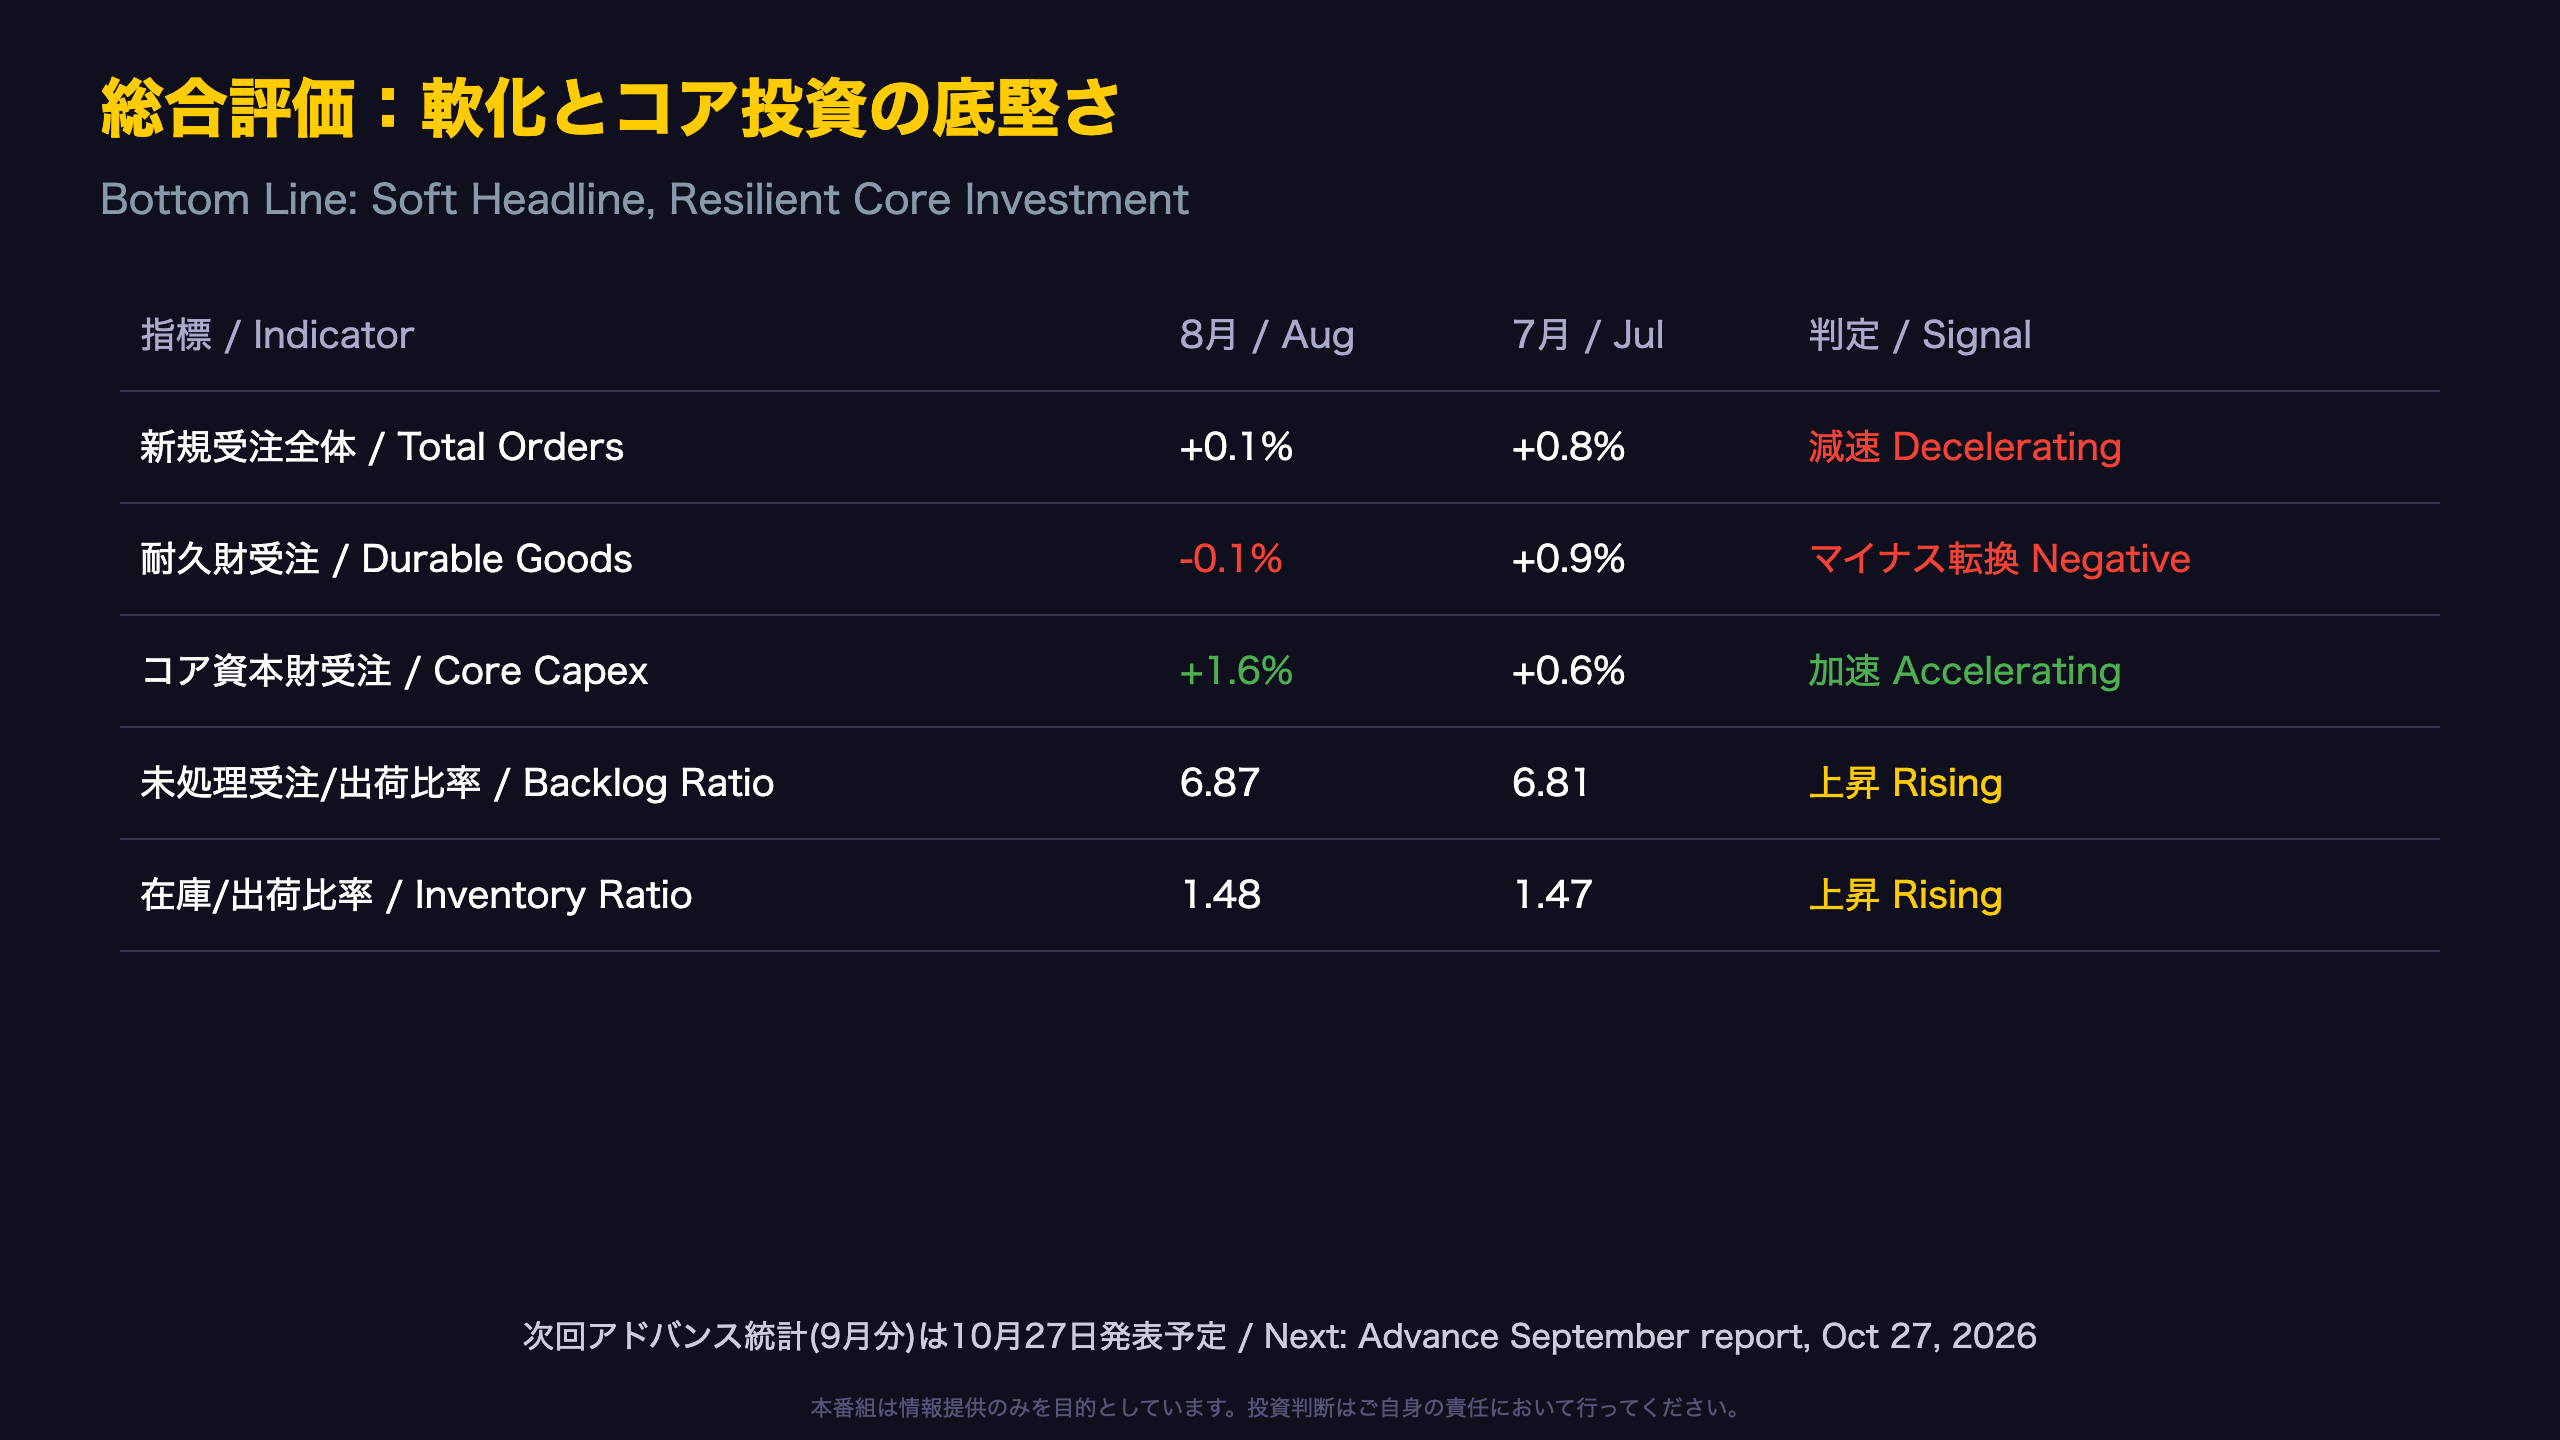
総合評価:ヘッドラインの軟化とコア投資の底堅さ / Bottom Line: Soft Headline, Resilient Core Investment
次回発表に向けたチェックポイント
今回のデータを受け、市場参加者が次回9月分アドバンス統計(10月27日)で注目すべきポイントを整理する。
主要指標サマリー
| 指標 | 8月 | 7月 | 判定 |
|---|---|---|---|
| 新規受注(全体) | 6635億ドル +0.1% | +0.8% | 減速 |
| 耐久財受注 | 3385億ドル -0.1% | +0.9% | マイナス転換 |
| コア資本財受注 | 876億ドル +1.6% | +0.6% | 加速 |
| 未処理受注/出荷比率 | 6.87倍 | 6.81倍 | 上昇 |
| 在庫/出荷比率 | 1.48倍 | 1.47倍 | 上昇 |
シナリオ分岐
コア資本財受注が9月も増加を続ければ4ヶ月連続増となり、設備投資サイクルの底堅さを裏付ける材料となる。逆に同指標が減速・反落すれば、8月の加速が一時的な大型案件によるものだった可能性が高まる。また航空機メーカーの受注動向次第で、ヘッドラインの耐久財受注は今後も大きく振れる可能性が高く、コア指標との乖離を継続的に注視する必要がある。
製作費大公開
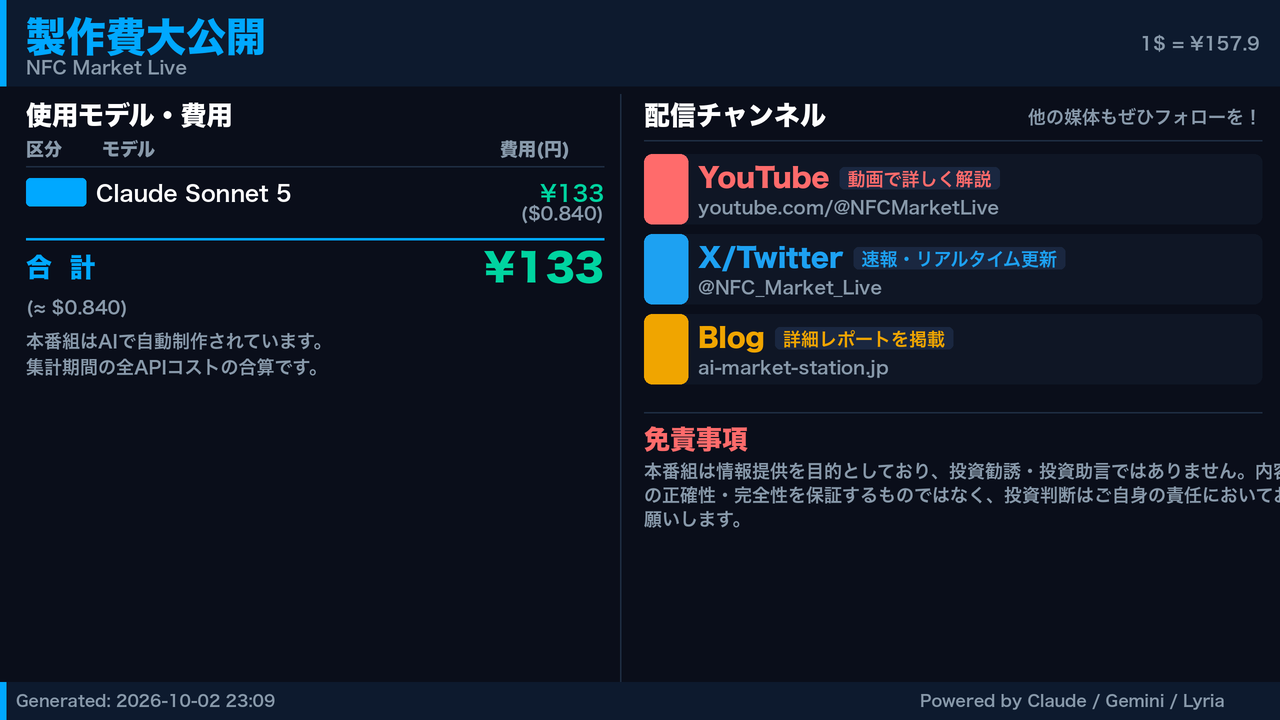
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 117,453 | 61,422 | ¥134 |
| TTS | Gemini 2.5 Flash TTS | 4,045 | 11,480 | ¥18 |
| TTS | Gemini 3.1 Flash TTS | 2,325 | 4,045 | ¥13 |
| BGM | Lyria 3 Pro | 228 | 25,468 | ¥13 |
| X | コンテンツ作成 (返信) | 4,352 | – | ¥13 |
| X | ポスト作成 | 873 | – | ¥7 |
| 合計 | ¥198 |
為替レート: 1 USD = 157.9 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。