📺 動画で詳細な解説を見る
📄 一次資料(出典)
米国労働省(DOL)— 新規失業保険申請件数
https://www.dol.gov/newsroom/releases/eta/eta20261001
米国エネルギー情報局(EIA)— 週間石油状況レポート
https://www.eia.gov/petroleum/supply/weekly/pdf/highlights.pdf
連邦準備制度理事会(FRB)— H.4.1 バランスシート
https://www.federalreserve.gov/releases/h41/current/h41.htm
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-03 07:09)
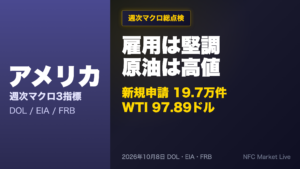
📊 今週の米国マクロ3大指標を徹底解説。 新規失業保険申請は19万7千件に改善し、労働市場は解雇増加の兆しなし。 📉 一方、WTI原油は週間で約16%の急落を記録。ただしガソリン小売価格は前年比43%高のまま、エネルギー起点のインフレ圧力は根強い。 💰 FRBのバランスシートは前年比1480億ドル増加に転じ、量的…
今週のアルティメット・サマリー
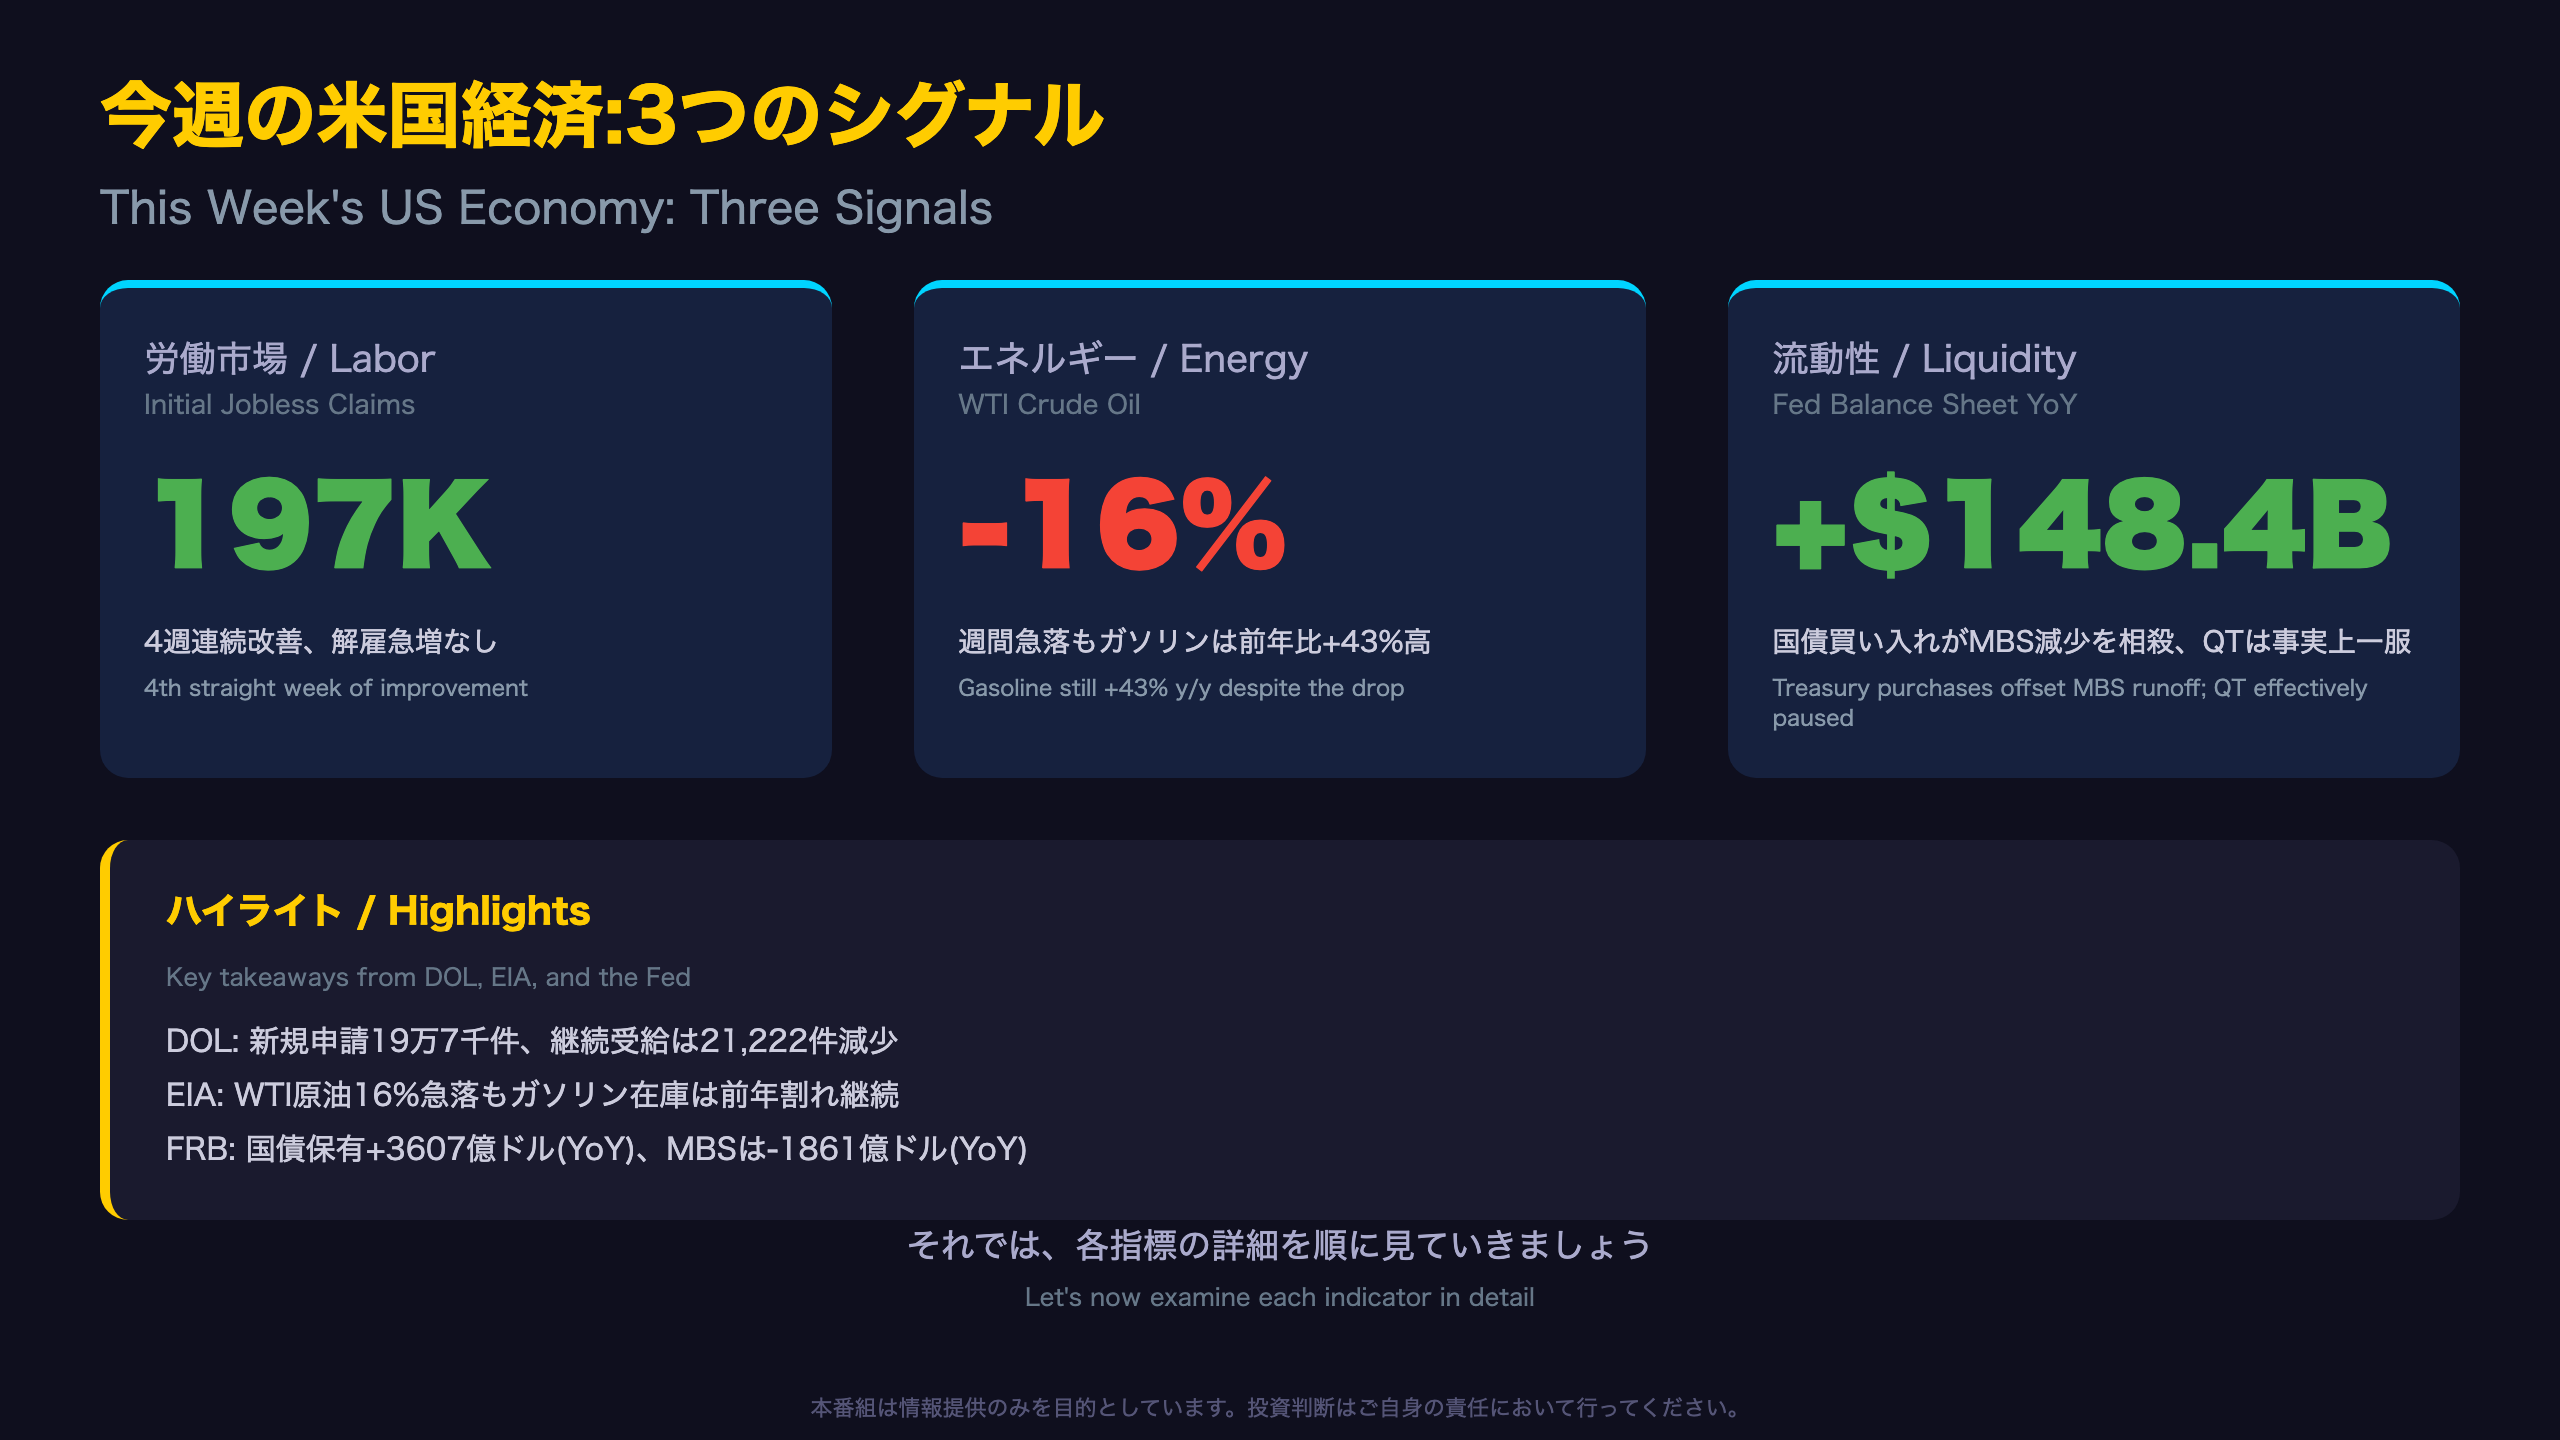
定量モデルが示す「安定」の裏付け
今回の3指標を横断する独自の週次HMM(隠れマルコフモデル)レジーム判定では、直近5週連続で同一レジーム「R0」を100%の確率で維持している。重心距離(典型パターンからの乖離度)も1.82〜1.87のレンジで安定しており、構造的な地合いの変化は観測されていない。
過去1年の文脈
2025年9月時点の新規失業保険申請(季節調整済み)は21.9万件〜23.3万件のレンジで推移していたが、2026年に入り一貫して20万件前後まで低下。直近の4週移動平均20.0万件は、2026年4月25日の19.0万件、7月18日の18.9万件に次ぐ低水準圏にある。
気になる乖離シグナル
ただし、サブ指標レベルでは無視できない乖離も存在する。
– ガソリンのCPI前年比は27.4%——通常レジームの重心(-1.5%前後)から大きく乖離
– 航空運賃CPI前年比も23.4%と高水準
– 労働参加率(61.6%)・雇用人口比率(59.1%)はやや低下方向
「Z-score 2.0以上の乖離は、レジーム転換の前兆となる傾向がある」という経験則が社内クオンツモデルにはある。
これらは単月・単一指標のシグナルに過ぎず、トレンドと断定はできないが、エネルギー価格を起点とした「局所的な過熱」が労働市場の底堅さとは別軸で進行している可能性が一因として考えられる。
労働市場の現在地
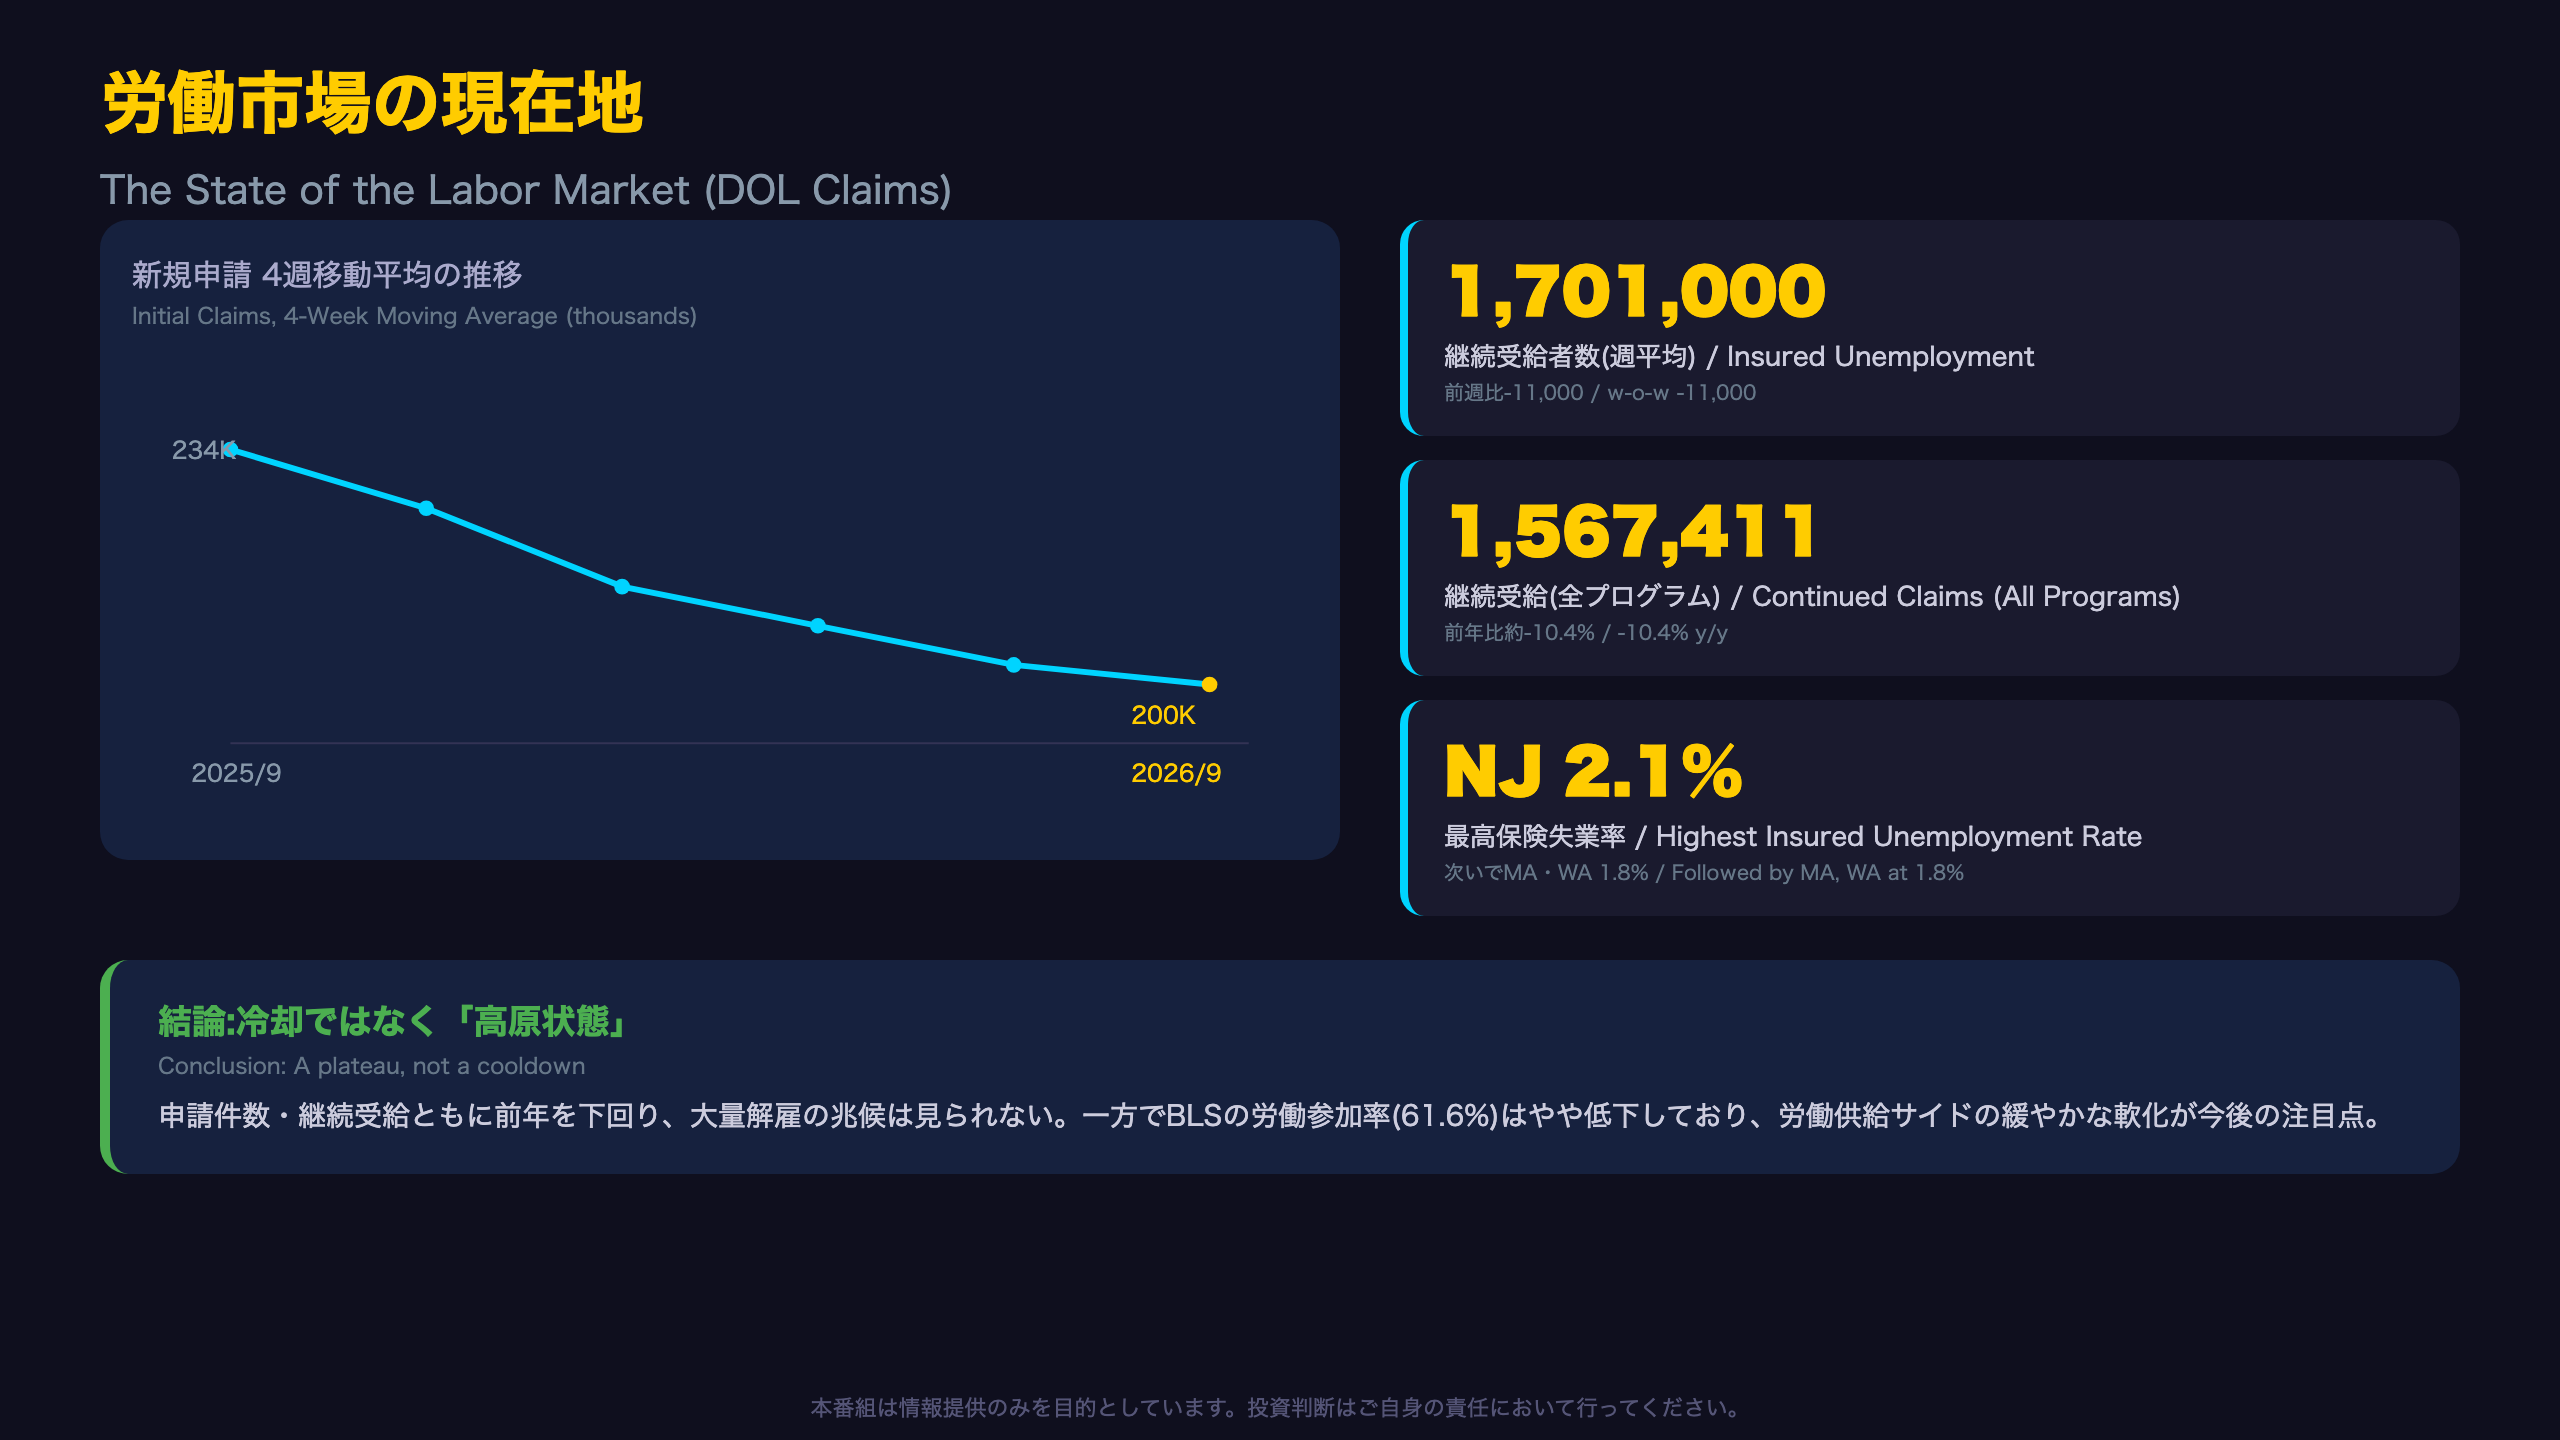
継続受給は前年比▲11%、労働市場の底堅さ
継続受給者数(全プログラム)は1,567,411件で前週比21,222件減。前年同期の1,749,873件と比較すると約10.4%少なく、失業保険を受け続ける人の数という観点では昨年より明確に改善している。
4週移動平均で見るトレンド
直近1年のレンジで見ると、初回申請件数の4週移動平均は2025年9月の234,000件前後から、2026年を通じて緩やかに低下し、直近は200,000件。ただし過去1年で最低水準だったのは2026年7月18日の208,000件台(単週189,000件)で、「過去最低」ではなく「低水準圏での安定」という評価が妥当だ。
州別に見る偏り
増加が目立った州はカリフォルニア(+2,352)、ハワイ(+1,524)、ニューヨーク(+868)。一方、マサチューセッツ(-501)、ケンタッキー(-326)は減少した。地域差はあるが、全米規模での急増州は確認されていない。
「Idahoは今回0件で前週比578件減」という異例データも見られるが、これは州の報告タイミングの問題である可能性があり、過度な解釈は禁物だ。
次回のDOL新規失業保険申請の発表は10月8日。継続受給トレンドが低下を続けるかが焦点となる。
エネルギー需給の現在地
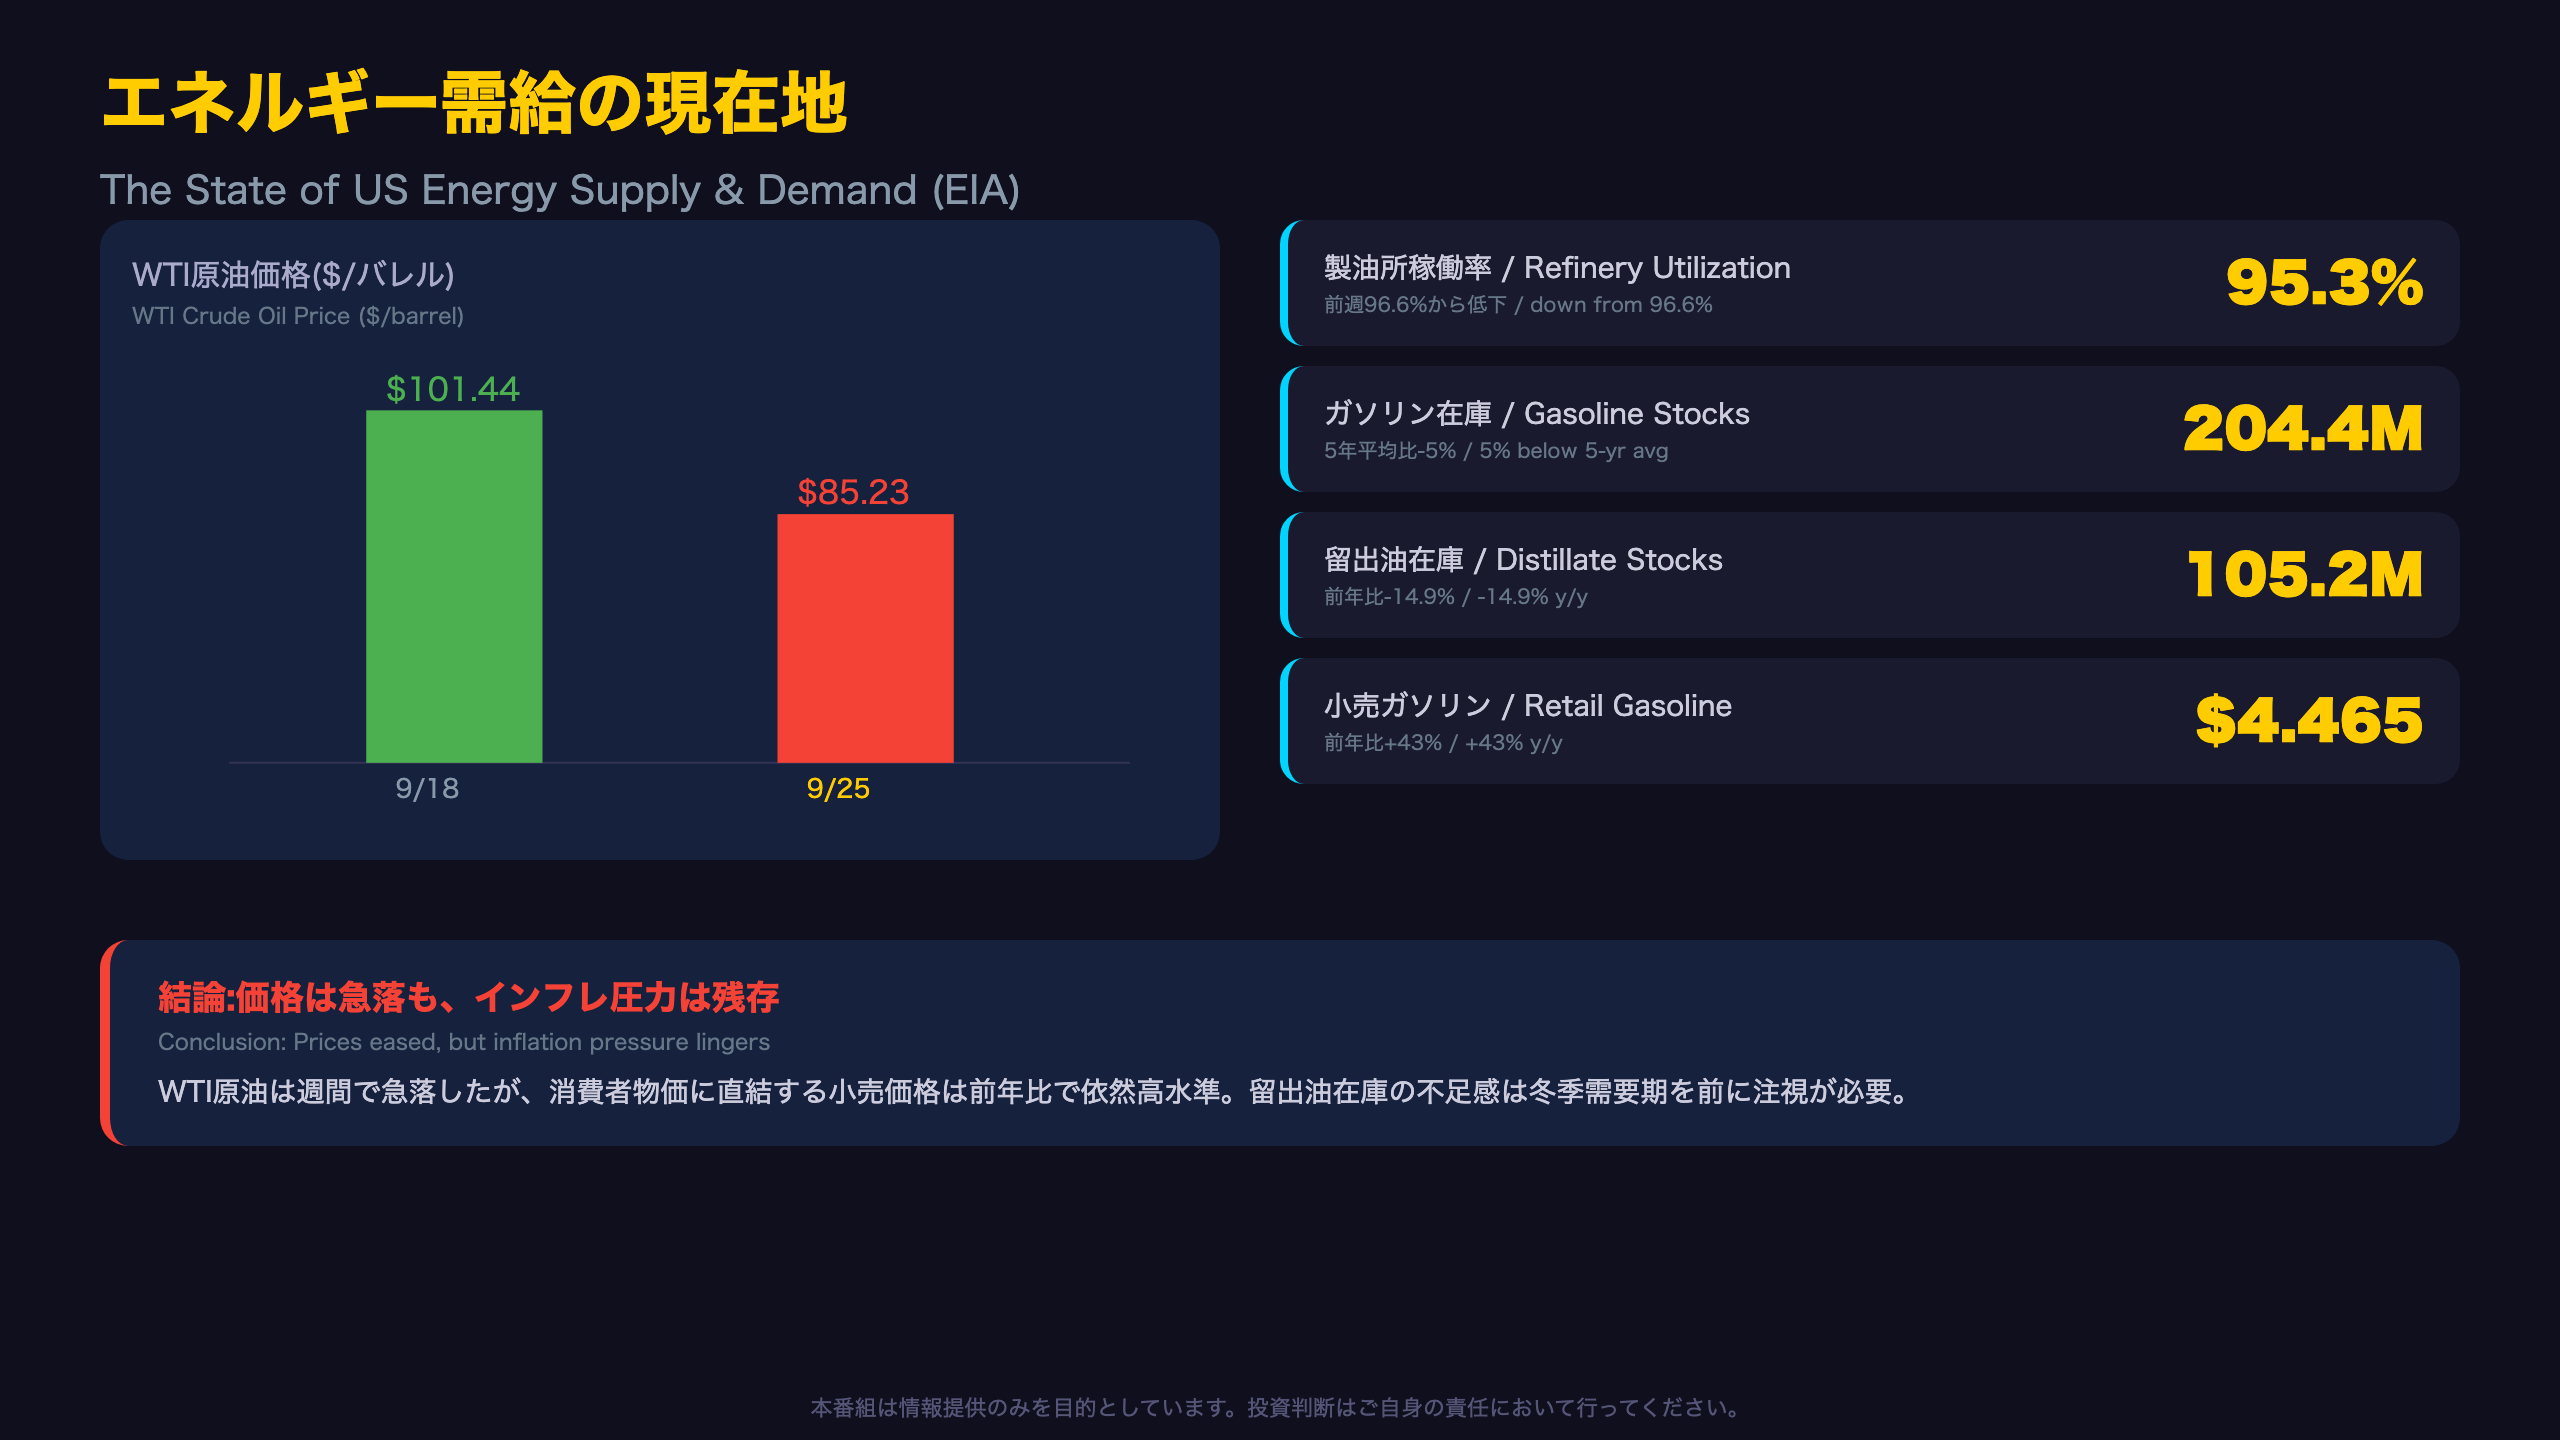
季節的文脈:秋のメンテナンス期と在庫の綱引き
製油所稼働率95.3%は、夏季ドライブシーズン後の定期メンテナンス入りとして季節的に想定される範囲内の低下であり、単月の数字だけで供給不安と断定するのは早計だ。
在庫水準の5年平均比較
レポート原文は「ガソリン在庫は5年平均比5%低い」「留出油在庫は5年平均比13%低い」とし、プロパン/プロピレン在庫は逆に5年平均比22%高いと記す。留出油の在庫不足感は、冬場の暖房需要を控えたこの時期としてはやや神経質にさせる水準だ。
原文引用
原文には「Crude oil imports increased 234,000 b/d to 7.1 million b/d, and the four-week average of 6.7 million b/d is 7.5% above the year-ago level」とあり、原油輸入は増加基調にある。
強気・弱気、両方の読み方
弱気材料: WTIの16%急落は需要減速または地政学リスクの後退を示唆する可能性がある(単週データにつき断定不可)。
強気材料: 製品供給量(総合)が前年比+2.1%で推移しており、実需は底堅い。
次回のEIA週間石油在庫統計は10月7日発表予定。留出油在庫の減少ペースが冬季需要を前に加速するかが焦点となる。
FRB流動性の現在地
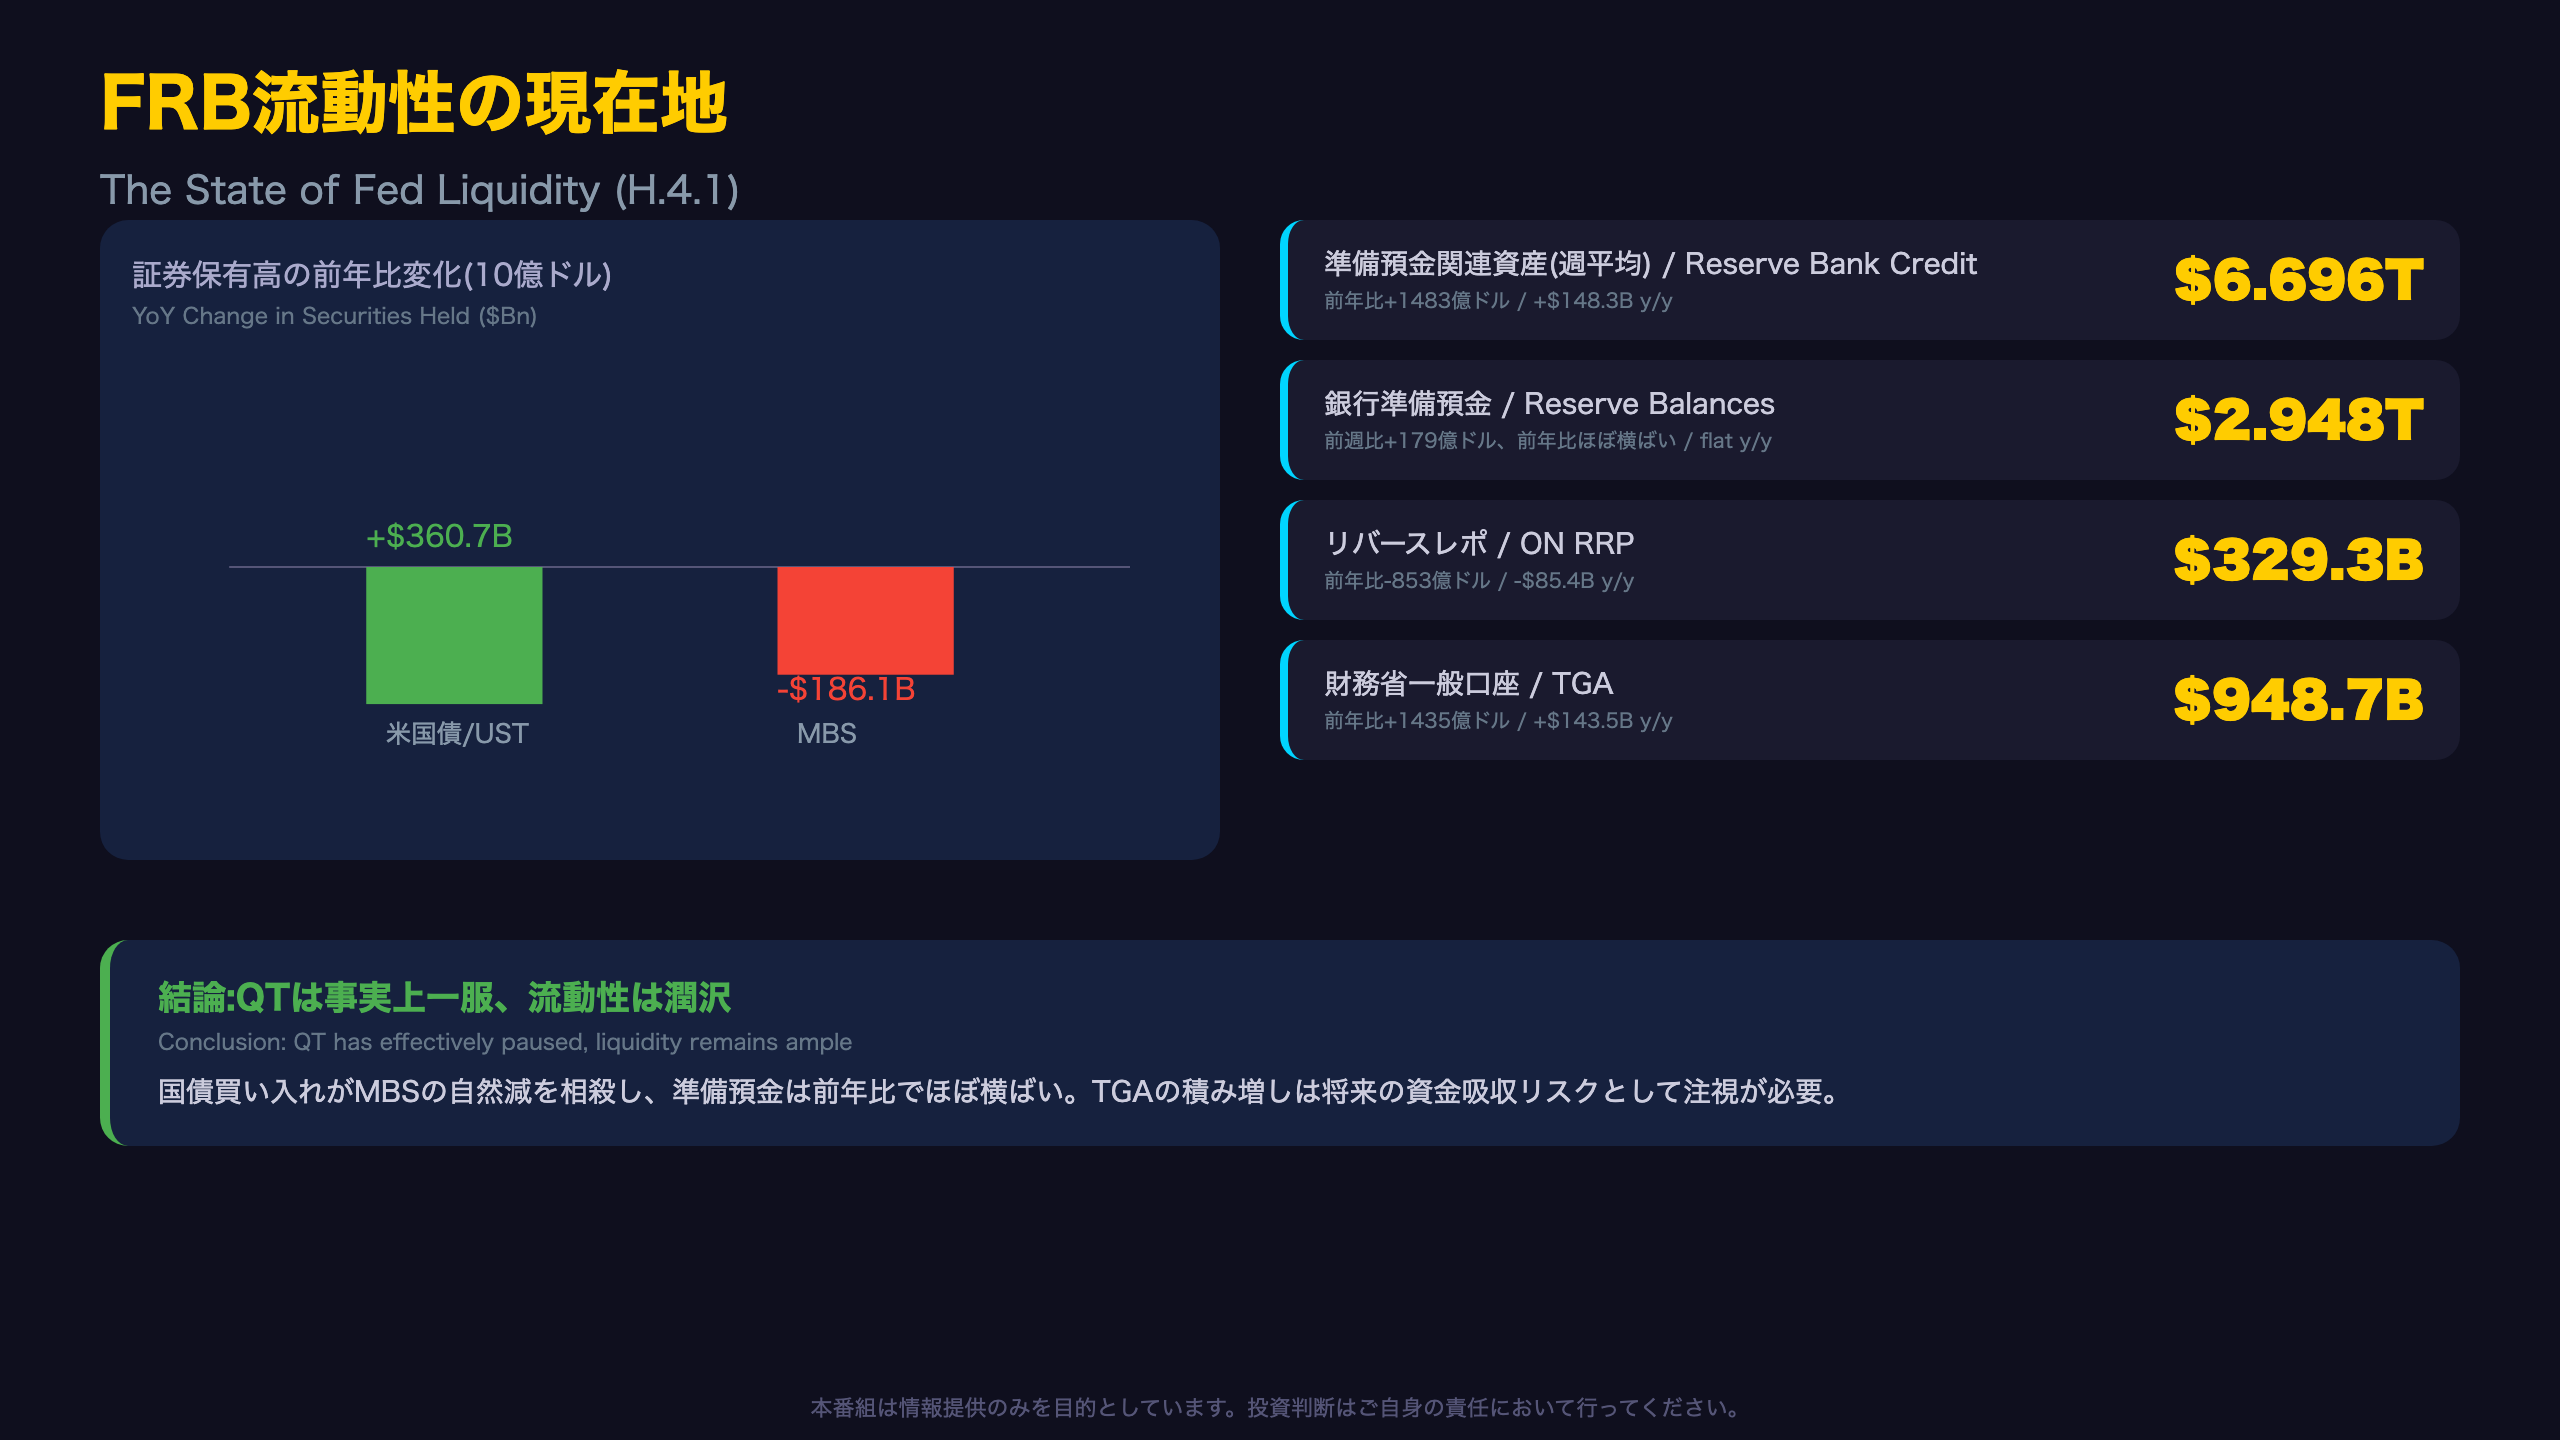
QT終了の構造:ビル増発とMBSランオフのせめぎ合い
原文データによれば、米国債のうちビル(短期国債)は前年比+3611億ドル、ノート・ボンド(中長期国債)は+374億ドルと、増加の大半が短期証券に集中している。一方でMBSは-1861億ドル(前年比)の減少が継続しており、FRBは能動的な国債購入(主にビル)でMBSの自然減を相殺する形でバランスシート全体を緩やかに拡大させている。
準備預金とON RRPのバランス
原文は「Reverse repurchase agreements 329,260 +13,117 -85,359」と記しており、ON RRP(翌日物リバースレポ)の利用残高は前年比853億ドル減少。MMF(マネー・マーケット・ファンド)の資金がRRPから他の短期運用先(Tビル等)へ流出している可能性を示唆するが、残高自体はゼロに近づいておらず、依然として過剰流動性の「バッファー」として機能している。
TGAという変数
TGA(財務省一般口座)は平均9487億ドルで前年比+1435億ドル。TGAが急減する局面(債務上限対応後の取り崩し等)では準備預金が一時的に積み上がる一方、逆に急増する局面では準備預金を圧迫し短期金利の変動要因となり得る。
次回のFRB H.4.1は10月8日公表予定。国債買い入れペースが加速するか、準備預金が2.9兆ドル台を維持できるかが焦点。
ストラテジスト総括
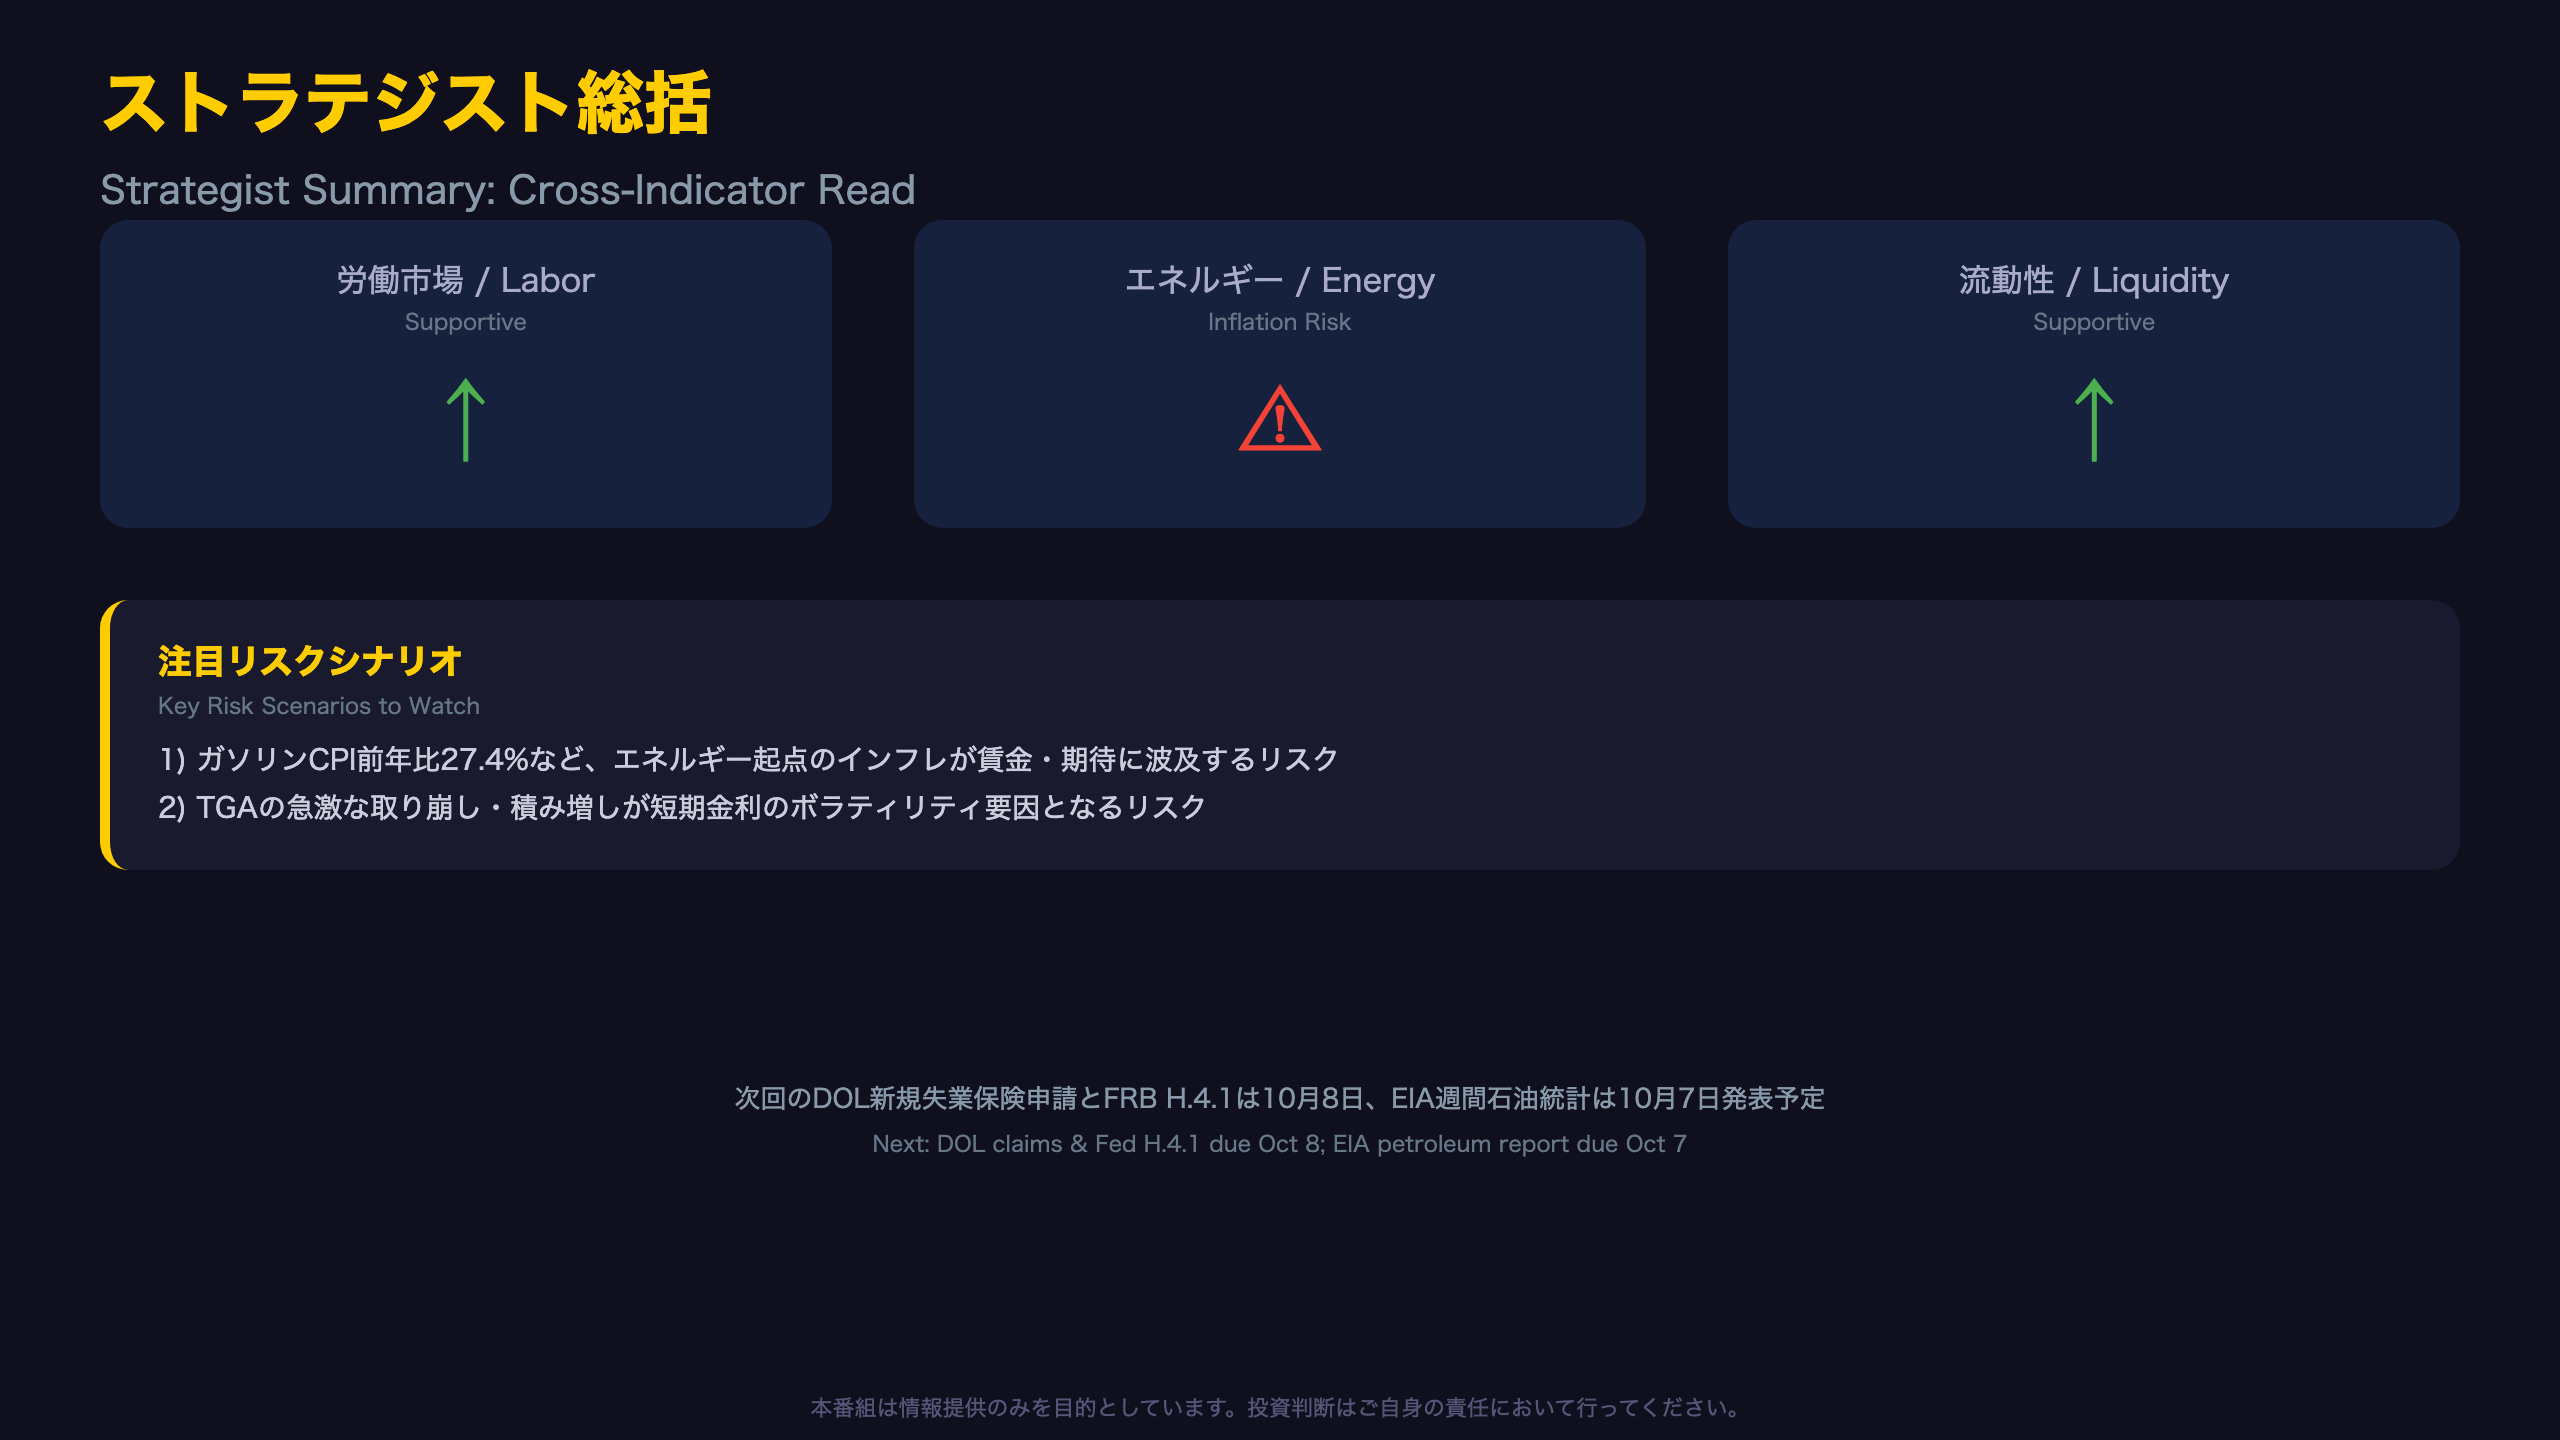
クロスアセットで見るシナリオ分岐
3指標が示す方向性を整理すると、労働市場とFRB流動性は「下支え」要因、エネルギー価格は「上振れインフレ」要因と、綺麗に2対1に分かれている。この組み合わせは、株式市場にとっては悪くない環境(景気後退なし・流動性潤沢)だが、債券市場にとってはインフレの根強さゆえに長期金利の下げ渋りにつながりやすい構図だ。
リスクシナリオ
- シナリオA(メインケース): 労働市場の高原状態とFRBの実質的なQT停止が続き、エネルギー価格の落ち着きとともに緩やかなディスインフレが進む。
- シナリオB(警戒ケース): ガソリンCPI前年比27.4%のような極端な乖離値(HMMモデルZ=2.15)が示す通り、エネルギー起点のインフレが賃金交渉や期待インフレに波及し、FRBの金融緩和期待が後退する。
TGAという「見えないレバー」
TGA平均9487億ドル(前年比+1435億ドル)は、財務省の資金繰り次第で準備預金に機械的な増減をもたらす。急な取り崩しは一時的な「見せかけの緩和」、逆の積み増しは「見せかけの引き締め」として、FRBの意図とは無関係に短期金利を動かし得る点は実務上見落とされがちだ。
原文より:「Treasury, General Account 948,674 -28,410 +143,535 984,046」
来週以降、雇用統計・CPIに加え、TGAの動向とFRBの国債購入ペースの変化を継続的にモニタリングしたい。
製作費大公開
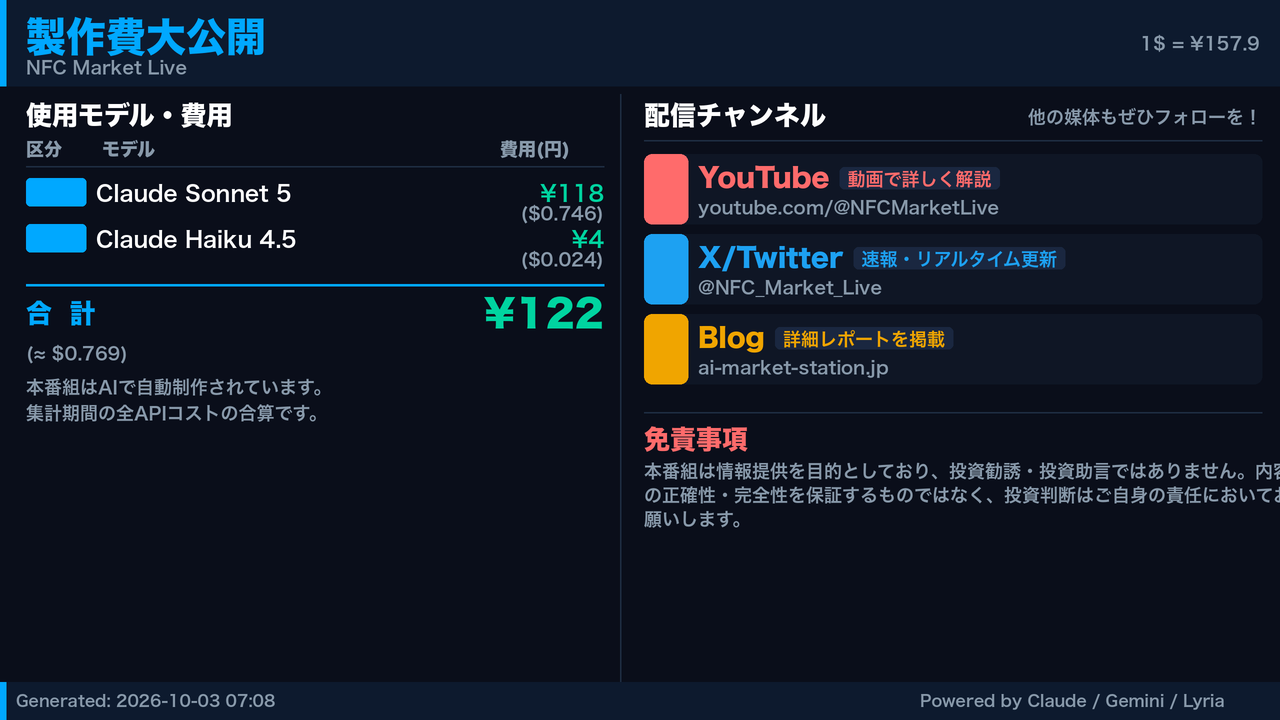
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 53,254 | 64,815 | ¥119 |
| LLM | Claude Haiku 4.5 | 22,392 | 241 | ¥4 |
| TTS | Gemini 2.5 Flash TTS | 4,476 | 13,121 | ¥21 |
| TTS | Gemini 3.1 Flash TTS | 2,645 | 5,301 | ¥17 |
| BGM | Lyria 3 Pro | 206 | 26,757 | ¥13 |
| X | コンテンツ作成 (返信) | 4,764 | – | ¥13 |
| X | ポスト作成 | 980 | – | ¥7 |
| 合計 | ¥194 |
為替レート: 1 USD = 157.9 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。