📺 動画で詳細な解説を見る
📄 一次資料(出典)
U.S. Bureau of Economic Analysis
https://www.bea.gov/sites/default/files/2026-09/gdp2q26-3rd.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-30 21:43)
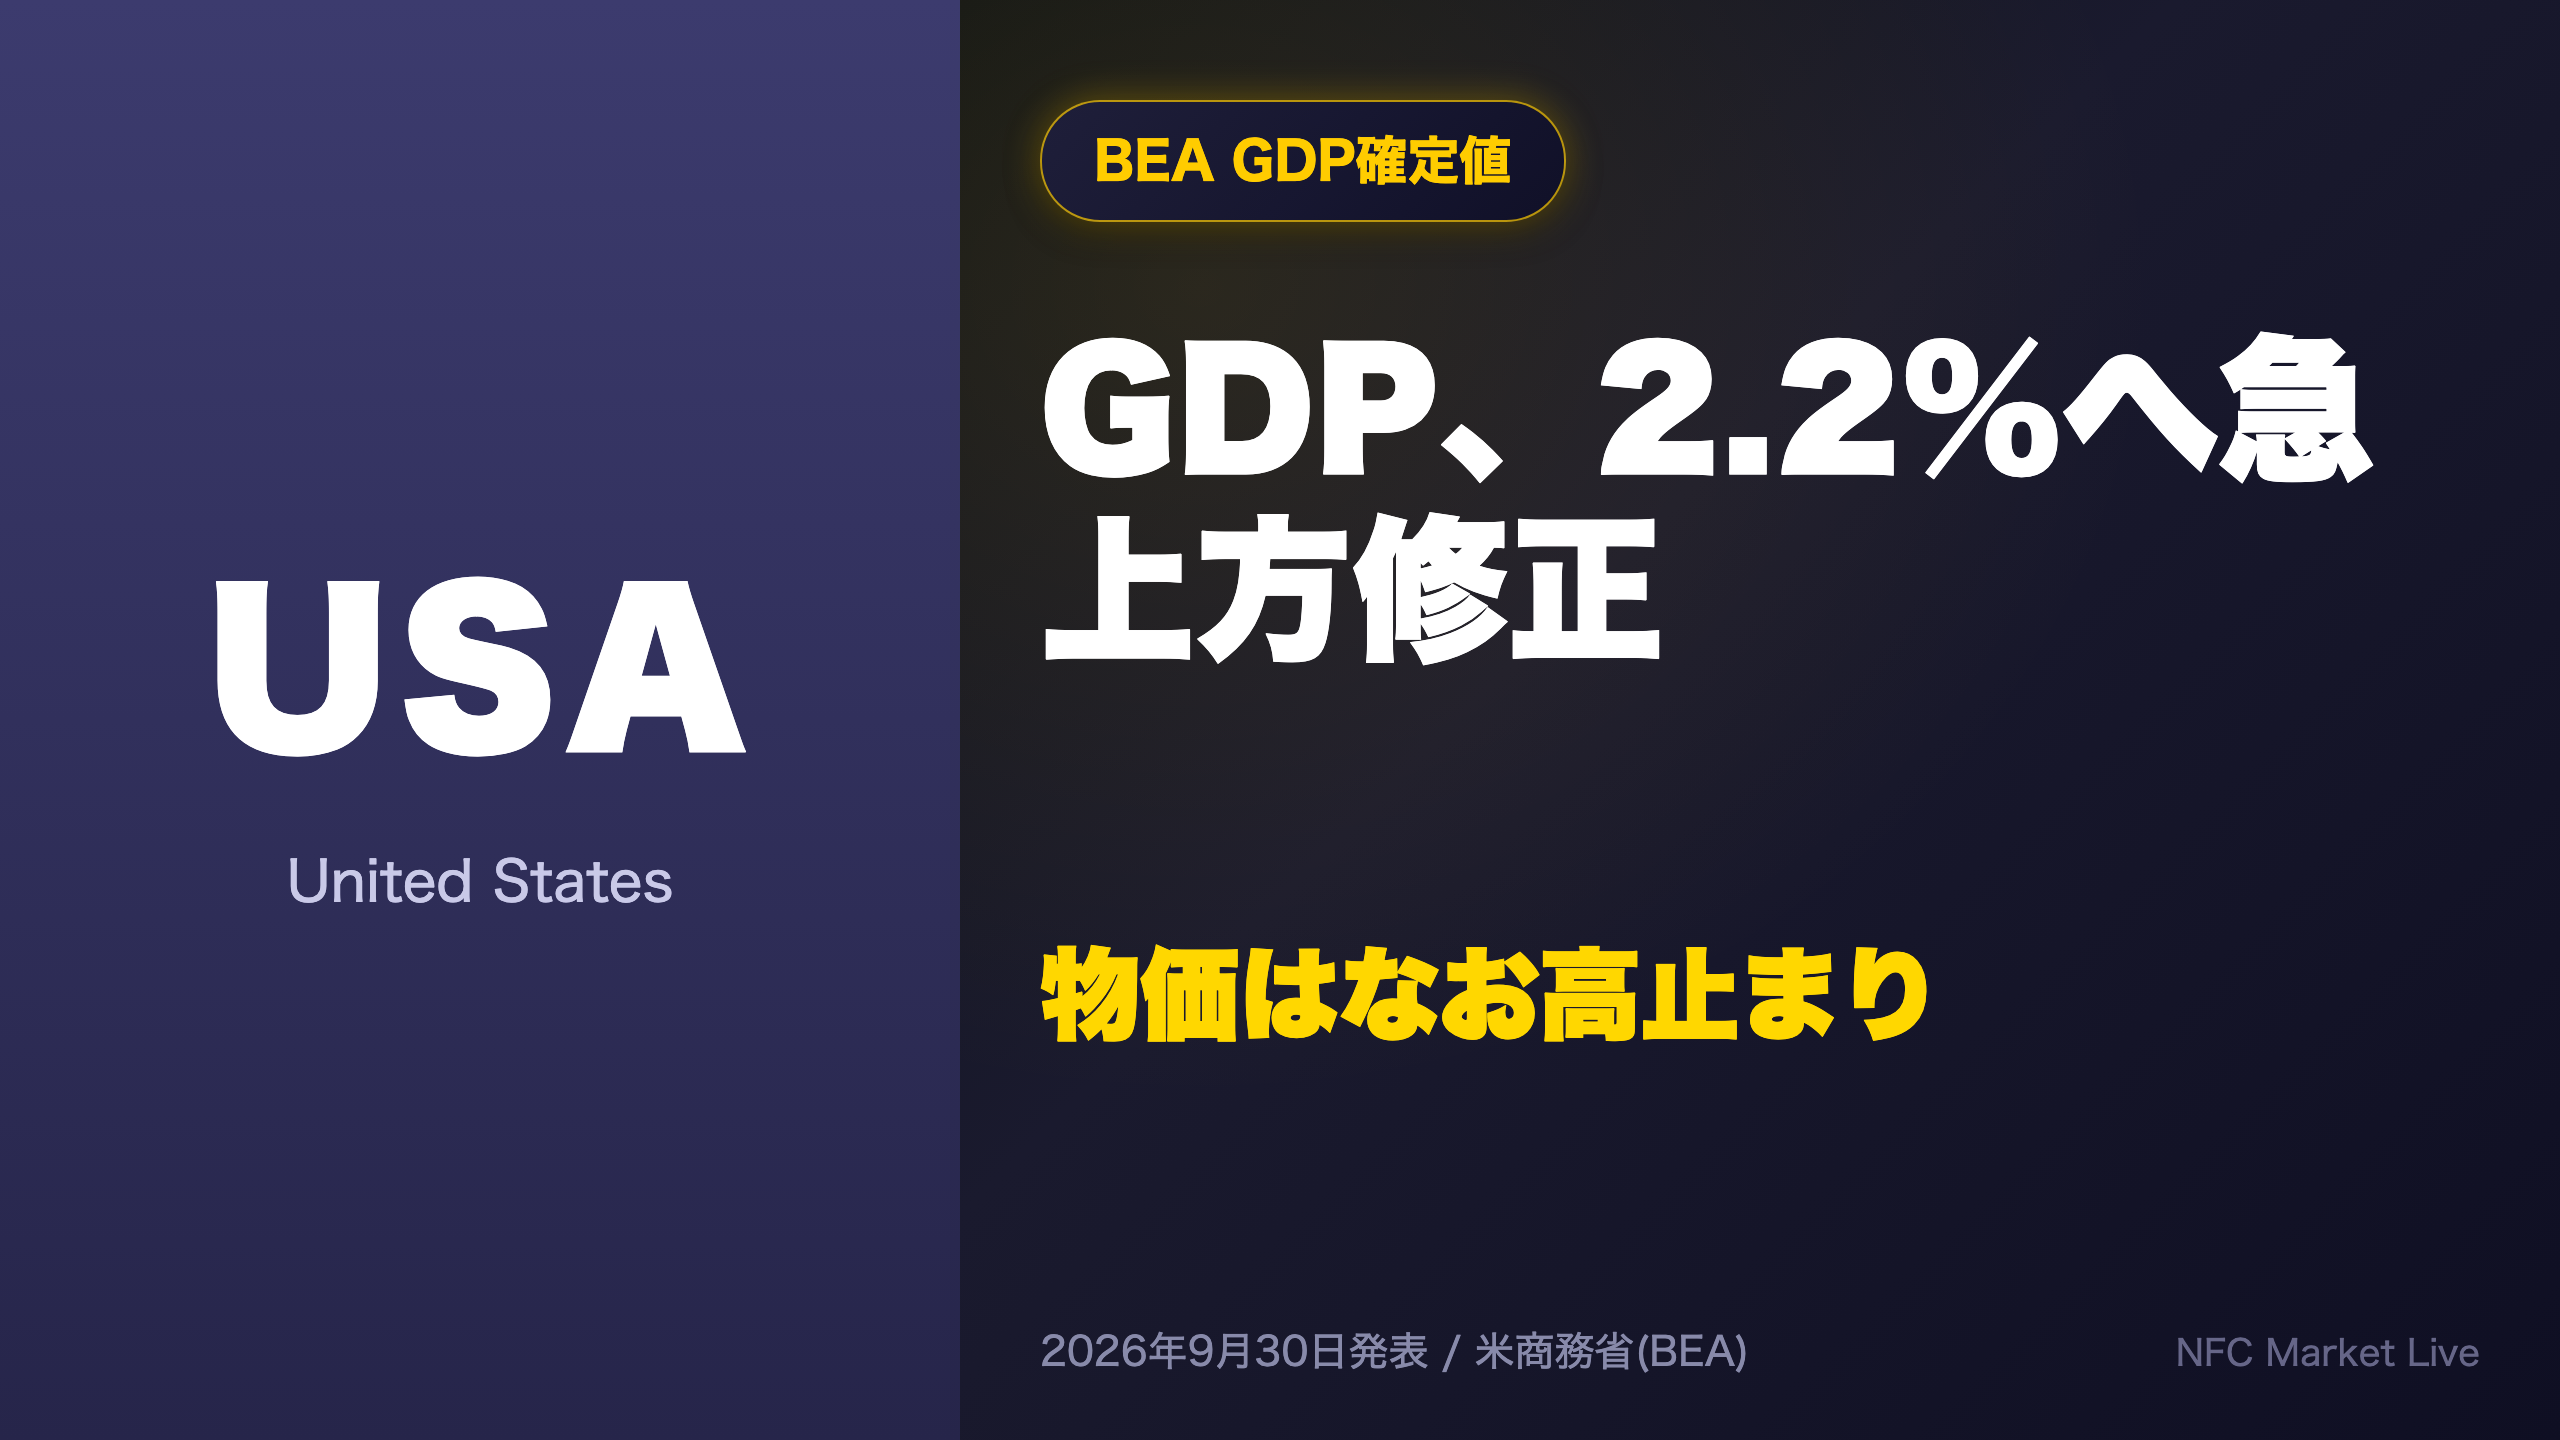
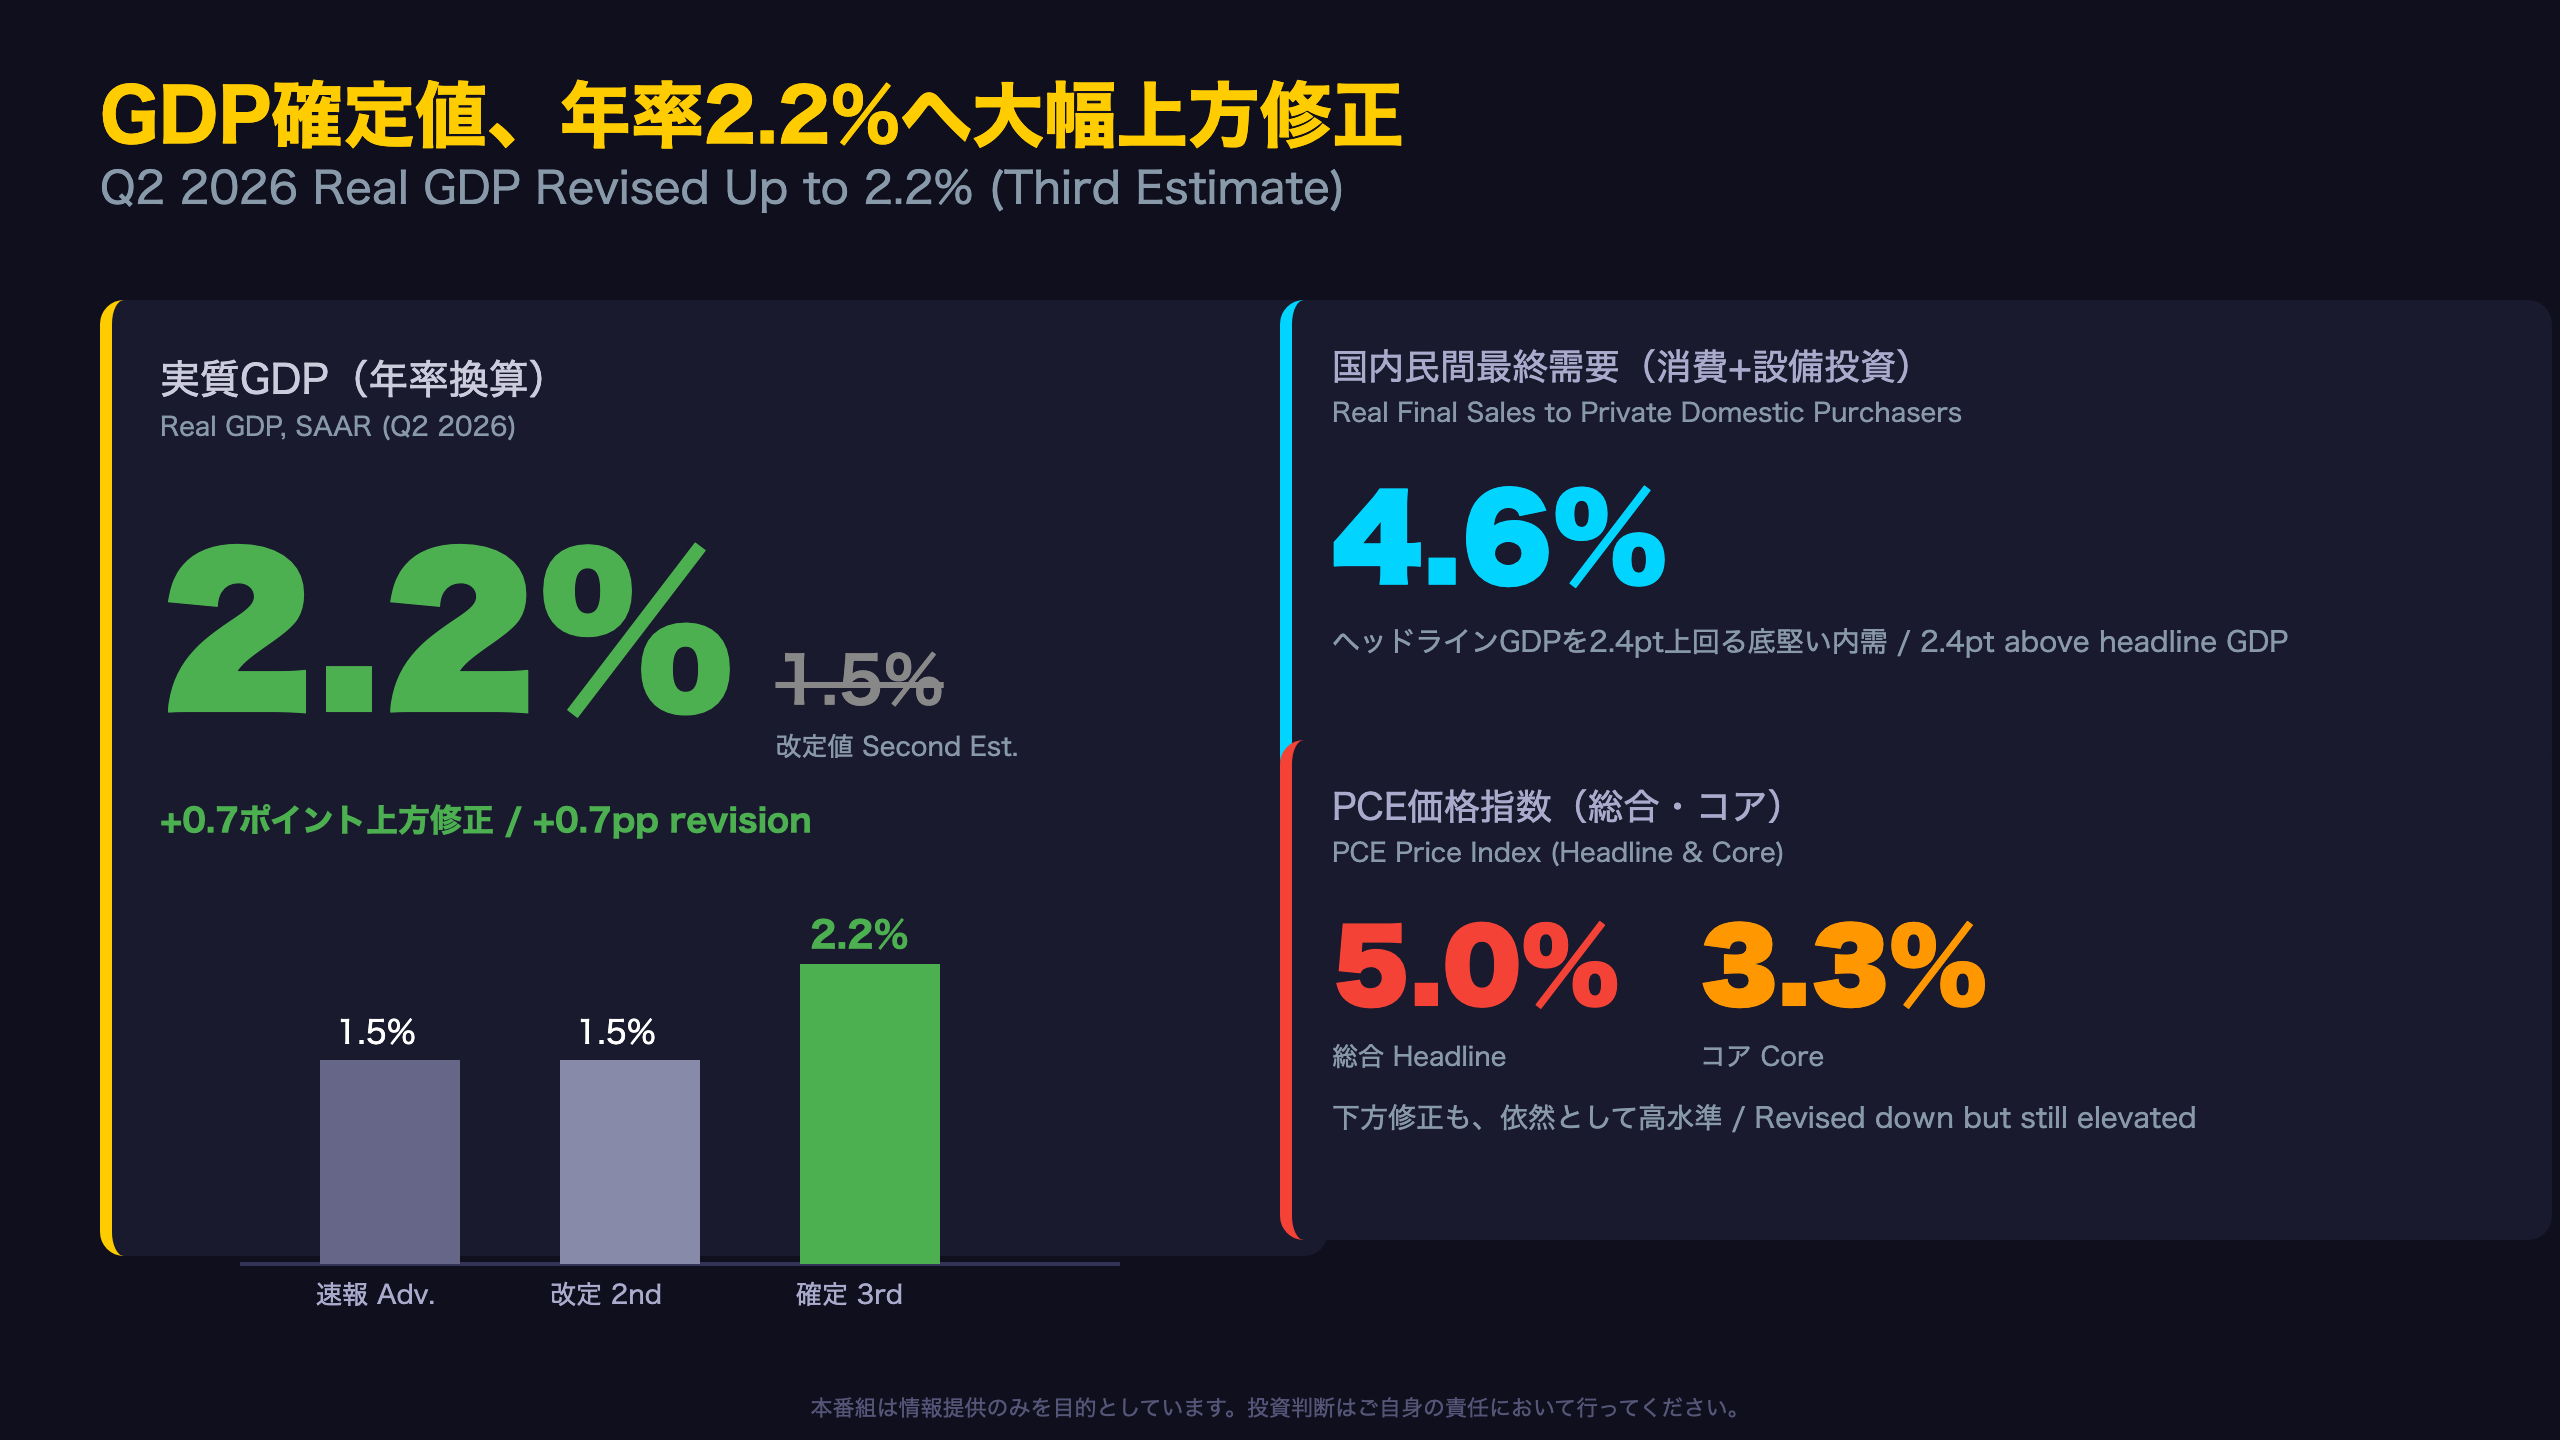
米国経済の最新分析。🇺🇸 米商務省(BEA)がGDP確定値を発表。 📊 2026年4-6月期の実質GDP成長率は年率2.2%に上方修正(前回1.5%から+0.7pt)。 💪 個人消費・設備投資の合計「国内民間最終需要」は4.6%増と底堅さを示す一方、 ⚠️ PCE価格指数は5.0%(コア3.3%)と依然高水準。 …
The Ultimate Summary:GDP2.2%へ大幅上方修正
3段階推計の意味 Why the Third Estimate Matters
BEAはGDPを「速報値→改定値→確定値」の3段階で発表する。今回の確定値は2026年9月30日、過去5年分のデータを洗い直す「年次改定」と同時発表された点が特徴だ。
“Real GDP was revised up 0.7 percentage point from the second estimate, primarily reflecting upward revisions to investment, consumer spending, and government spending.”
一般に確定値の改定幅は小さいとされる中、今回の0.7ポイントという修正幅は相対的に大きい部類に入ると言える。年次改定に伴うデータ体系の見直しが背景にあり、単純な四半期改定とは性質が異なる点に留意したい。
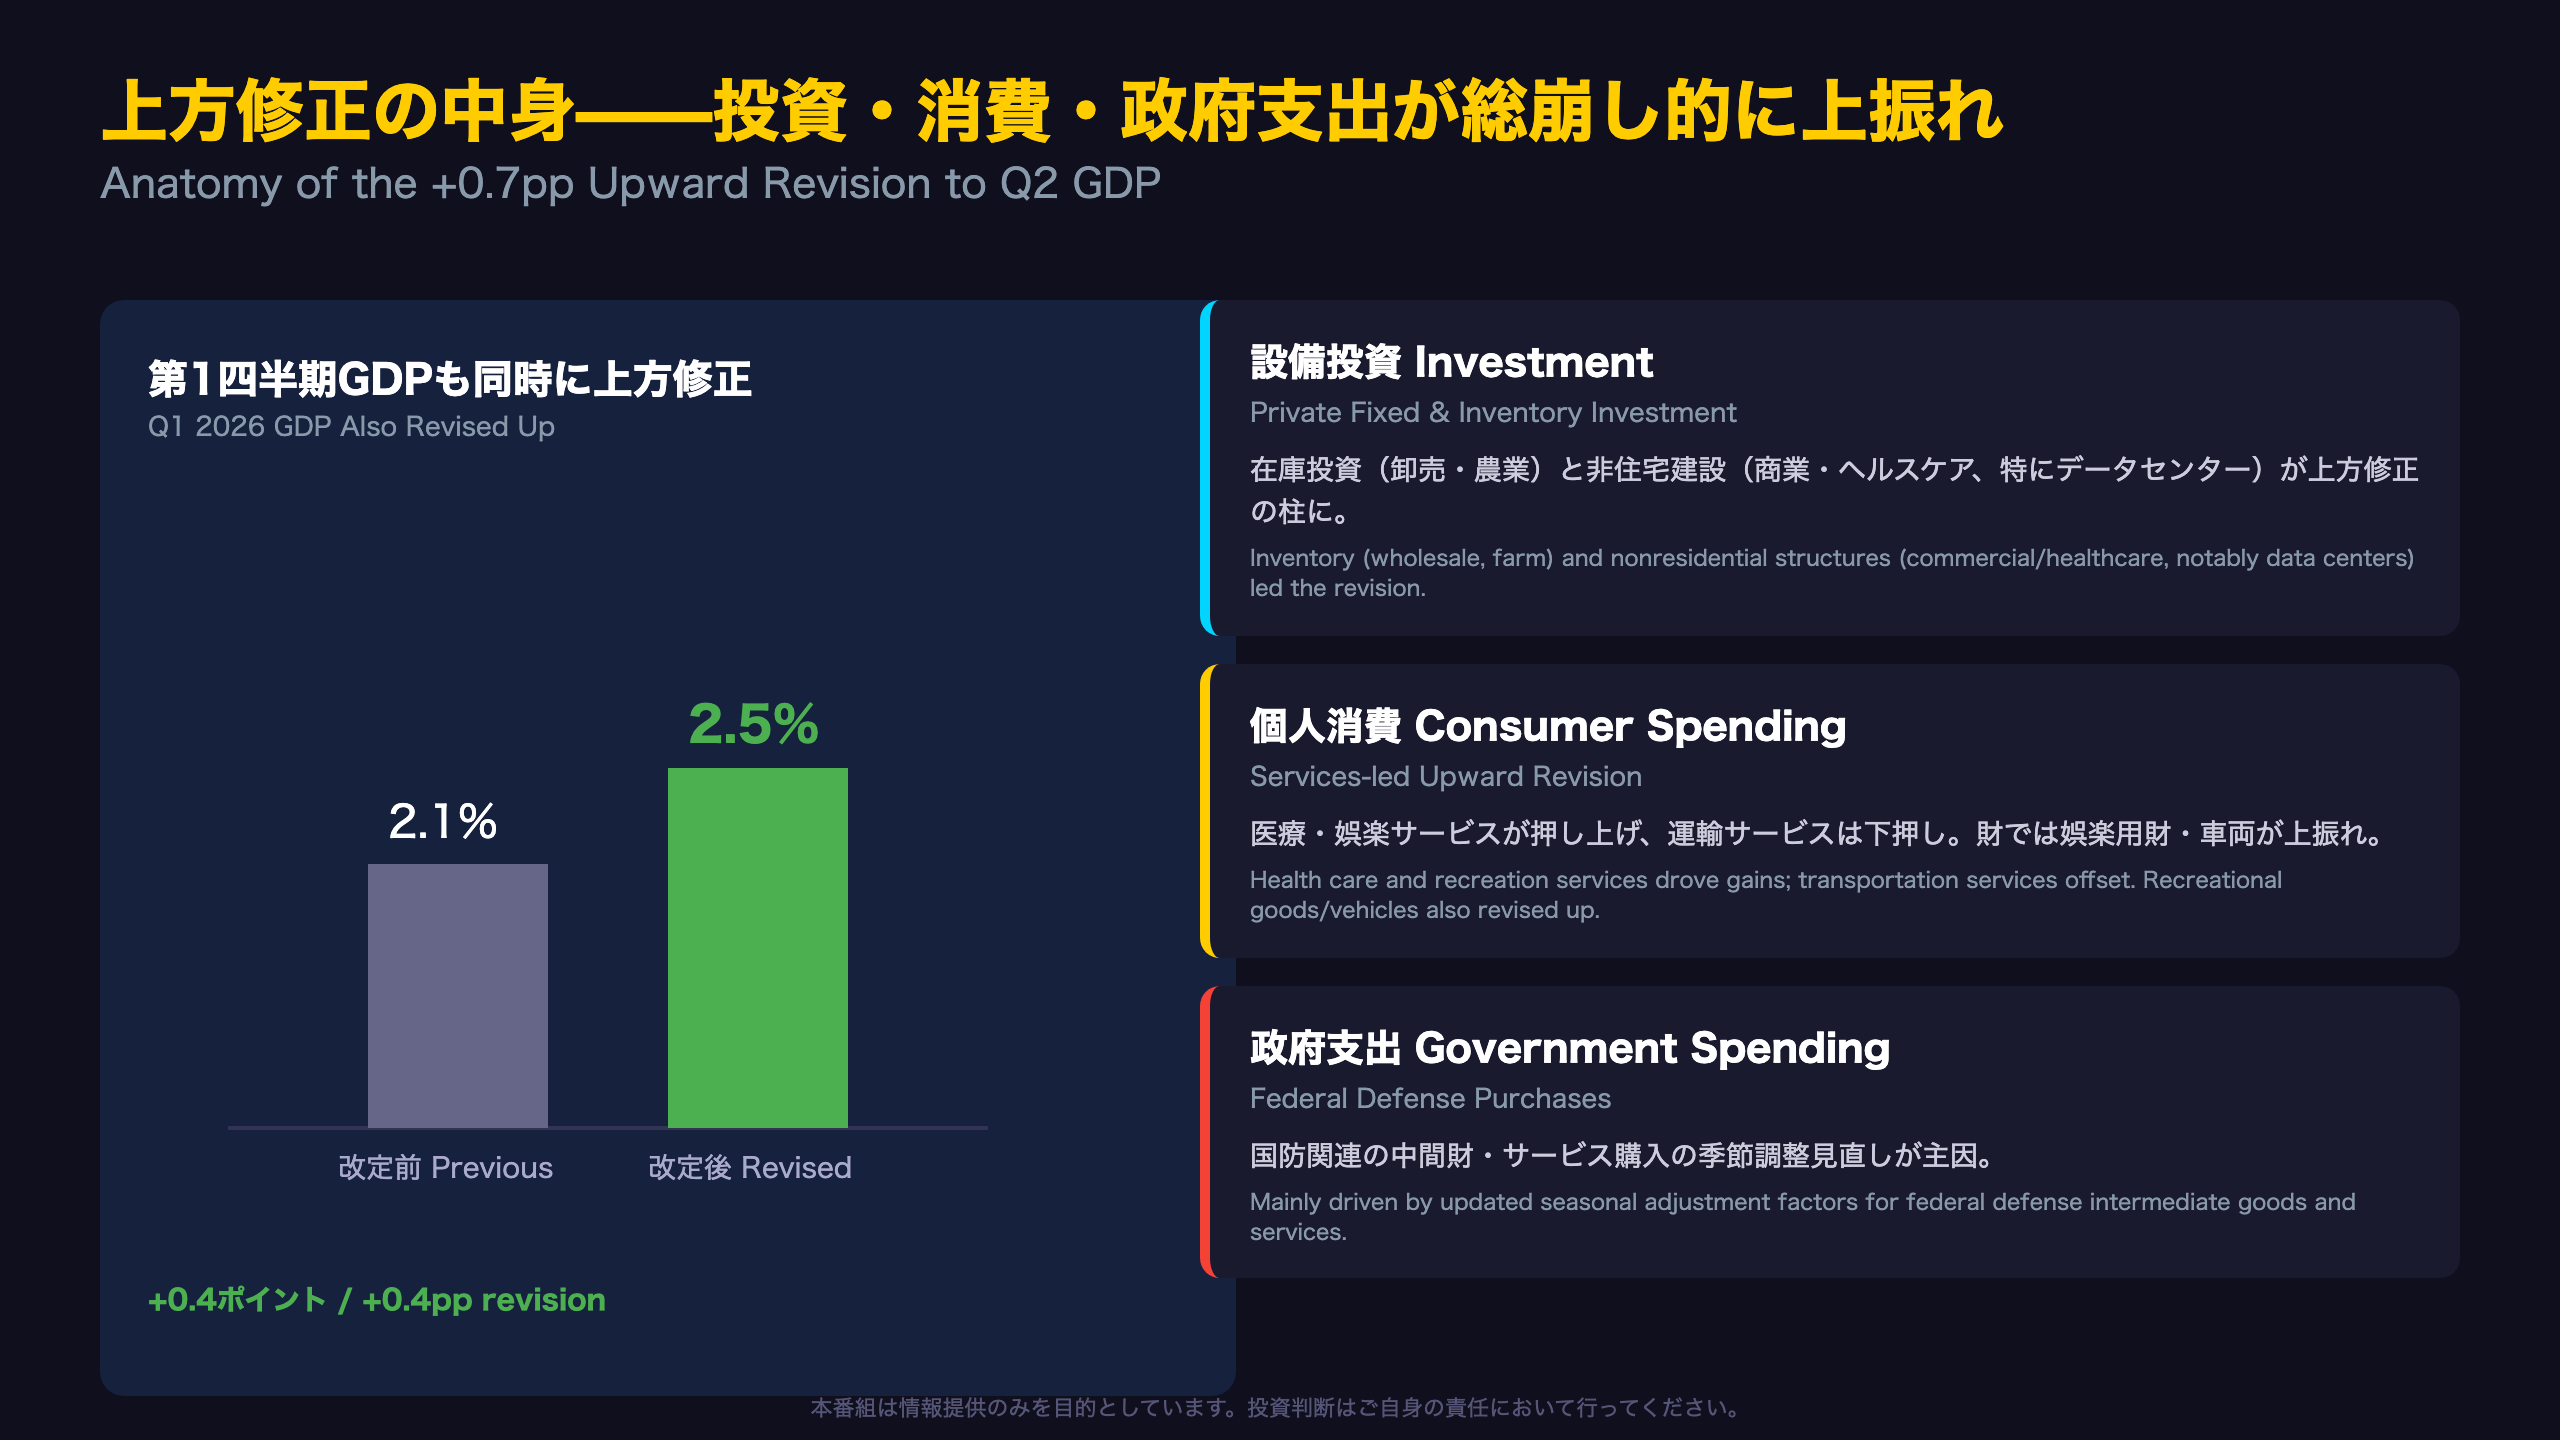
第1四半期のGDPも2.1%から2.5%へ上方修正されており、2026年前半の米経済は当初発表よりも力強かったことになる。ただし、大幅な改定が続くこと自体は統計上の不確実性が依然として大きいことの裏返しでもあり、今回の水準を過信せず推移を追う姿勢が欠かせない。
次回10月29日発表の第3四半期GDP速報値は、今回上方修正された高い水準を起点として算出される点に注目したい。
上方修正の中身——投資・消費・政府支出が総崩し的に上振れ
データセンター投資の影 The Data Center Angle
技術ノートでは、非住宅建設投資の上方修正について「商業用およびヘルスケア関連、主にデータセンター(mainly data centers)」と明記されている。AI関連インフラ投資が、GDP統計の押し上げ要因として明確に姿を現した格好だ。
在庫投資の修正も見逃せない。卸売業、その他産業、鉱業・公益・建設業の在庫増に加え、農業在庫(穀物・畜産物)も上方修正に寄与した。国内需要の強さが在庫積み増しという形でも表れている。
“The leading contributors to the revision to private fixed investment were nonresidential structures (led by commercial and health care, mainly data centers).”
個人消費の修正では、医療・娯楽サービスが押し上げ役となった一方、航空輸送サービスは下方修正された。財では、情報処理機器を含む娯楽用財・車両が上振れている。
ただし、これらの修正はいずれも事後的なデータ入れ替えに基づくものであり、今回の強さがそのまま第3四半期以降も続くかどうかは別問題である。次回10月29日発表のGDP速報値で、投資動向の持続性が試される。
内需の実力——国内民間最終需要はヘッドラインを凌駕
需要の中身が四半期で逆転した理由
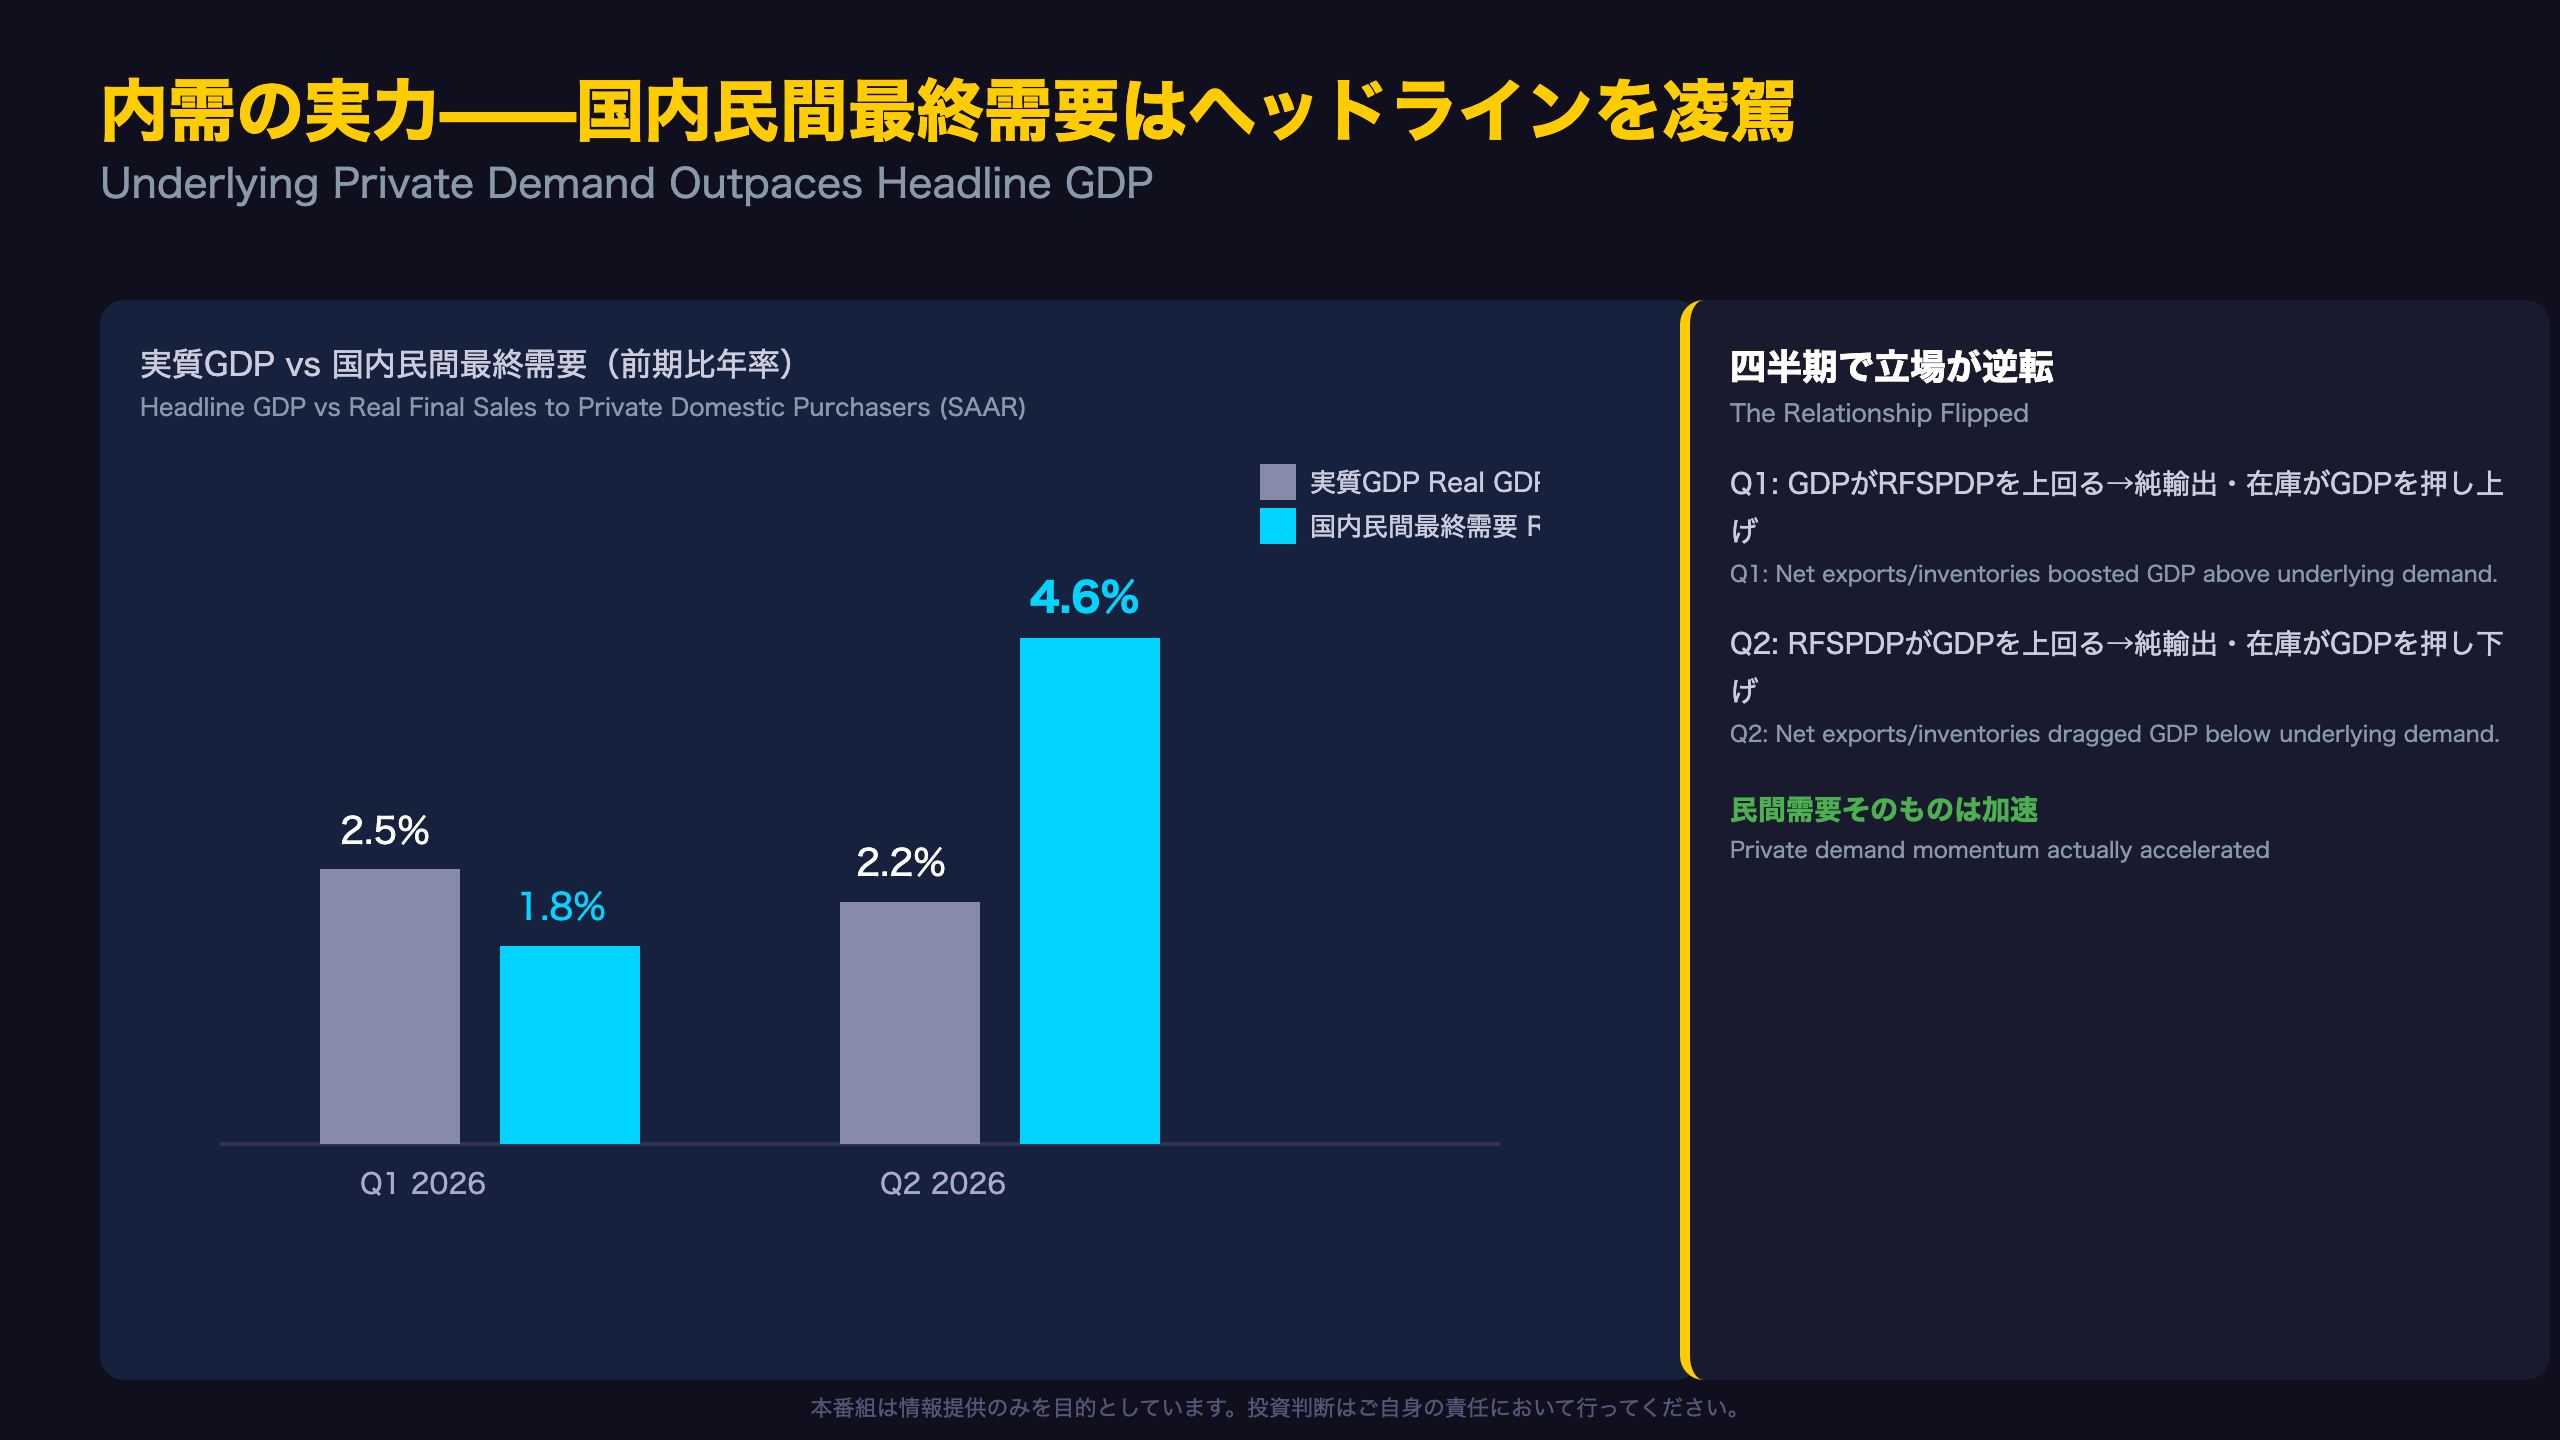
興味深いのは、GDPとRFSPDPの大小関係が第1四半期と第2四半期で逆転している点だ。第1四半期はGDP2.5%に対しRFSPDPは1.8%とGDPが上回り、純輸出や在庫投資がGDPを押し上げていたことを示唆する。一方第2四半期はRFSPDPが4.6%とGDP2.2%を大きく上回り、逆に純輸出・在庫投資がGDPの足を引っ張った計算になる。
これは、見かけの成長率が鈍化したように見えても、民間需要そのものはむしろ加速していた可能性を示す。技術ノートによれば、住宅投資は「改修(improvements)」を中心に上方修正されており、耐久財消費や設備投資と合わせて、家計・企業の支出意欲が広範に強まっていたことがうかがえる。
ただし、RFSPDPも単一四半期の変動が大きい指標であり、在庫・純輸出のノイズを除いても、住宅投資や耐久財消費のボラティリティは残る。1四半期の急伸を長期トレンドと断定するのは時期尚早である。
産業別寄与度——不動産・情報・金融が牽引
産業別グロスアウトプットで見る成長の温度差
寄与度データの背後にある「実質グロスアウトプット(Real Gross Output)」を見ると、産業ごとの成長率の差がより鮮明になる。第2四半期の実質グロスアウトプットは全体で5.0%増、内訳はサービス業6.0%、財生産業3.0%、政府2.6%と、サービス業の伸びが際立つ。
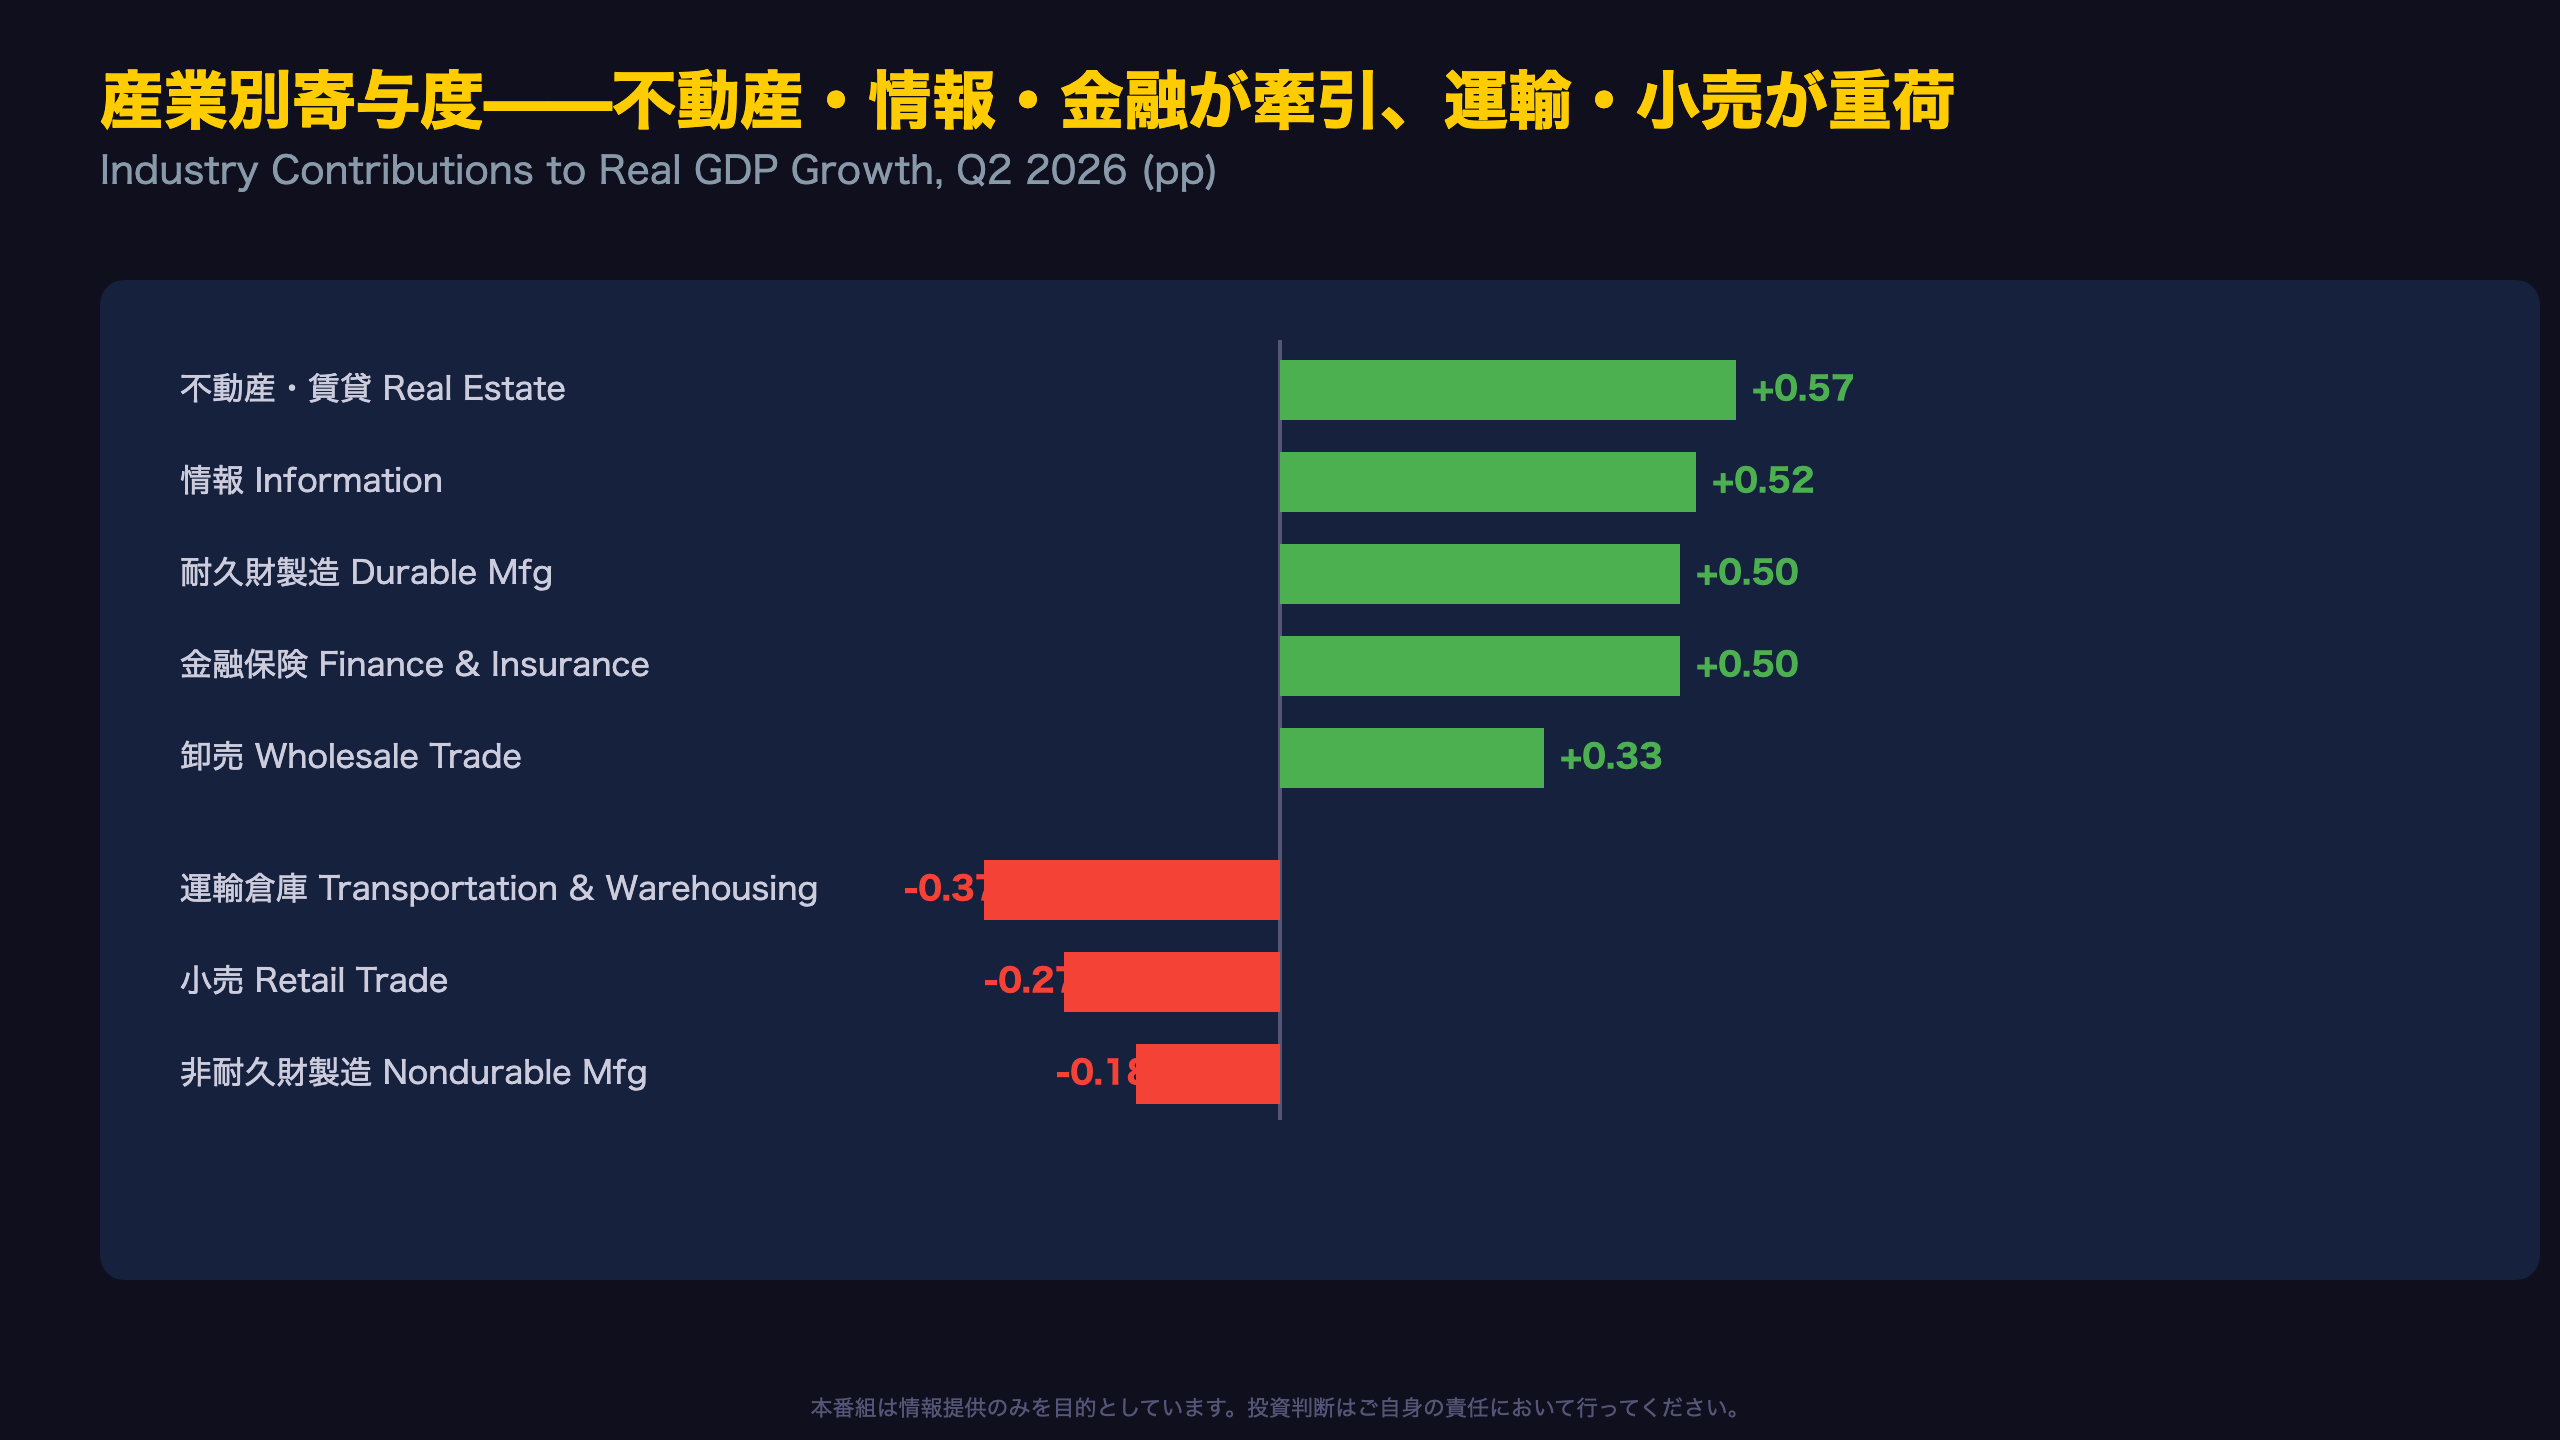
産業別寄与度の上位は不動産・賃貸業(0.57pt)、情報(0.52pt)、耐久財製造業(0.50pt)、金融保険業(0.50pt)。一方、運輸倉庫業(-0.37pt)、小売業(-0.27pt)が主要な押し下げ要因となった。
小売業のマイナス寄与は特に注目に値する。個人消費全体は増加している中で、小売業という産業の付加価値は減少している。これは、消費支出がモノの購入からサービス消費(医療・娯楽等)へとシフトしている可能性、あるいは小売業者のマージン圧縮が生じている可能性を示唆するが、単一四半期のデータからどちらが主因かを断定することはできない。
次回のGDP by industry統計は、この構図が定着するのか一時的なのかを見極める材料となる。
物価は高止まり、企業収益は急拡大
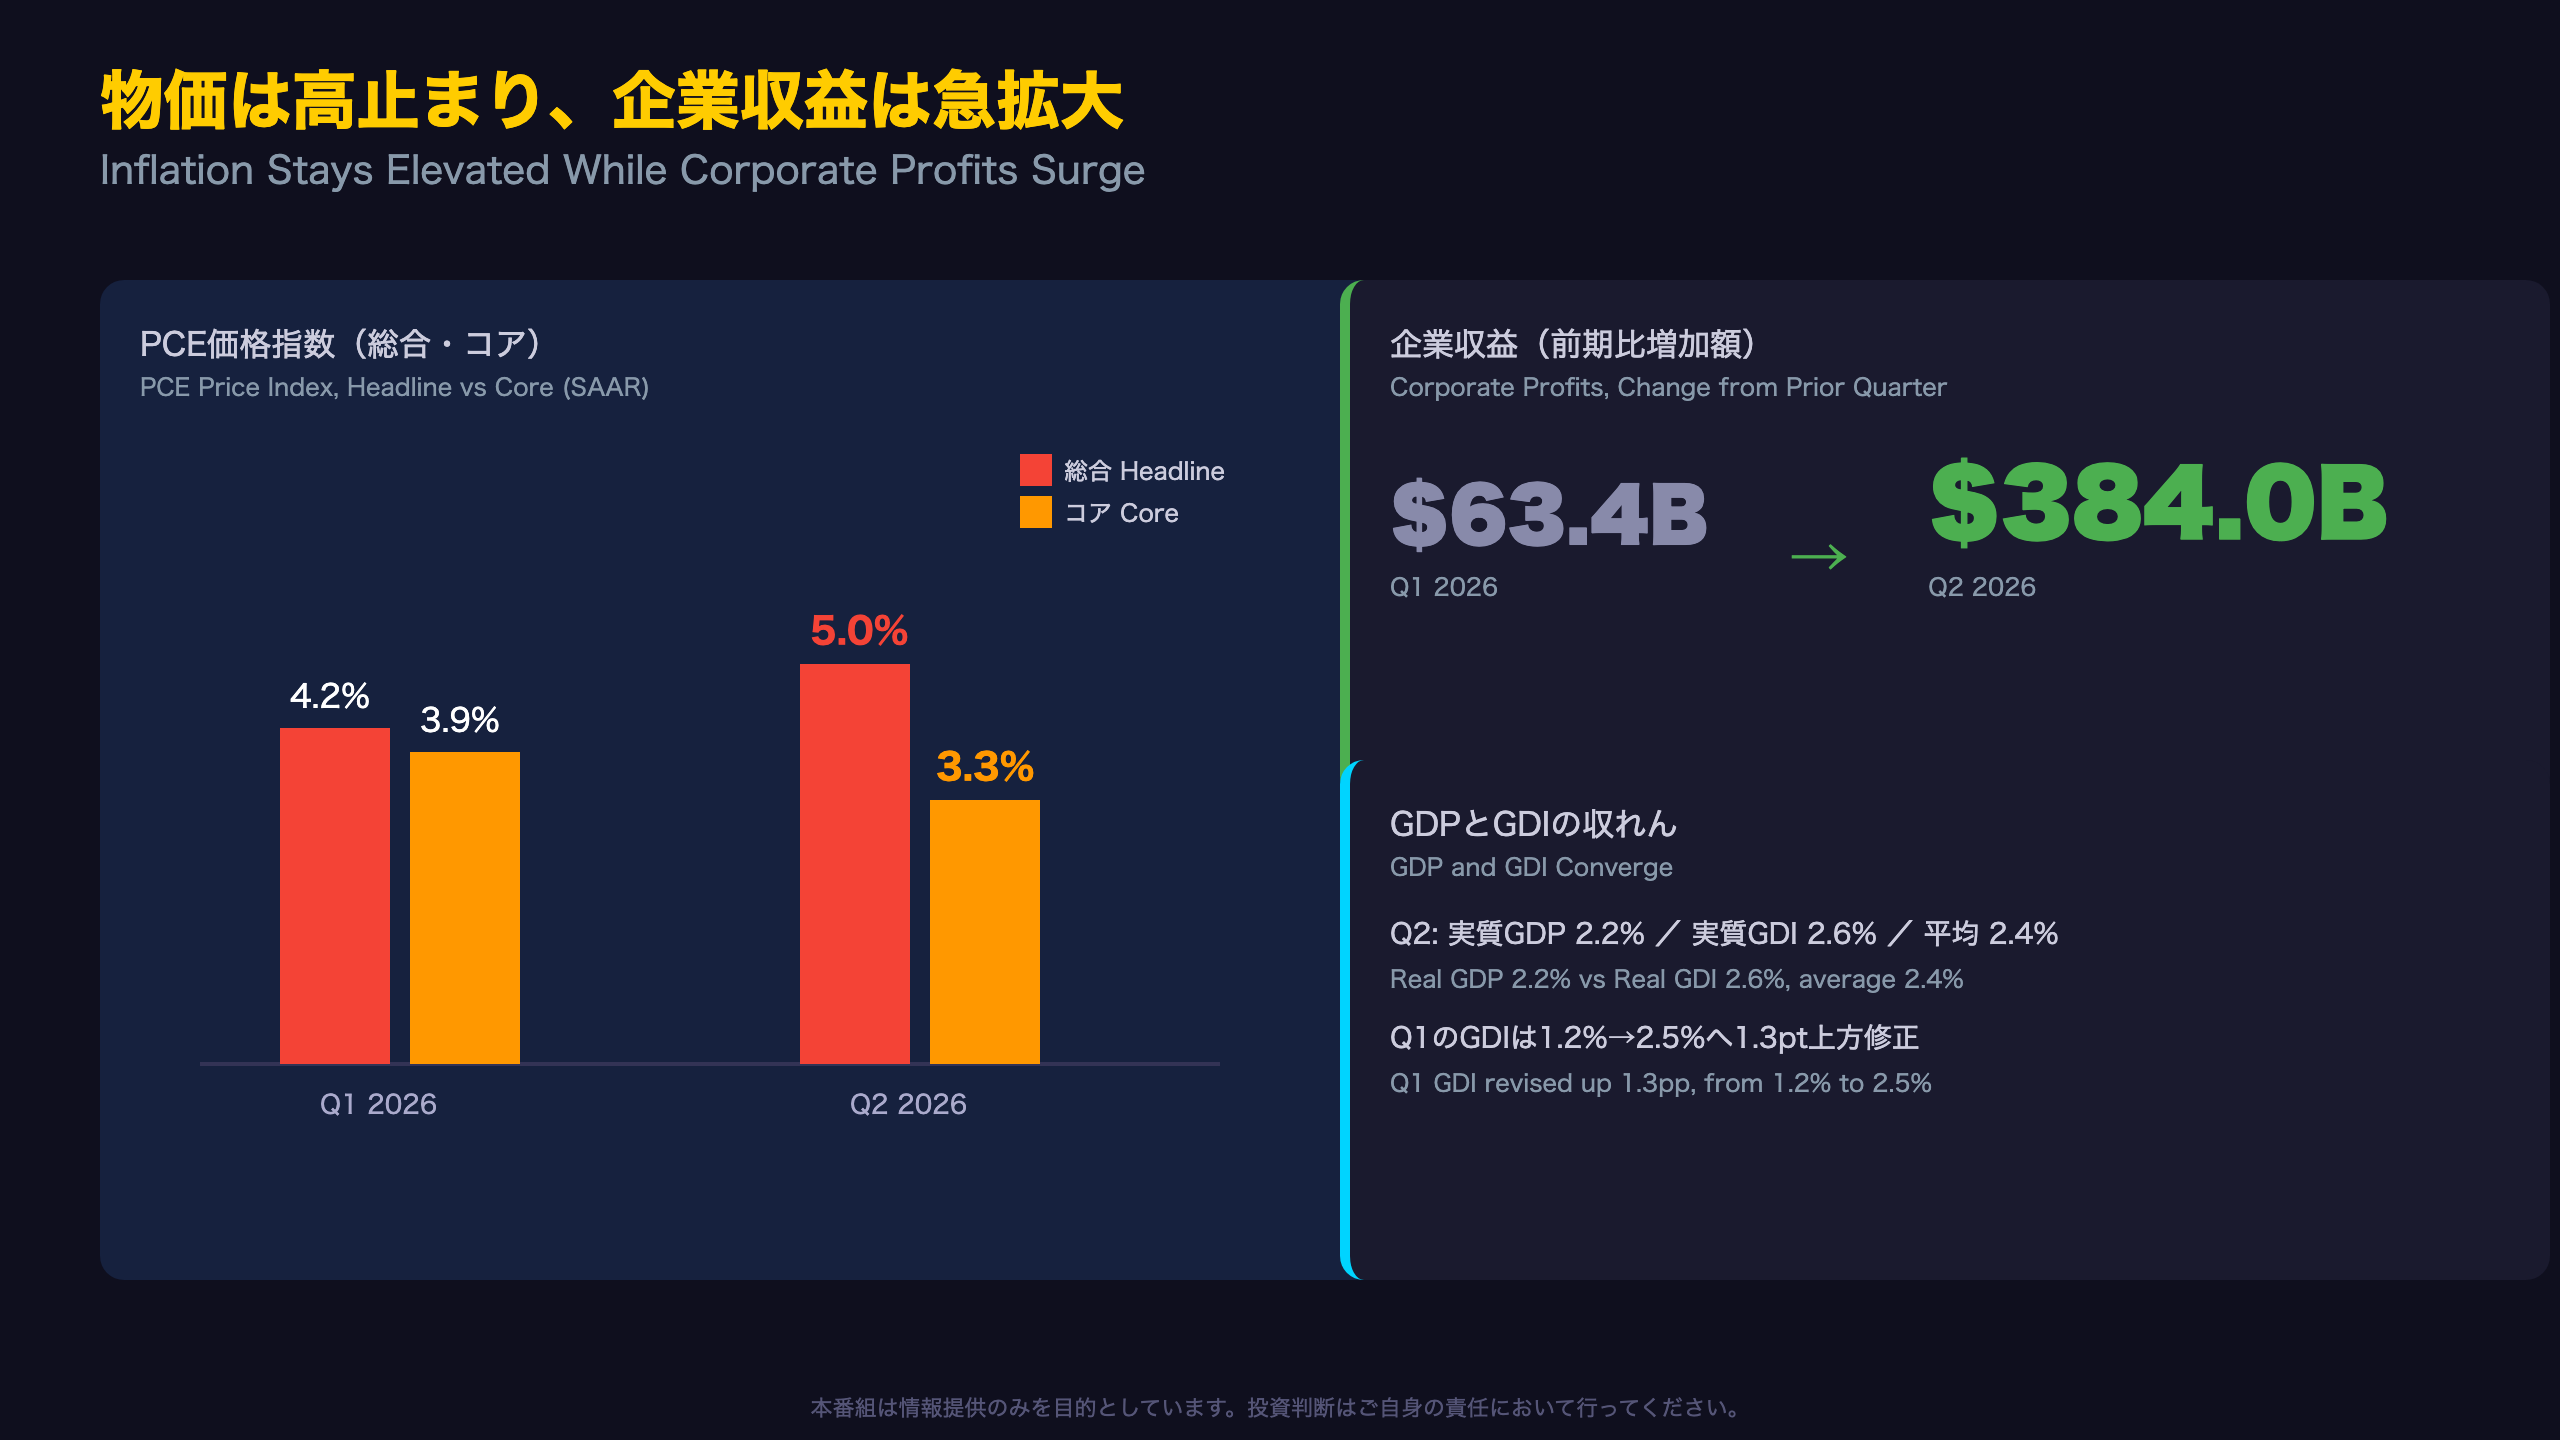
GDIの大幅改定が示す「統計の質」
見落とされがちだが、第1四半期のGDI(実質国内総所得)は1.2%から2.5%へ、1.3ポイントという極めて大きな上方修正を受けた。主因はBLSの雇用四半期センサス(QCEW)による新しい賃金データの反映で、雇用者報酬の推計精度が向上したことによる。
GDPとGDIは理論上一致するはずの指標だが、統計上の誤差(統計的不突合)によりズレが生じる。第2四半期はGDP2.2%に対しGDI2.6%とやや上回るが、この程度の乖離は正常範囲内と考えられる。両指標の平均は2.4%で、単一指標より景気の実勢に近いとされる。
企業収益は第2四半期に3840億ドル増と、第1四半期の634億ドル増から急拡大。第1四半期の値も1100万ドル下方修正されている点には留意したい。収益の急拡大は、名目GDPの伸び(8.5%)や価格指数の高止まりとも整合的であり、企業がインフレ環境下でも価格転嫁力を維持している可能性を示唆する。
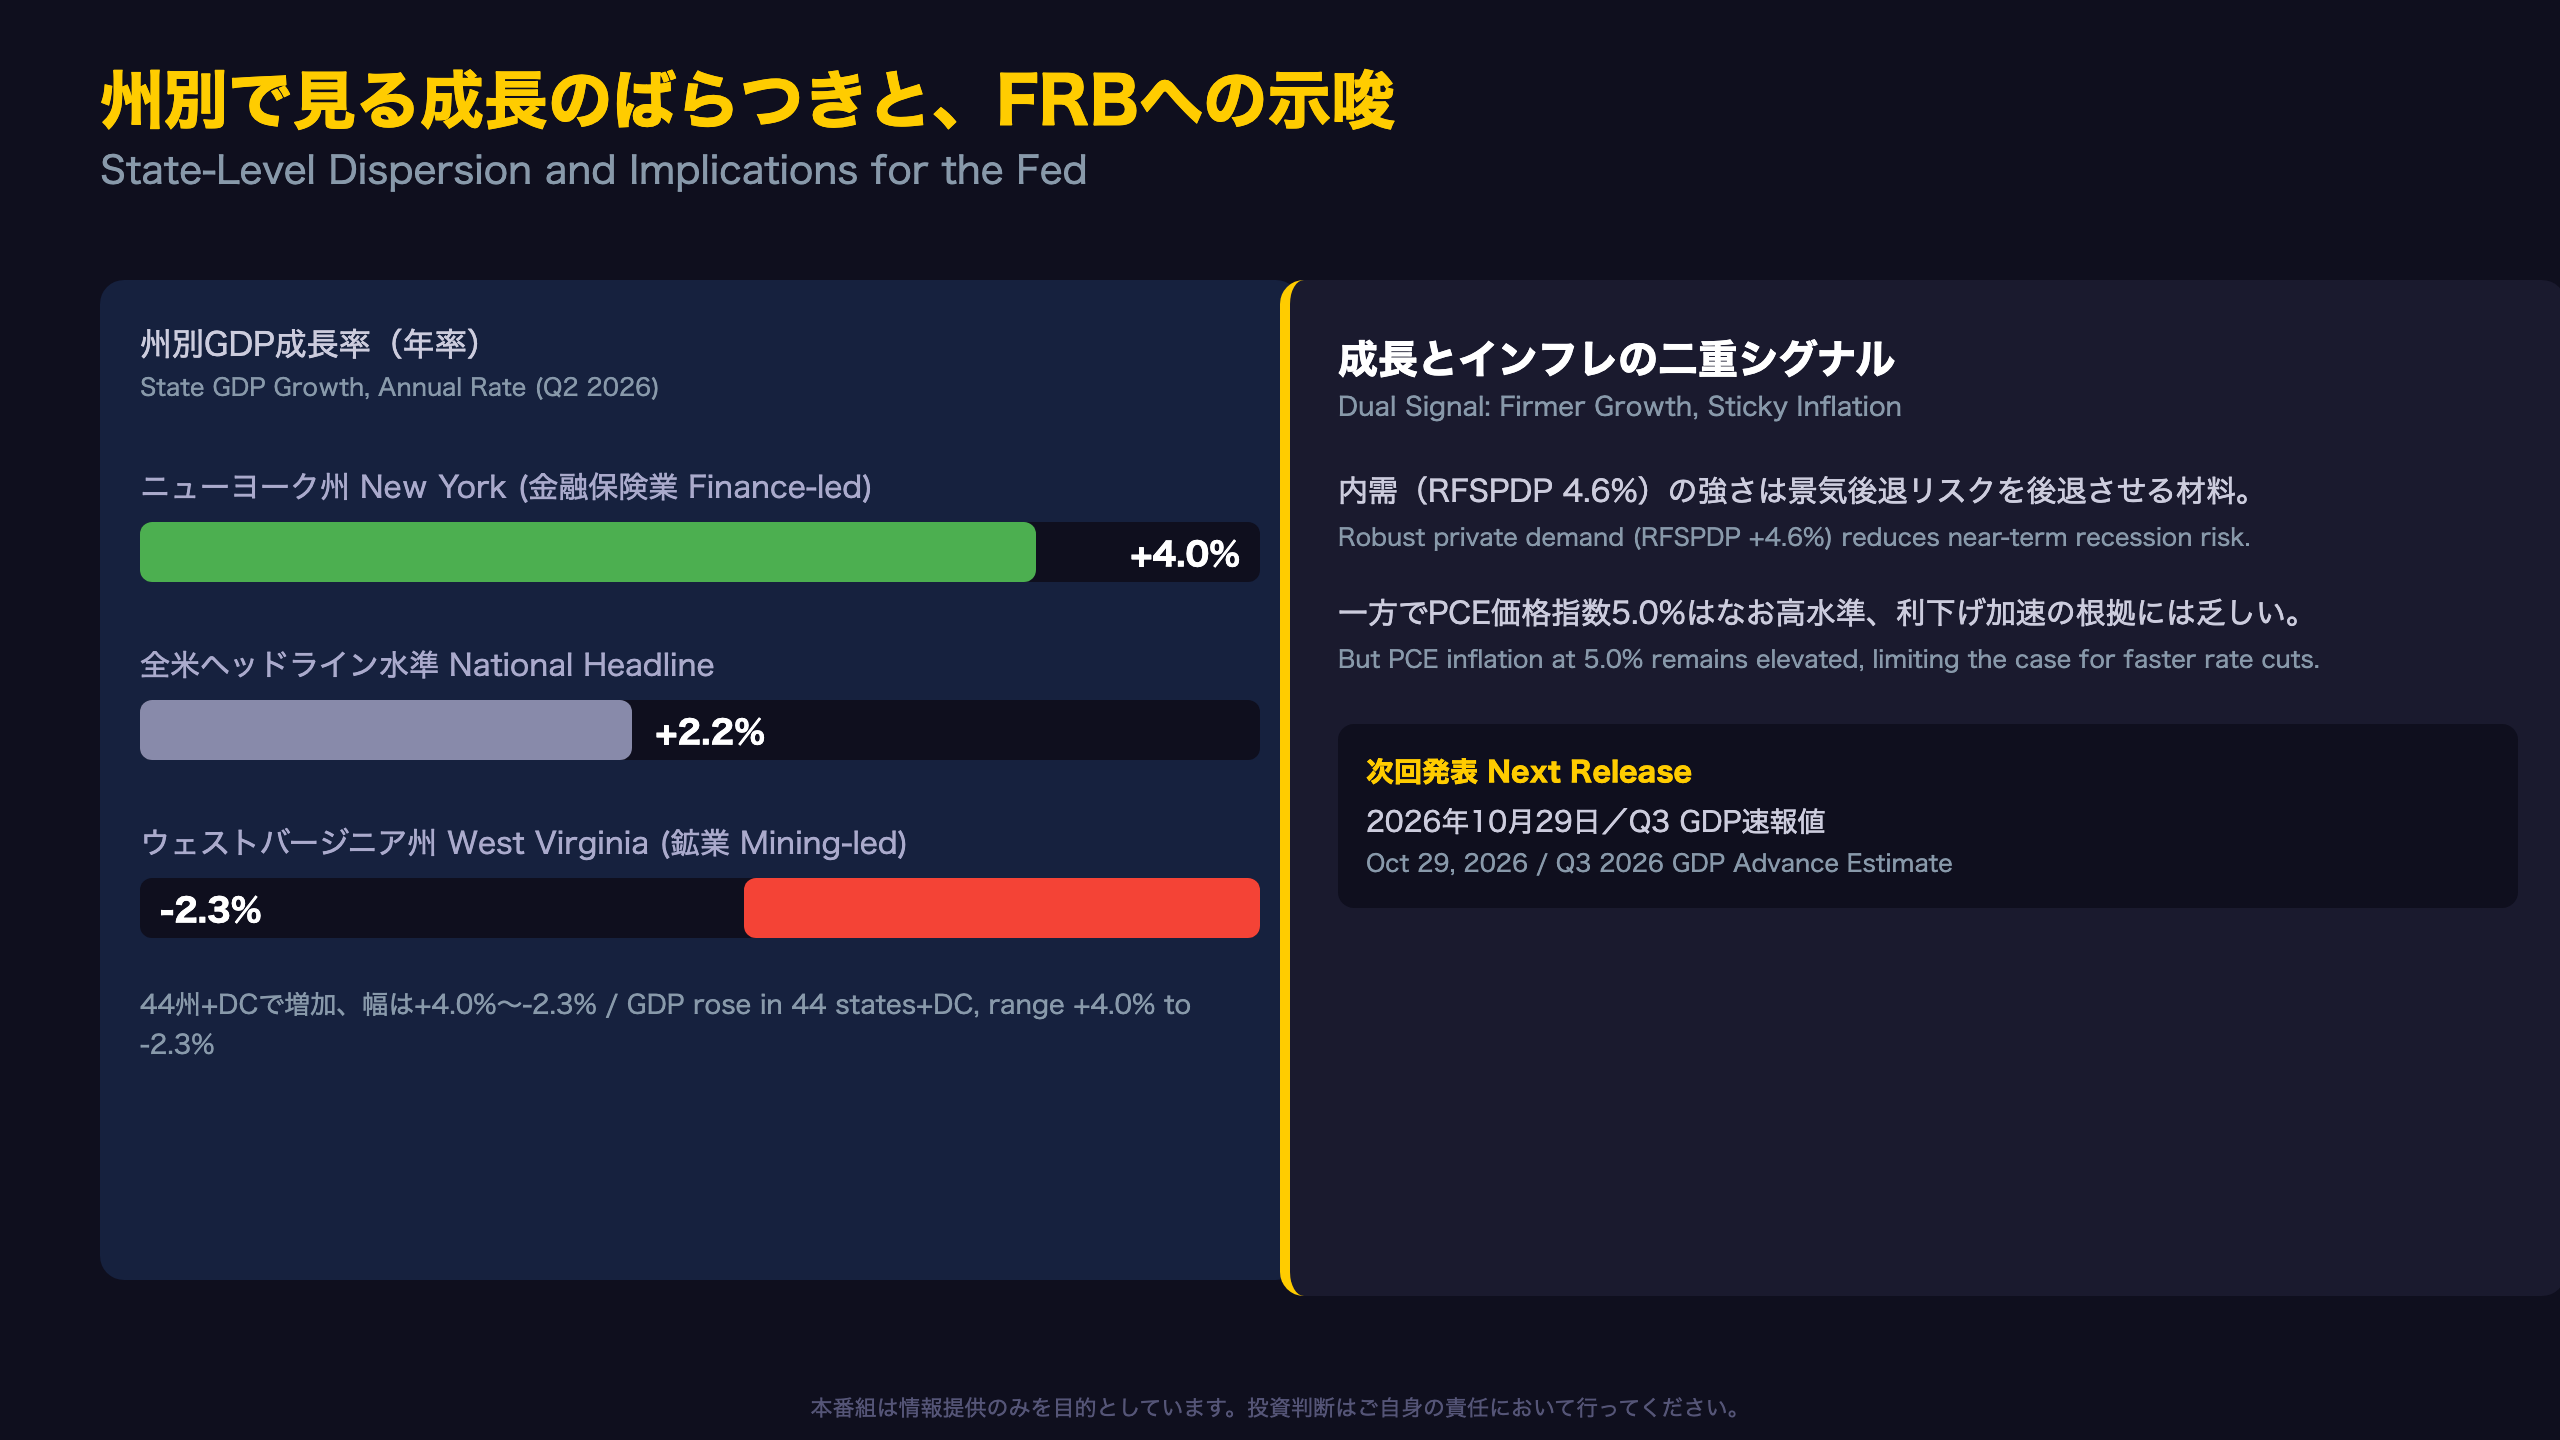
州別で見る成長のばらつきと、FRBへの示唆
州別PCEに見る消費構造——医療と住宅がけん引
2025年の州別個人消費支出(PCE)は全体で5.3%増加し、16分類中14分類で増加した。フロリダ州が7.0%増で首位、カリフォルニア州が4.2%増で最下位という結果になった。
“Health care and housing and utilities were the leading contributors to the increases in PCE in most states, including Florida.”
医療・住宅光熱費という必需的支出がPCE増加のけん引役になっている点は、インフレによる名目支出増(価格要因)と、高齢化・住宅コスト上昇という構造要因の両方が影響している可能性がある。単年データのみからどちらの影響がより大きいかを断定することはできない。
個人所得面では、49州とコロンビア特別区で増加し、ウィスコンシン州が6.4%増で最大、ノースダコタ州が-4.2%で唯一の減少州となった。州別のばらつきは、金融保険業(ニューヨーク州)と鉱業(ウェストバージニア州・ワイオミング州)という産業構成の違いが色濃く反映された結果である。
次回10月29日発表の第3四半期GDP速報値では、輸入増加の持続性と設備投資の勢いが焦点となる。
製作費大公開
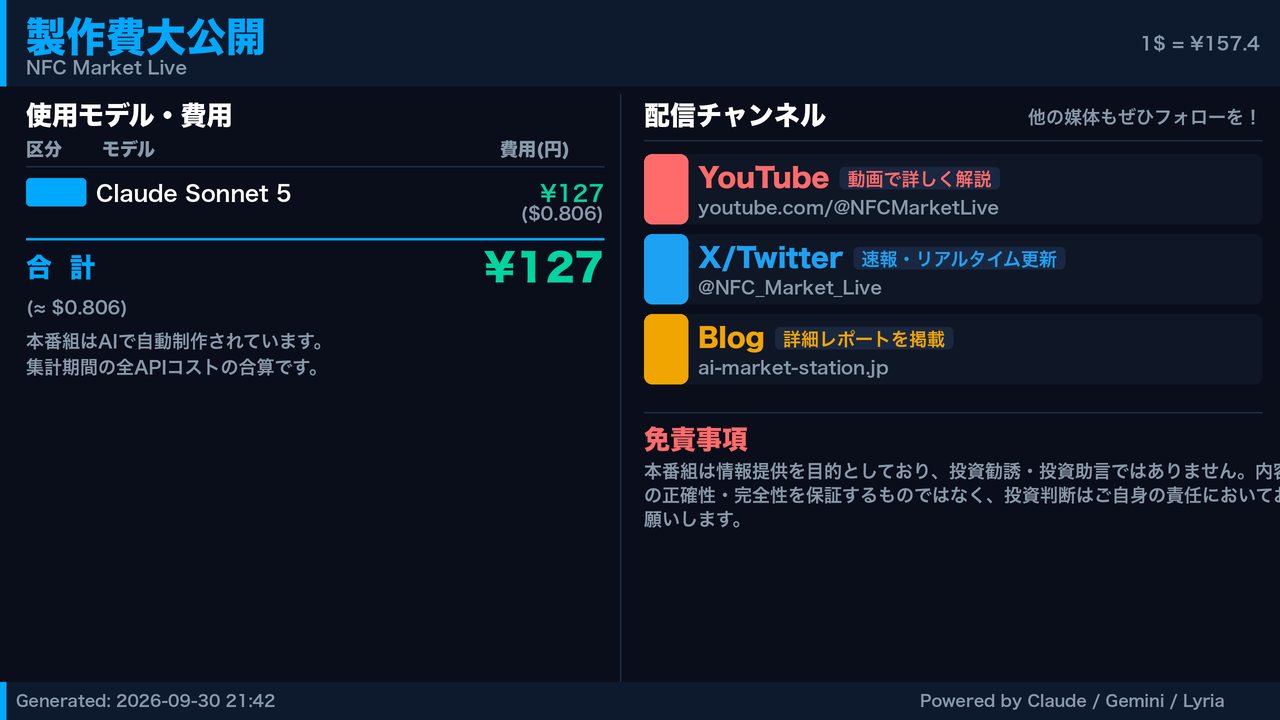
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 33,607 | 74,778 | ¥128 |
| TTS | Gemini 2.5 Flash TTS | 6,110 | 14,887 | ¥24 |
| TTS | Gemini 3.1 Flash TTS | 1,904 | 3,489 | ¥11 |
| BGM | Lyria 3 Pro | 256 | 25,812 | ¥13 |
| X | コンテンツ作成 (返信) | 5,218 | – | ¥16 |
| X | ポスト作成 | 907 | – | ¥7 |
| 合計 | ¥199 |
為替レート: 1 USD = 157.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。