📺 動画で詳細な解説を見る
📄 一次資料(出典)
米国労働省(DOL)— 新規失業保険申請件数
https://www.dol.gov/newsroom/releases/eta/eta20260903
米国エネルギー情報局(EIA)— 週間石油状況レポート
https://www.eia.gov/petroleum/supply/weekly/pdf/highlights.pdf
連邦準備制度理事会(FRB)— H.4.1 バランスシート
https://www.federalreserve.gov/releases/h41/current/h41.htm
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-05 07:12)
米国経済の最新分析。📊今週の米国マクロ3指標を徹底解説。 新規失業保険申請は20.6万件で歴史的低水準を維持し、労働市場の底堅さを示しました。📈 一方でFRBのリバースレポ「その他」残高は週平均5.25億ドルまで枯渇、財務省一般口座の積み増しが準備預金を前年比2872億ドルも圧迫しています。⚠️ エネルギー市場は…
今週のアルティメット・サマリー
今週のマクロ3点セット、何が読み取れるか
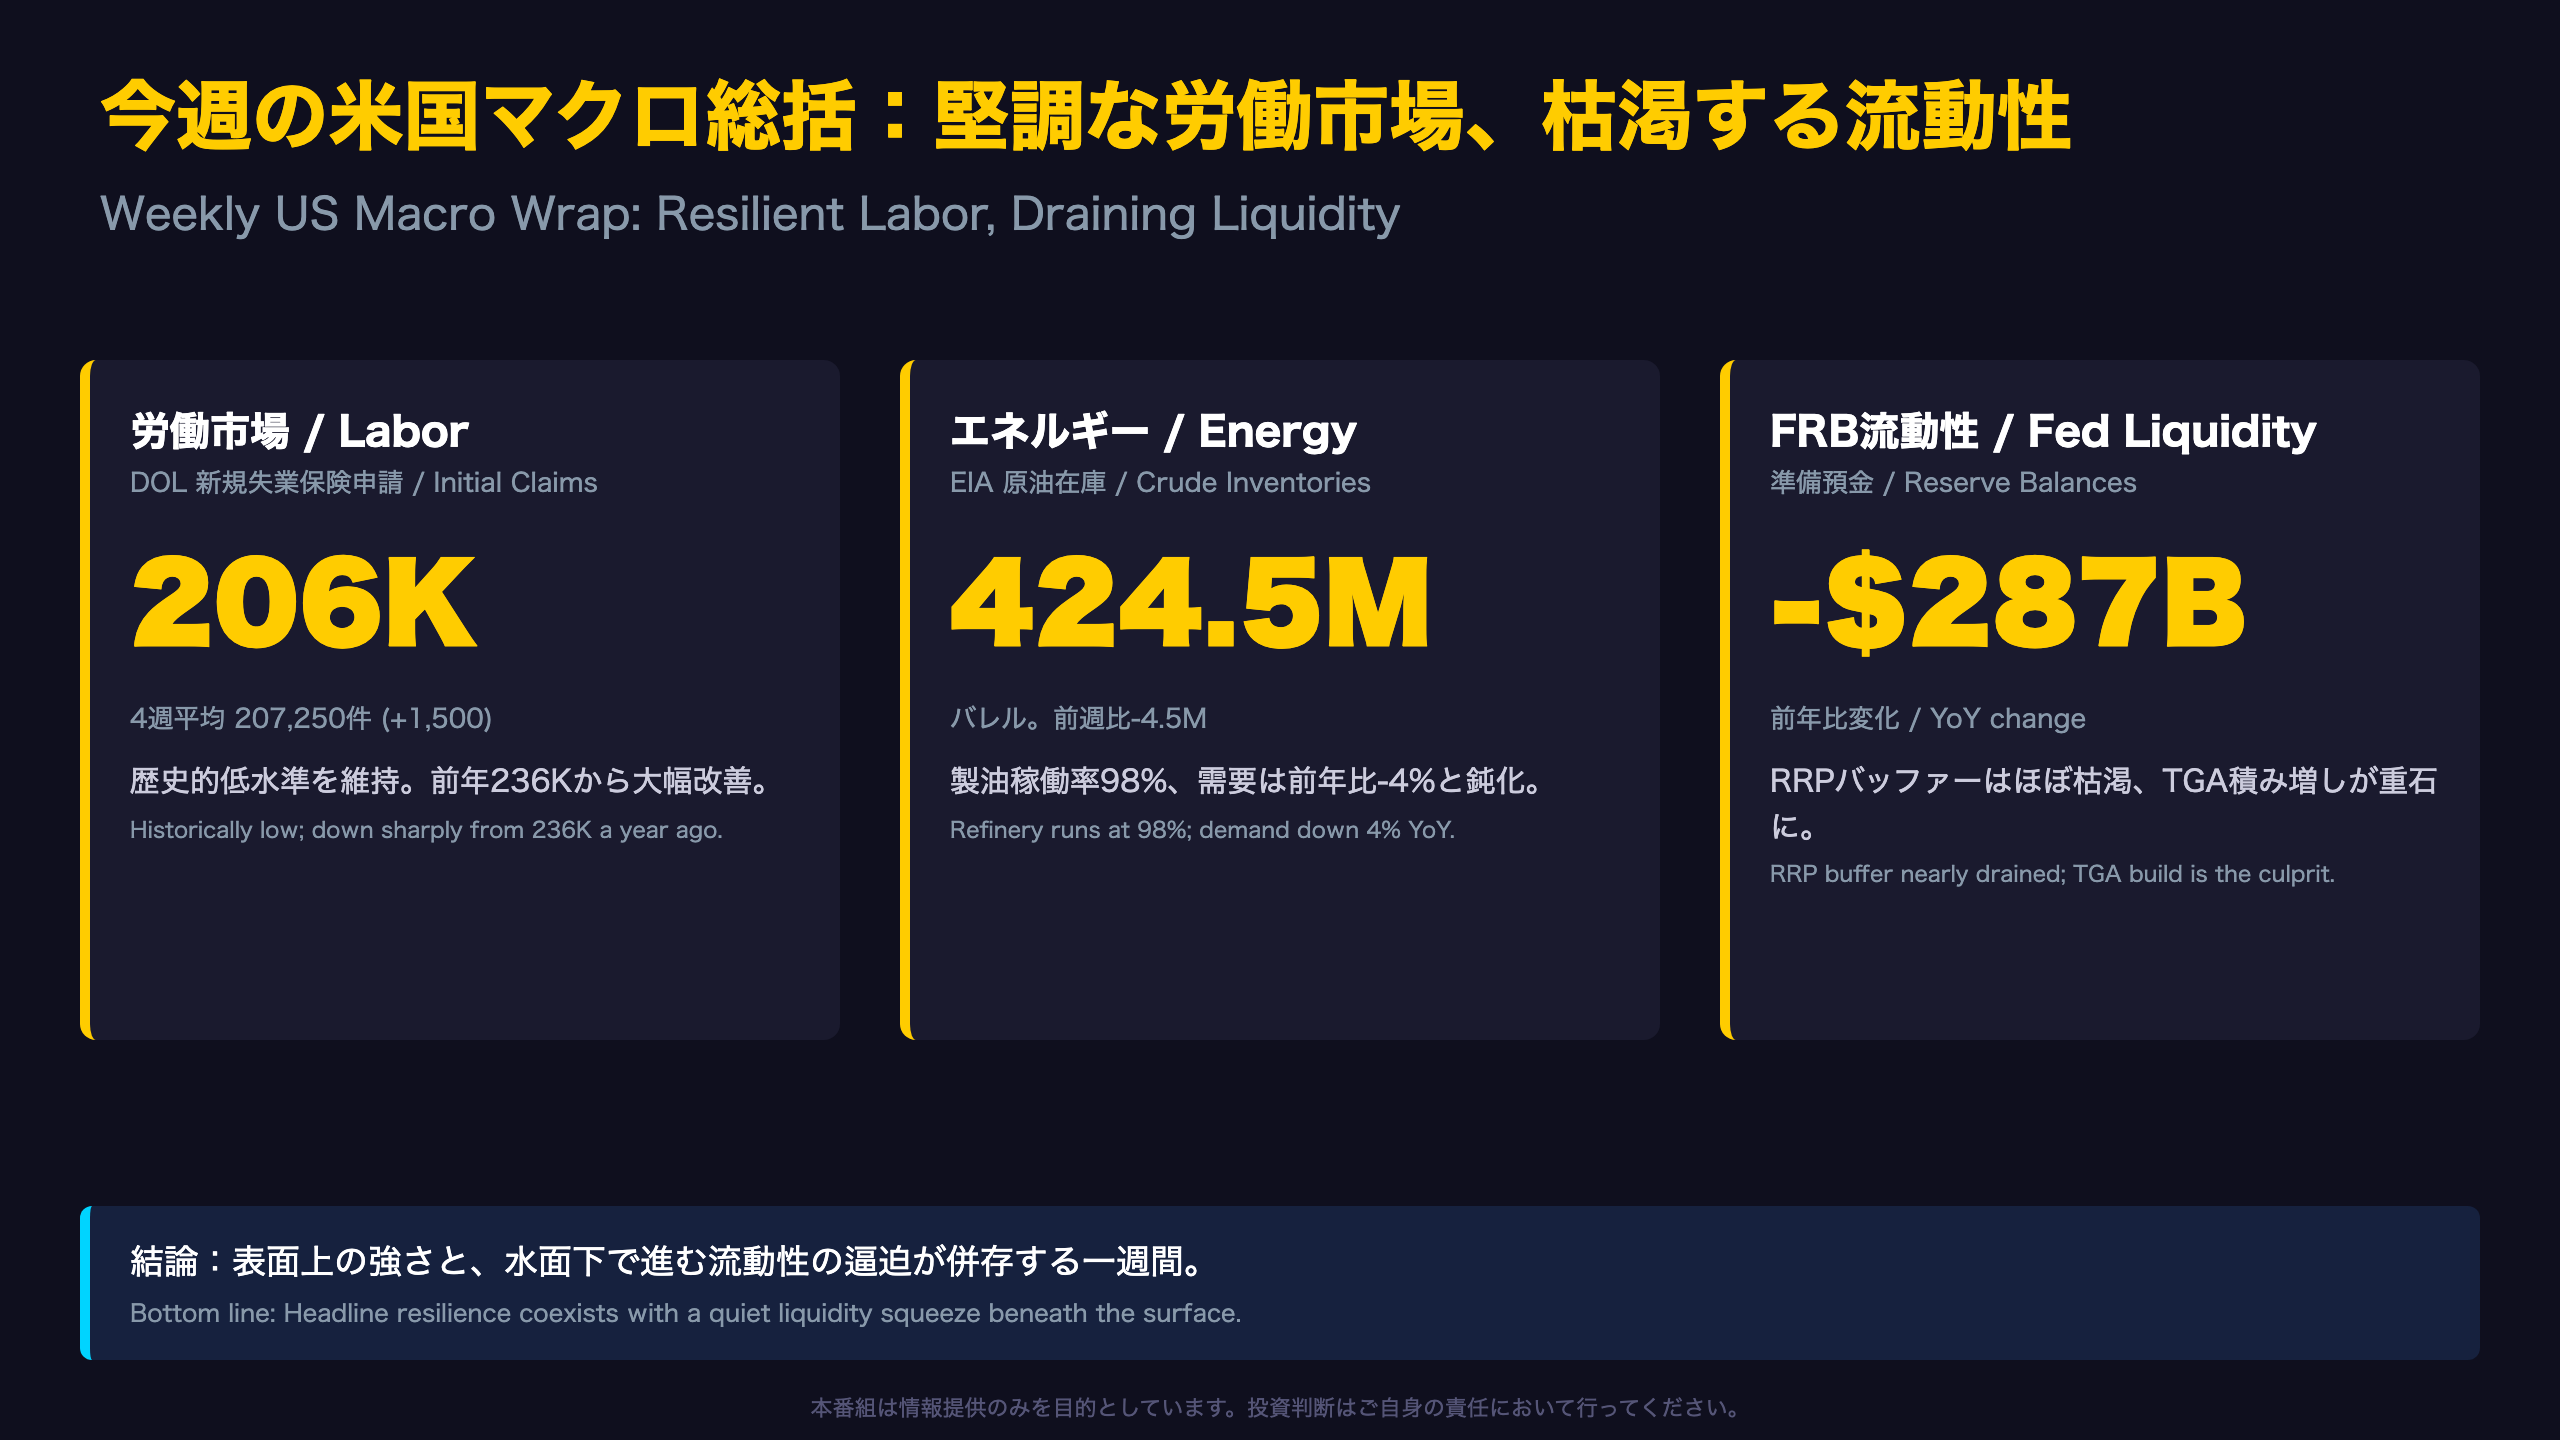
DOLの新規失業保険申請、EIAの週間石油統計、FRBのH.4.1バランスシート——この3つを並べると、米国経済の「今週のスナップショット」が浮かび上がる。
時系列で見ると:
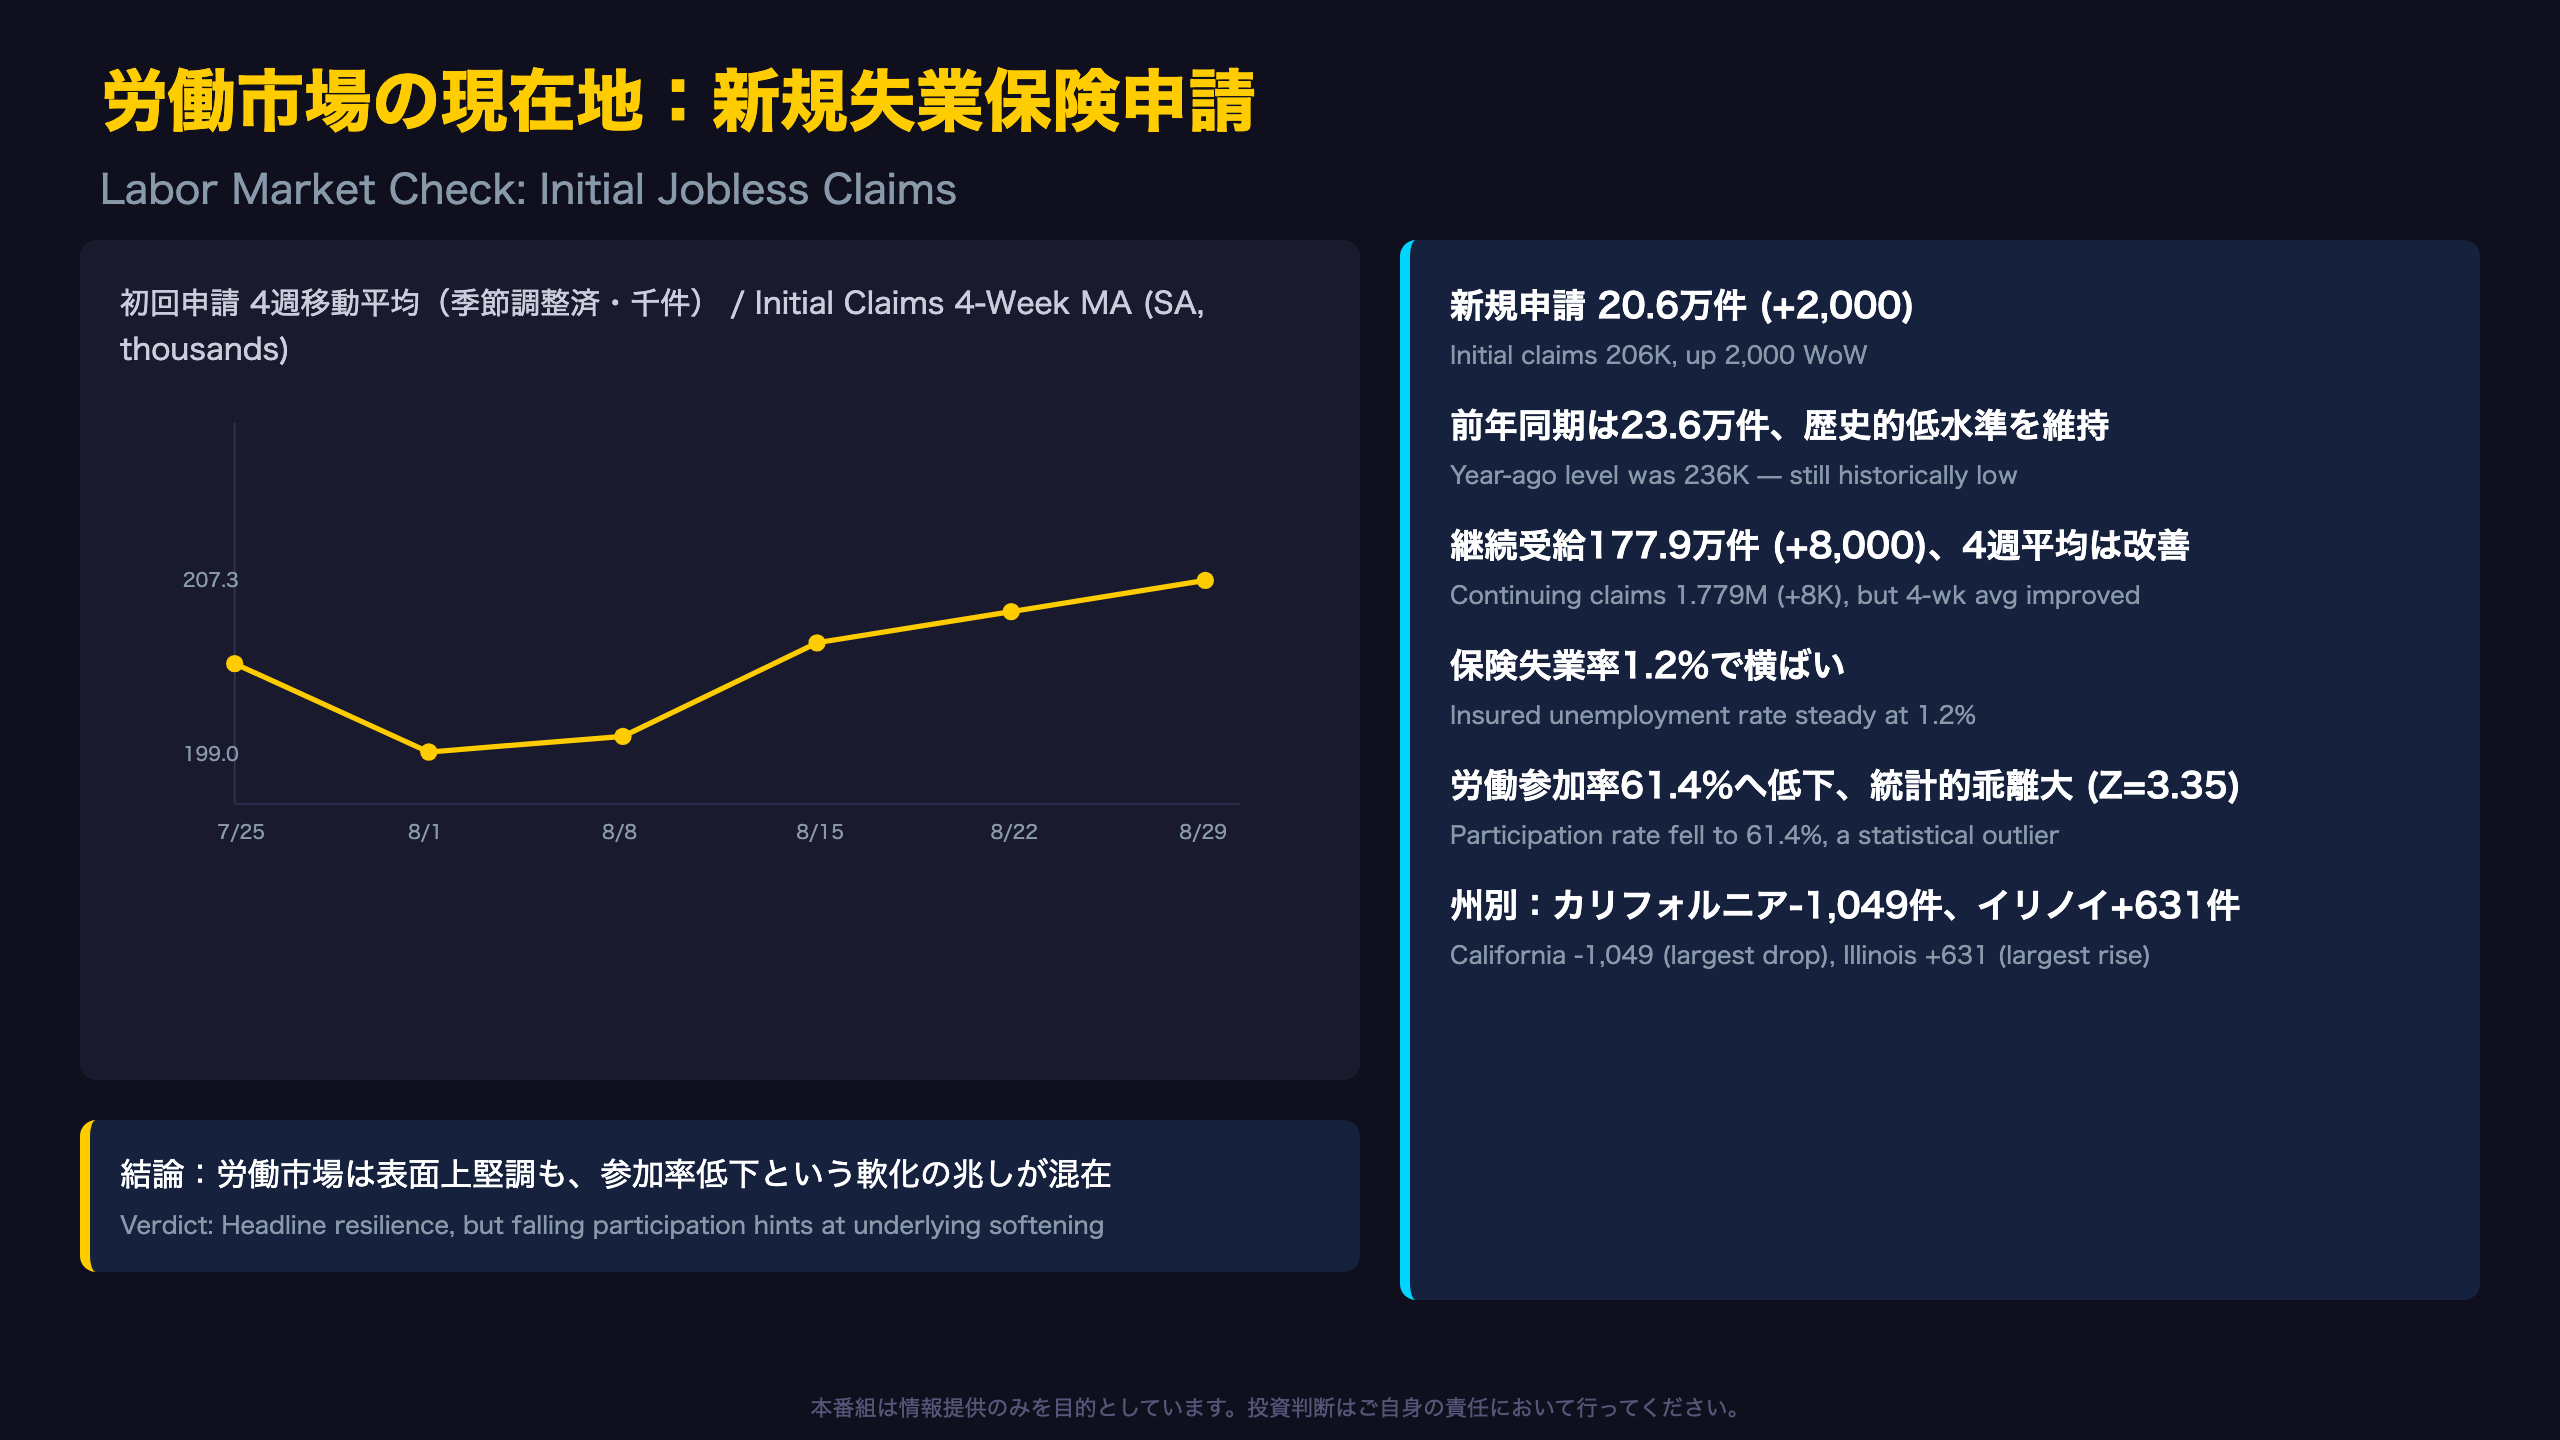
– 新規失業保険申請の4週移動平均は207,250件。2025年8月の230,500件からは着実に低下しており、直近1年で最も落ち着いた水準にある。
– 一方、FRBの準備預金残高は前年同週比で2,872億ドル減少。同じ期間にリバースレポ(その他)は週平均5.25億ドルまで枯渇し、かつてのバッファー機能をほぼ失った。
H.4.1原文は\”Reverse repurchase agreements … Others\”の週平均を525百万ドルと記載。1年前は538億ドル規模のバッファーがあったことを踏まえると、この枯渇ペースは無視できない。
異なる解釈:
強気筋は「労働市場の底堅さがソフトランディングシナリオを支持する」と読む。一方、弱気筋は「参加率61.4%への低下や政府部門雇用の減少(月間5.3万人減)が示す通り、統計の裏側では構造的な軟化が進行中」と警戒する。
次回のFOMCや雇用統計との連関は最終スライドで総括する。
労働市場の現在地(DOL詳細)
数字の背後:参加率という「隠れた変数」
DOLの週次データだけを見れば「労働市場は堅調」という評価で終わりがちだ。しかし、労働参加率は61.4%まで低下しており、これは直近のレジーム基準(62.376%)からZスコアで3.35という大きな乖離を記録している。参加率の低下は失業保険を申請しない「労働市場からの退出」を意味する場合があり、新規申請件数だけでは捉えきれない構造変化を示唆する。
州別に見ると:
保険失業率の高い州はニュージャージー州とプエルトリコの2.6%、ロードアイランド州2.2%、マサチューセッツ州2.1%——いずれも東海岸に偏在しており、地域差が続いている。
政府部門の動き:
政府部門雇用は月間5万3000人減少しており、レジーム重心(+2万4865人)から大きく乖離した水準(Z=2.62)にある。政府部門の人員削減が続いていることが、労働参加率低下の一因となっている可能性がある。
ただし、これらは単月・特定指標に基づく傾向であり、来月以降の推移を確認する必要がある。
エネルギー需給の現在地(EIA詳細)
季節性で読み解くエネルギー需給
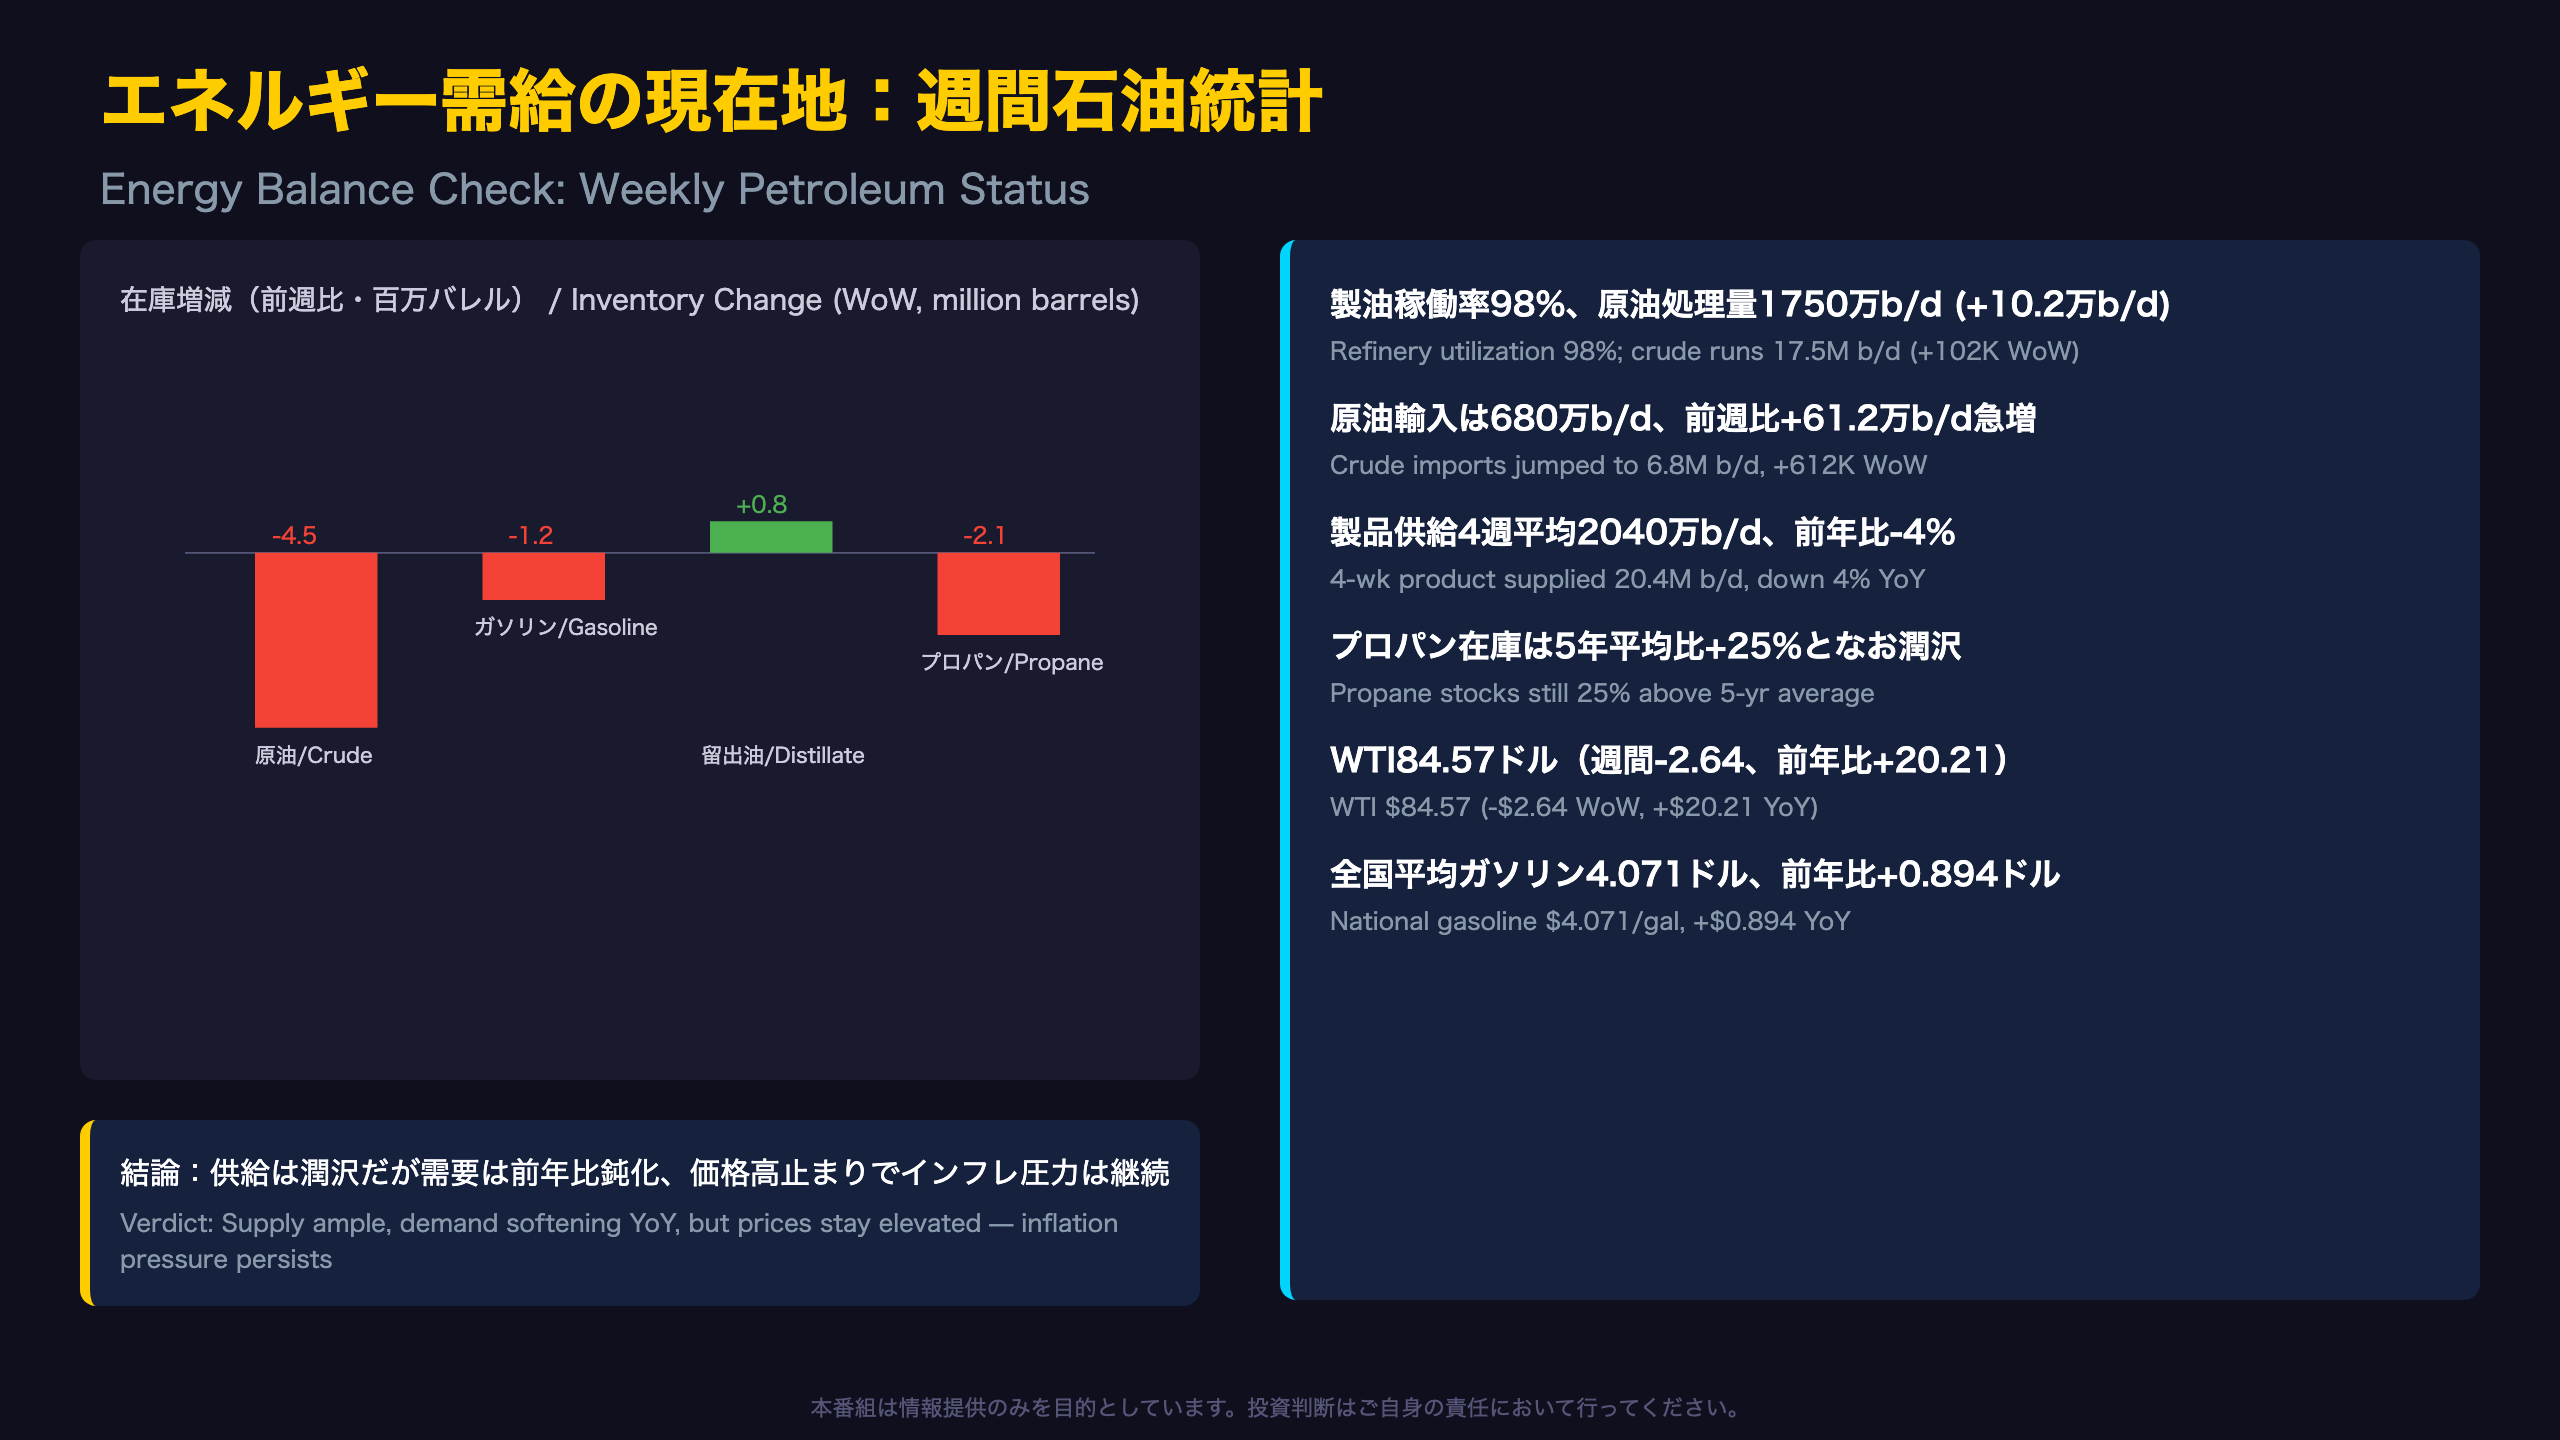
8月末は夏のドライビングシーズン終盤にあたり、例年ガソリン需要はピークアウトする時期。今回のガソリン在庫減少(-120万バレル)は季節要因も反映している可能性がある。
プロパン在庫の対照的な動き:
プロパン/プロピレン在庫は210万バレル減少したものの、5年平均比では+25%と大幅な積み増し水準を維持している。冬季暖房需要期を控えたビルドが進んでいる証左であり、留出油(暖房油)の-14%という不足感とは対照的な構図だ。
原油輸入の急増:
原油輸入は前週比+61.2万バレル/日の680万バレル/日に急増、4週平均も前年比+2%。輸入増は在庫取り崩しペースを緩和する方向に働く。
製品供給の内訳(4週平均・前年比):
– ガソリン: -2%
– 留出油: -6%
– ジェット燃料: -1%
留出油の落ち込みが目立ち、物流・製造業の燃料需要鈍化の一因となっている可能性がある。ただし単月データであり、来週以降の推移を注視する必要がある。
FRB流動性の現在地(H.4.1詳細)
バランスシートの中身:QTは止まっているのか
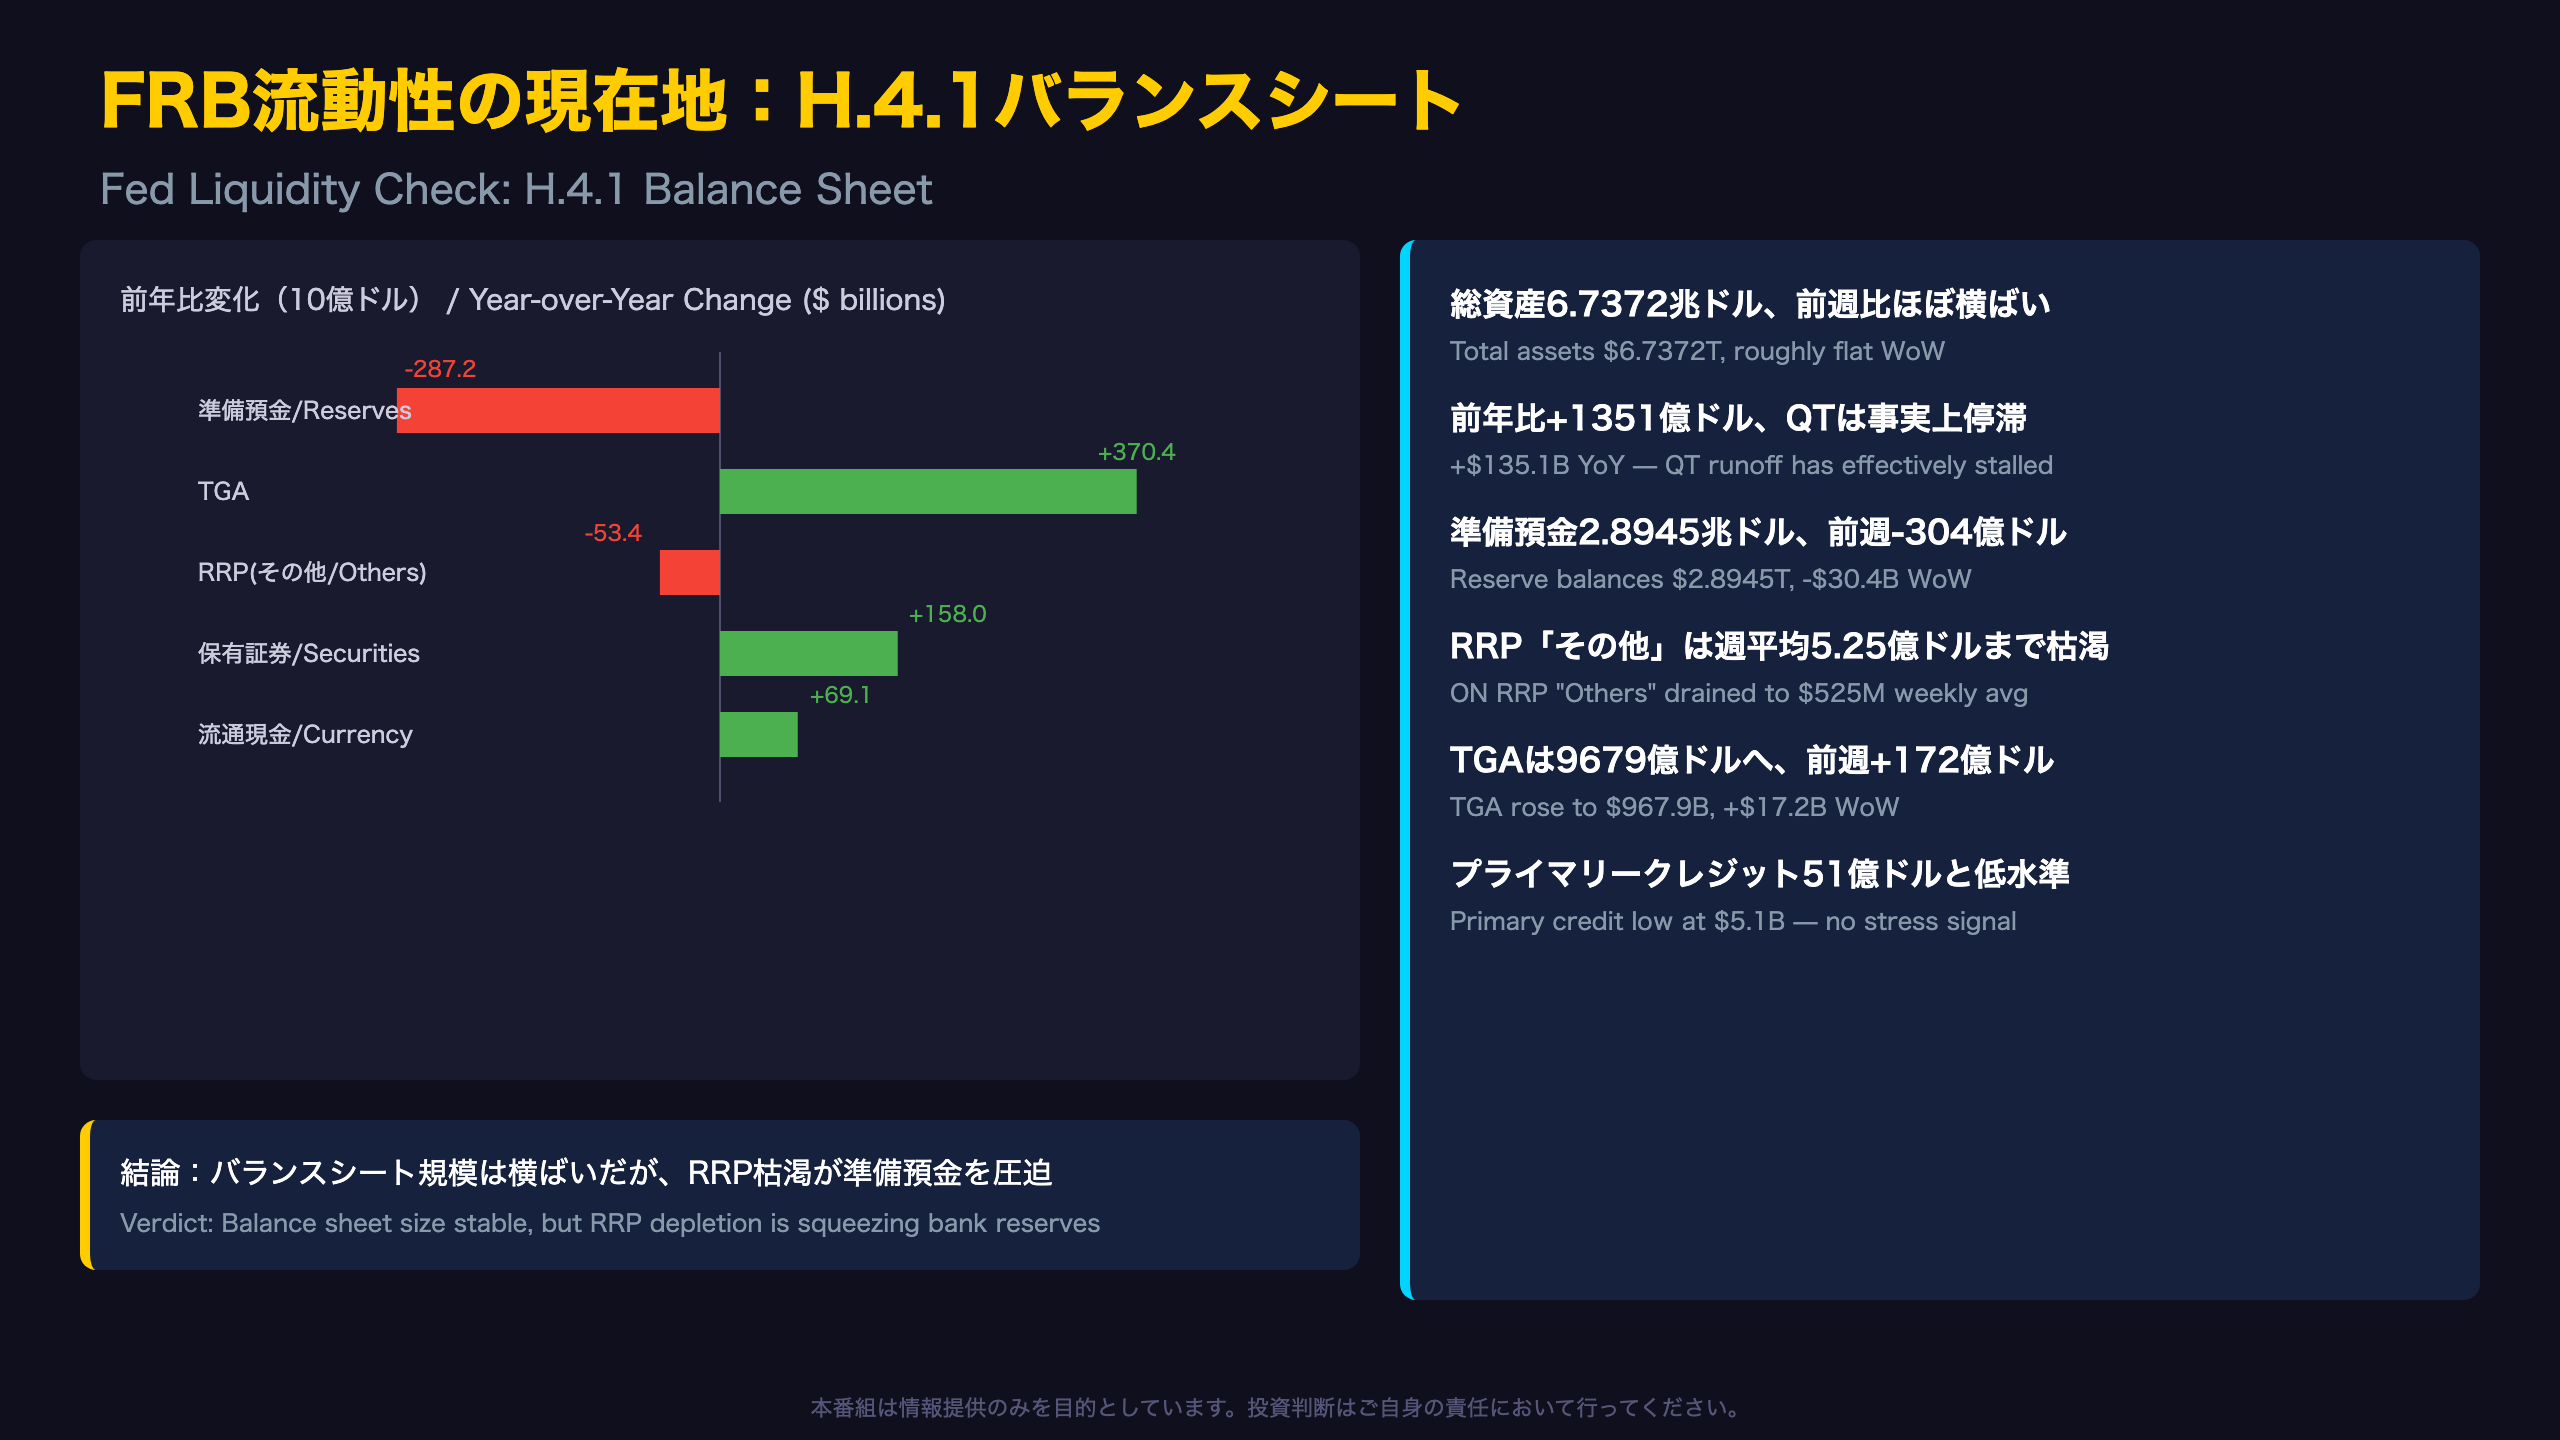
総資産が前年比で増加に転じているという事実は、表面的な「QT継続」という一般的な理解とは異なる構図を示す。
保有証券の内訳(前年比):
– 米国債: +3473億ドル
– MBS: -1893億ドル
MBSの償還・売却が進む一方、その資金の一部が米国債買い入れに再投資されている可能性を示唆する。これは、FRBが過度な準備預金の急減を避けるための「バランスシート正常化」の一環である可能性がある。
流動性ストレスの有無:
プライマリークレジット(連銀貸出)残高は51億ドルとなお低水準であり、2019年9月のレポ市場混乱時に見られたような急激な借入増加の兆候は今回のデータには見られない。
H.4.1原文: \”Reserve balances with Federal Reserve Banks 2,894,531 – 30,405 – 287,170\”。前年同期比2872億ドル規模の準備預金減少は、リバースレポという緩衝材が消失した結果として増幅されている可能性がある。
注視点: RRPバッファーが枯渇した状態でTGAの積み増しが続けば、短期金利(SOFR等)への上昇圧力が強まる可能性がある。ただし、現時点でプライマリークレジット残高に急増の兆候はない。
ストラテジスト総括:3指標の連関と来週の注目シナリオ
3指標のクロスカレント:来週への視点
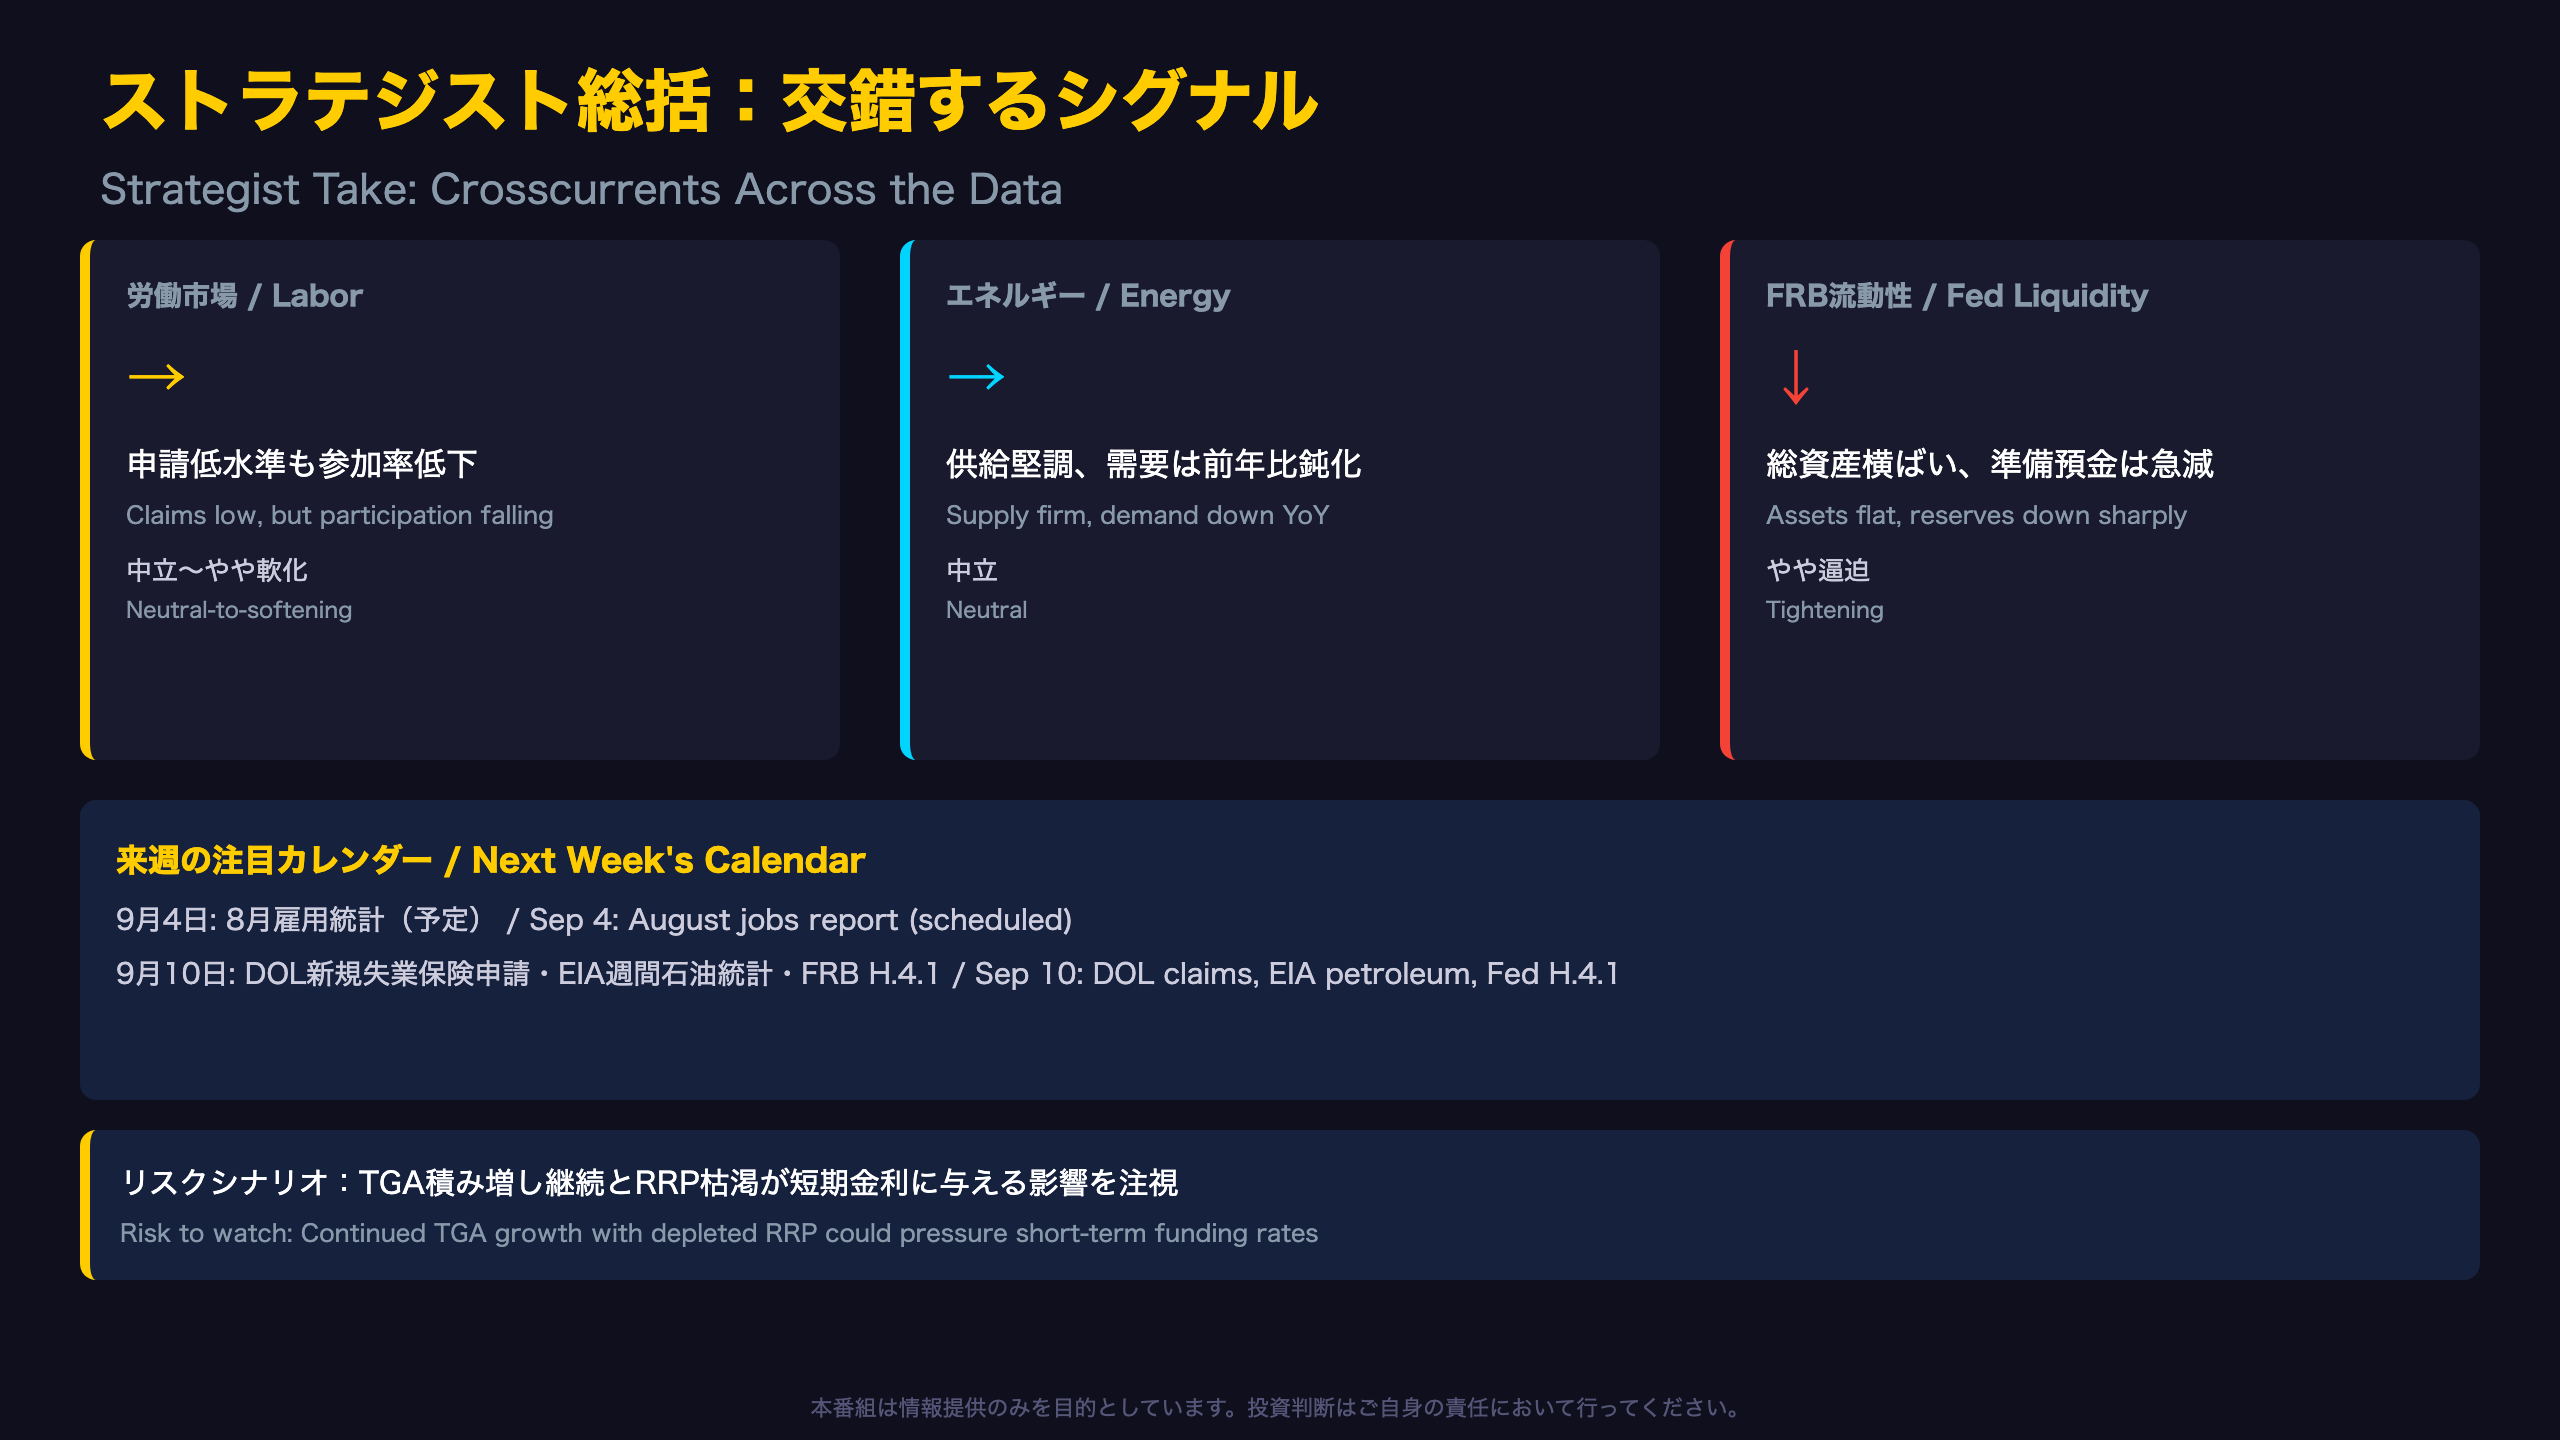
今週のデータを俯瞰すると、単一方向のストーリーではなく「強弱の交錯」が特徴的だ。
| 指標 | シグナル | 評価 |
|---|---|---|
| 労働市場 | 申請件数は低水準、参加率は低下 | 中立〜やや軟化 |
| エネルギー | 供給堅調、需要は前年比鈍化 | 中立 |
| FRB流動性 | 総資産横ばい、準備預金は大幅減 | やや逼迫 |
リスクシナリオ:
1. TGAの積み増しがさらに進行し、RRPバッファーが枯渇したままの状態が続けば、短期金利(SOFR)へ上昇圧力がかかり、2019年9月のレポ市場混乱に類似した資金繰りイベントが再燃するリスクがある。
2. 労働参加率の低下が数ヶ月継続すれば、失業率の見かけ上の安定とは裏腹に、実質的な労働需給の緩みが顕在化する可能性がある。
来週は9月4日の雇用統計に加え、9月10日にDOL・EIA・FRBの3指標が同時発表される見込み。特にTGA・RRPの動きと短期金利の関係は、株式・債券市場双方にとって見逃せない変数となる。
製作費大公開
番組制作コスト内訳
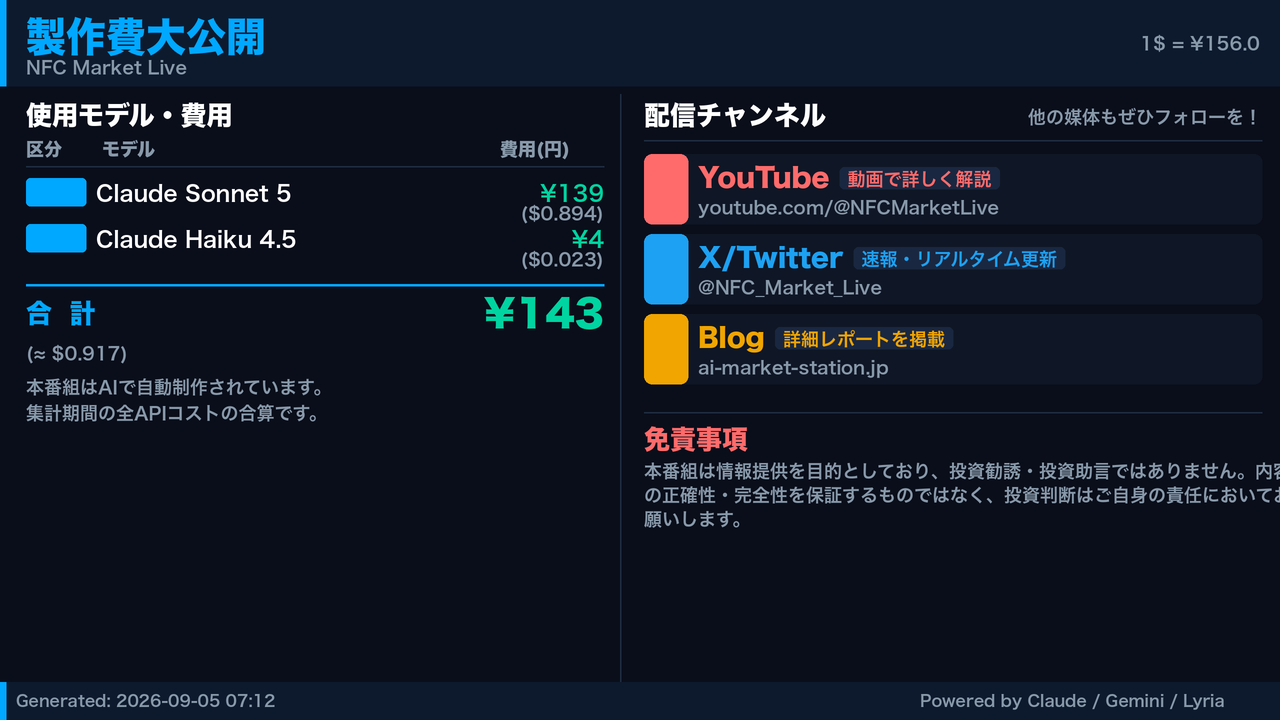
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 52,962 | 79,613 | ¥141 |
| LLM | Claude Haiku 4.5 | 22,005 | 241 | ¥4 |
| TTS | Gemini 2.5 Flash TTS | 5,318 | 13,344 | ¥21 |
| TTS | Gemini 3.1 Flash TTS | 2,378 | 4,223 | ¥14 |
| BGM | Lyria 3 Pro | 171 | 25,785 | ¥12 |
| X | コンテンツ作成 (返信) | 4,279 | – | ¥12 |
| X | ポスト作成 | 1,002 | – | ¥7 |
| 合計 | ¥211 |
為替レート: 1 USD = 156.0 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。