本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-16 07:05)
債券市場の最新分析。2026年11月16日にまとめた週次グローバル債券データです。 【米国】2026年11月12日時点の米国債利回りは2年4.86%、10年5.10%、30年5.43%。前週(11月5日時点)は2年4.46%、10年4.84%、30年5.25%で、年限が短いほど上げ幅が大きく、10年-2年スプレッ…
グローバル金利スナップショット / Global Rate Snapshot
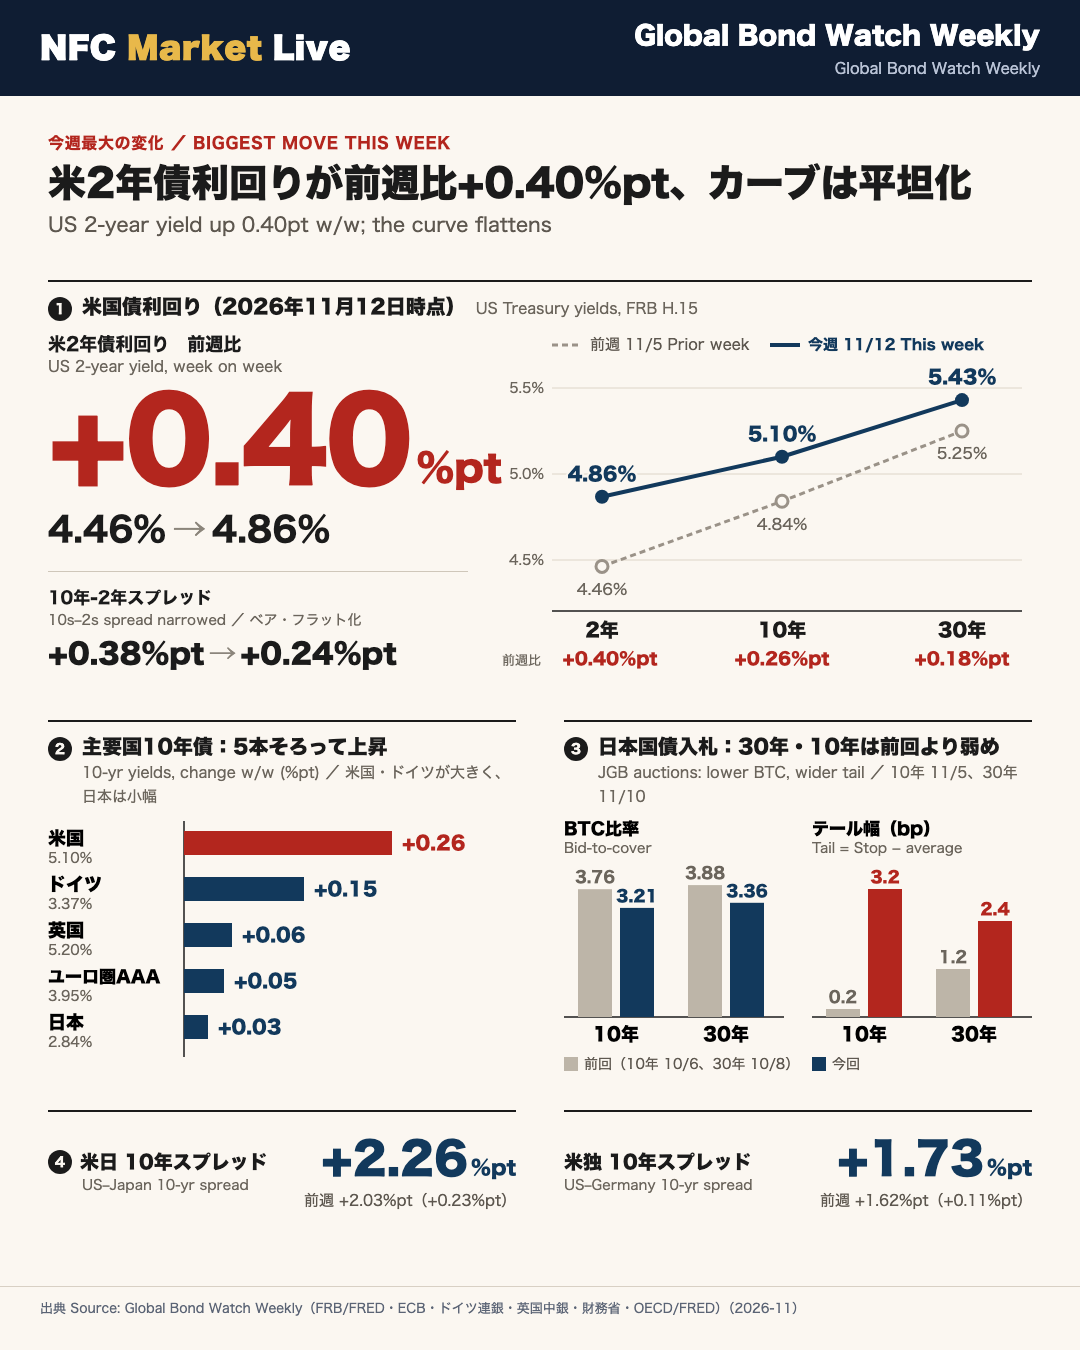
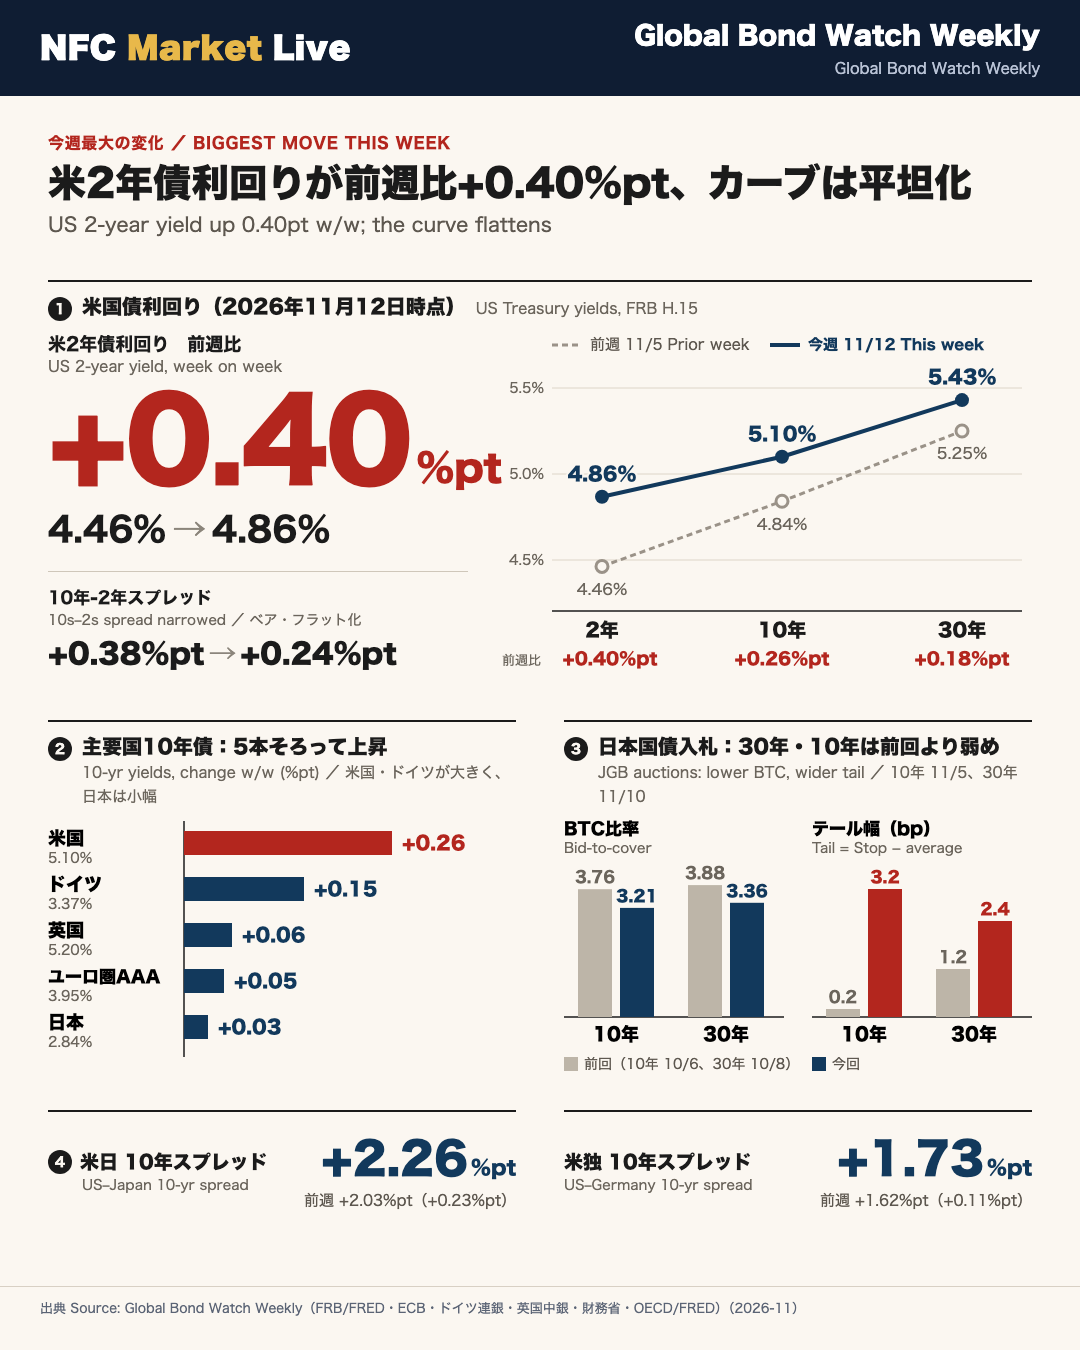
今週最大の変化: 米2年債利回りが前週比+0.40%pt、カーブは平坦化
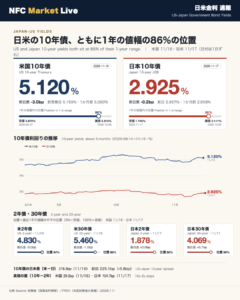
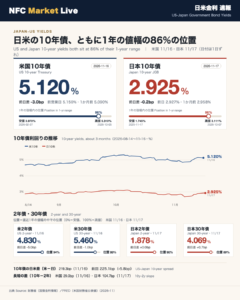
米国債利回り(FRB H.15、2026年11月12日時点)は、2年が4.86%、10年が5.10%、30年が5.43%でした。前週(11月5日時点)は2年4.46%、10年4.84%、30年5.25%です。上昇幅は2年+0.40%pt、10年+0.26%pt、30年+0.18%ptで、年限が短いほど大きくなっています。その結果、10年-2年スプレッドは+0.38%ptから+0.24%ptへ縮小しました。利回りが上がりながらカーブが平らになる動き(ベア・フラット化)で、短期ゾーンの上昇が目立った週です。
主要国10年債利回り(前週比)
| 国・地域 | 今週 | 前週 | 差 | 今週のデータ日付 |
|---|---|---|---|---|
| 米国 | 5.10% | 4.84% | ↑+0.26%pt | 2026-11-12 |
| 日本 | 2.84% | 2.81% | ↑+0.03%pt | 2026-11-12 |
| ドイツ | 3.37% | 3.22% | ↑+0.15%pt | 2026-11-13 |
| 英国 | 5.20% | 5.14% | ↑+0.06%pt | 2026-11-11 |
| ユーロ圏AAA | 3.95% | 3.90% | ↑+0.05%pt | 2026-11-12 |
フランス(4.48%)は2026年9月時点、イタリア(3.99%)は2026年8月時点の月次スナップショットです。今週の動きを示すものではありません。
読み方の注意
- 5つの10年債利回りはいずれも前週より上昇しており、複数の指標が同じ方向を示しています。ただし上昇幅は米国とドイツが大きく、日本は小幅です。
- 国ごとにデータ日付が1〜2日ずれているため、厳密な同日比較ではありません。
- 1週間の変化であり、トレンドの転換や継続を断定する材料にはなりません。
出典: FRB/FRED®, ECB, Bundesbank, BoE, MOF Japan, OECD/FRED®
米国債入札 Deep Dive / US Treasury Auction
今回の資料では米国債入札の数値を確認できていません
今週・前週のレポートとも、TreasuryDirect由来の米国債入札結果(名目債のみ)は「データ取得失敗」でした。BTC比率・ハイイールド・間接入札者%・発行額は取得できていません。そのため、入札需給の強弱は数字では評価しません。
入札結果の見方(確認ポイント)
- BTC比率(Bid-to-Cover): 応札額÷落札額。高いほど需要が厚いことを示します。
- 間接入札者%: 海外中央銀行・政府系機関などを含む区分で、海外からの米国債需要を測る目安です。
- ハイイールド(Stop-out Rate): 入札で認定された最高利回りです。
入札以外から確認できる事実
流通市場の利回りは、2026年11月12日時点で10年が5.10%(前週比+0.26%pt)、30年が5.43%(同+0.18%pt)でした。長期債の利回りが上昇した週ですが、入札データがないため、これが入札の需給に由来するのかは判断できません。
両面から見ると
- 利回りの水準だけからは、需要の強弱は読み取れません。
- 利回りが高いことは、新たに購入する投資家が受け取れる金利が大きいことも意味します。
次回への橋渡し
TreasuryDirectで10年・30年の入札結果が取得できた場合は、BTC比率を直近の入札と比べ、間接入札者%とあわせて確認します。
出典: U.S. Department of the Treasury, TreasuryDirect; FRB/FRED®
ヨーロッパ債券市場 / European Bond Markets
ユーロ圏AAA・ドイツ・英国の10年債利回りはそろって上昇
| 指標 | 今週 | 前週 | 差 | データ日付 |
|---|---|---|---|---|
| ユーロ圏AAA 10年(ECB) | 3.95% | 3.90% | ↑+0.05%pt | 2026-11-12 |
| ドイツ Bund 10年(独連銀) | 3.37% | 3.22% | ↑+0.15%pt | 2026-11-13 |
| 英国 Gilt 10年(BoE) | 5.20% | 5.14% | ↑+0.06%pt | 2026-11-11 |
Bundの直近5営業日の変化は+0.11%pt(11月9日→13日)、Giltは+0.07%pt(11月5日→11日)です。ドイツの上昇幅が相対的に大きく、英国10年(5.20%)は米国10年(5.10%、11月12日時点)をわずかに上回る水準でした。
OAT・BTPスプレッドの読み方(要注意)
- OAT-Bundスプレッドは+126bpsから+111bpsへ、BTP-Bundスプレッドは+77bpsから+62bpsへ縮小して見えます。
- ただしフランスOAT(4.48%、2026年9月時点)とイタリアBTP(3.99%、2026年8月時点)は月次データで、前週から値が変わっていません。変化したのは日次のBundの上昇(3.22%→3.37%)だけです。
- したがって、縮小は計算上の結果であり、フランスやイタリアの財政・政治リスクが実際に和らいだことを示すものではありません。
両論
- 前向きな見方: 上昇幅はいずれも比較的小さく、急変といえる動きではありません。
- 慎重な見方: 英国の利回りは5%台を維持しており、水準の高さには引き続き注意が必要です。
ECB AAA系列は複数のAAA格国をもとに算出される集計値で、Bundとは集計の範囲が異なります。水準を直接比べることはできません。
出典: ECB; Deutsche Bundesbank; Bank of England; OECD via FRED®
日本国債・日銀政策金利 / JGB & BOJ
JGB利回りは小幅上昇、入札は銘柄ごとに明暗
利回り(財務省、2026年11月12日時点)
| 年限 | 今週 | 前週(11/5) | 差 |
|---|---|---|---|
| 2年 | 1.86% | 1.86% | 変わらず |
| 10年 | 2.84% | 2.81% | ↑+0.03%pt |
| 30年 | 3.97% | 3.92% | ↑+0.05%pt |
10年-2年スプレッドは+0.95%ptから+0.98%ptへ小幅に拡大しました。日銀の政策金利は1.04%(OECD月次、2026年9月時点)で、2年利回りは政策金利を0.82%pt上回っています。ただし政策金利は月次データのため、最新の決定内容を反映していない可能性があります。
入札結果(Stop利回−平均利回りでテール幅を算出)
| 入札日 | 銘柄 | BTC比率 | 前回BTC | テール | 前回テール |
|---|---|---|---|---|---|
| 2026-11-12 | 5年 | 3.67 | 3.56(10/14) | 0.4bp | 0.5bp |
| 2026-11-10 | 30年 | 3.36 | 3.88(10/8) | 2.4bp | 1.2bp |
| 2026-11-05 | 10年 | 3.21 | 3.76(10/6) | 3.2bp | 0.2bp |
| 2026-10-29 | 2年 | 4.03 | 3.89(9/30) | 0.7bp | 0.7bp |
| 2026-10-20 | 20年 | 5.84 | 4.01(9/15) | 0.6bp | 1.3bp |
読み方
- 改善: 5年・2年・20年はBTC比率が前回を上回り、20年の5.84は表中で最も高い値でした。
- 軟化: 30年と10年はBTC比率が前回を下回り、テール幅も拡大しました。ただし2026年8月4日の10年入札(BTC比率2.56、Stop−平均の利回り差6.0bp)と比べると、足元の水準はそれより良好です。
- 超長期債と10年債に弱めの結果が出ている点は、需給面の注目材料といえます。単回の入札であり、傾向と断定はできません。
出典: 財務省; OECD via FRED®
FX・CFDへの含意 / Trade Implications
金利差とNFC HMMレジームを並べて見る
今週のスプレッド
| スプレッド | 今週 | 前週 | 差 |
|---|---|---|---|
| 米日10年(USD/JPYキャリーの基盤) | +2.26%pt | +2.03%pt | +0.23%pt |
| 米独10年(USD/EURの目安) | +1.73%pt | +1.62%pt | +0.11%pt |
米日スプレッドの拡大は、米10年の上昇(+0.26%pt)が日本の上昇(+0.03%pt)を大きく上回ったことによります。USD/JPYとの相関が示唆されるスプレッドですが、本資料は為替の値動きを含まないため、方向性は断定できません。OAT-Bund(+111bps)とBTP-Bund(+62bps)は月次データを使った参考値で、欧州リスクセンチメントの判断材料としては限定的です。
NFC HMMレジーム状態
| モデル | 今週 | 前週 |
|---|---|---|
| ECB(EUR) | Moderate | Neutral |
| BOE(GBP) | Restrictive Hold | Restrictive Hold |
| US(USD) | Slack Recovery | Slack Recovery |
| BOJ(JPY) | Hawkish | Tightening |
確信度はいずれも100.0%、レジームIDは各モデルとも前週と同じです(ECB・BOJは名称のみ変更)。
整合・乖離の点検
- 整合: BOE「Restrictive Hold」と、英10年が5.20%と高い水準にある点は整合的です。BOJ「Hawkish」と、JGB 10年-2年スプレッドが+0.98%ptと広めである点も、矛盾しません。
- 乖離の可能性: USの「Slack Recovery」に対し、米2年は1週間で+0.40%pt上昇しており、短期の金利変動とレジーム判定には隔たりがあります。BOJ「Hawkish」でもJGB 2年は前週から変わっていません。
リスクオン/オフの判断
米・独・英・日・ユーロ圏AAAの10年債利回りがそろって上昇しましたが、株式など他の資産のデータは本資料にないため、リスクオン/オフの断定は避けます。
出典: FRB/FRED®, ECB, Bundesbank, BoE, MOF Japan, U.S. Treasury, OECD/FRED®
製作費大公開
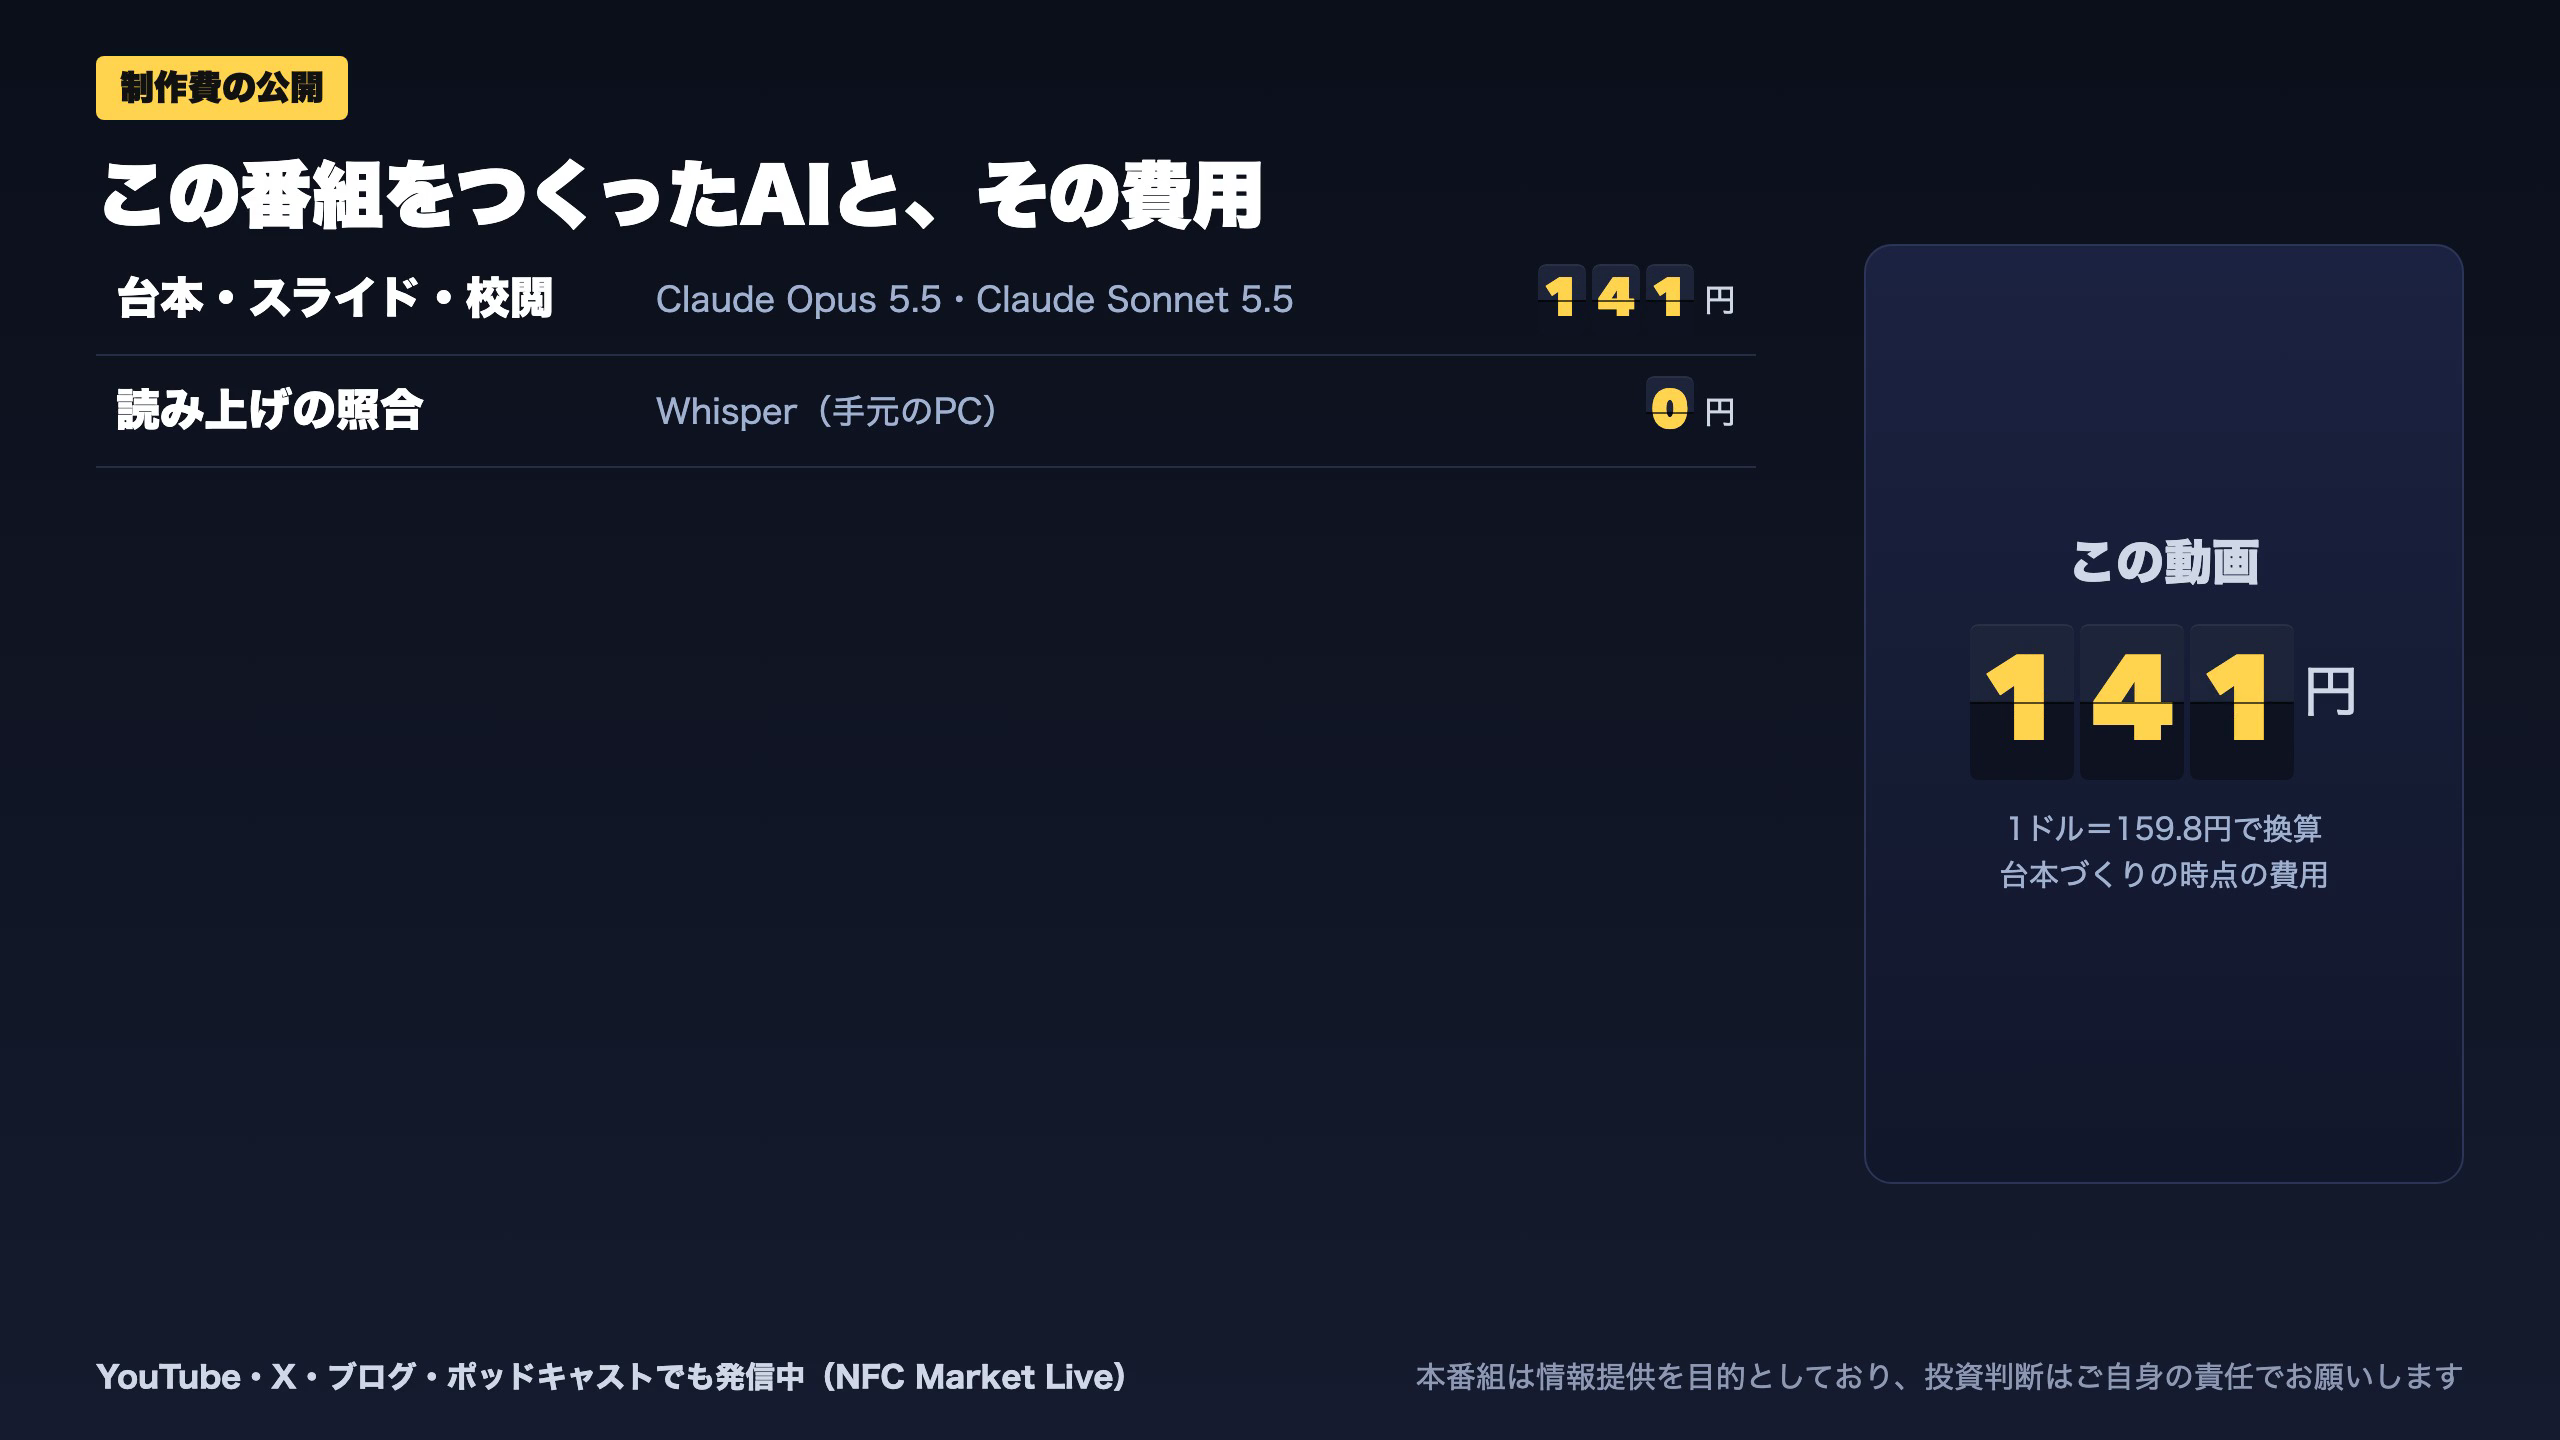
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 48,129 | 9,602 | ¥61 |
| LLM | Claude Sonnet 5.5 | 55,696 | 38,996 | ¥80 |
| X | ポスト作成 | 1,608 | – | ¥5 |
| 合計 | ¥146 |
為替レート: 1 USD = 159.8 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。