📄 一次資料(出典)
内閣府経済社会総合研究所
https://www.esri.cao.go.jp/jp/sna/data/data_list/sokuhou/gaiyou/pdf/main_1.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-16 09:06)
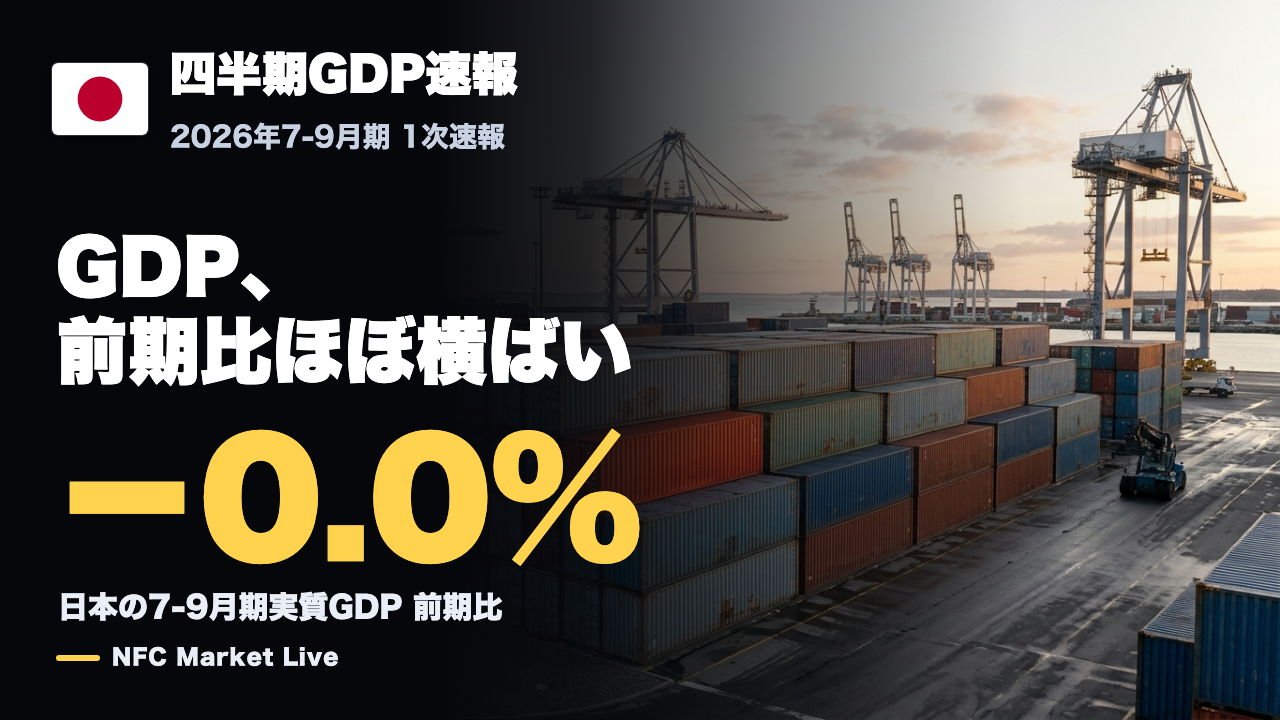
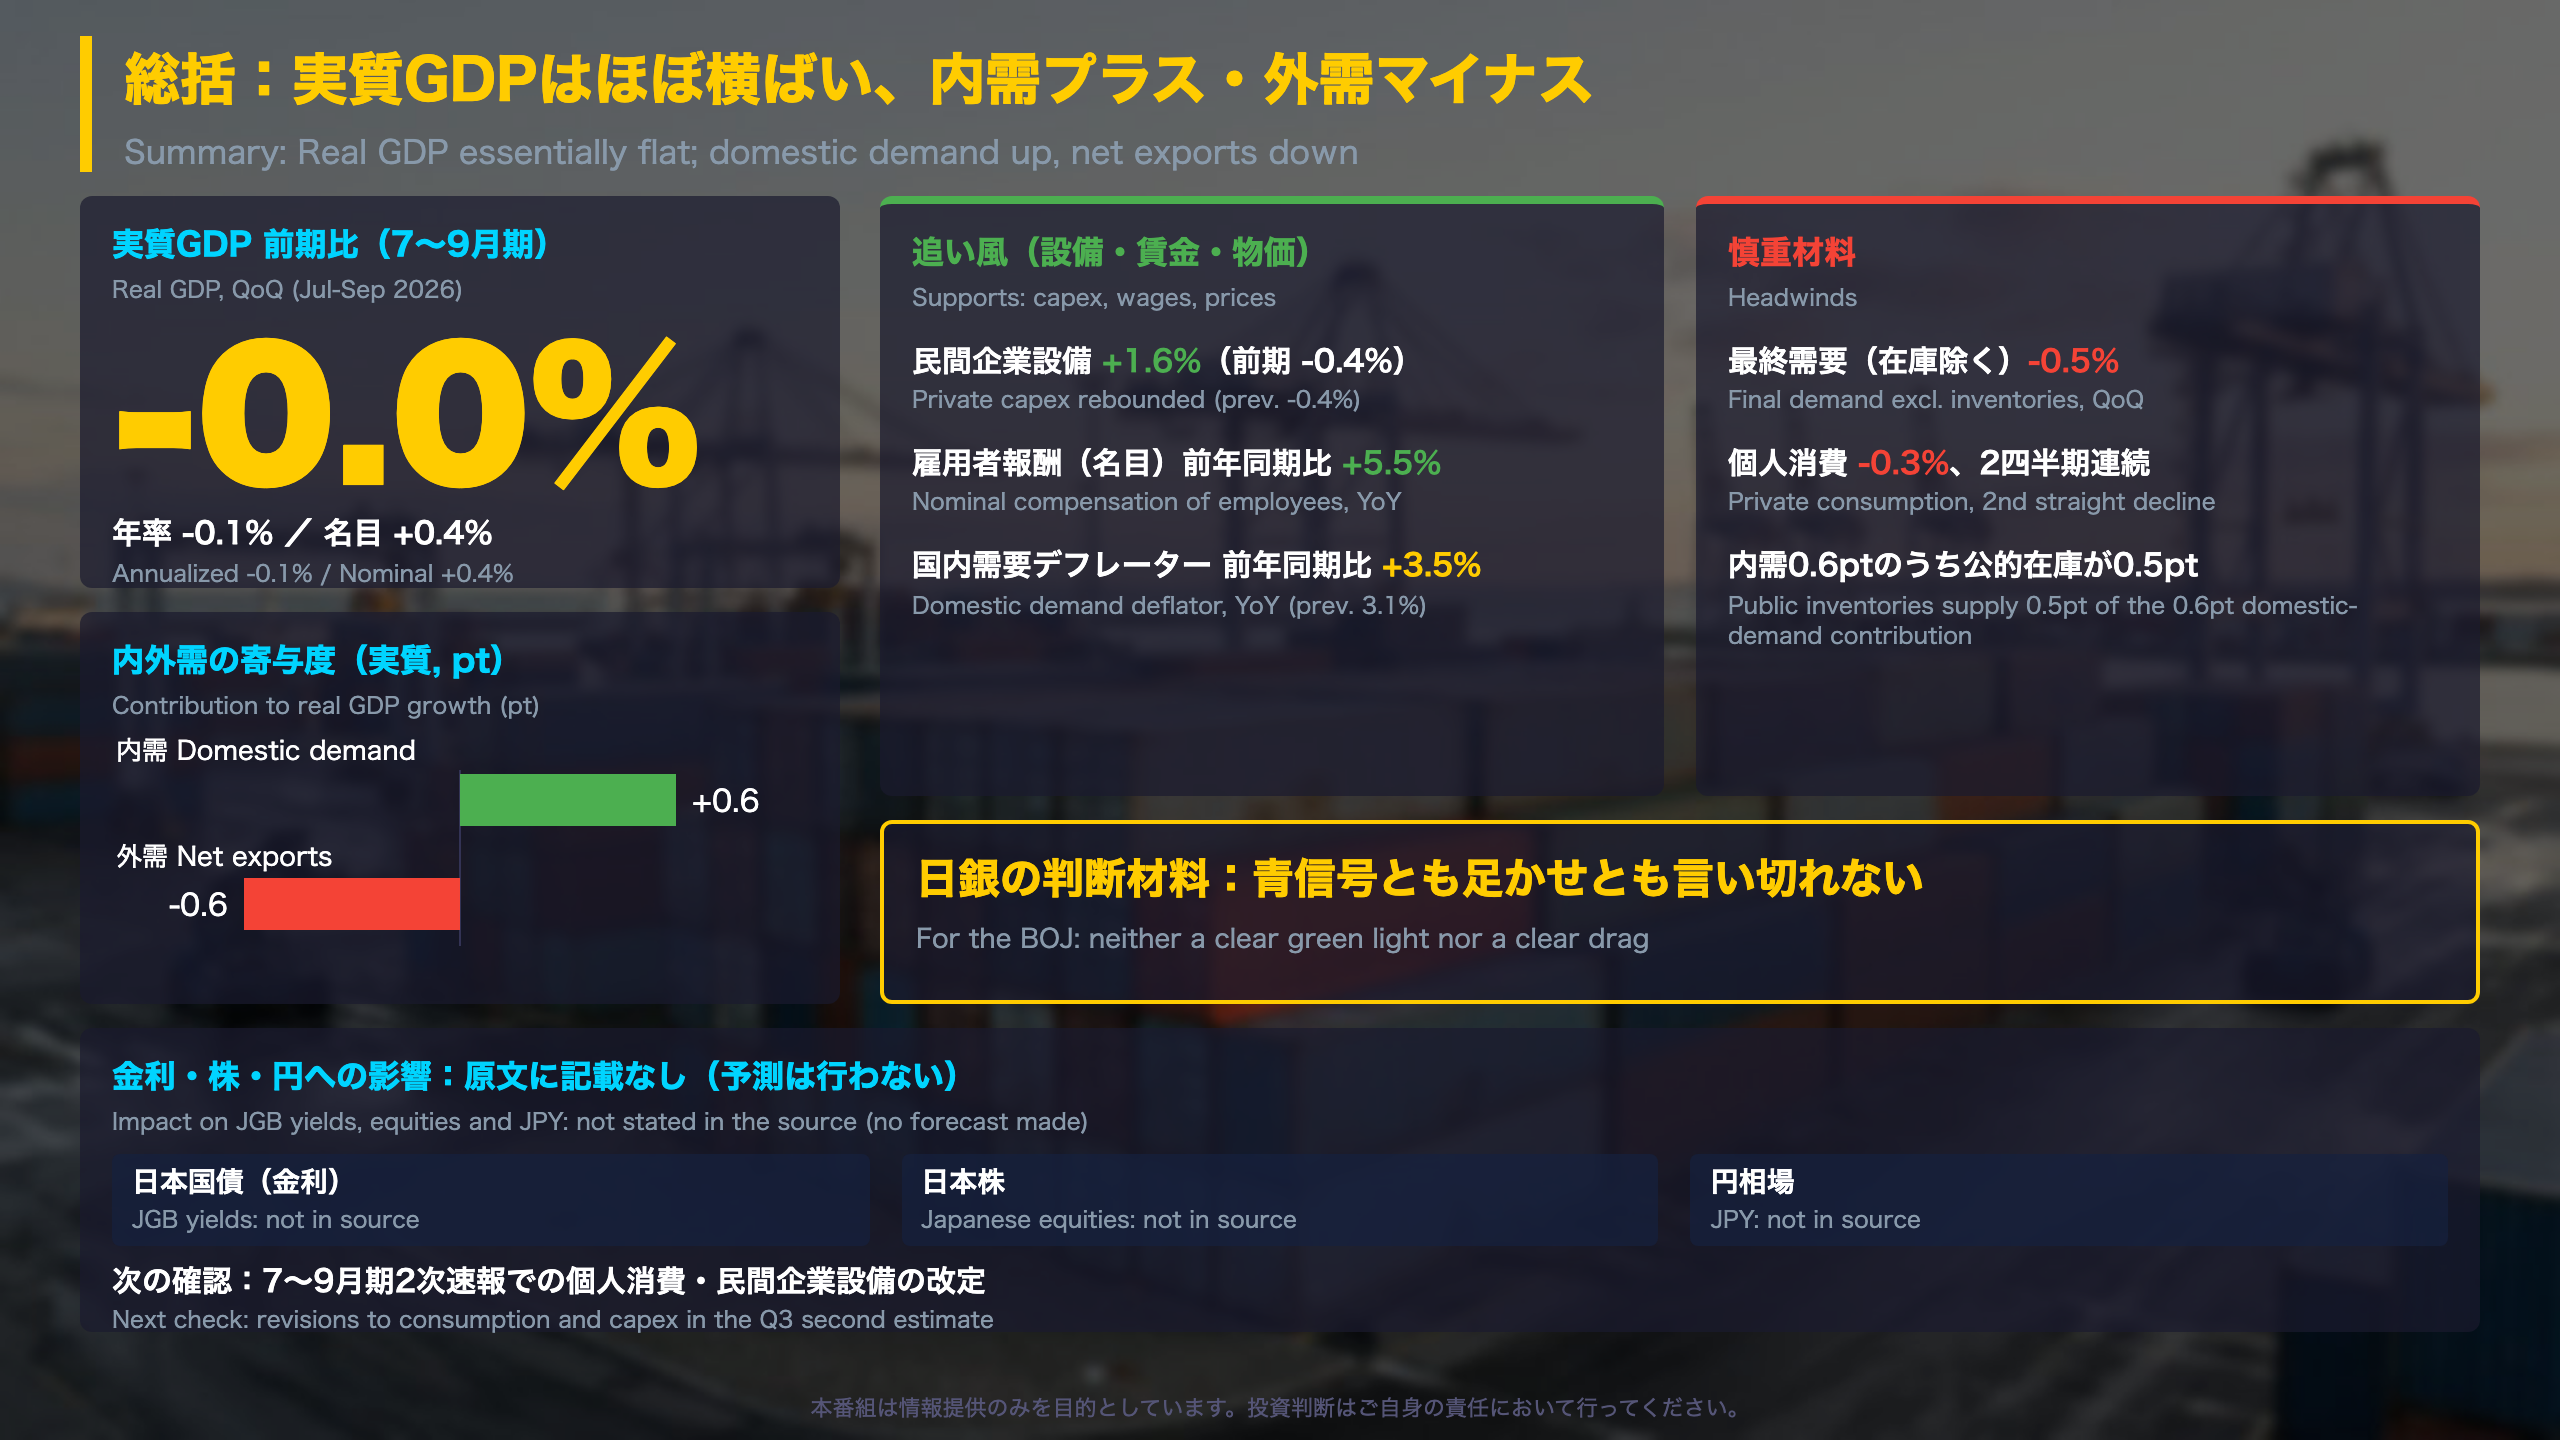
日本GDPの最新分析。📊 内閣府が11月16日に公表した2026年7~9月期GDP速報(1次速報)を解説します。 実質GDPは前期比▲0.0%(年率▲0.1%)、名目は+0.4%。内需寄与は+0.6pt、外需寄与は▲0.6ptでした。 💡 内需の押し上げの大半は公的在庫の寄与です。在庫を除く最終需要は▲0.5%、…
The Ultimate Summary:成長はほぼ横ばい、内需プラス・外需マイナス
今回の数字を「流れ」で見る
内閣府は11月16日、2026年7~9月期の四半期別GDP速報(1次速報)を公表しました。原文は次のとおり伝えています。
「2026年7~9月期の実質GDP(国内総生産・2020暦年連鎖価格)の成長率は、▲0.0%(年率▲0.1%)となった」
実質成長率の推移(前期比、季節調整済)
| 期 | 2025年7~9月 | 10~12月 | 2026年1~3月 | 4~6月 | 7~9月 |
|---|---|---|---|---|---|
| 実質GDP | ▲0.4% | 0.3% | 0.5% | 0.4% | ▲0.0% |
3四半期続いたプラス成長が、今回はほぼゼロ近傍に落ち着いた形です。前年同期比では実質+1.1%(4~6月期は+0.9%)と、前年との比較ではむしろ伸びが高まっています。名目GDPは前期比+0.4%(前期は+1.4%)、前年同期比+3.6%でした。
見落としやすいポイント
- 前期(4~6月期)の数字は、今回の資料では前回の2次速報から一部改定されています。たとえば民間最終消費は0.0%から▲0.3%へ、民間企業設備は▲0.9%から▲0.4%へ。
- 実質GNI(国民総所得)は▲0.1%、名目は+0.7%でした。
強弱の両論
- 強さ:民間企業設備が+1.6%と反転、実質雇用者報酬は前期比+0.3%、名目の雇用者報酬は前年同期比+5.5%。
- 弱さ:在庫を除く最終需要が▲0.5%(年率▲2.1%)、個人消費は2四半期連続のマイナス。
日銀の判断への影響について、資料に記載はありません。本稿は予測を行わず、2次速報での改定幅が次の確認点になると整理するにとどめます。
深掘り1:内需の押し上げの大半は公的在庫
内需の内訳をもう一段掘る
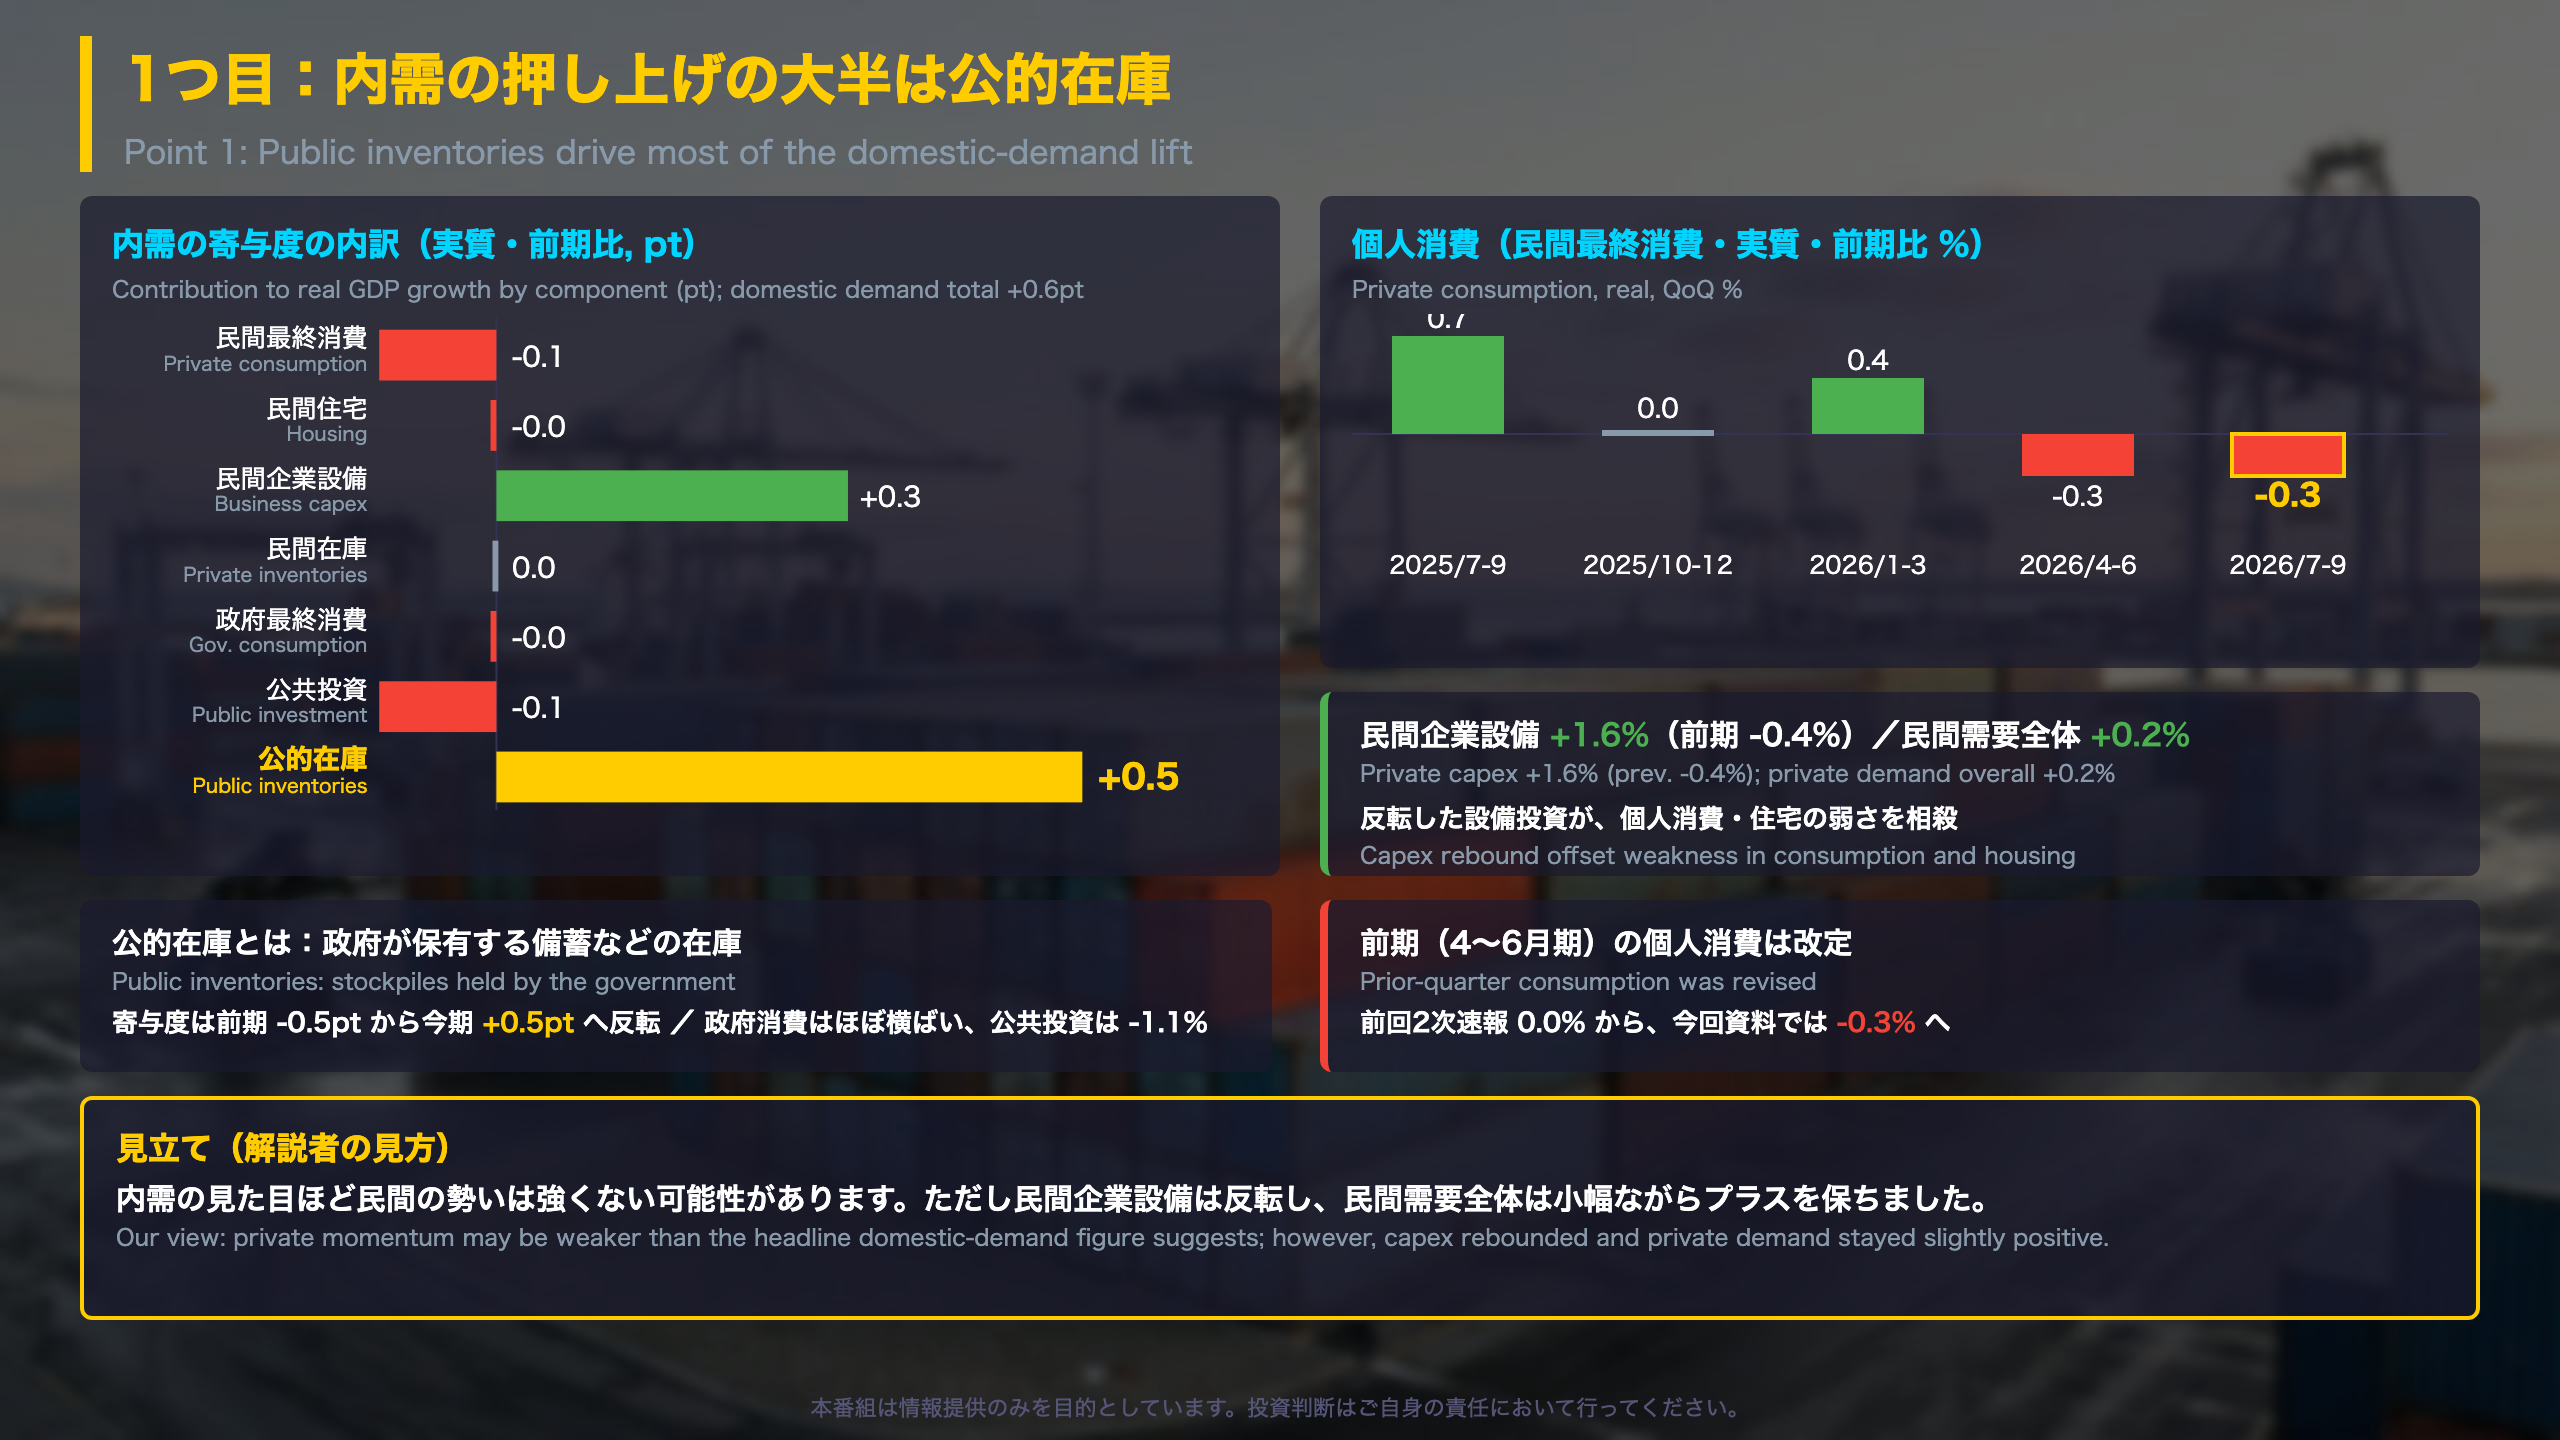
内需の実質寄与度は+0.6ptですが、項目別に並べると構図が見えてきます。
| 項目(前期比) | 今期 | 前期 |
|---|---|---|
| 民間最終消費 | ▲0.3% | ▲0.3% |
| 民間住宅 | ▲1.1% | ▲0.6% |
| 民間企業設備 | +1.6% | ▲0.4% |
| 政府最終消費 | ▲0.0% | +1.5% |
| 公的固定資本形成 | ▲1.1% | ▲0.6% |
| 公的在庫(寄与度) | +0.5pt | ▲0.5pt |
| 民間在庫(寄与度) | 0.0pt | +0.3pt |
読み取れること
- 公的需要は+1.8%(寄与+0.4pt)と伸びていますが、政府消費も公共投資もマイナスで、押し上げは公的在庫の反転によるものです。前期に政府消費が+1.5%と大きく伸びた反動も見えます。
- 民間需要は+0.2%(寄与+0.1pt)。民間企業設備の+1.6%が、個人消費・住宅の弱さを相殺した形です。
- 個人消費を前年同期比で見ると▲0.2%(家計消費の除く帰属家賃は▲0.5%)で、資料に掲載された直近5四半期では初のマイナスです。
- 前期(4~6月期)の民間最終消費は、前回の2次速報の0.0%から▲0.3%へ下方改定されています。
異なる読み方
強気に読めば、設備投資の反転と雇用者報酬の底堅さは、民間の自律的な回復の芽と見ることができます。弱気に読めば、在庫を除く最終需要が▲0.5%まで落ちており、内需の「質」は数字ほど強くないとも言えます。前期分が改定されたことからも、個人消費の判断は2次速報を待つ必要があります。
深掘り2:輸入の増加が外需を押し下げた
外需と物価:輸入の「量」と「価格」
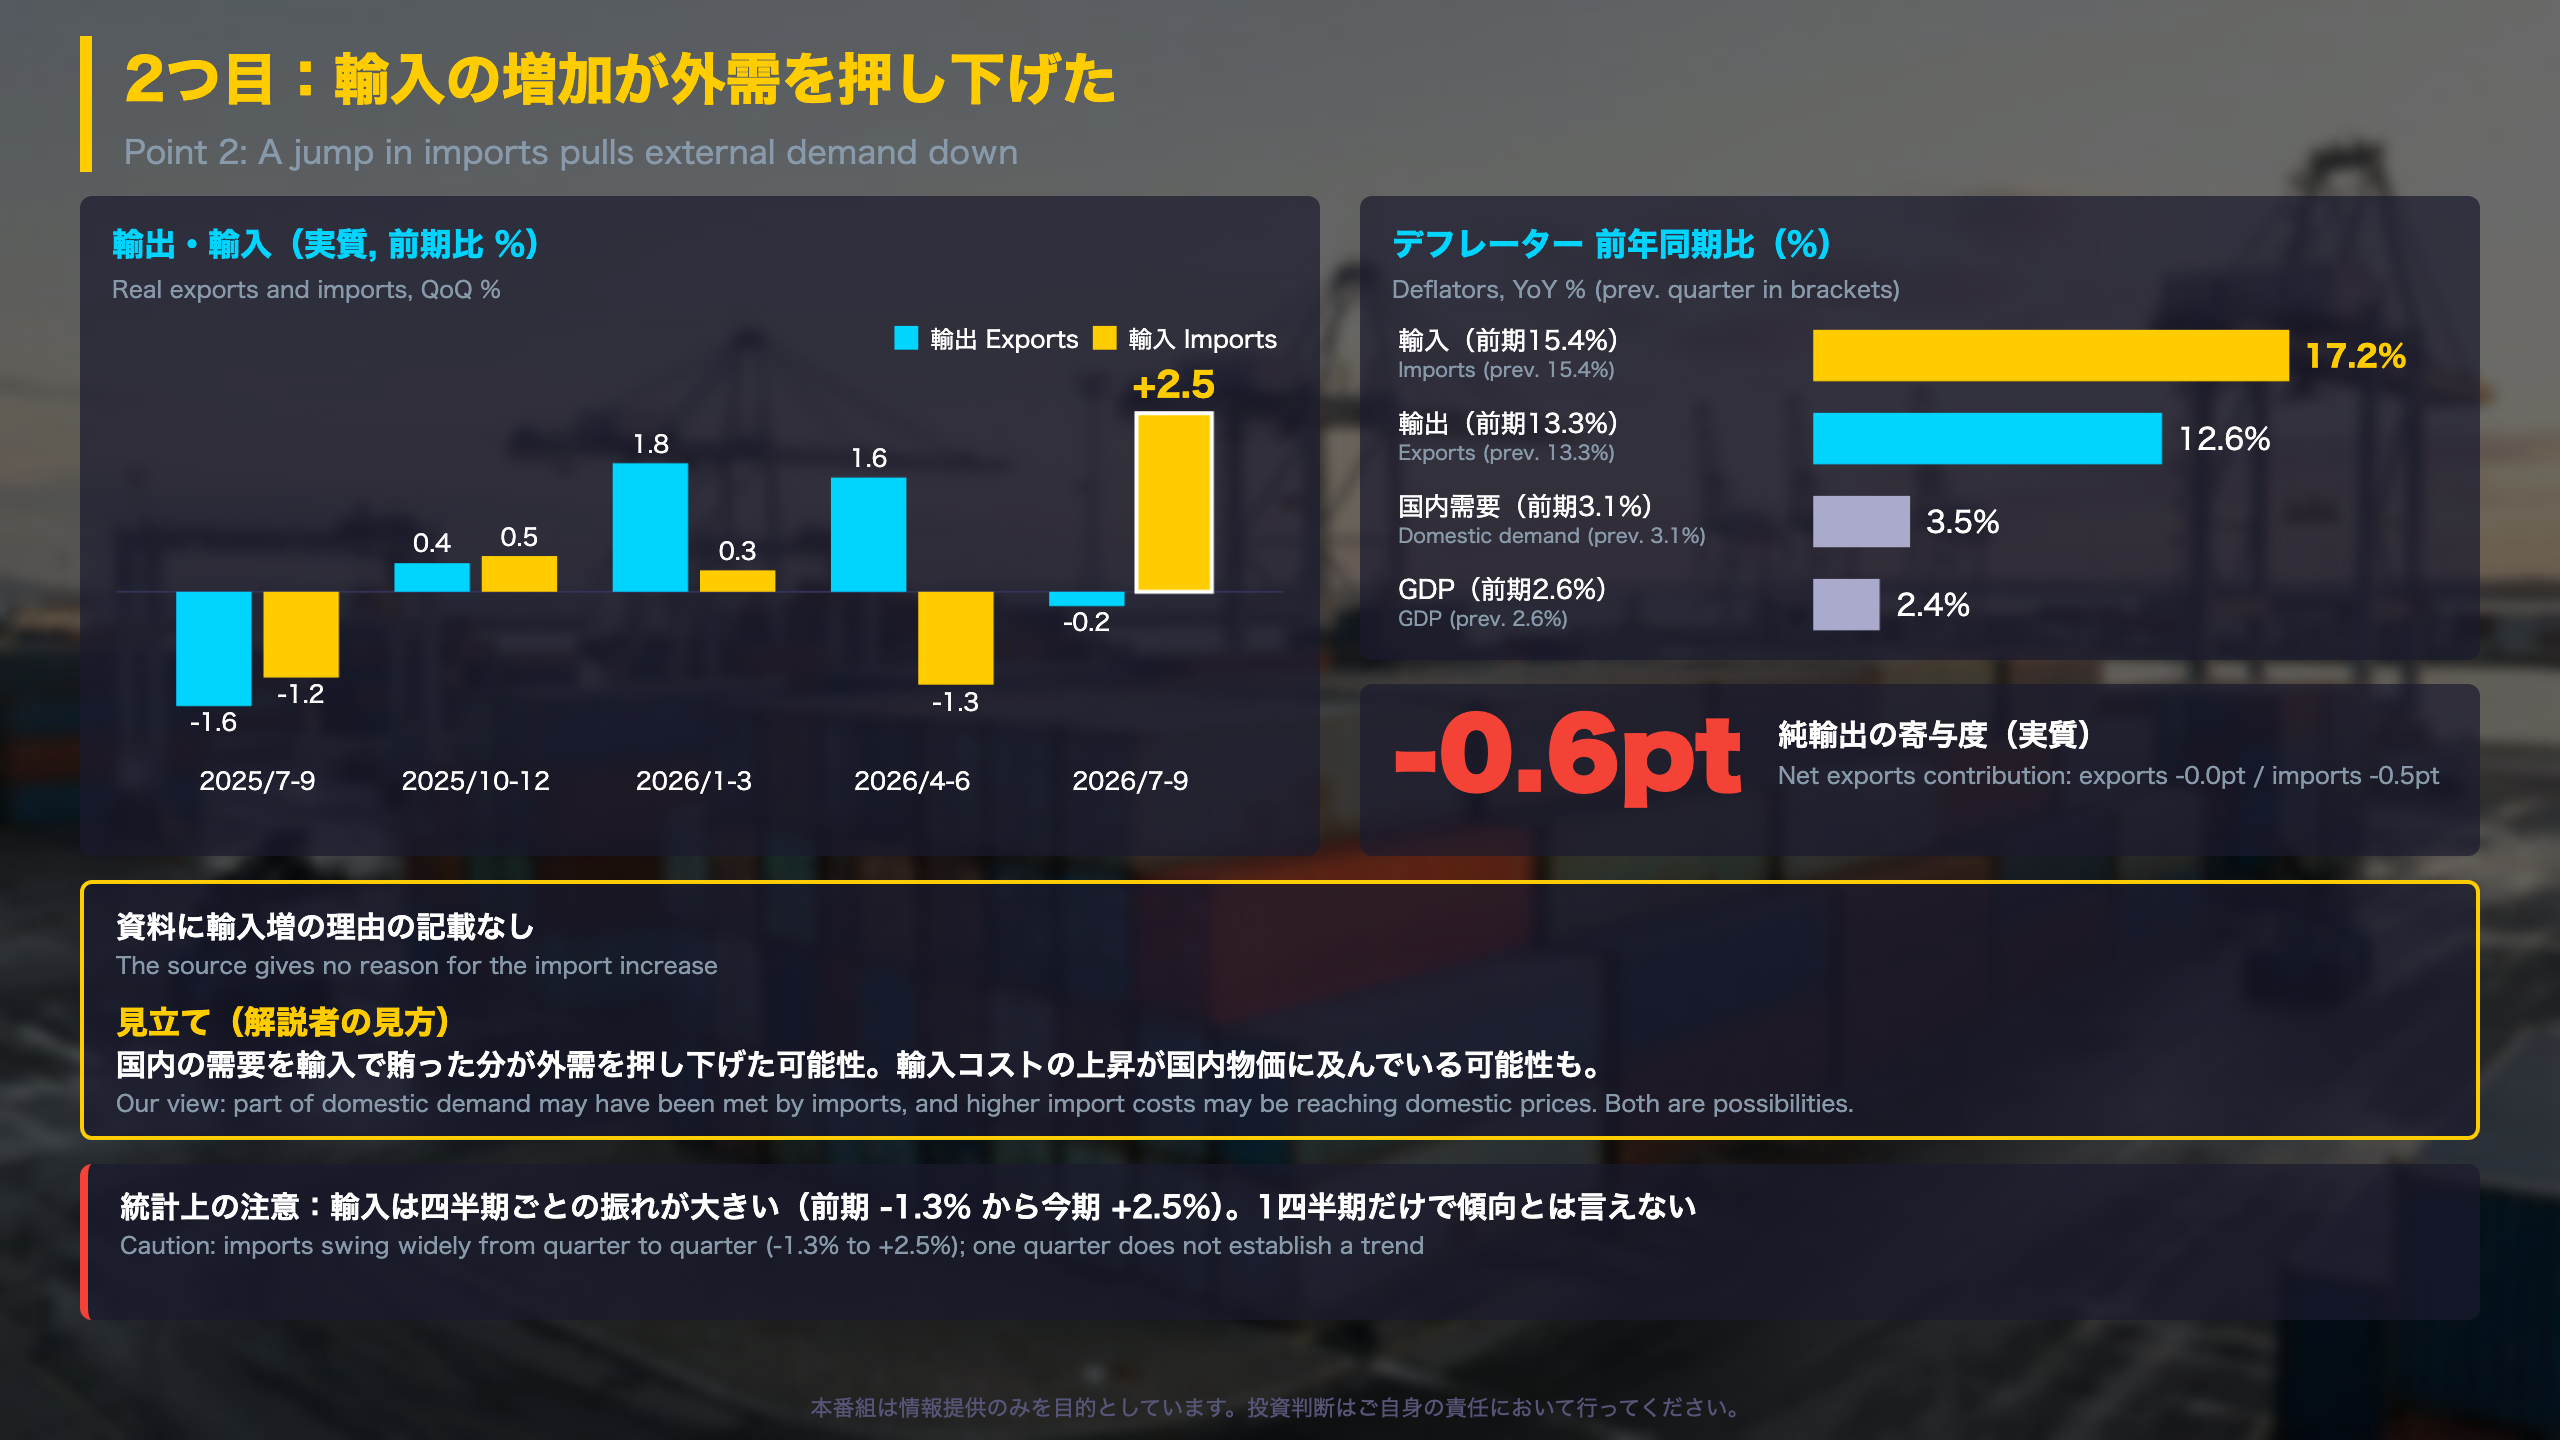
純輸出の実質寄与度は▲0.6pt(輸出▲0.0pt、輸入▲0.5pt)でした。
量の面(実質、前期比)
| 2025年7~9月 | 10~12月 | 2026年1~3月 | 4~6月 | 7~9月 | |
|---|---|---|---|---|---|
| 輸出 | ▲1.6% | 0.4% | 1.8% | 1.6% | ▲0.2% |
| 輸入 | ▲1.2% | 0.5% | 0.3% | ▲1.3% | 2.5% |
輸入の+2.5%は表示5四半期で最大です。前期が▲1.3%だったため、反動増の側面がある可能性もあります。
価格の面
名目では輸出+1.1%(前期+5.4%)、輸入+5.9%(前期+4.4%)。名目の外需寄与度は▲1.1ptと、実質より大きなマイナスです。前期比のデフレーターは輸出+1.3%、輸入+3.3%(前期はそれぞれ+3.7%、+5.7%)でした。前年同期比では、輸入17.2%(前期15.4%)、輸出12.6%(前期13.3%)、国内需要デフレーター3.5%(前期3.1%)、GDPデフレーター2.4%(前期2.6%)です。
「財貨・サービスの輸入デフレーターは17.2%(4~6月期は15.4%)となった」
見方の分かれ目
- 輸入増は、国内需要の強さの裏返しとも読めます。実質で内需が+0.6ptだった局面と重なります。
- 一方、輸入価格が輸出価格を上回って上がる状況では、所得の海外流出(交易条件の悪化)につながる可能性があります。ただし実質GNIが▲0.1%、実質GDPが▲0.0%とほぼ同水準で、現時点で大きなずれは出ていません。
資料に輸入増の理由の記載はなく、断定は避けます。
質疑で深める:日銀の判断材料と次の確認点
質疑の補足:賃金・物価・改定
賃金と消費の距離
| 2025年7~9月 | 10~12月 | 2026年1~3月 | 4~6月 | 7~9月 | |
|---|---|---|---|---|---|
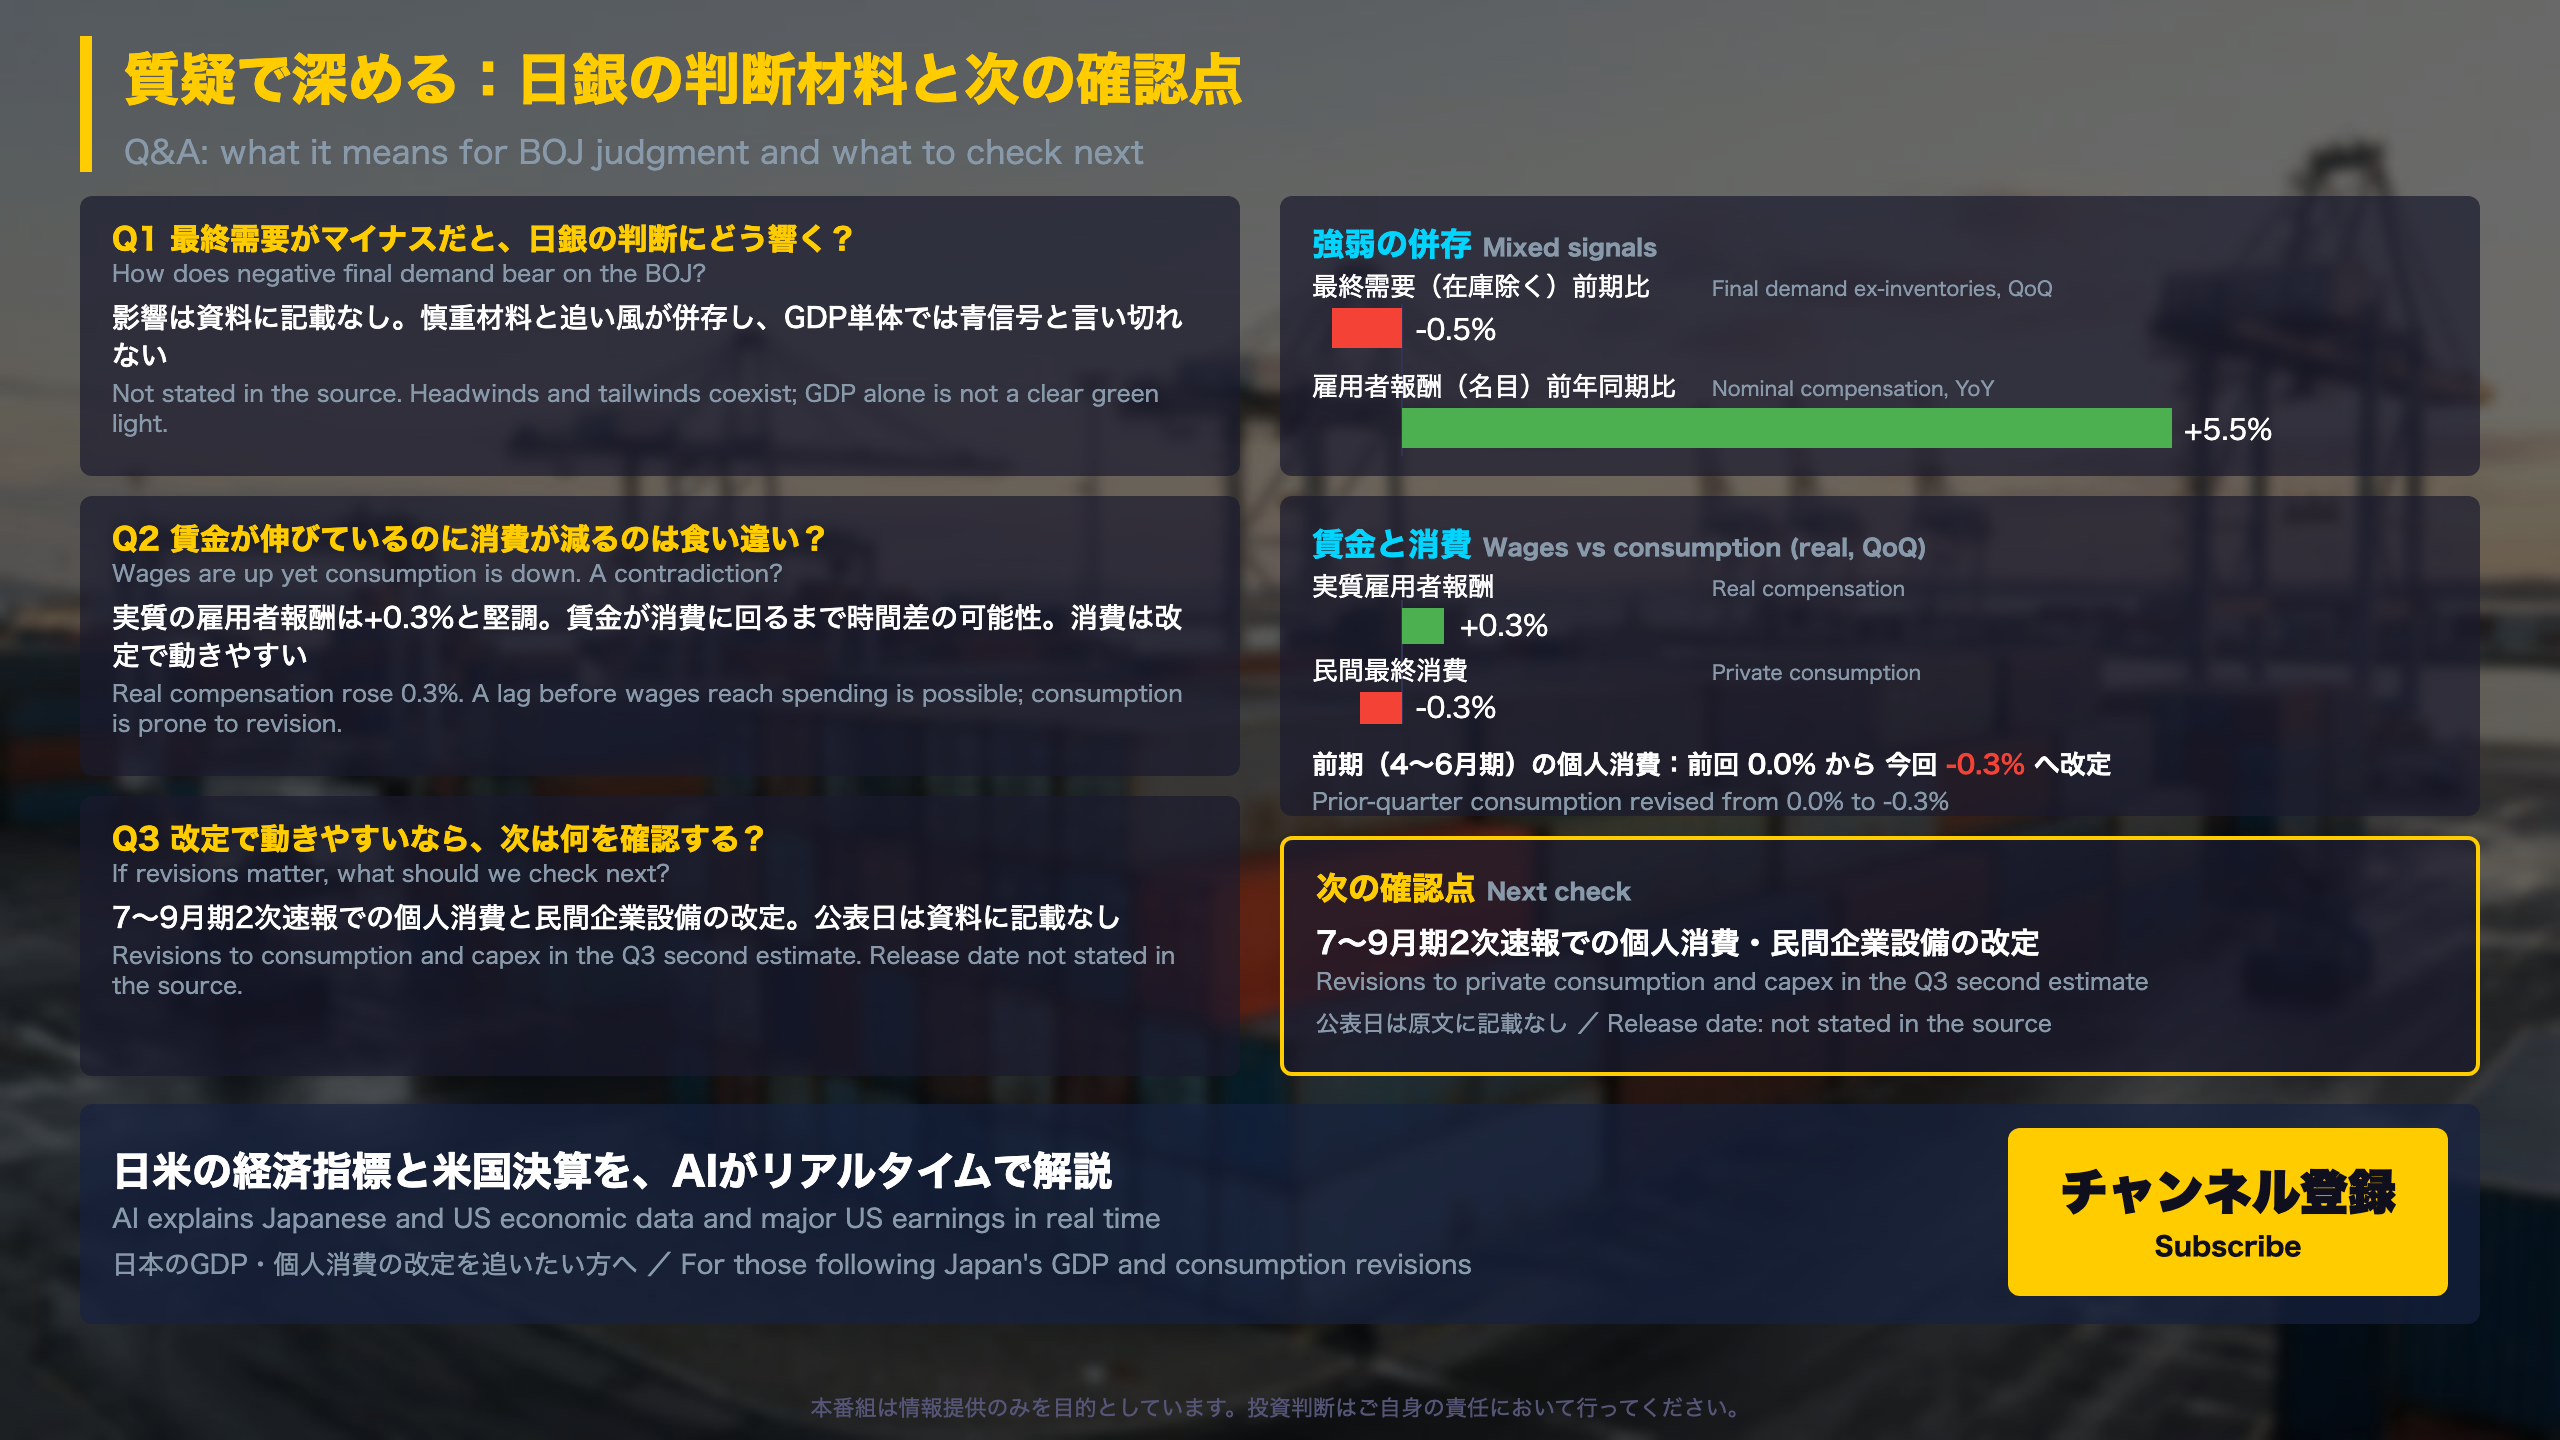
| 雇用者報酬(実質・前期比) | 0.3% | 0.6% | 0.4% | 1.1% | 0.3% |
| 民間最終消費(実質・前期比) | 0.7% | 0.0% | 0.4% | ▲0.3% | ▲0.3% |
実質雇用者報酬は表示5四半期ですべてプラスを維持しています。前年同期比では実質+2.4%、名目+5.5%(前期は実質+2.5%、名目+5.3%)。一方、民間最終消費は前年同期比で▲0.2%に転じました。賃金は伸びているのに消費が追いついていない、という構図が数字上は見えます。ただし資料に理由の記載はなく、時間差の可能性は見立ての域を出ません。
物価の側面
国内需要デフレーターは前期比+1.0%(前期+1.4%)、前年同期比+3.5%(前期+3.1%)。前期比の伸びは鈍化しましたが、前年同期比では高まっています。GDPデフレーターは前年同期比+2.4%(前期+2.6%)でした。
改定という論点
前回の4~6月期2次速報では、実質GDPは1次速報の0.3%から0.4%へ上方改定されました。今回の資料ではその4~6月期の民間最終消費が0.0%から▲0.3%へ、民間企業設備が▲0.9%から▲0.4%へ動いており、項目別には改定幅が小さくありません。
次の確認点
- 7~9月期2次速報での民間最終消費・民間企業設備の改定
- 賃金と消費のギャップが縮むか、広がるか
日銀の判断や市場への影響、次回の公表日は、資料に記載がありません。
製作費大公開
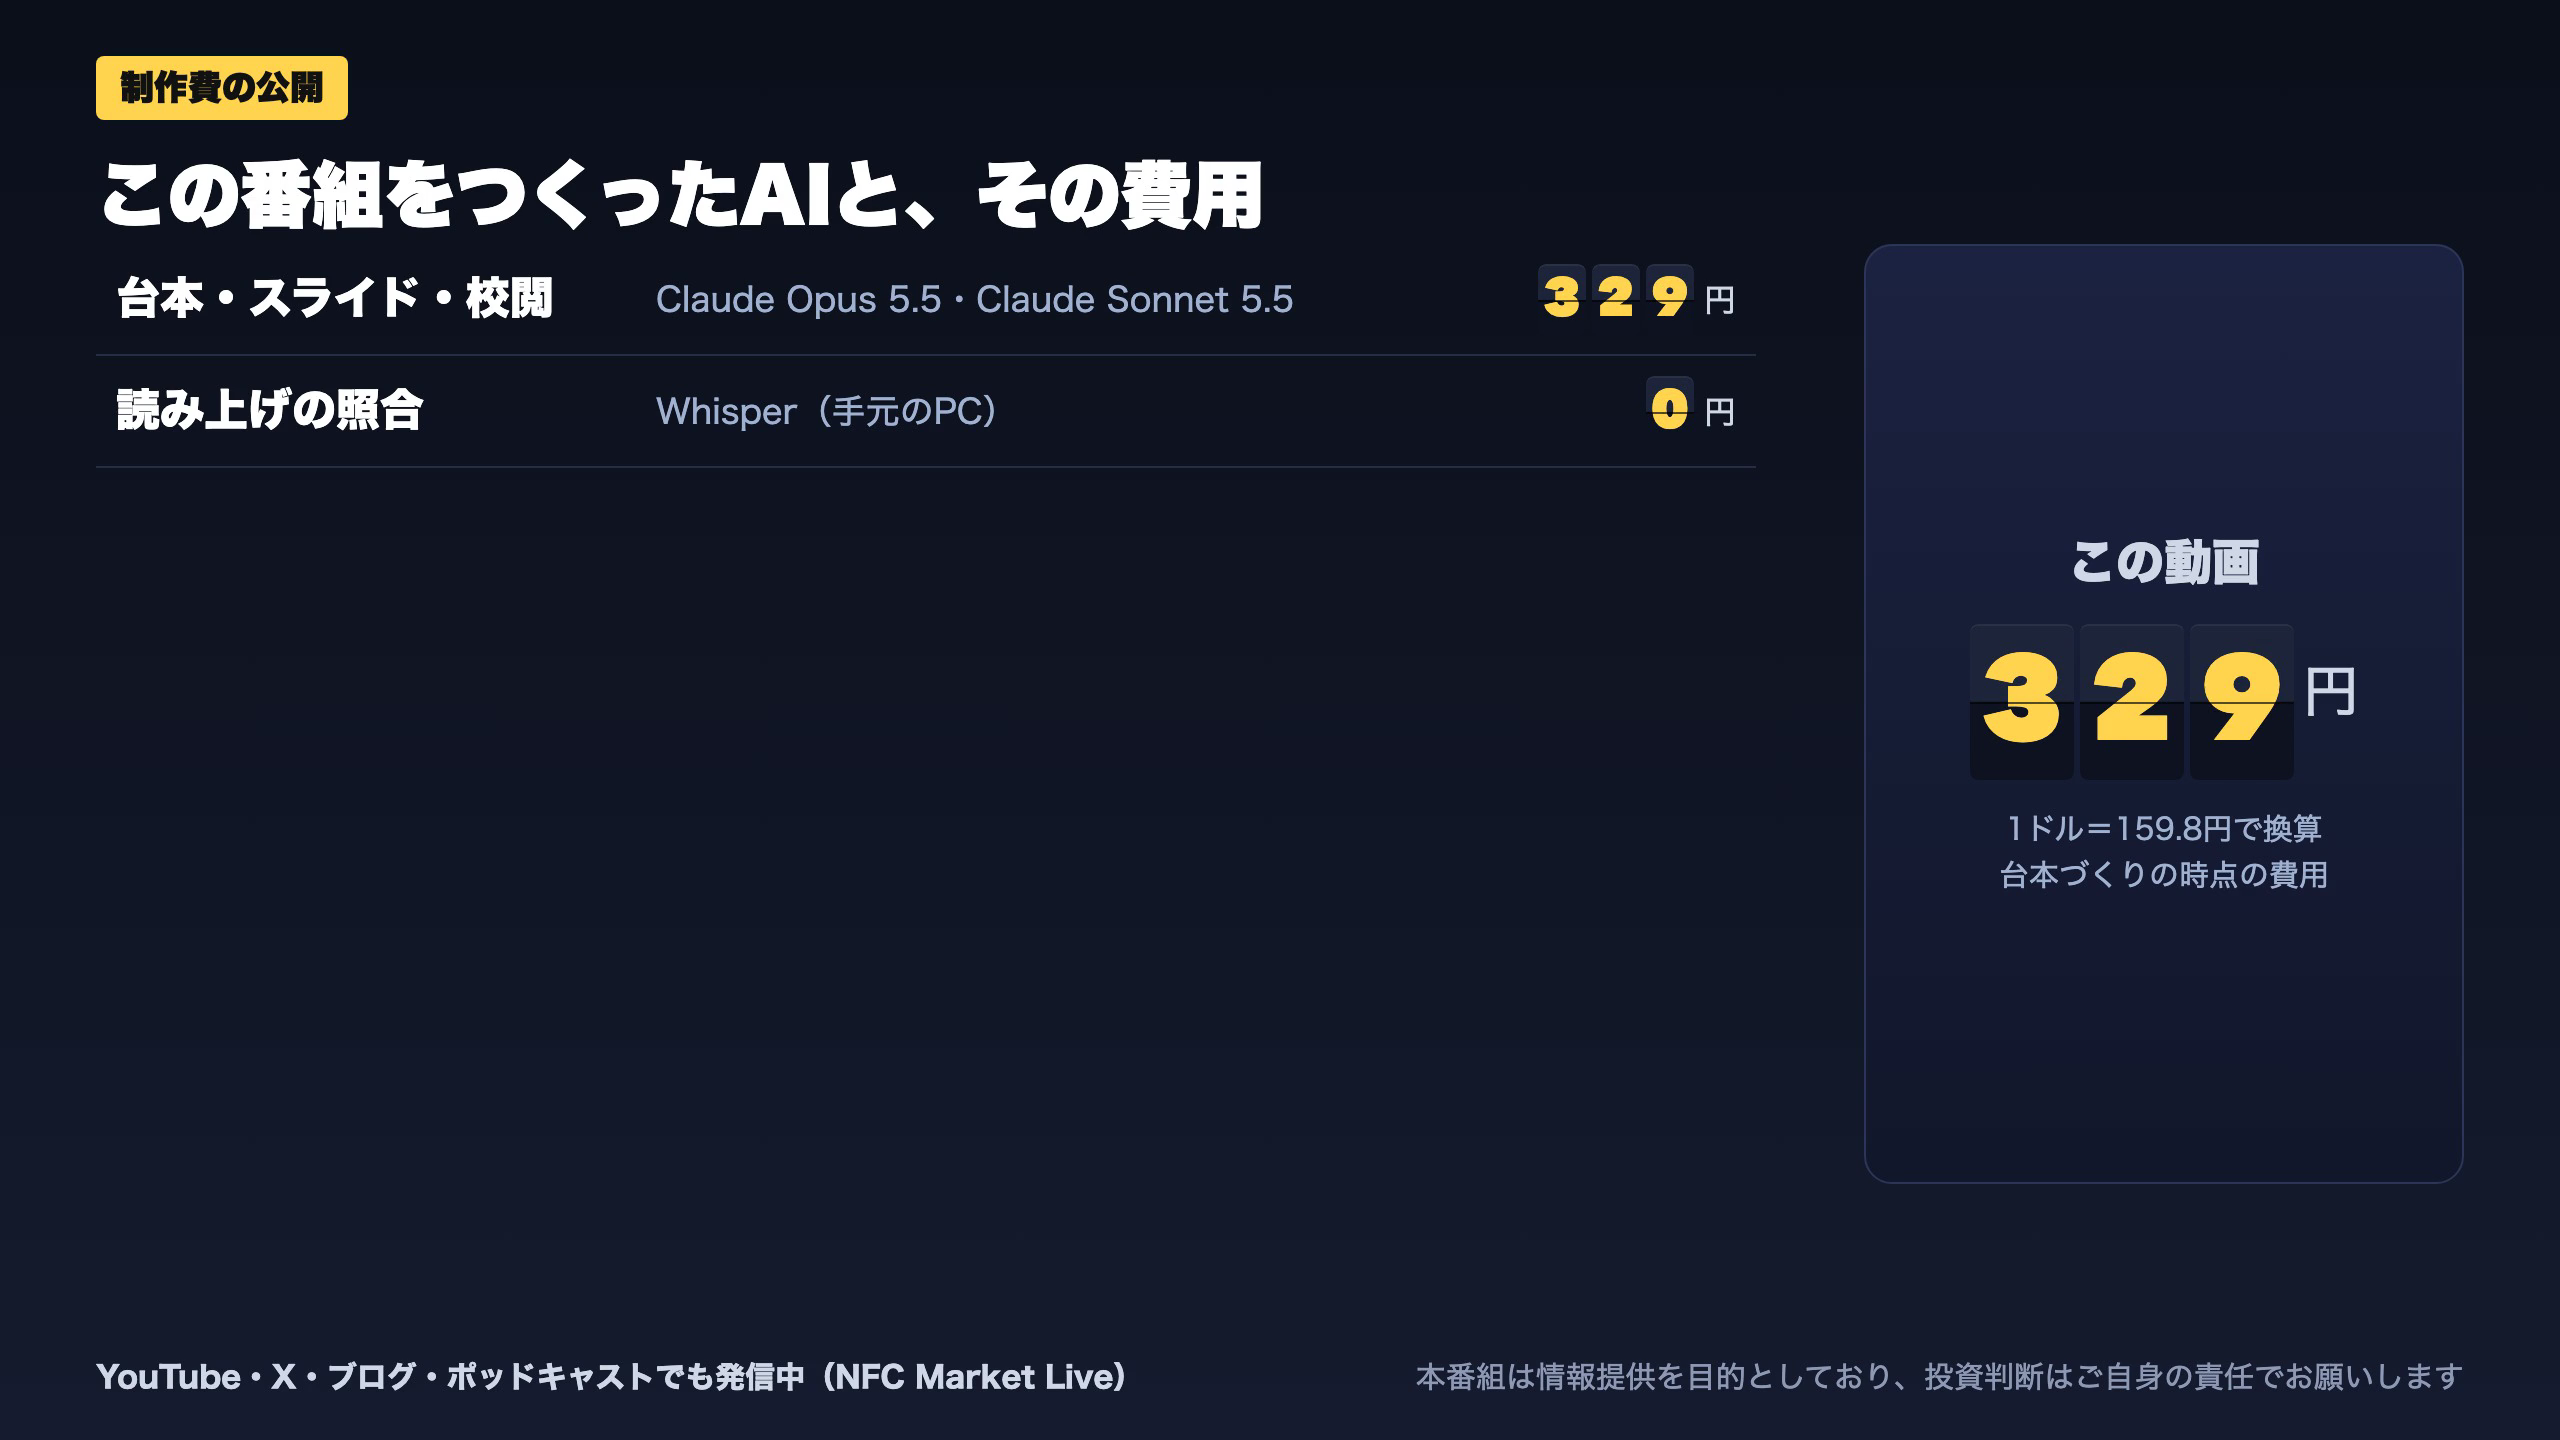
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 164,634 | 10,992 | ¥140 |
| LLM | Claude Sonnet 5.5 | 84,256 | 101,408 | ¥189 |
| TTS | Gemini 3.8 Flash TTS | 510 | 1,381 | ¥2 |
| BGM | Lyria 3 Pro | 188 | 26,356 | ¥13 |
| X | ポスト作成 | 1,086 | – | ¥5 |
| 合計 | ¥349 |
為替レート: 1 USD = 159.8 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。