📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-05 13:14)
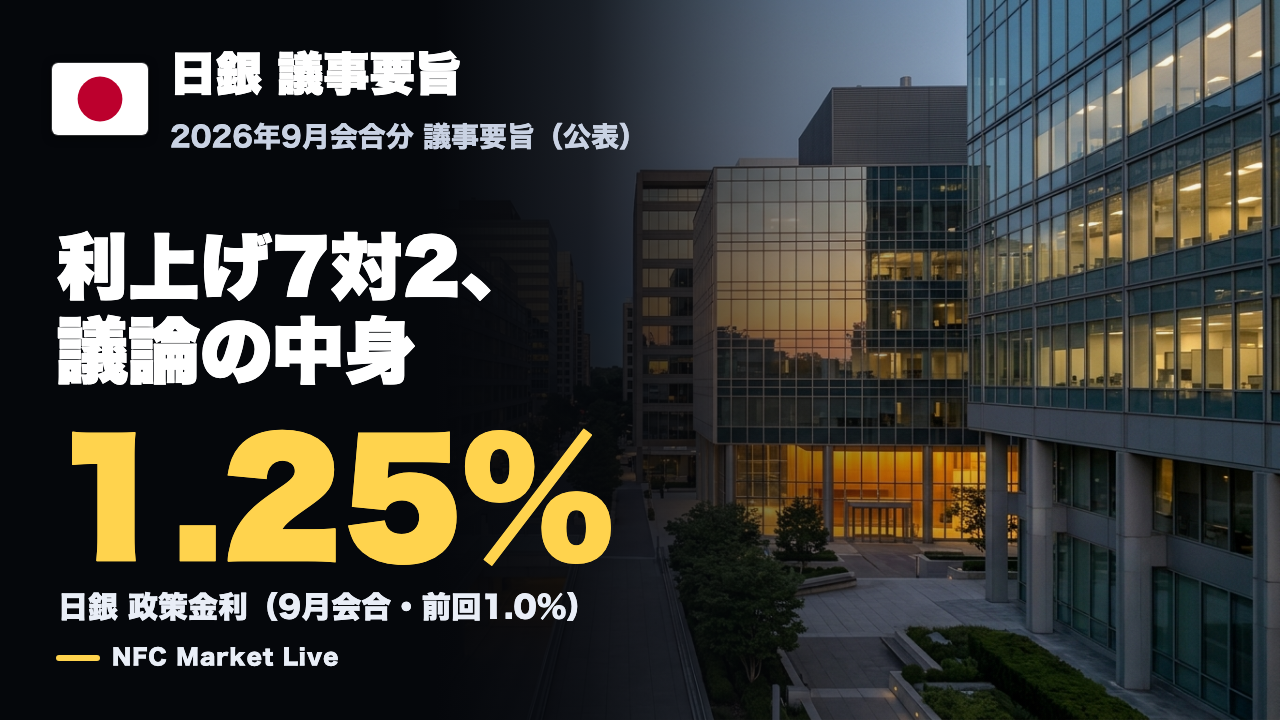
📊 日銀が11月5日に公表した、9月17、18日会合の議事要旨を解説。政策金利は1.0%程度から1.25%程度へ引き上げられ、採決は賛成7・反対2でした。 ⚠️ 反対2人は据え置きを主張。一方、賛成側の2人も公表文の物価の記述には異議を唱えており、議論の幅が両方向にあったことが分かります。 💡 先行きについて委員…
日銀9月会合の議事要旨:利上げと割れた議論
今回の議事要旨をどう読むか
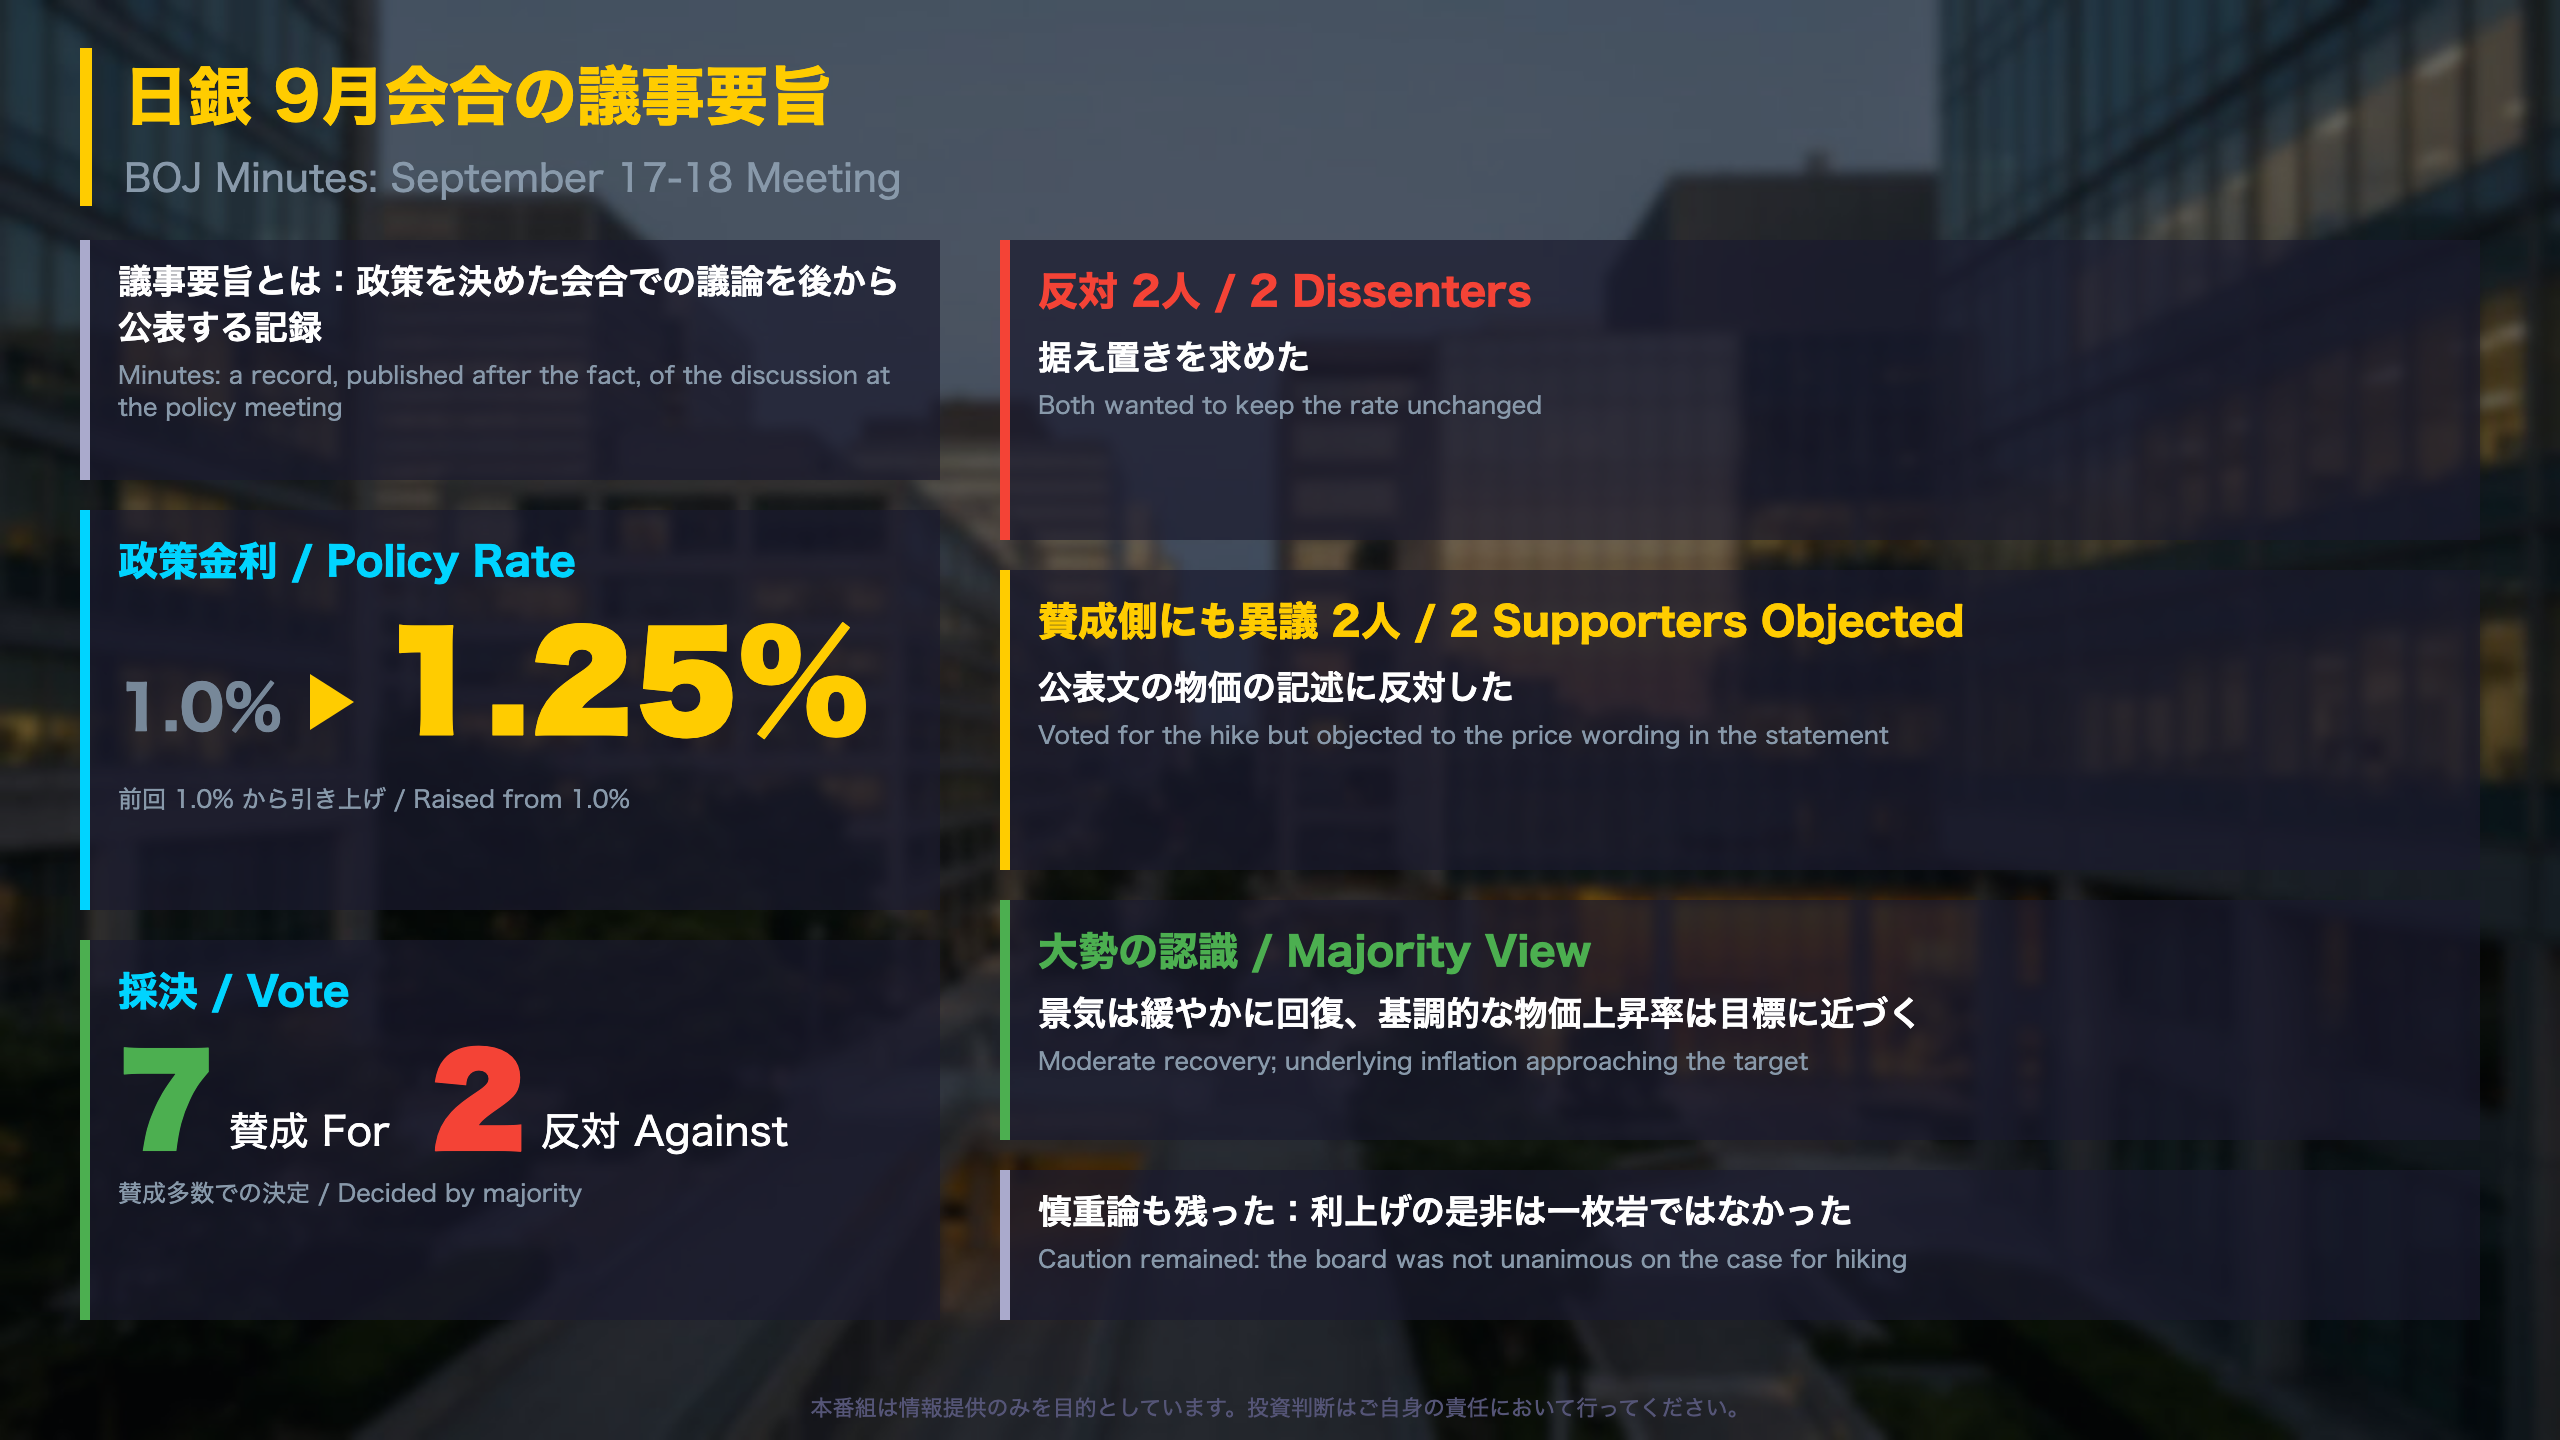
9月17、18日の会合の議事要旨が11月5日に公表された。決定内容は会合当日に公表済みで、議事要旨の価値は「どの程度の勢力が、どの根拠で動いたか」を後から確認できる点にある。
決定内容の整理
| 項目 | 内容 |
|---|---|
| 無担保コールレート(オーバーナイト物) | 1.0%程度から1.25%程度へ(賛成7・反対2) |
| 補完当座預金の適用利率 | 1.25% |
| 基準貸付利率 | 1.5% |
| 気候変動対応オペ | 貸付金利を変動金利へ。貸付総額50兆円、貸付先ごと10兆円の上限(全員一致) |
経済・物価の認識
景気は「中東情勢の影響もあって一部に弱めの動きもみられるが、緩やかに回復している」とされた。消費者物価(除く生鮮食品)は足もとで1%台後半。執行部報告は、本年度後半にかけてプラス幅が3%を超える水準まで拡大するとみている。
「金融緩和の度合いを調整することが適切であると判断した」(対外公表文)
異なる読み方
- 利上げ側の整理: 大方の委員は、政策金利を引き上げても緩和的な金融環境は維持されるとみており、物価上振れリスクへの対応を重視した。
- 慎重側の整理: 反対2人は据え置きを主張した。4〜6月期GDPの内需や個人消費の力強さにも、委員の間で評価の差があった。
次回への橋渡し
次回会合の日程は今回の資料に記載がない。議事要旨が確認事項として挙げたのは、物価の基調の定着と来年の賃上げ動向である。
採決の内訳:反対2人と、賛成側の異議
採決の裏側:二つの異議
反対票の論理
議事要旨に記録された反対理由は次のとおり。
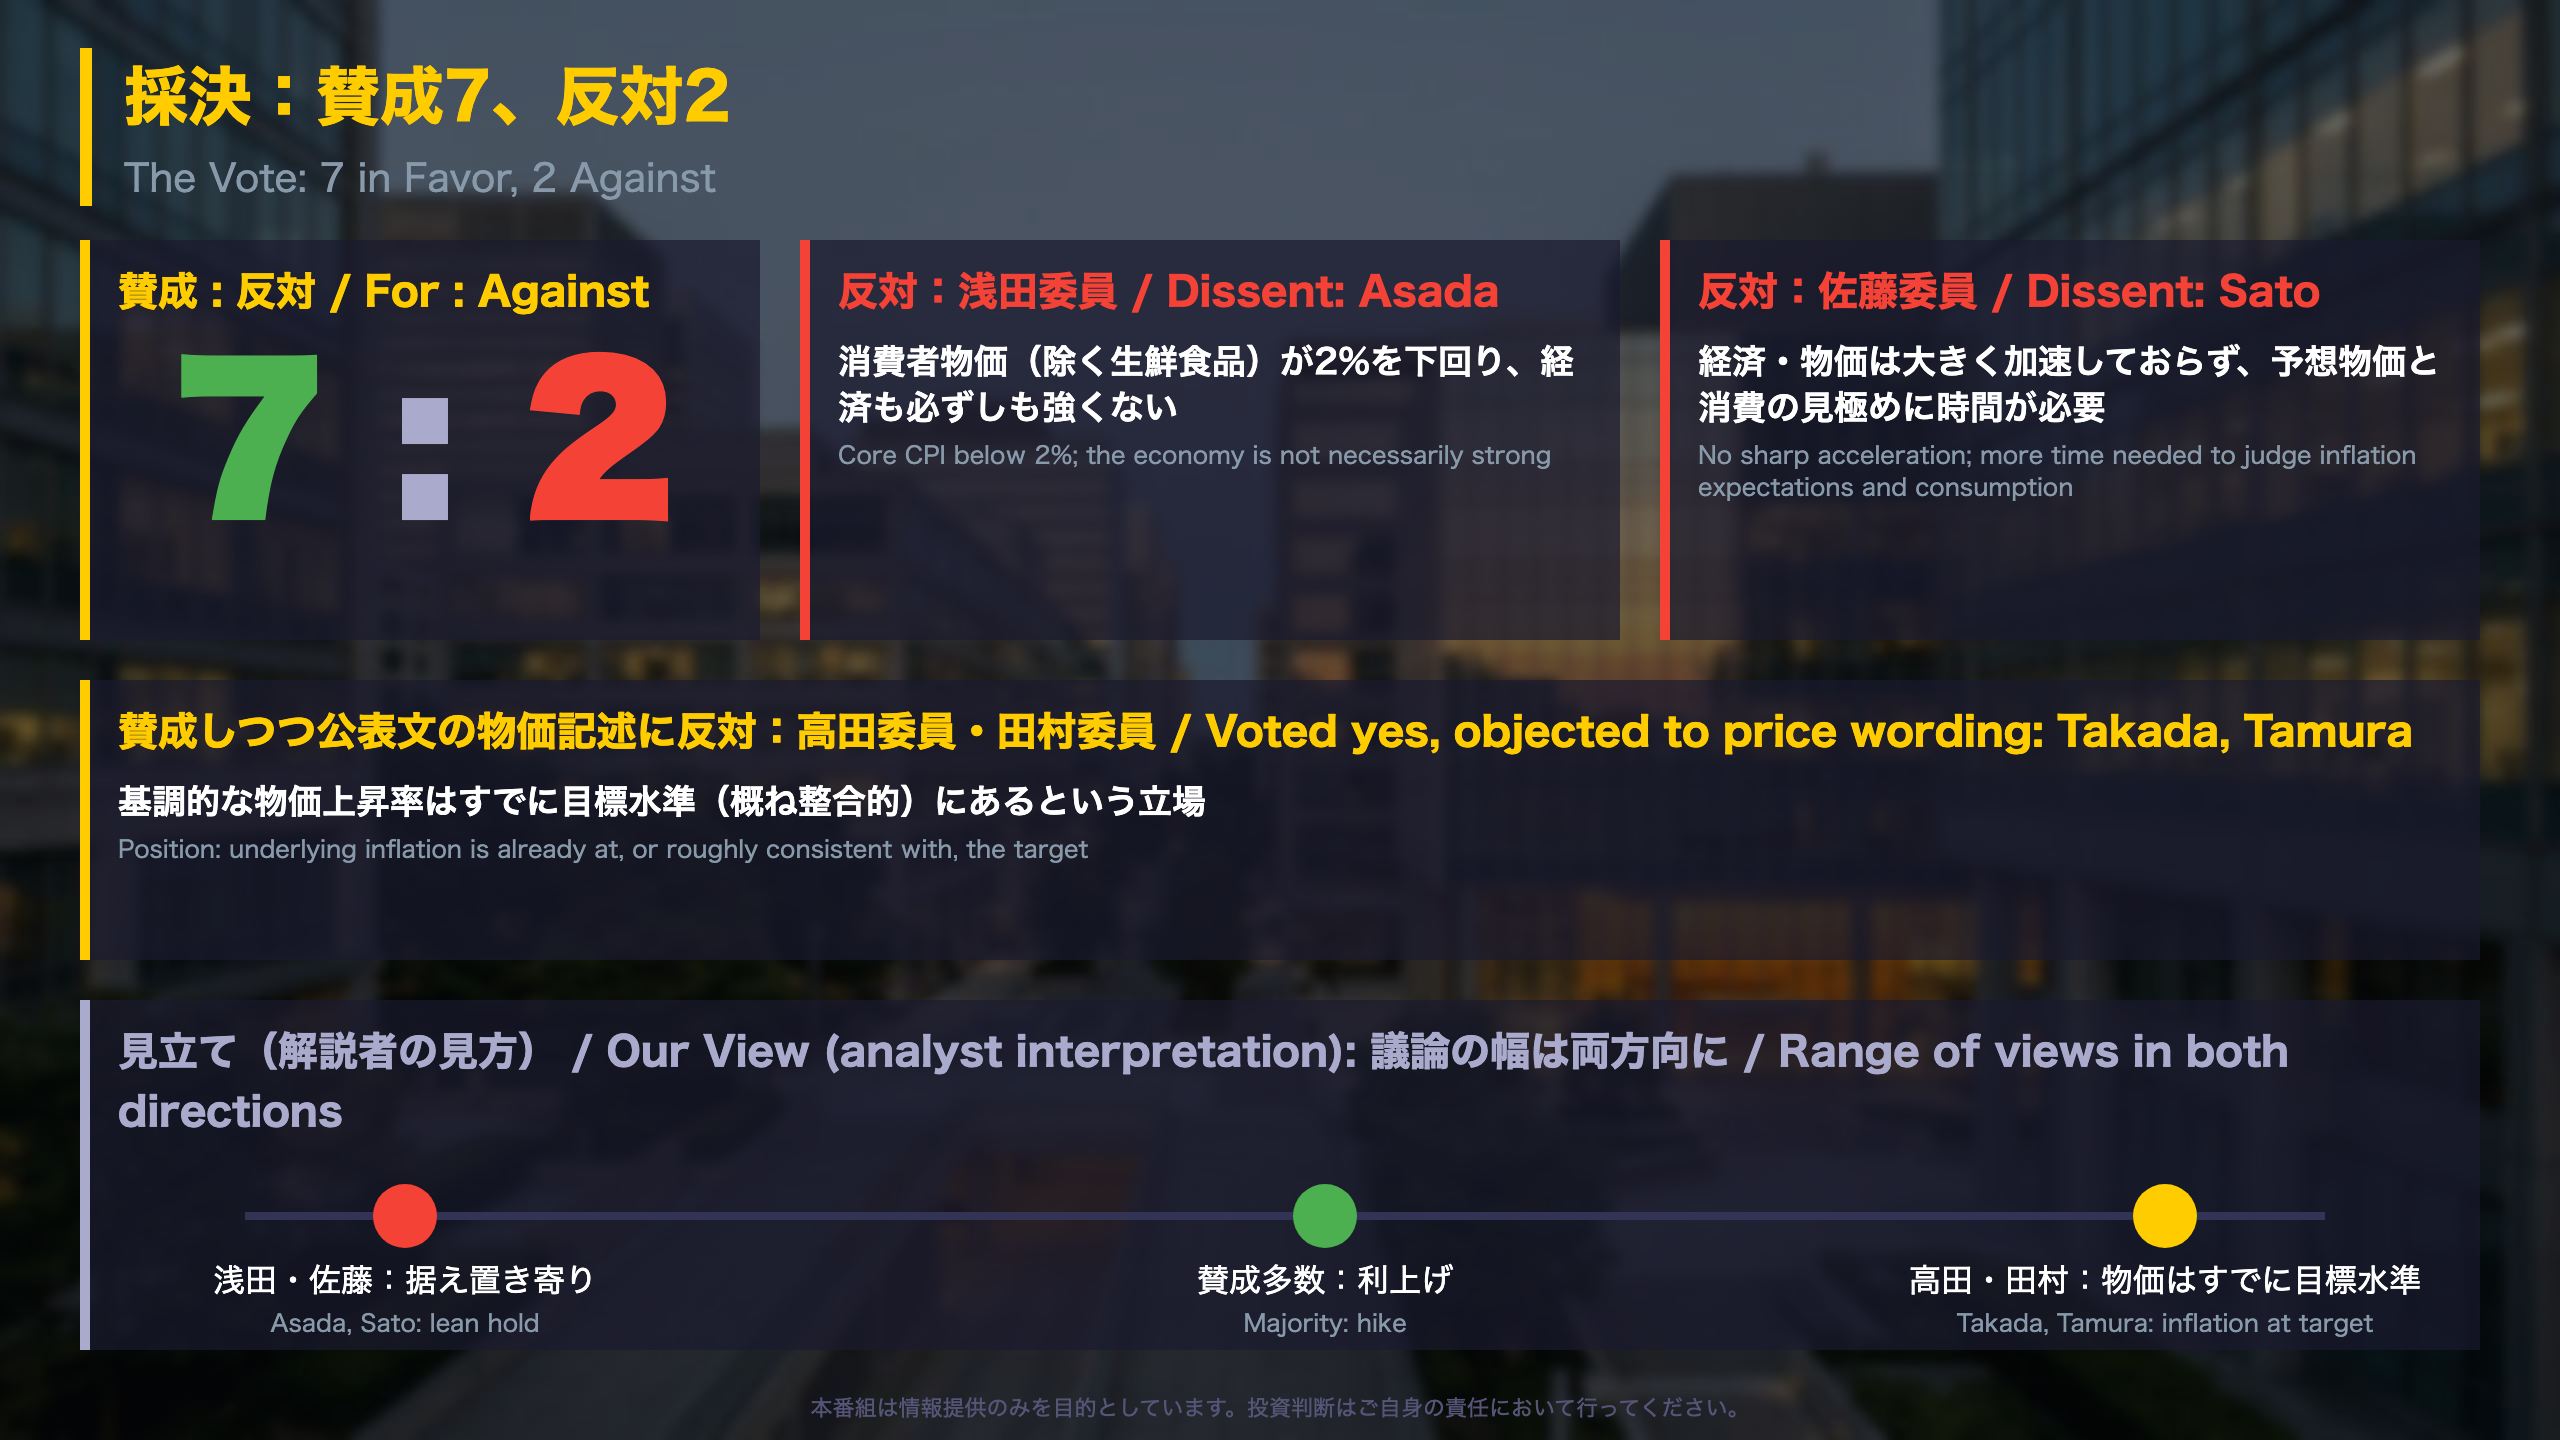
– 浅田委員: 消費者物価(除く生鮮食品)の上昇率が2%を下回り、経済の状況も必ずしも強いとはいえない。
– 佐藤委員: 「経済・物価情勢が、現時点ではこれまでと比べて大きく加速している状態にあるわけではない」。予想物価上昇率の2%程度での定着度合いや個人消費を見極めるには、もう少し時間が必要。
なお議事要旨には、利上げが生産・雇用・実質所得を下振れさせ得るとの懸念も、据え置きを主張した委員のうち一人の意見として記録されている。
賛成側の異議(対外公表文の脚注)
高田委員と田村委員は、利上げ自体には賛成したうえで、物価の見通しの記述について「既に概ね物価安定の目標に達している(整合的な水準にある)」として反対した。この2人の立場から、今後の政策運営についての主張を読み取ることは、原文に記載がないため避けるべきである。
過去との比較
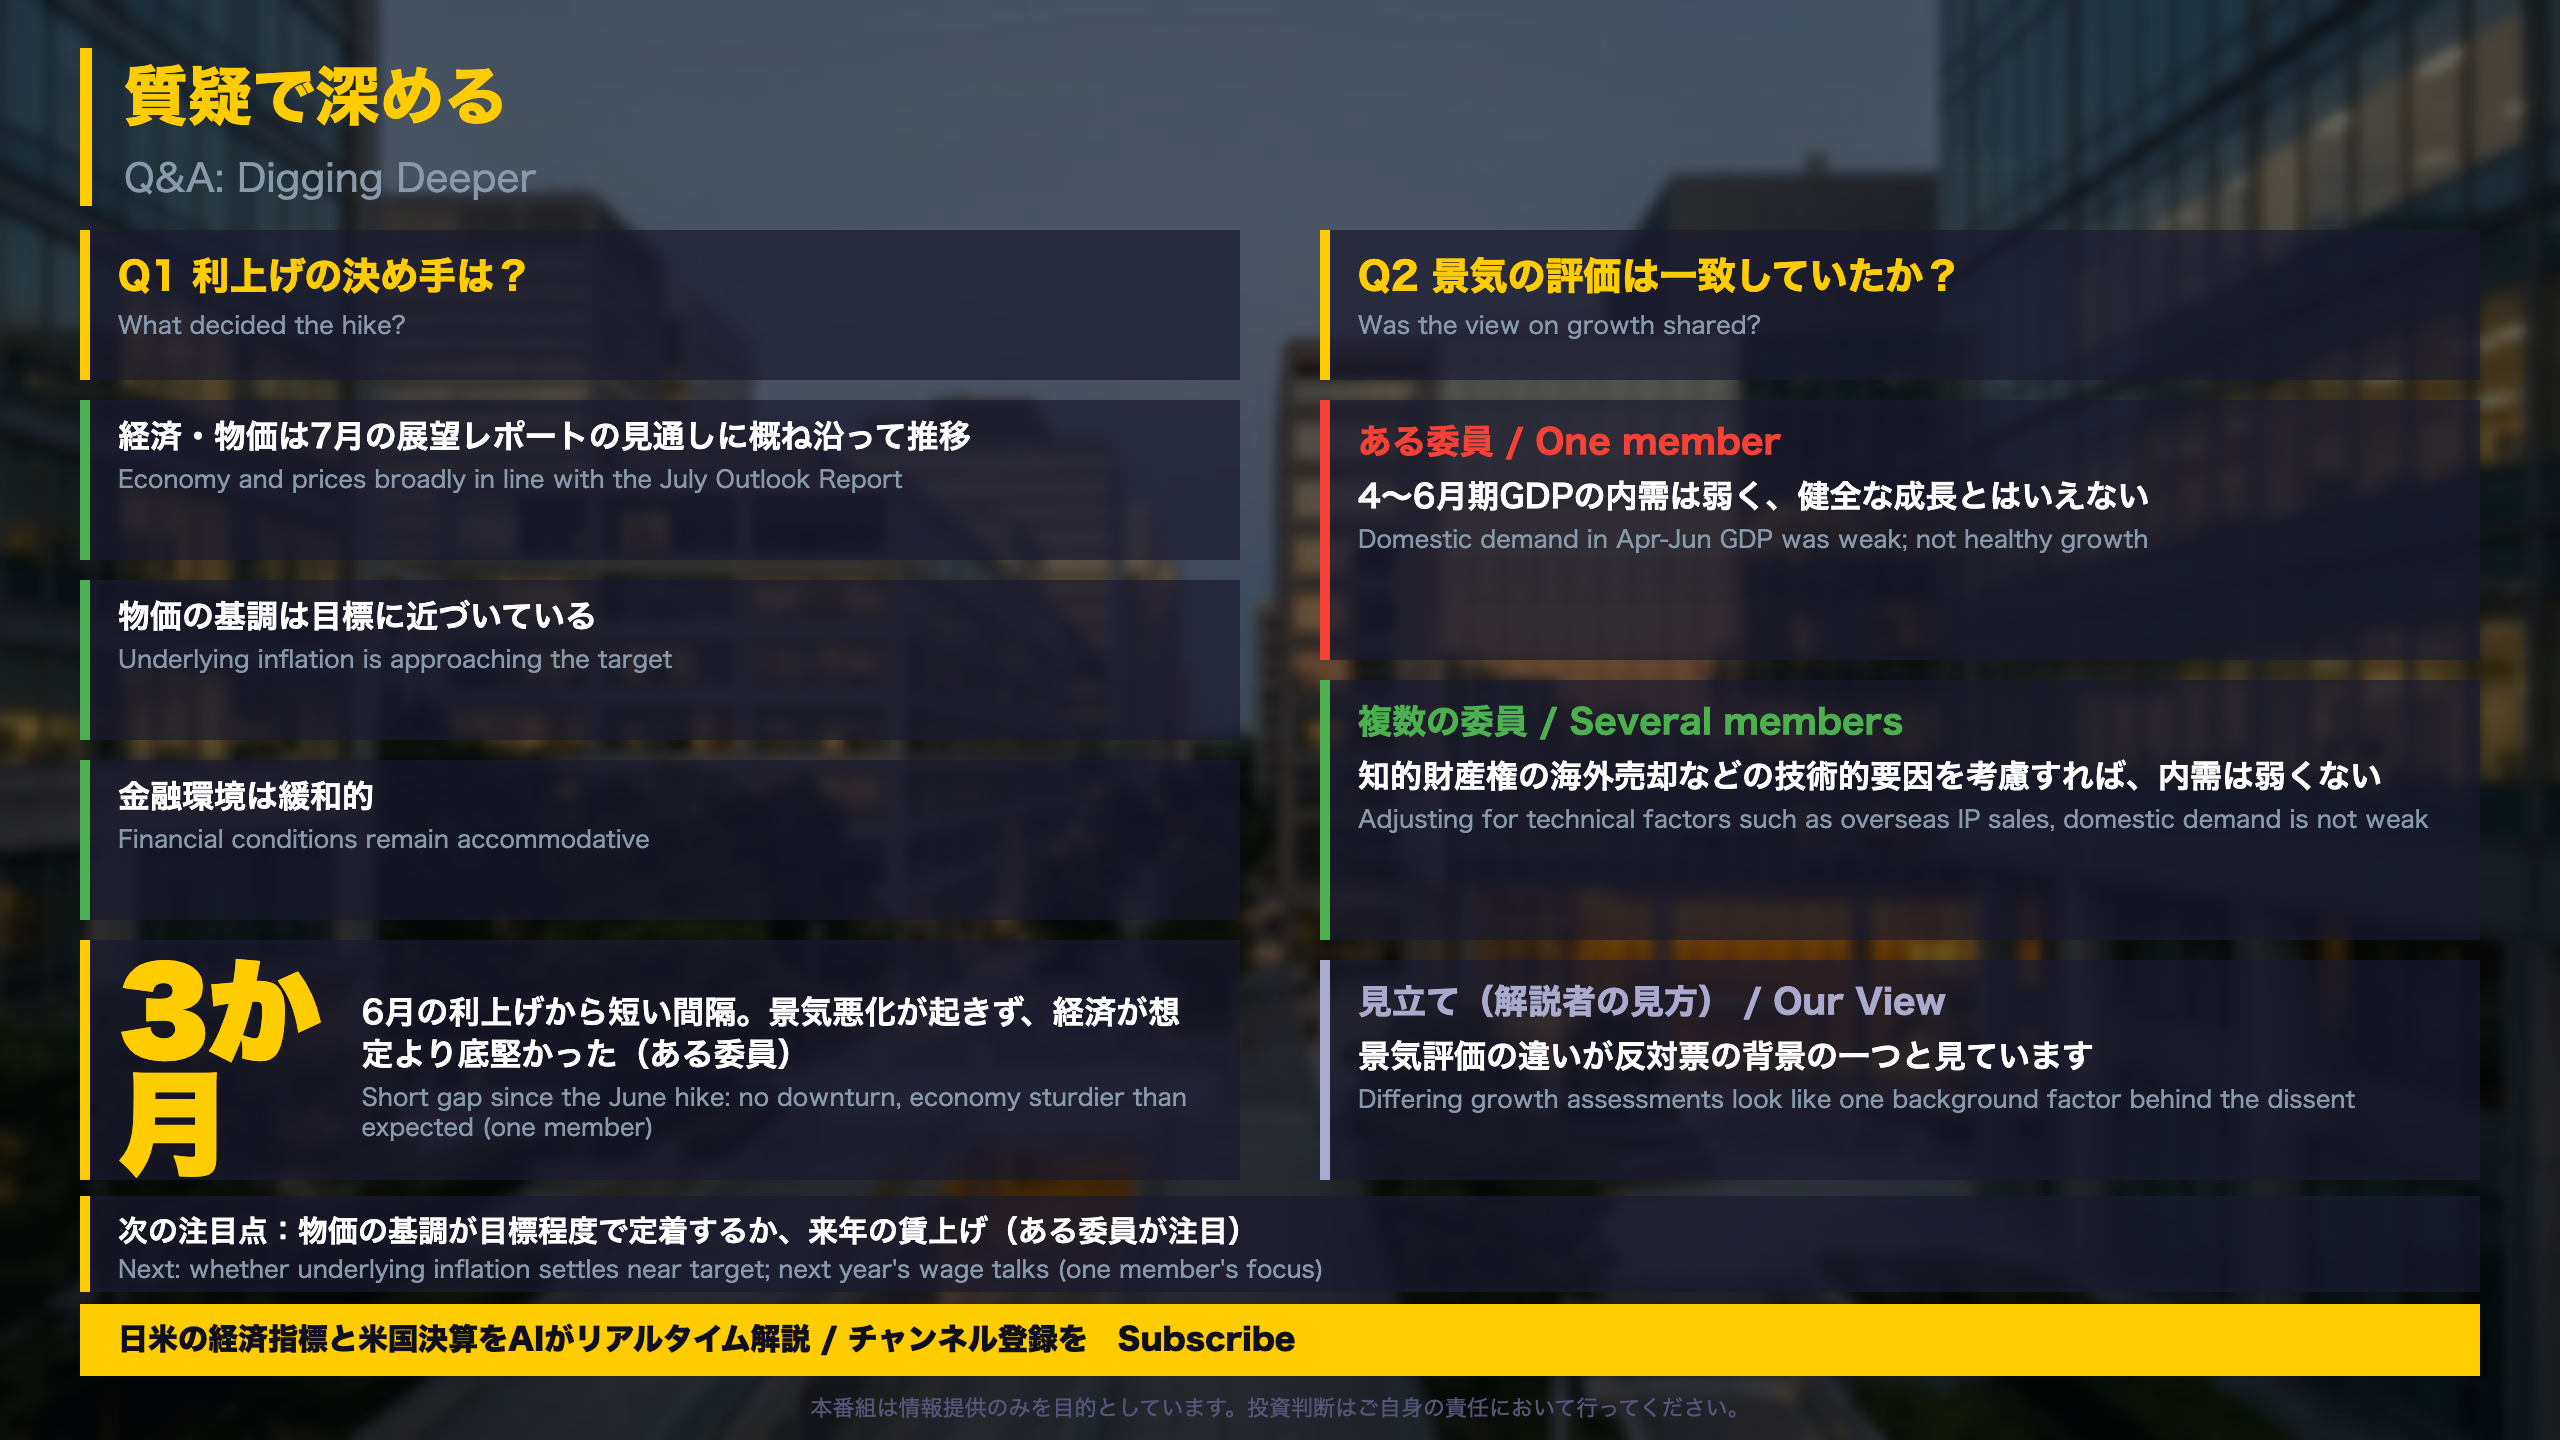
前回7月会合は1.0%程度の方針を据え置いた。ある委員は、6月の利上げから3か月での利上げであり従来より間隔が短くなると述べ、当初懸念された中東情勢による景気悪化が生じず、想定より経済が底堅かったことを理由に挙げている。
政府出席者の発言
内閣府は、既往の利上げの累積的な影響の点検と、日銀推計の中立金利も踏まえた検討を求めた。財務省は、市場等への丁寧な説明を求めた。
見立て
票数は7対2だが、意見の幅は票数より広い。慎重側と、物価をすでに目標水準とみる側の双方があったという整理も可能である。
先行きの進め方:利上げ継続とペースの幅
先行きの政策運営:論点の整理
公表文が示した方向
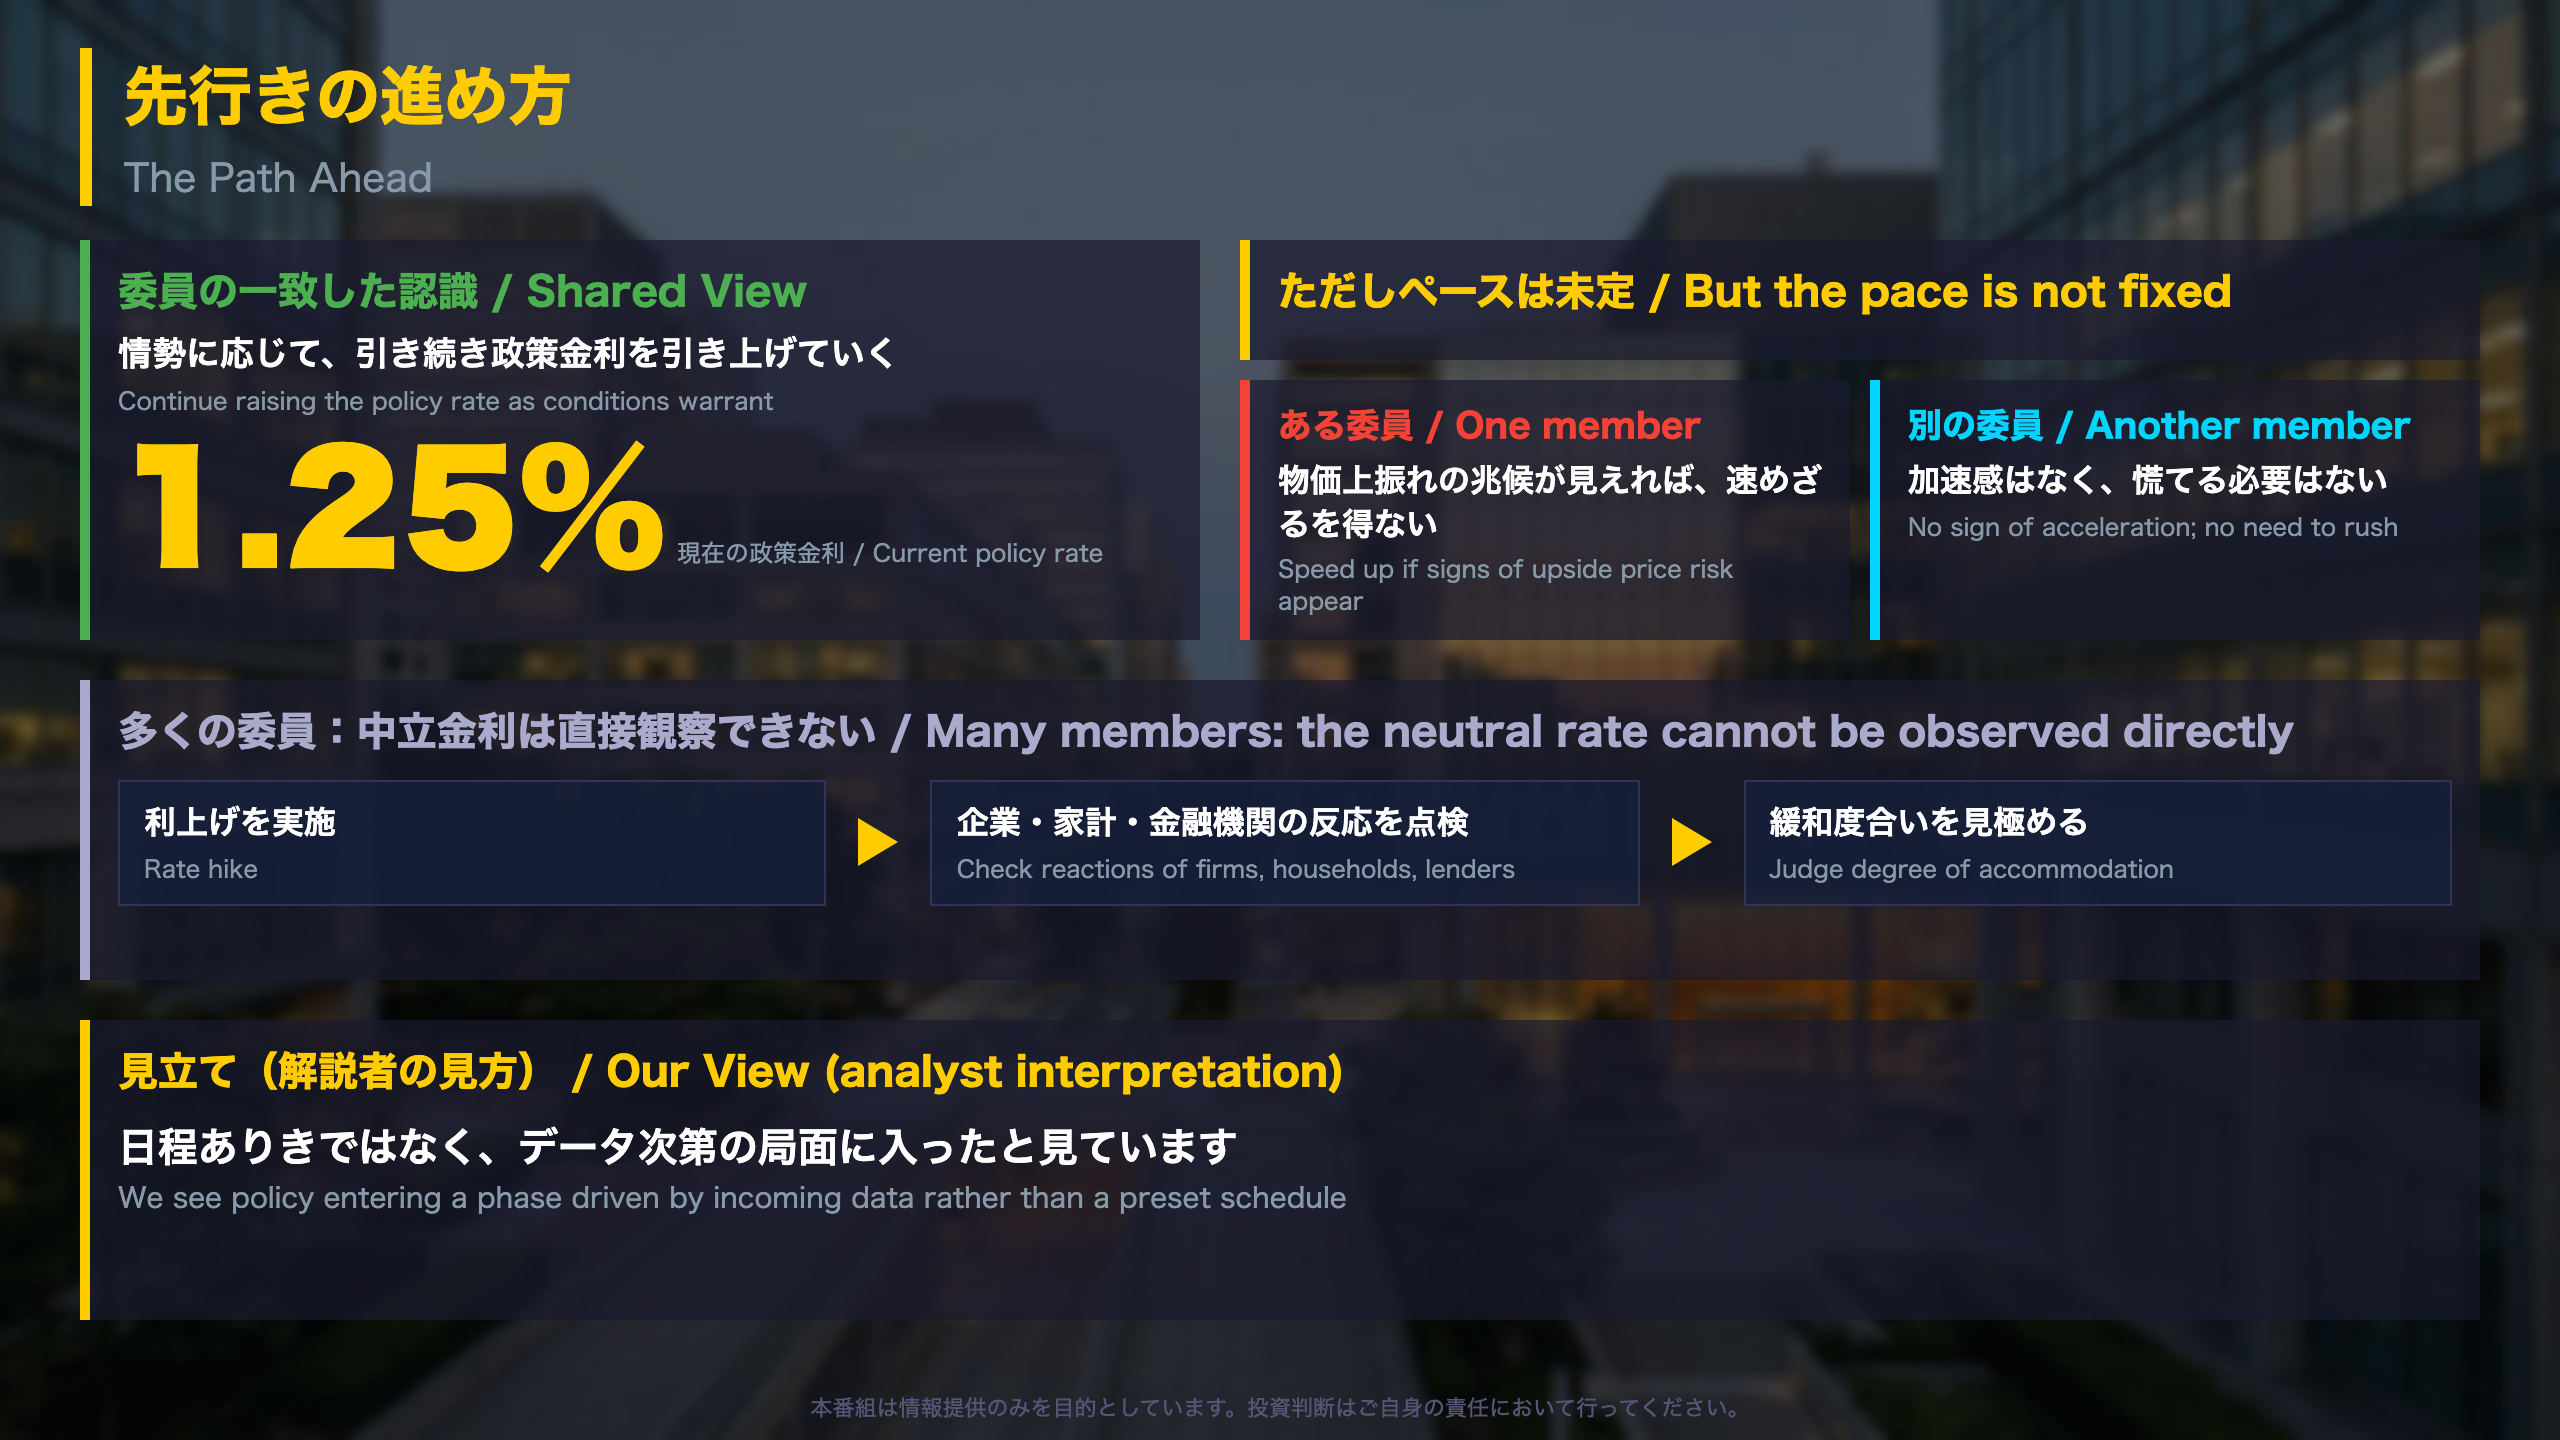
「経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになると考えている」(対外公表文)
タイミングとペースについては、中東情勢、AI関連需要、為替相場の影響を含め、中心的見通しが実現する確度とリスクを点検しながら検討するとされた。
委員の発言(主語の大きさに注意)
- ある委員: 基調的物価が2%に接近しており、政策の狙いは「上昇させる」から「2%程度で安定させる」に変わったと述べた。
- ある委員: 物価上振れの兆候が見えれば、そのペースを速めざるを得ない。
- 別の一人の委員: ビハインド・ザ・カーブに陥るような加速感はなく、慌てる必要はない。
- ある委員: 政策金利を早めにおおよそのゴールに近づけ、上下双方向に動ける状況にしておくことが望ましい。
中立金利の議論
複数の委員は、中立金利やターミナルレートの市場の見方が切り上がっていると指摘した。OIS市場の2年先1年物は足もと2%を超える。一人の委員は、自然利子率に物価目標2%を加える考え方では2%を超えると述べた。一方、別の一人の委員は、市場の利上げ期待がやや先行している印象だと述べた。多くの委員は、水準の事前特定は難しく、利上げごとの反応を点検するとの認識を共有した。
物価リスクの数字
ある委員は、7月と比べ原油価格は約50%上昇、為替は約5%円高と指摘した。
次の確認点
基調的物価の定着度合いと、それを受けた来年の賃上げ動向(ある委員が注目と発言)。
質疑:利上げの決め手と景気評価の食い違い
質疑の背景:景気評価と物価をめぐる論点
4〜6月期GDPの読み方
ある委員は、実質成長率はプラスだが内需はマイナスで、外需は中東情勢に伴う供給制約で輸入が減少した結果にすぎず、健全な成長とはいえないと述べた。複数の委員は、内需の弱さは知的財産権の海外売却や給食無償化などの扱いの技術的要因によるもので、7月の展望レポートの想定範囲内と反論した。
設備投資・個人消費
- 設備投資: ある委員は、民間設備投資(実質)が2四半期連続のマイナスで、旺盛な計画に対し進捗が鈍いと指摘。一人の委員は、建設コスト上昇や人手不足など供給要因が主で、受注残は解消されるはずと述べた。
- 個人消費: ある委員は、4〜6月期の個人消費(実質)は前期比横ばいで力強さはないと述べた。
物価をめぐる対立
国内企業物価の8月速報値は前年比+7.6%と、前月の+7.7%から低下したが、ある委員は7月速報が翌月に上方修正されたことから、8月も上方修正される可能性があると述べた。サービス価格は、一段の加速を示す数字ではないとの指摘と、着実な上昇が続くとの指摘が併記された。
異なる解釈
慎重側は、景気の力強さや物価の加速感が十分でないとみる。利上げ側は、企業間の価格転嫁の広がりや予想物価の上昇を重視する。
次回への橋渡し
次回会合の日程は今回の資料に記載がない。確認材料は、基調的物価の定着と来年の賃上げである。
製作費大公開
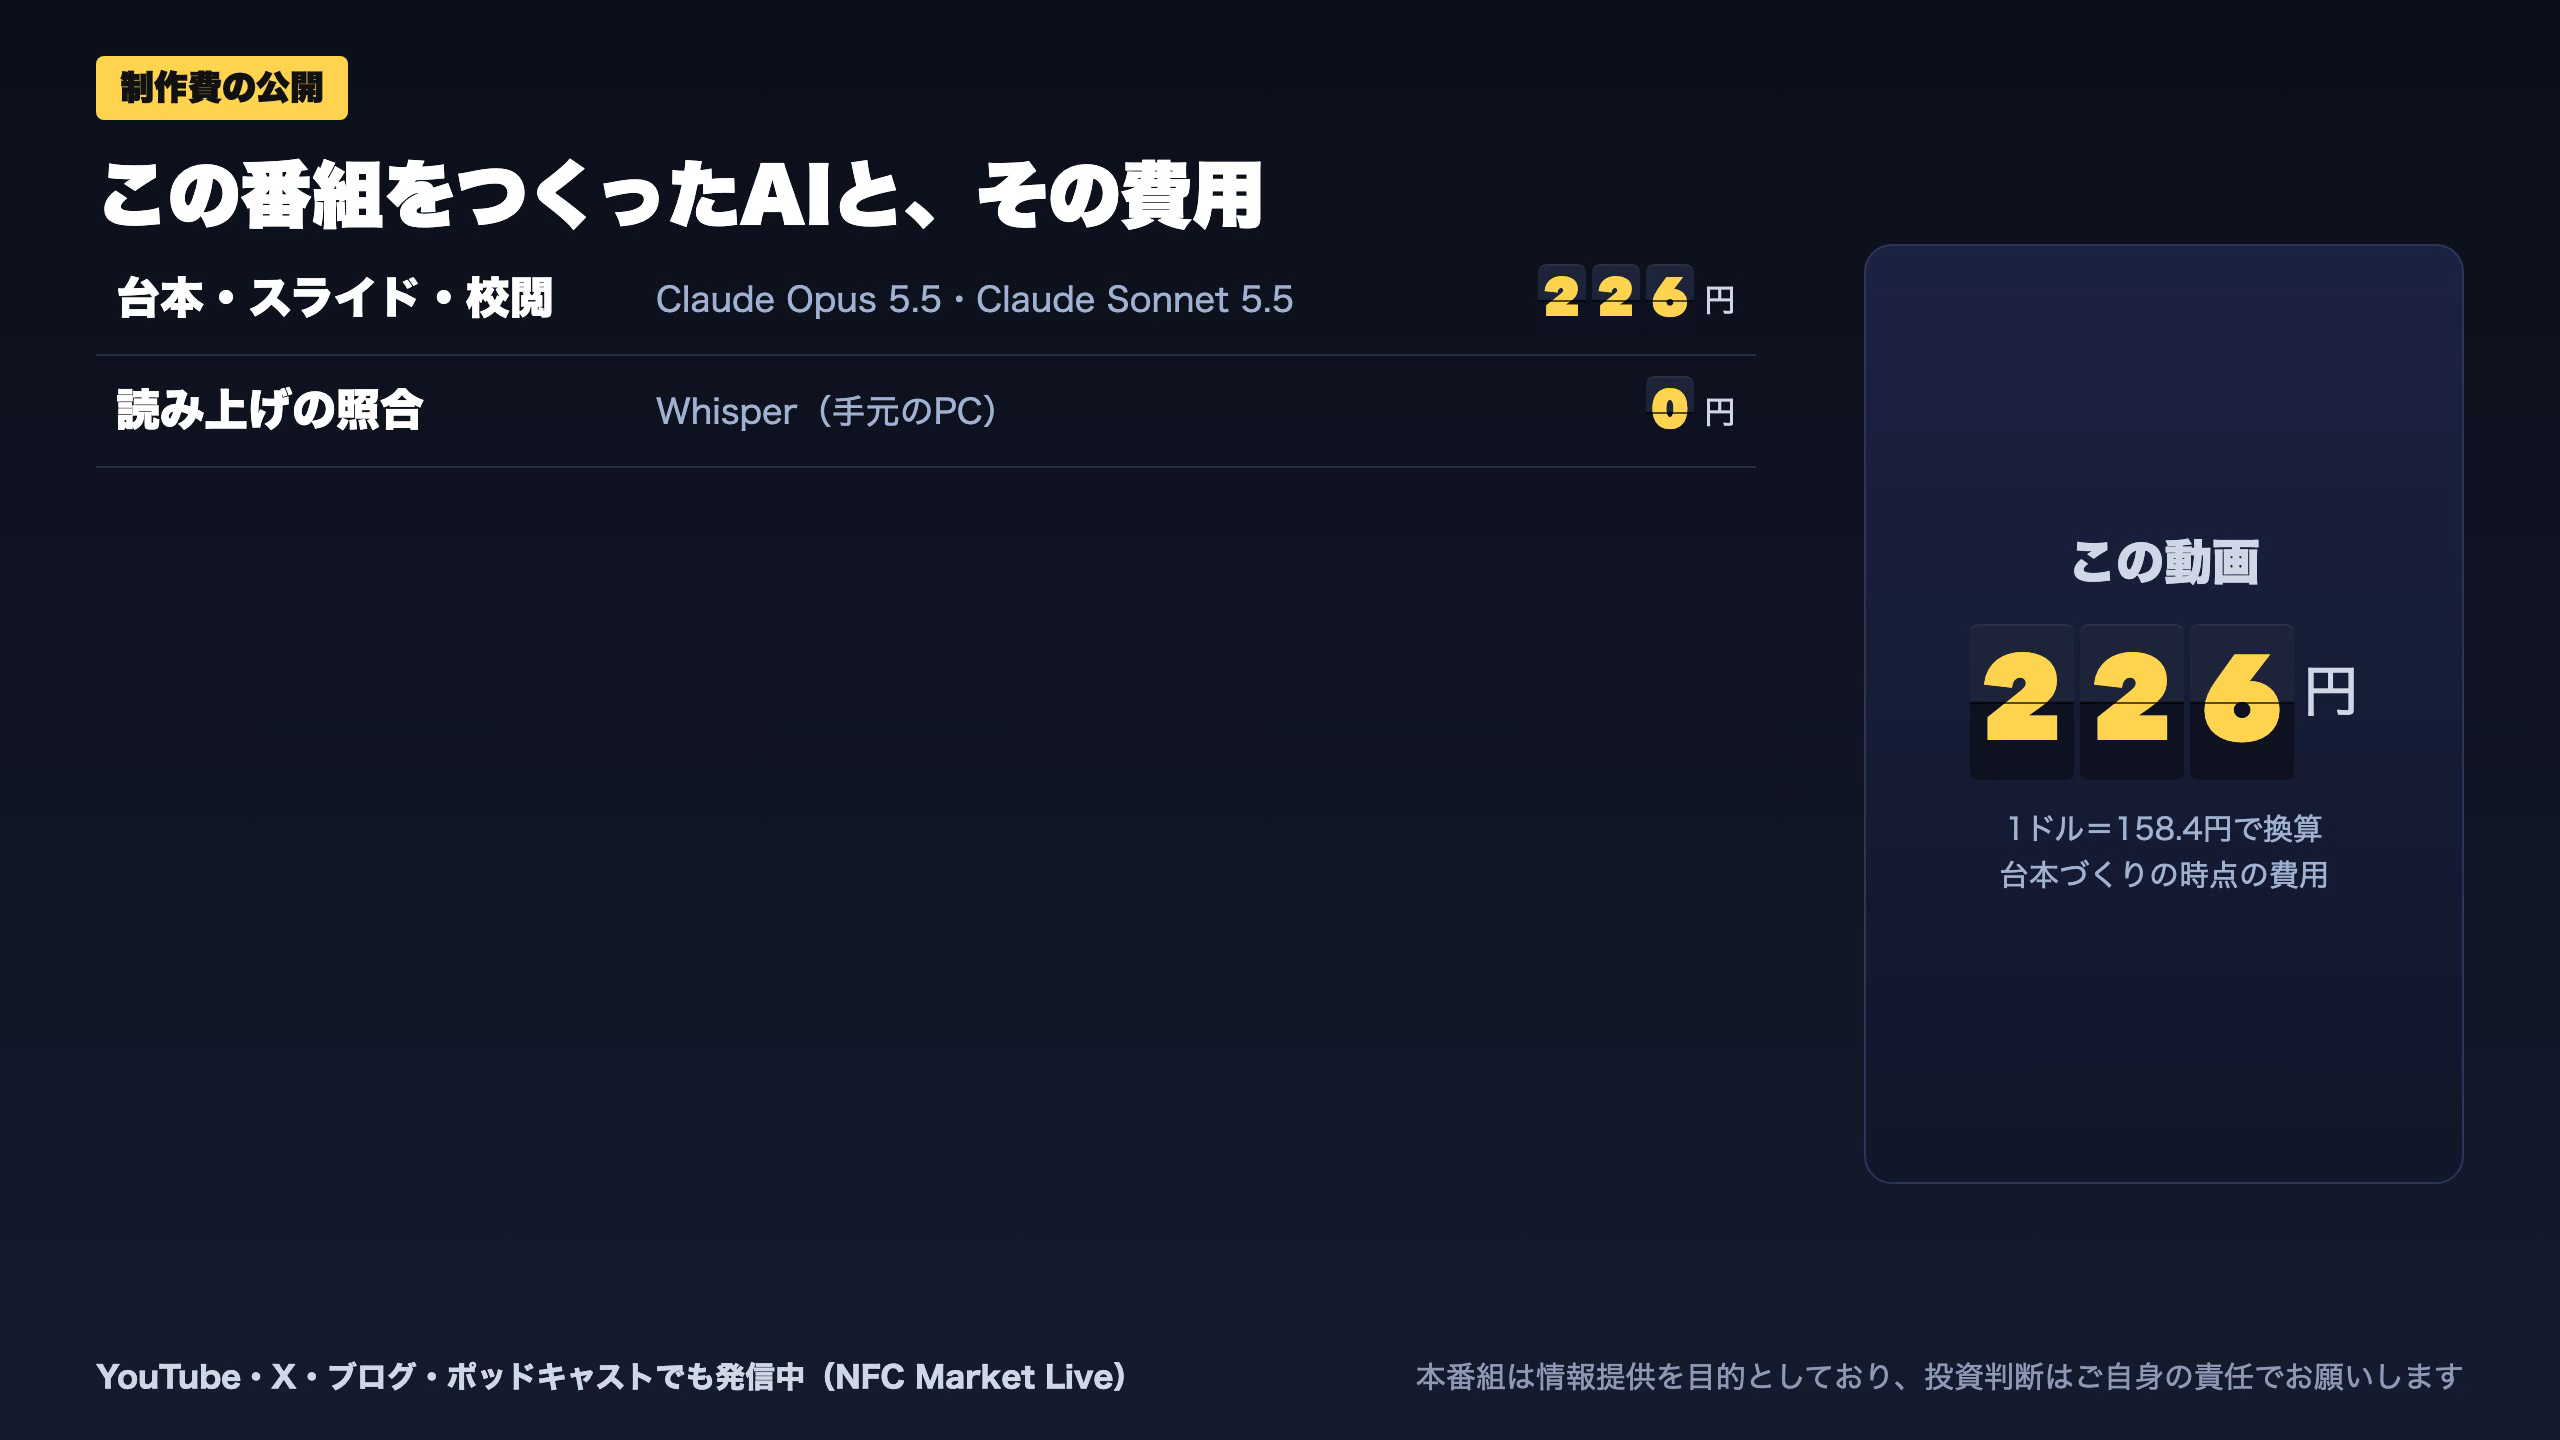
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 139,782 | 5,364 | ¥106 |
| LLM | Claude Sonnet 5.5 | 63,159 | 64,239 | ¥122 |
| LLM | Claude Haiku 4.5 | 1,412 | 10 | ¥0 |
| TTS | Gemini 3.8 Flash TTS | 4,442 | 11,514 | ¥17 |
| BGM | Lyria 3 Pro | 205 | 26,557 | ¥13 |
| X | ポスト作成 | 1,150 | – | ¥7 |
| 合計 | ¥264 |
為替レート: 1 USD = 158.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。