📺 動画で詳細な解説を見る
📄 一次資料(出典)
日本銀行
https://www.boj.or.jp/statistics/money/ms/ms2609.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-14 09:03)
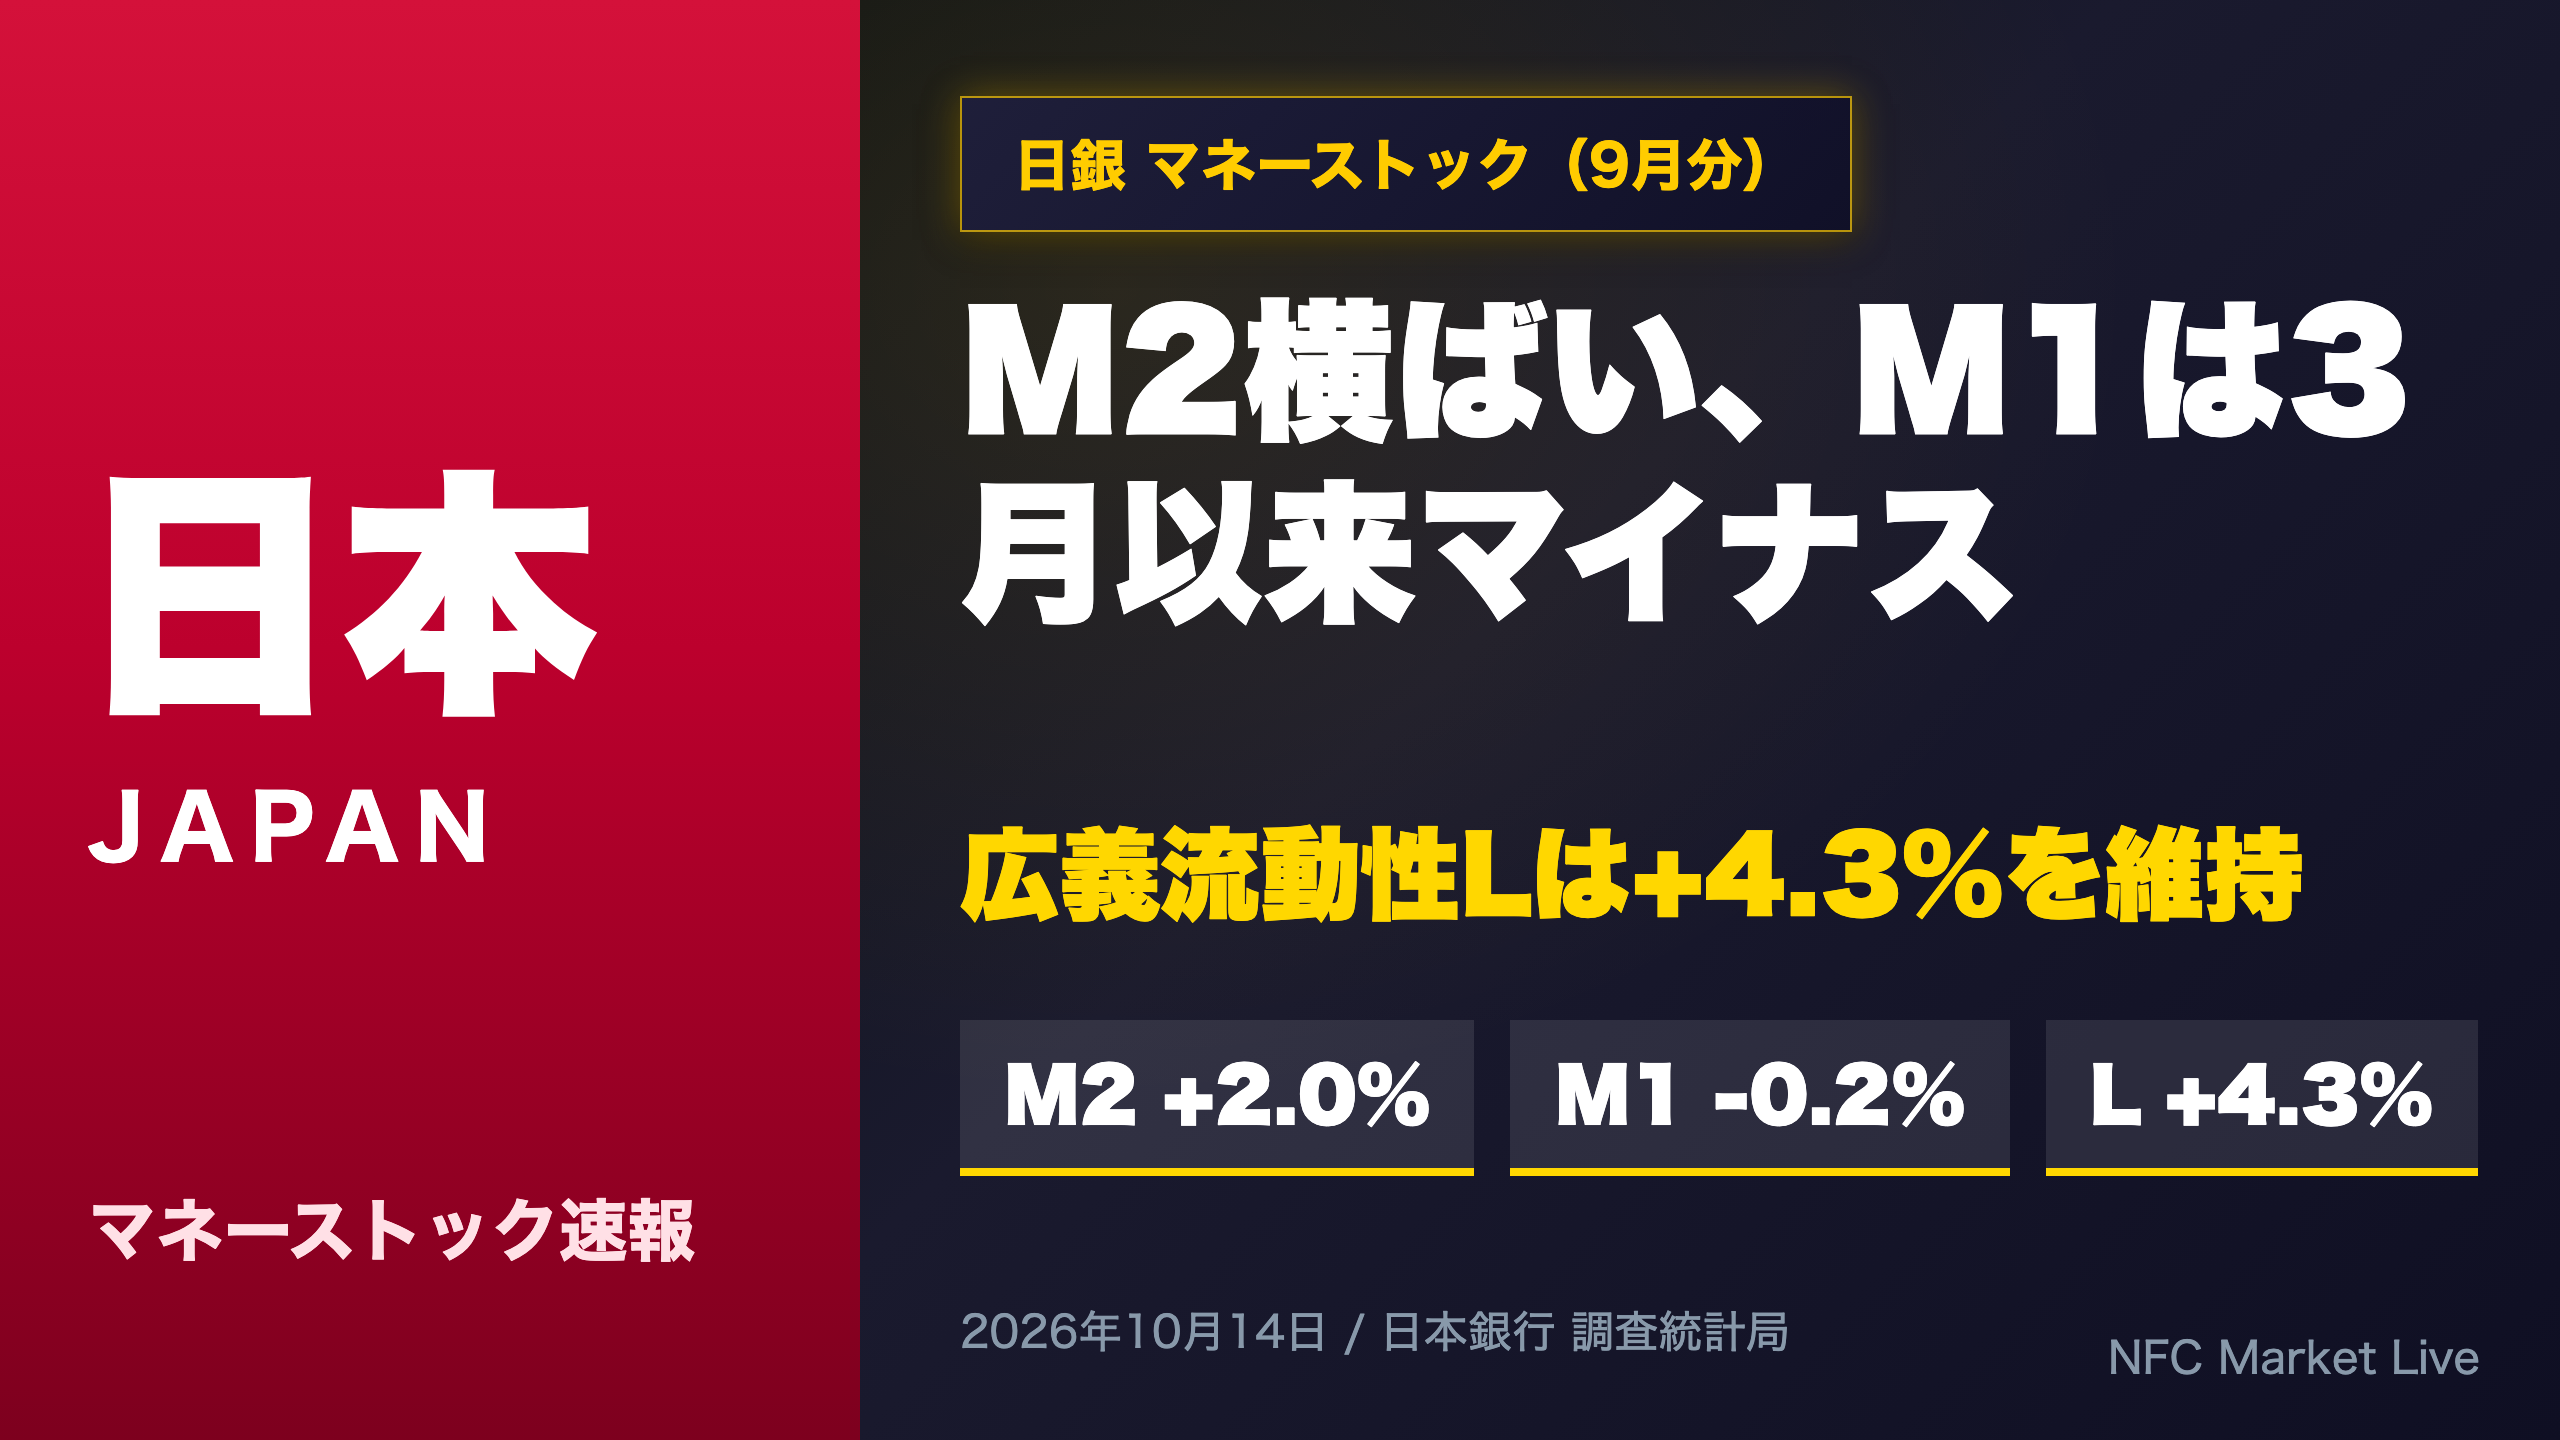
📊 日本銀行が10月14日に公表したマネーストック速報(2026年9月)を解説。 M2は前年比+2.0%と8月から横ばい、5月のピーク+2.5%からは緩やかに減速。M1は-0.2%と3月以来のマイナスとなり、預金通貨は0.0%まで鈍化した。 📈 一方、準通貨は+4.7%、広義流動性Lは+4.3%と拡大が続き、金銭…
The Ultimate Summary:量は拡大、預金の中身に変化
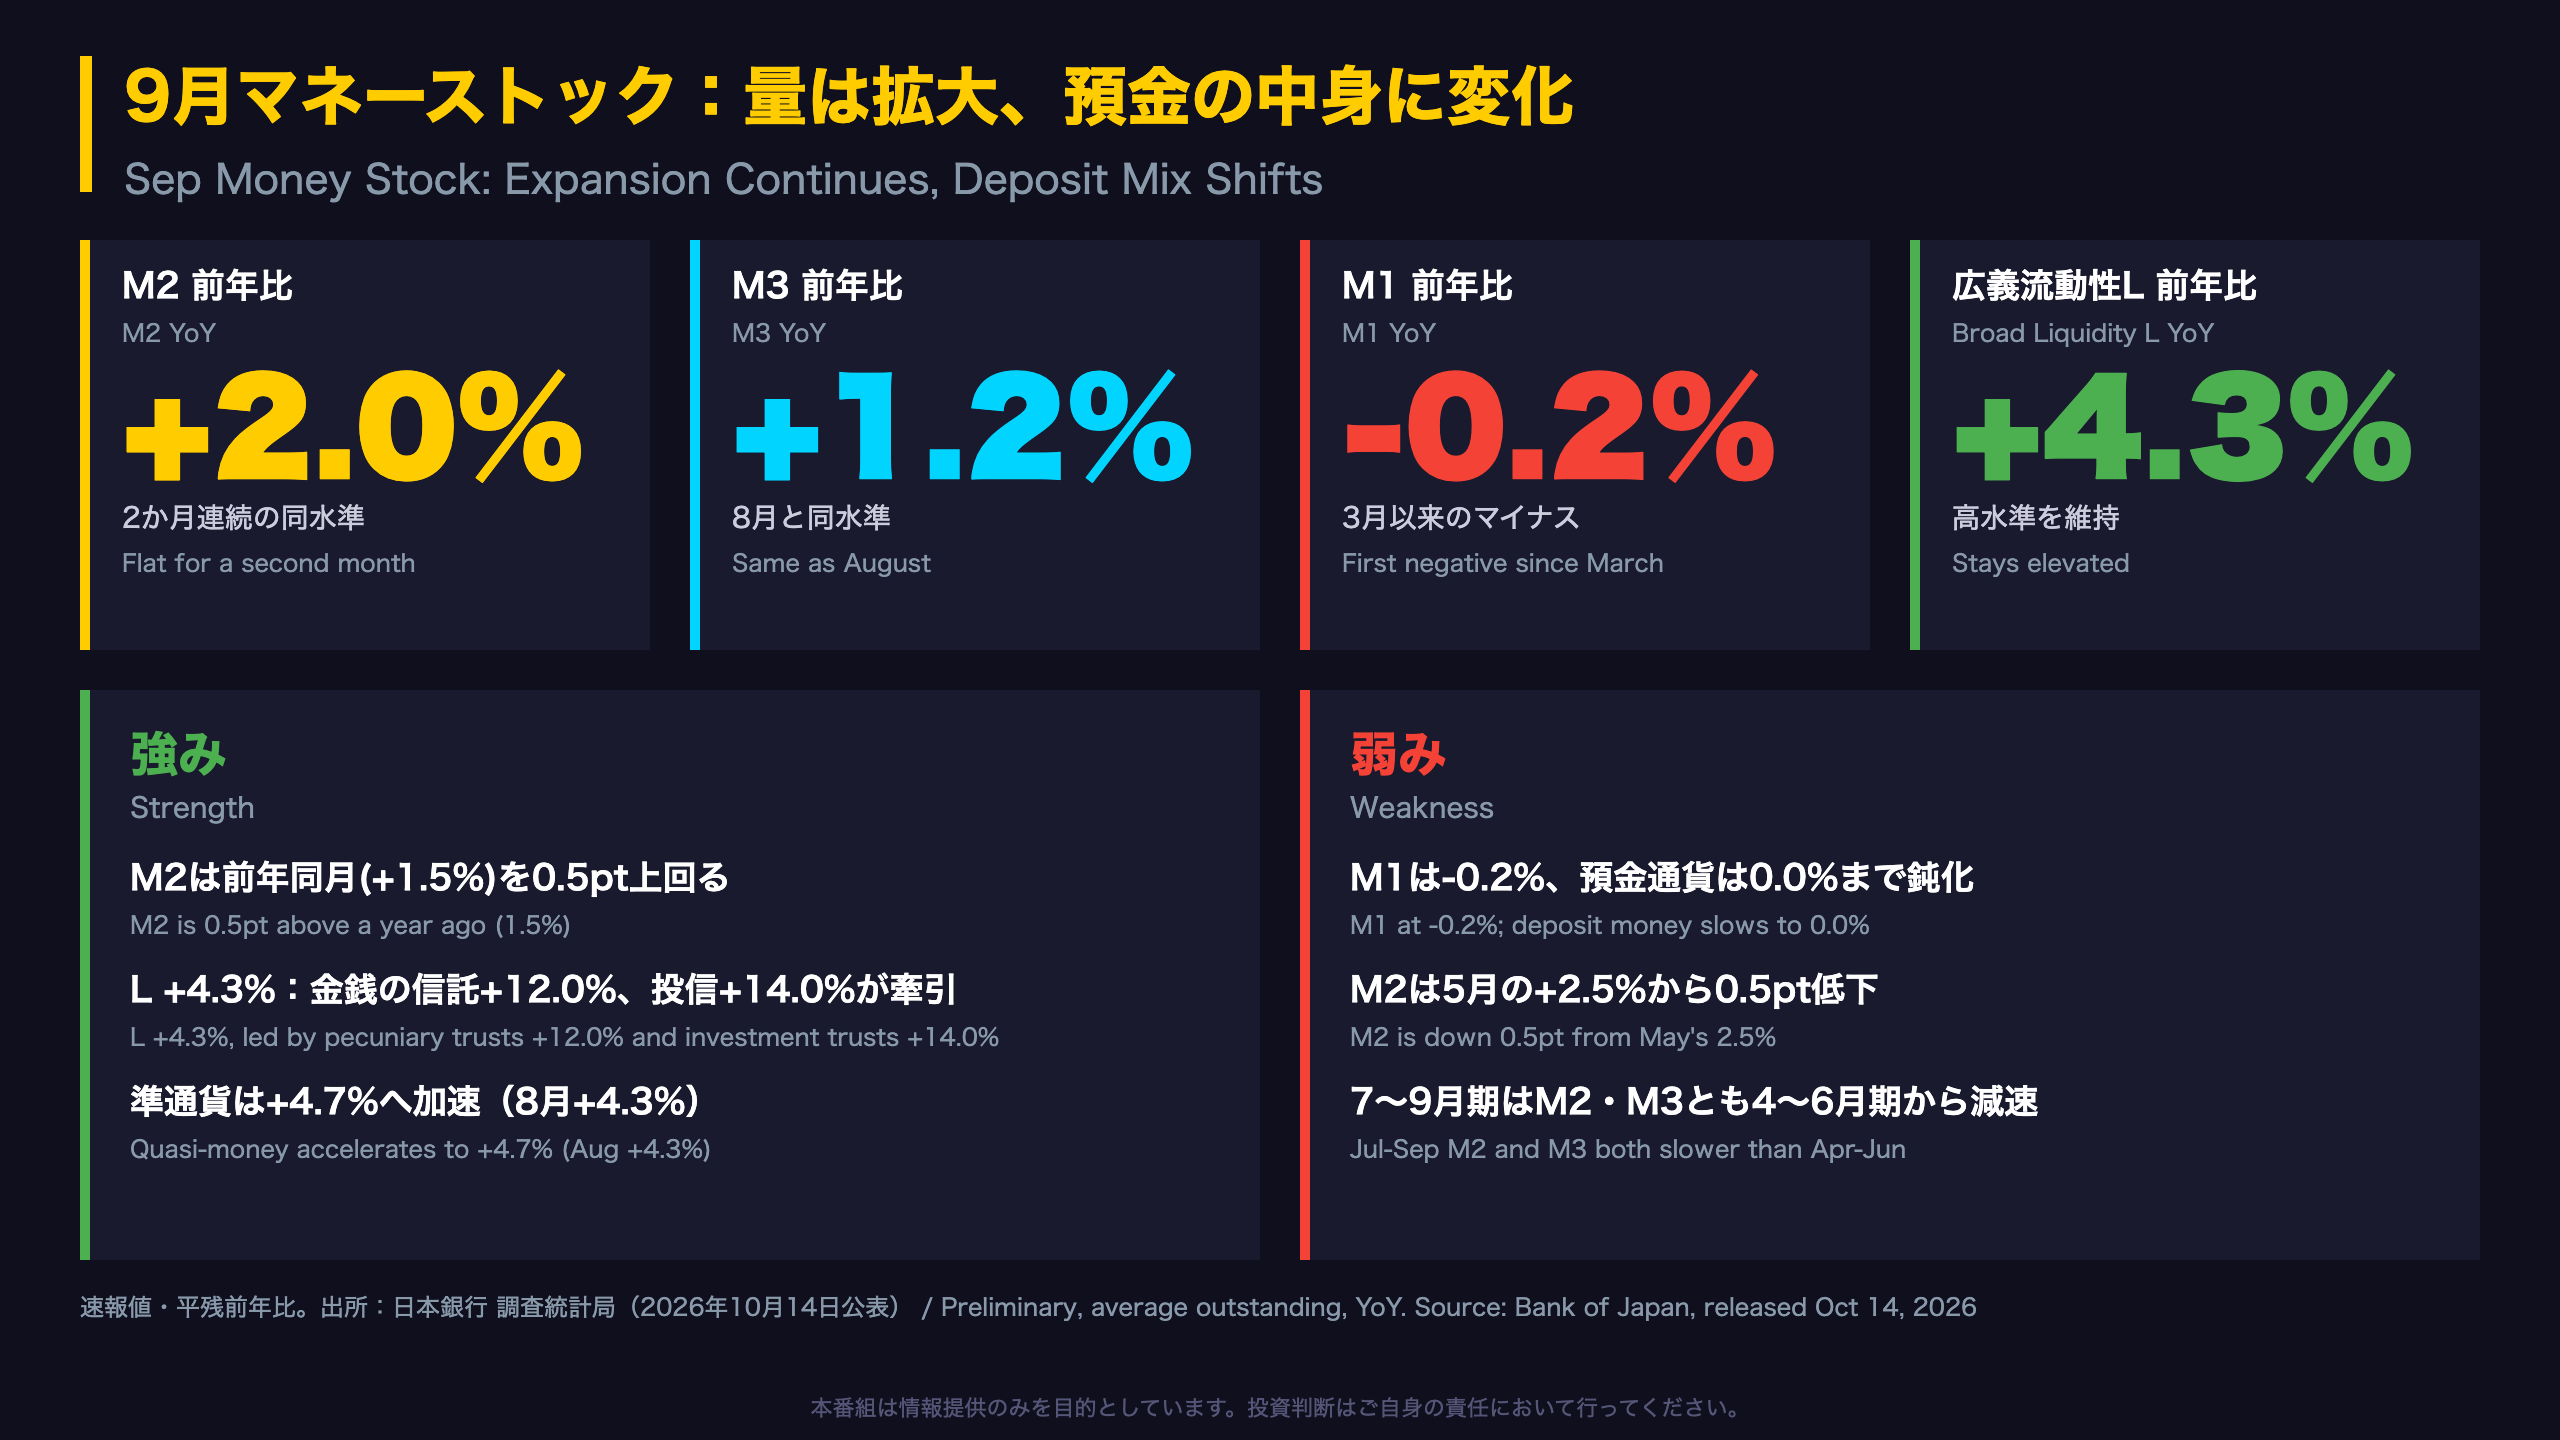
9月マネーストック速報:主要指標の一覧
日本銀行調査統計局が2026年10月14日に公表した速報値(平残前年比)は以下のとおり。
| 指標 | 9月 | 8月 | 前年同月(2025年9月) |
|---|---|---|---|
| M2 | +2.0% | +2.0% | +1.5% |
| M3 | +1.2% | +1.2% | +1.0% |
| M1 | -0.2% | 0.0% | -0.8% |
| 準通貨 | +4.7% | +4.3% | +5.1% |
| 広義流動性L | +4.3% | +4.4% | +2.3% |
読み取りのポイント
- M2の水準感:2024年通年の+1.7%、2025年通年の+1.2%と比べ、+2.0%は高めの水準。ただし2026年4〜6月期の+2.3%からは0.3ポイント低下している。
- LとM3の乖離:差は3.1ポイント。2025年9月は+2.3%対+1.0%で1.3ポイントだったため、乖離は拡大した。
- 強気の読み:M2が前年を上回る伸びを維持し、準通貨も+4.7%と拡大が続く。
- 慎重な読み:M1は決済性預金の伸びが止まり、M2も5月のピークから0.5ポイント低下した。
資料注記:「2026年1月以降の計数を訂正(訂正後の計数は、時系列統計データ検索サイトを参照)」
速報値は後日改定される可能性があるため、直近の数値は幅を持って見る必要がある。
M2・M3の推移:5月のピークから緩やかに減速
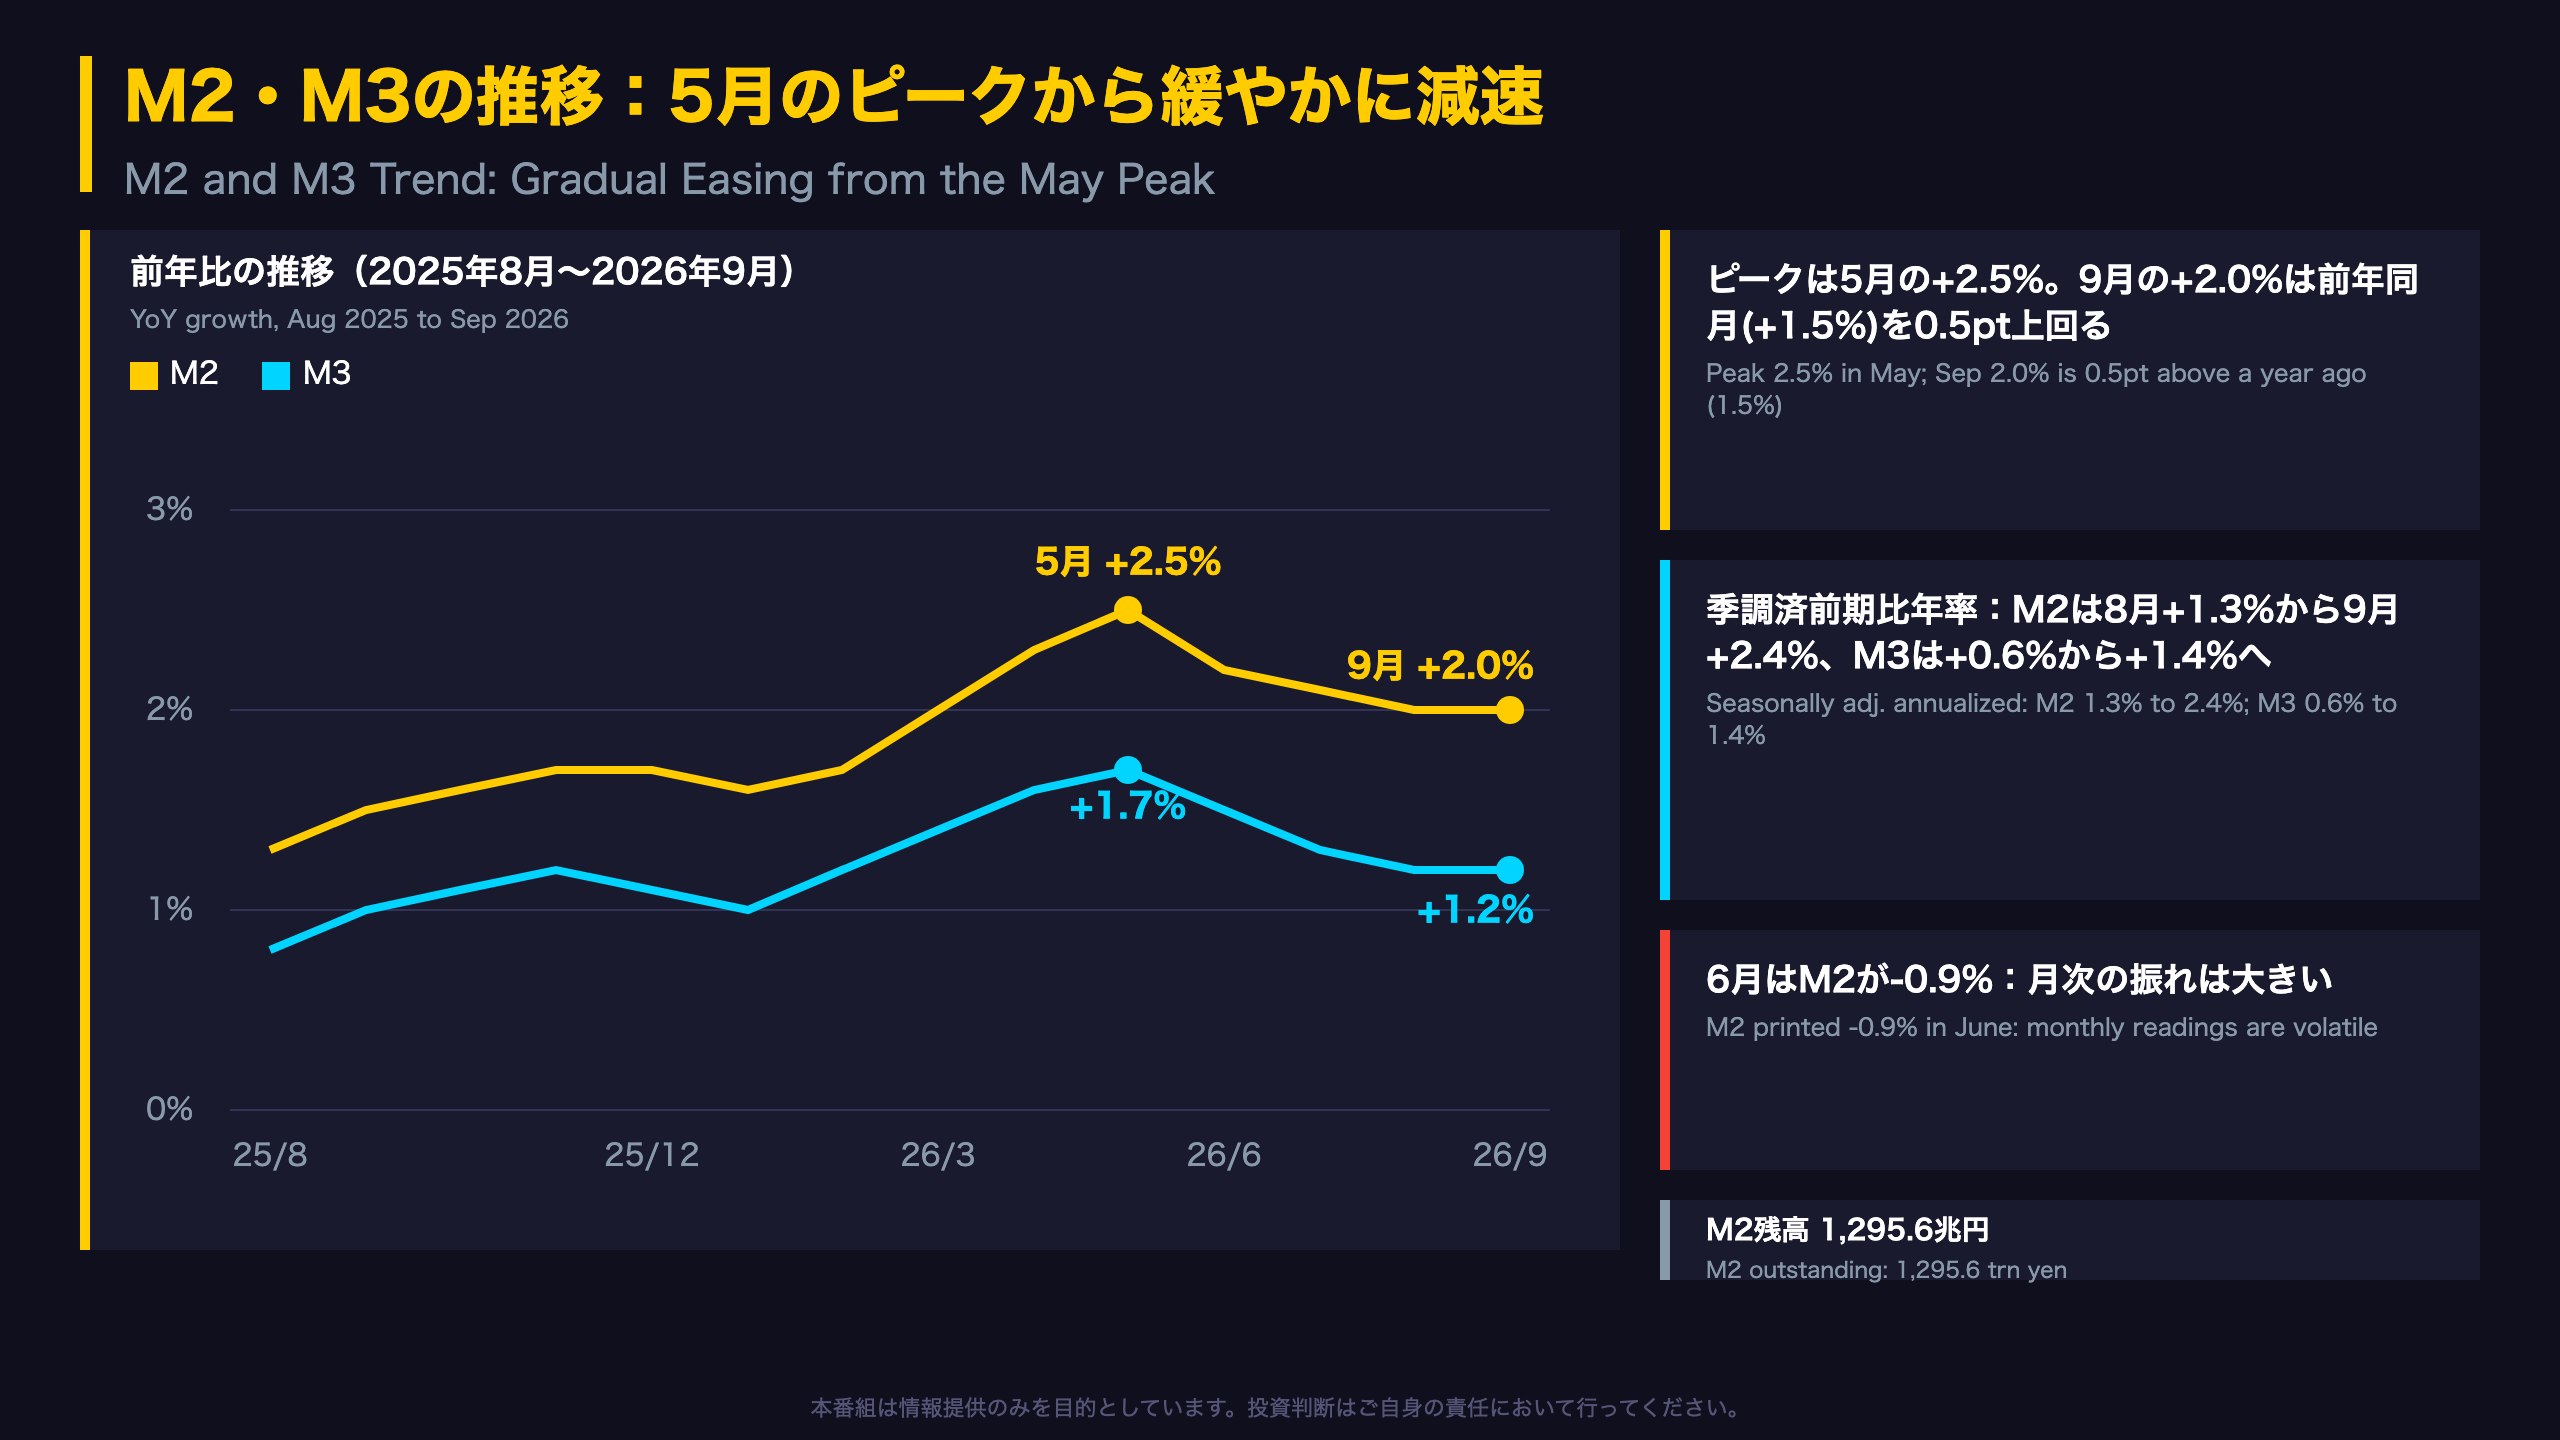
M2・M3の推移を時系列で確認
月次データ(前年比と季調済前期比年率)
| 月 | M2 | M3 | M2季調済前期比年率 |
|---|---|---|---|
| 2026年3月 | +2.0% | +1.4% | +3.2% |
| 4月 | +2.3% | +1.6% | +3.1% |
| 5月 | +2.5% | +1.7% | +3.4% |
| 6月 | +2.2% | +1.5% | -0.9% |
| 7月 | +2.1% | +1.3% | +1.6% |
| 8月 | +2.0% | +1.2% | +1.3% |
| 9月 | +2.0% | +1.2% | +2.4% |
四半期でみる
2026年7〜9月期のM2は+2.0%と、4〜6月期(+2.3%)から低下。M3は+1.2%(4〜6月期+1.6%)。季調済前期比年率ではM2が+1.3%(同+2.7%)、M3が+0.3%(同+1.8%)で、四半期ベースの勢いは落ち着いた。
二つの読み方
- 安定と読む立場:M2は8月・9月とも+2.0%で下げ止まり、9月の季調済前期比年率は+2.4%に反発した。
- 減速と読む立場:5月から4か月連続で低下または横ばいとなり、四半期ベースの勢いも鈍化している。
6月の-0.9%や5月の+3.4%のように単月の振れが大きく、1か月の変化だけで方向性は判断しにくい。残高はM2が1,295.6兆円(8月は訂正後1,296.5兆円)、M3が1,638.3兆円。
M1の内訳:決済性預金から定期性預金へ
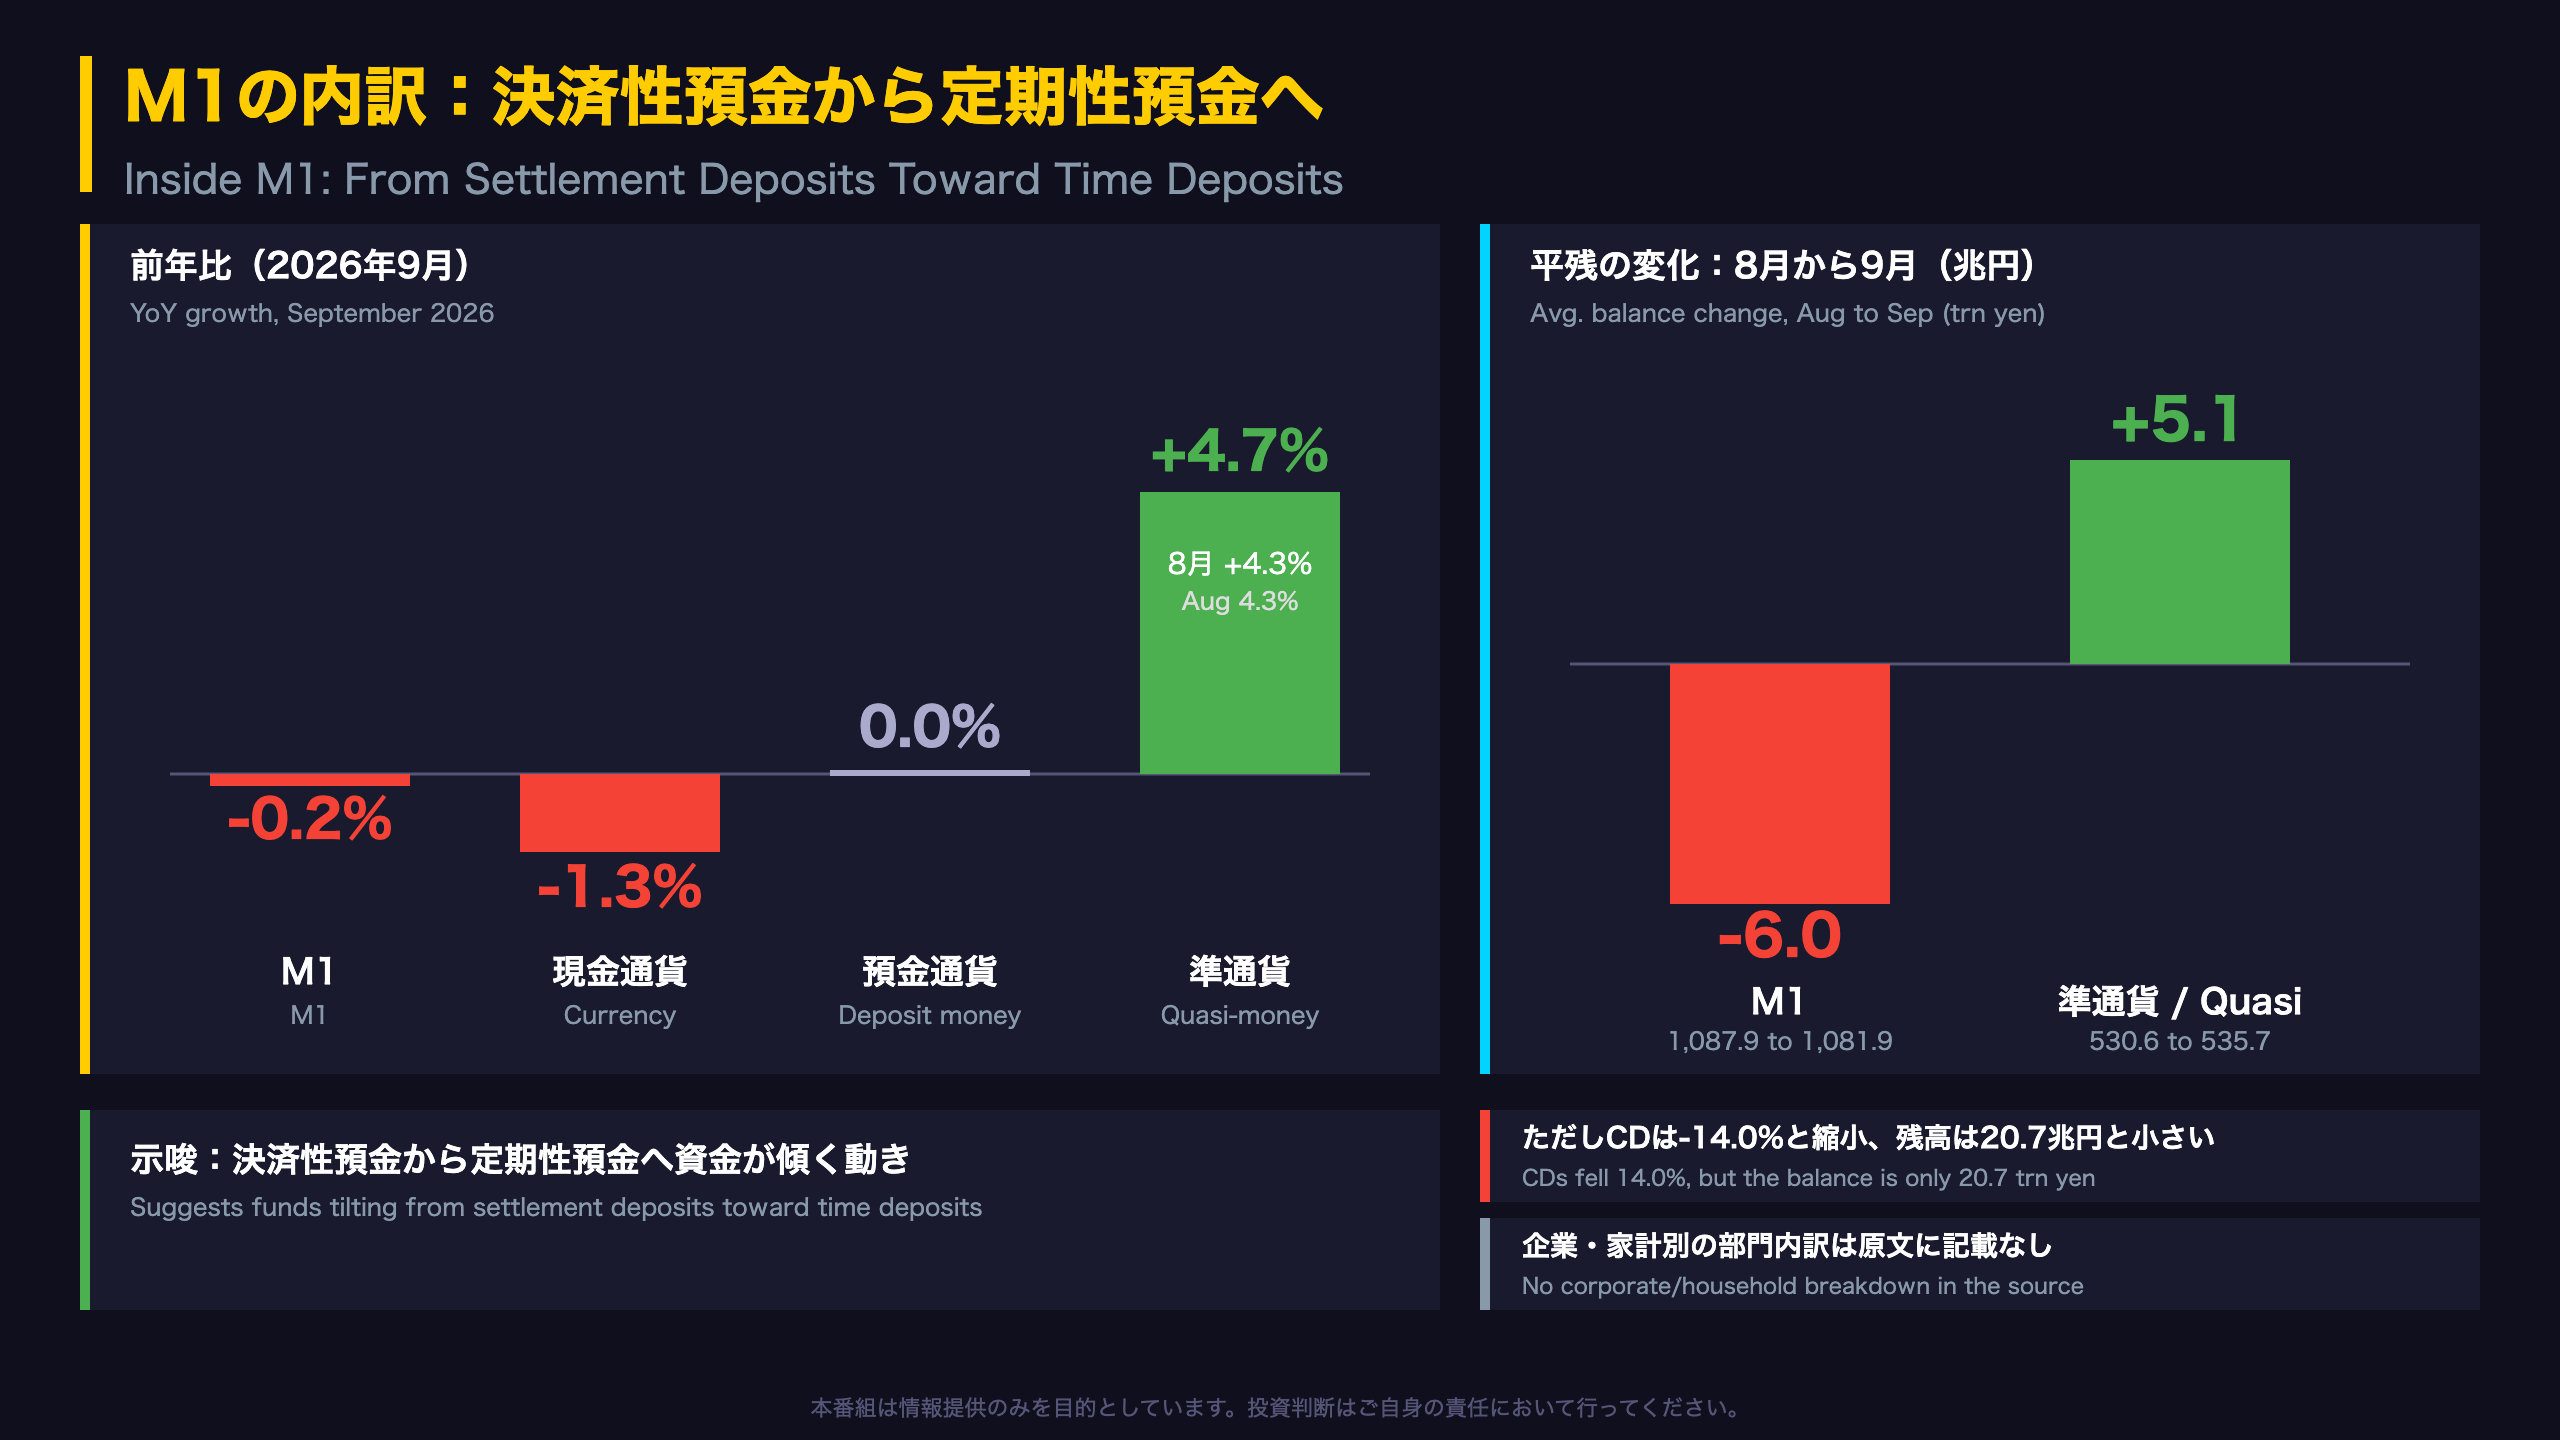
M1の内訳と預金シフトの検証
| 項目 | 9月 | 8月 | 5月(直近ピーク) |
|---|---|---|---|
| M1 | -0.2% | 0.0% | +0.3% |
| 現金通貨 | -1.3% | -1.3% | -1.0% |
| 預金通貨 | 0.0% | +0.1% | +0.5% |
| 準通貨 | +4.7% | +4.3% | +4.9% |
| CD | -14.0% | -8.2% | +2.0% |
過去との比較
M1は2025年8月の-0.7%から2026年5月の+0.3%まで改善した後、再びマイナスに戻った。預金通貨は2025年9月の-0.7%から5月の+0.5%へ上昇したのち、9月の0.0%まで低下傾向にある。
四半期データ
7〜9月期のM1は0.0%(4〜6月期+0.2%)、預金通貨は+0.1%(同+0.3%)、準通貨は+4.3%(同+4.8%)。四半期でも決済性預金の勢いは弱まった。
二つの読み方
- シフト説:M1の減少(-6.0兆円)と準通貨の増加(+5.1兆円)がほぼ同規模で逆方向に動いており、預金の形態変化を示唆する。
- 慎重な見方:平残の月次差は季節調整前の水準差で、単月のため断定はできない。準通貨の伸びは3月の+5.2%を下回る。
CDは残高が20.7兆円と小さく、-14.0%の変動が全体に与える影響は限定的な可能性がある。
資料は部門別(企業・家計)の内訳を示していない。
広義流動性Lの分解:信託・投資商品が牽引
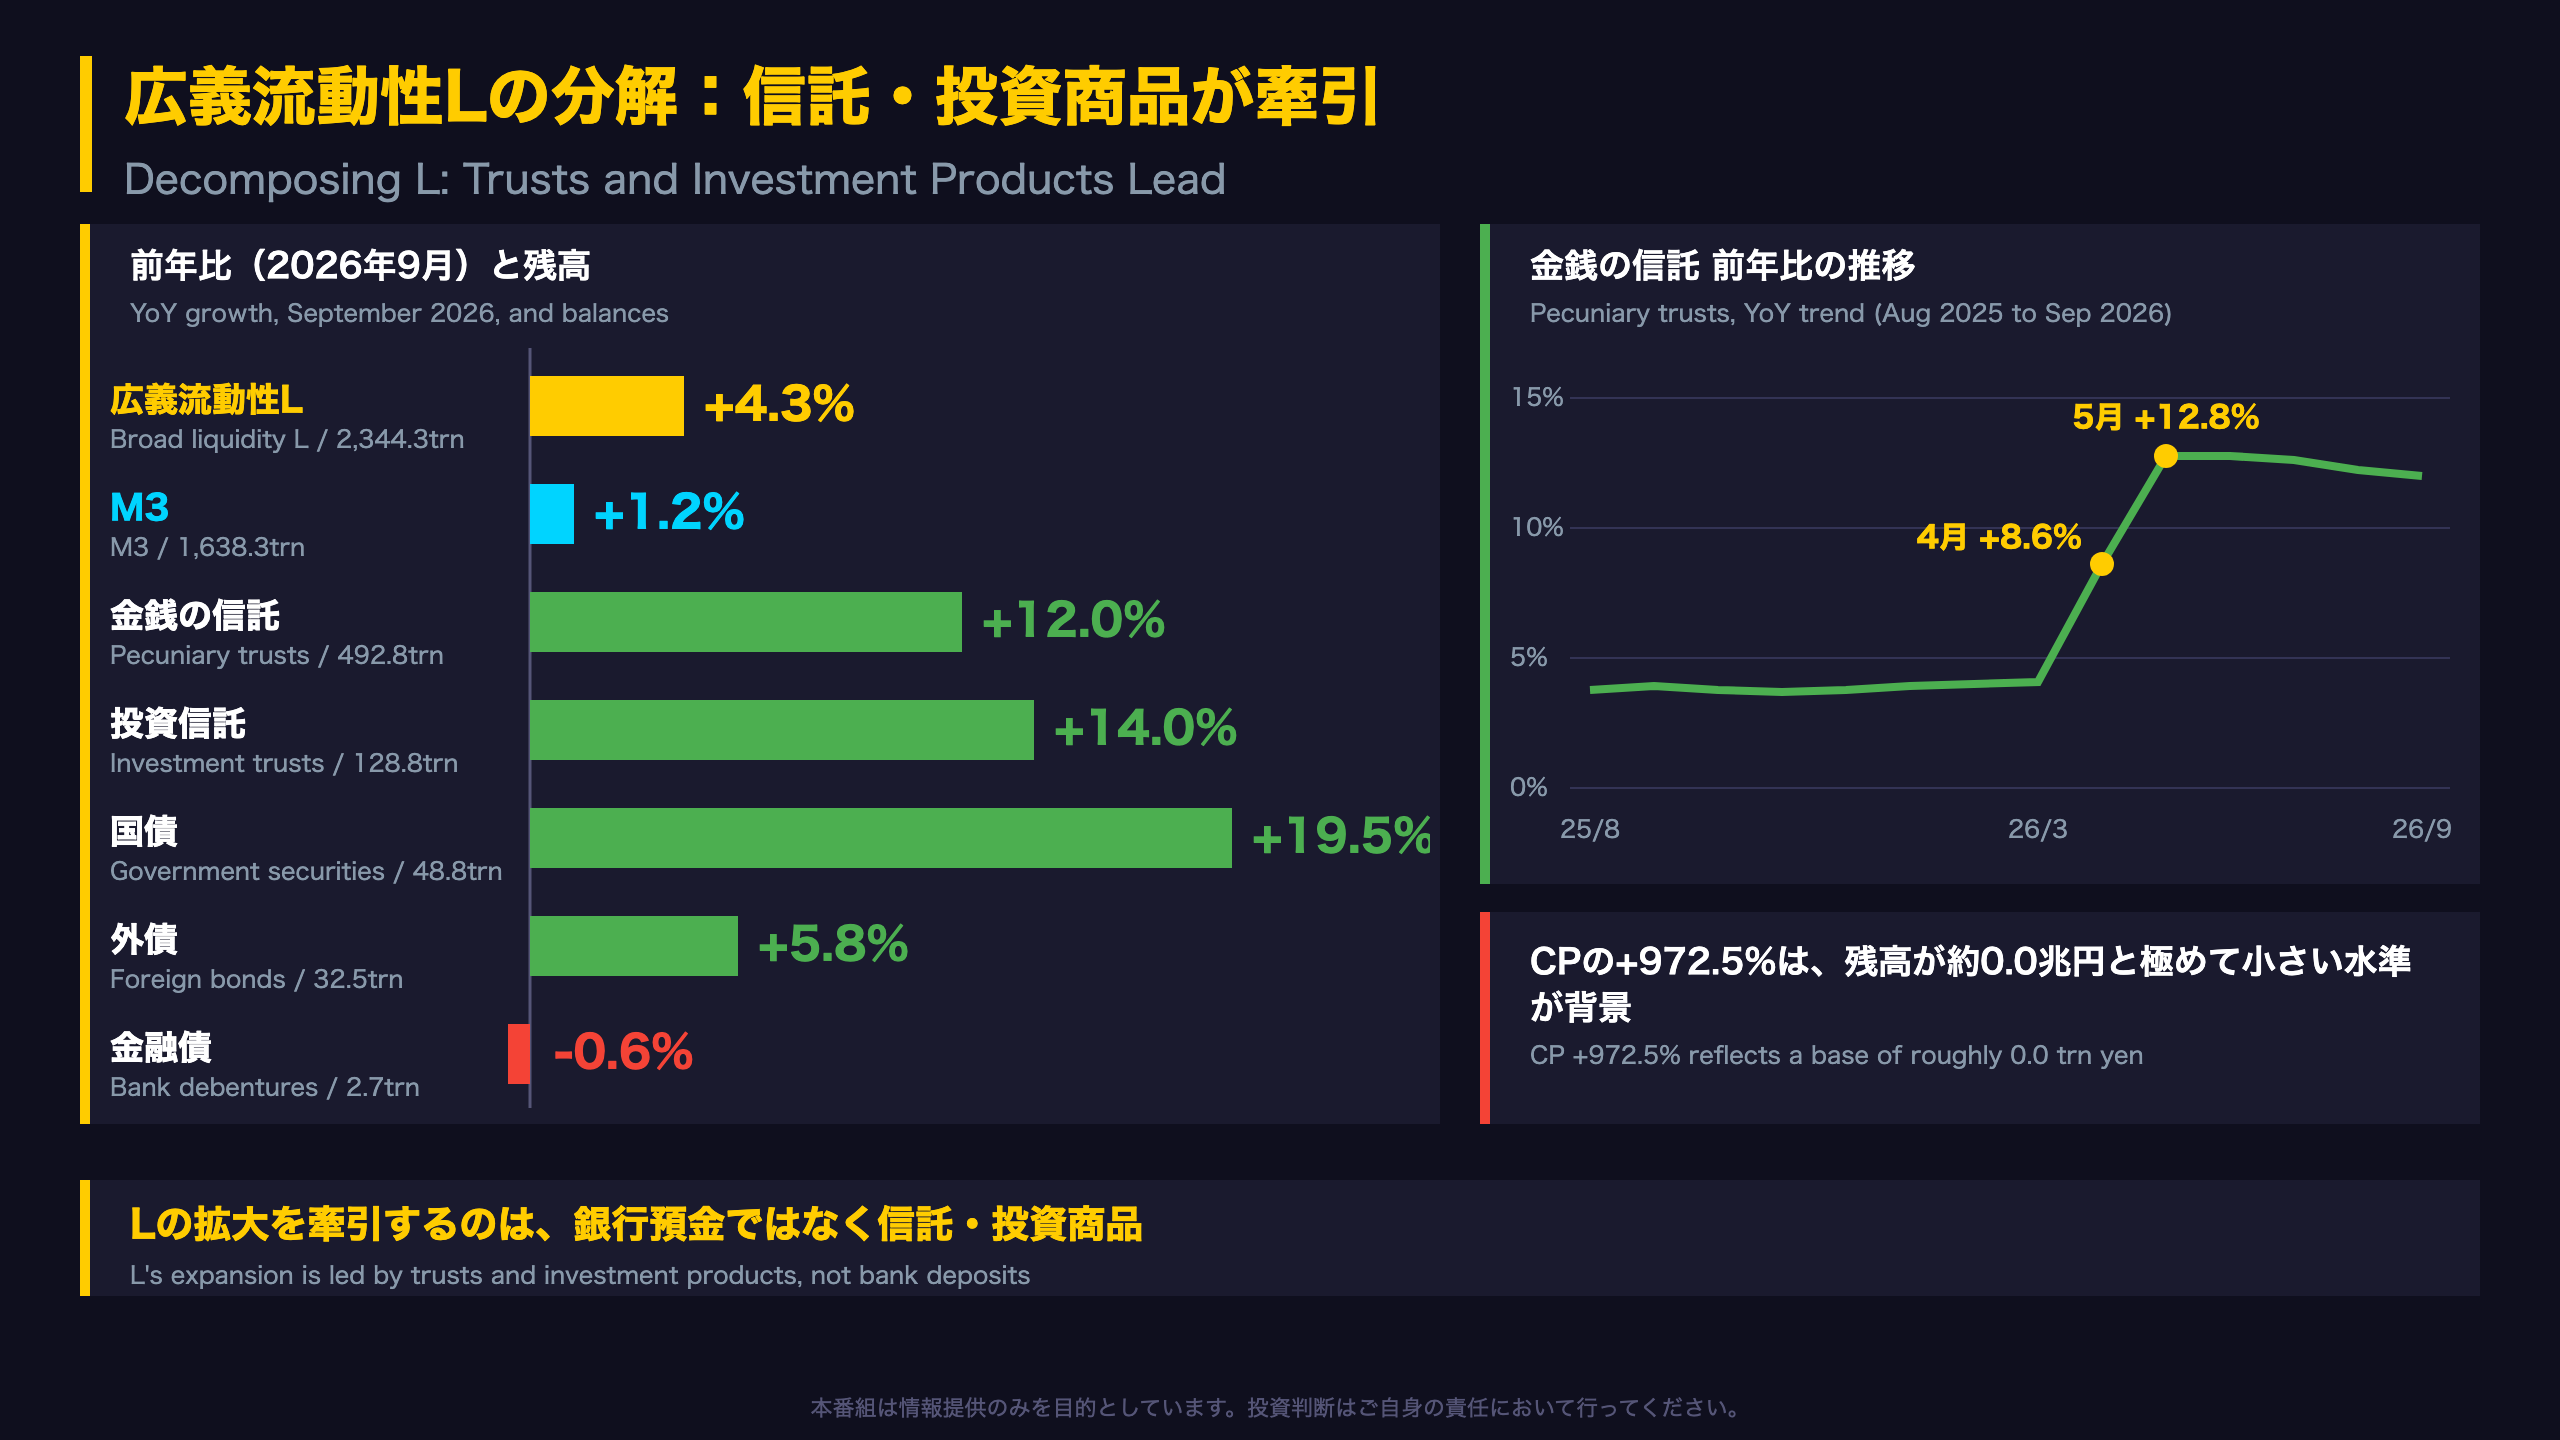
広義流動性Lの構成要素を分解する
| 項目 | 9月前年比 | 残高(兆円) | 3月前年比 |
|---|---|---|---|
| 金銭の信託 | +12.0% | 492.8 | +4.1% |
| 投資信託 | +14.0% | 128.8 | +11.3% |
| 金融債 | -0.6% | 2.7 | +3.4% |
| 国債 | +19.5% | 48.8 | +26.2% |
| 外債 | +5.8% | 32.5 | +3.7% |
概算寄与(当番組試算)
残高と伸び率から前年同月の残高を逆算すると、増加額はL全体で約97兆円。うち金銭の信託が約53兆円、投資信託が約16兆円、国債が約8兆円、M3が約19兆円。端数処理による誤差を含む概算であり、金銭の信託がLの増加の過半を占める計算になる。
四半期比較
7〜9月期のLは+4.4%(4〜6月期+4.4%)で横ばい。金銭の信託は+12.3%、投資信託は+13.6%と、前期の+11.4%、+11.5%から加速した。
二つの読み方
- 強気:投信・信託への資金流入が続き、資産運用の裾野が広がっている可能性がある。
- 慎重:Lの伸びは5月の+4.7%をピークに+4.3%へ緩やかに低下している。CPの+972.5%は極小の残高が背景。
原文は金銭の信託を「年金信託、証券投資信託を除く」と注記で定義するのみで、背景要因の記載はない。
強弱の整理と次の確認ポイント
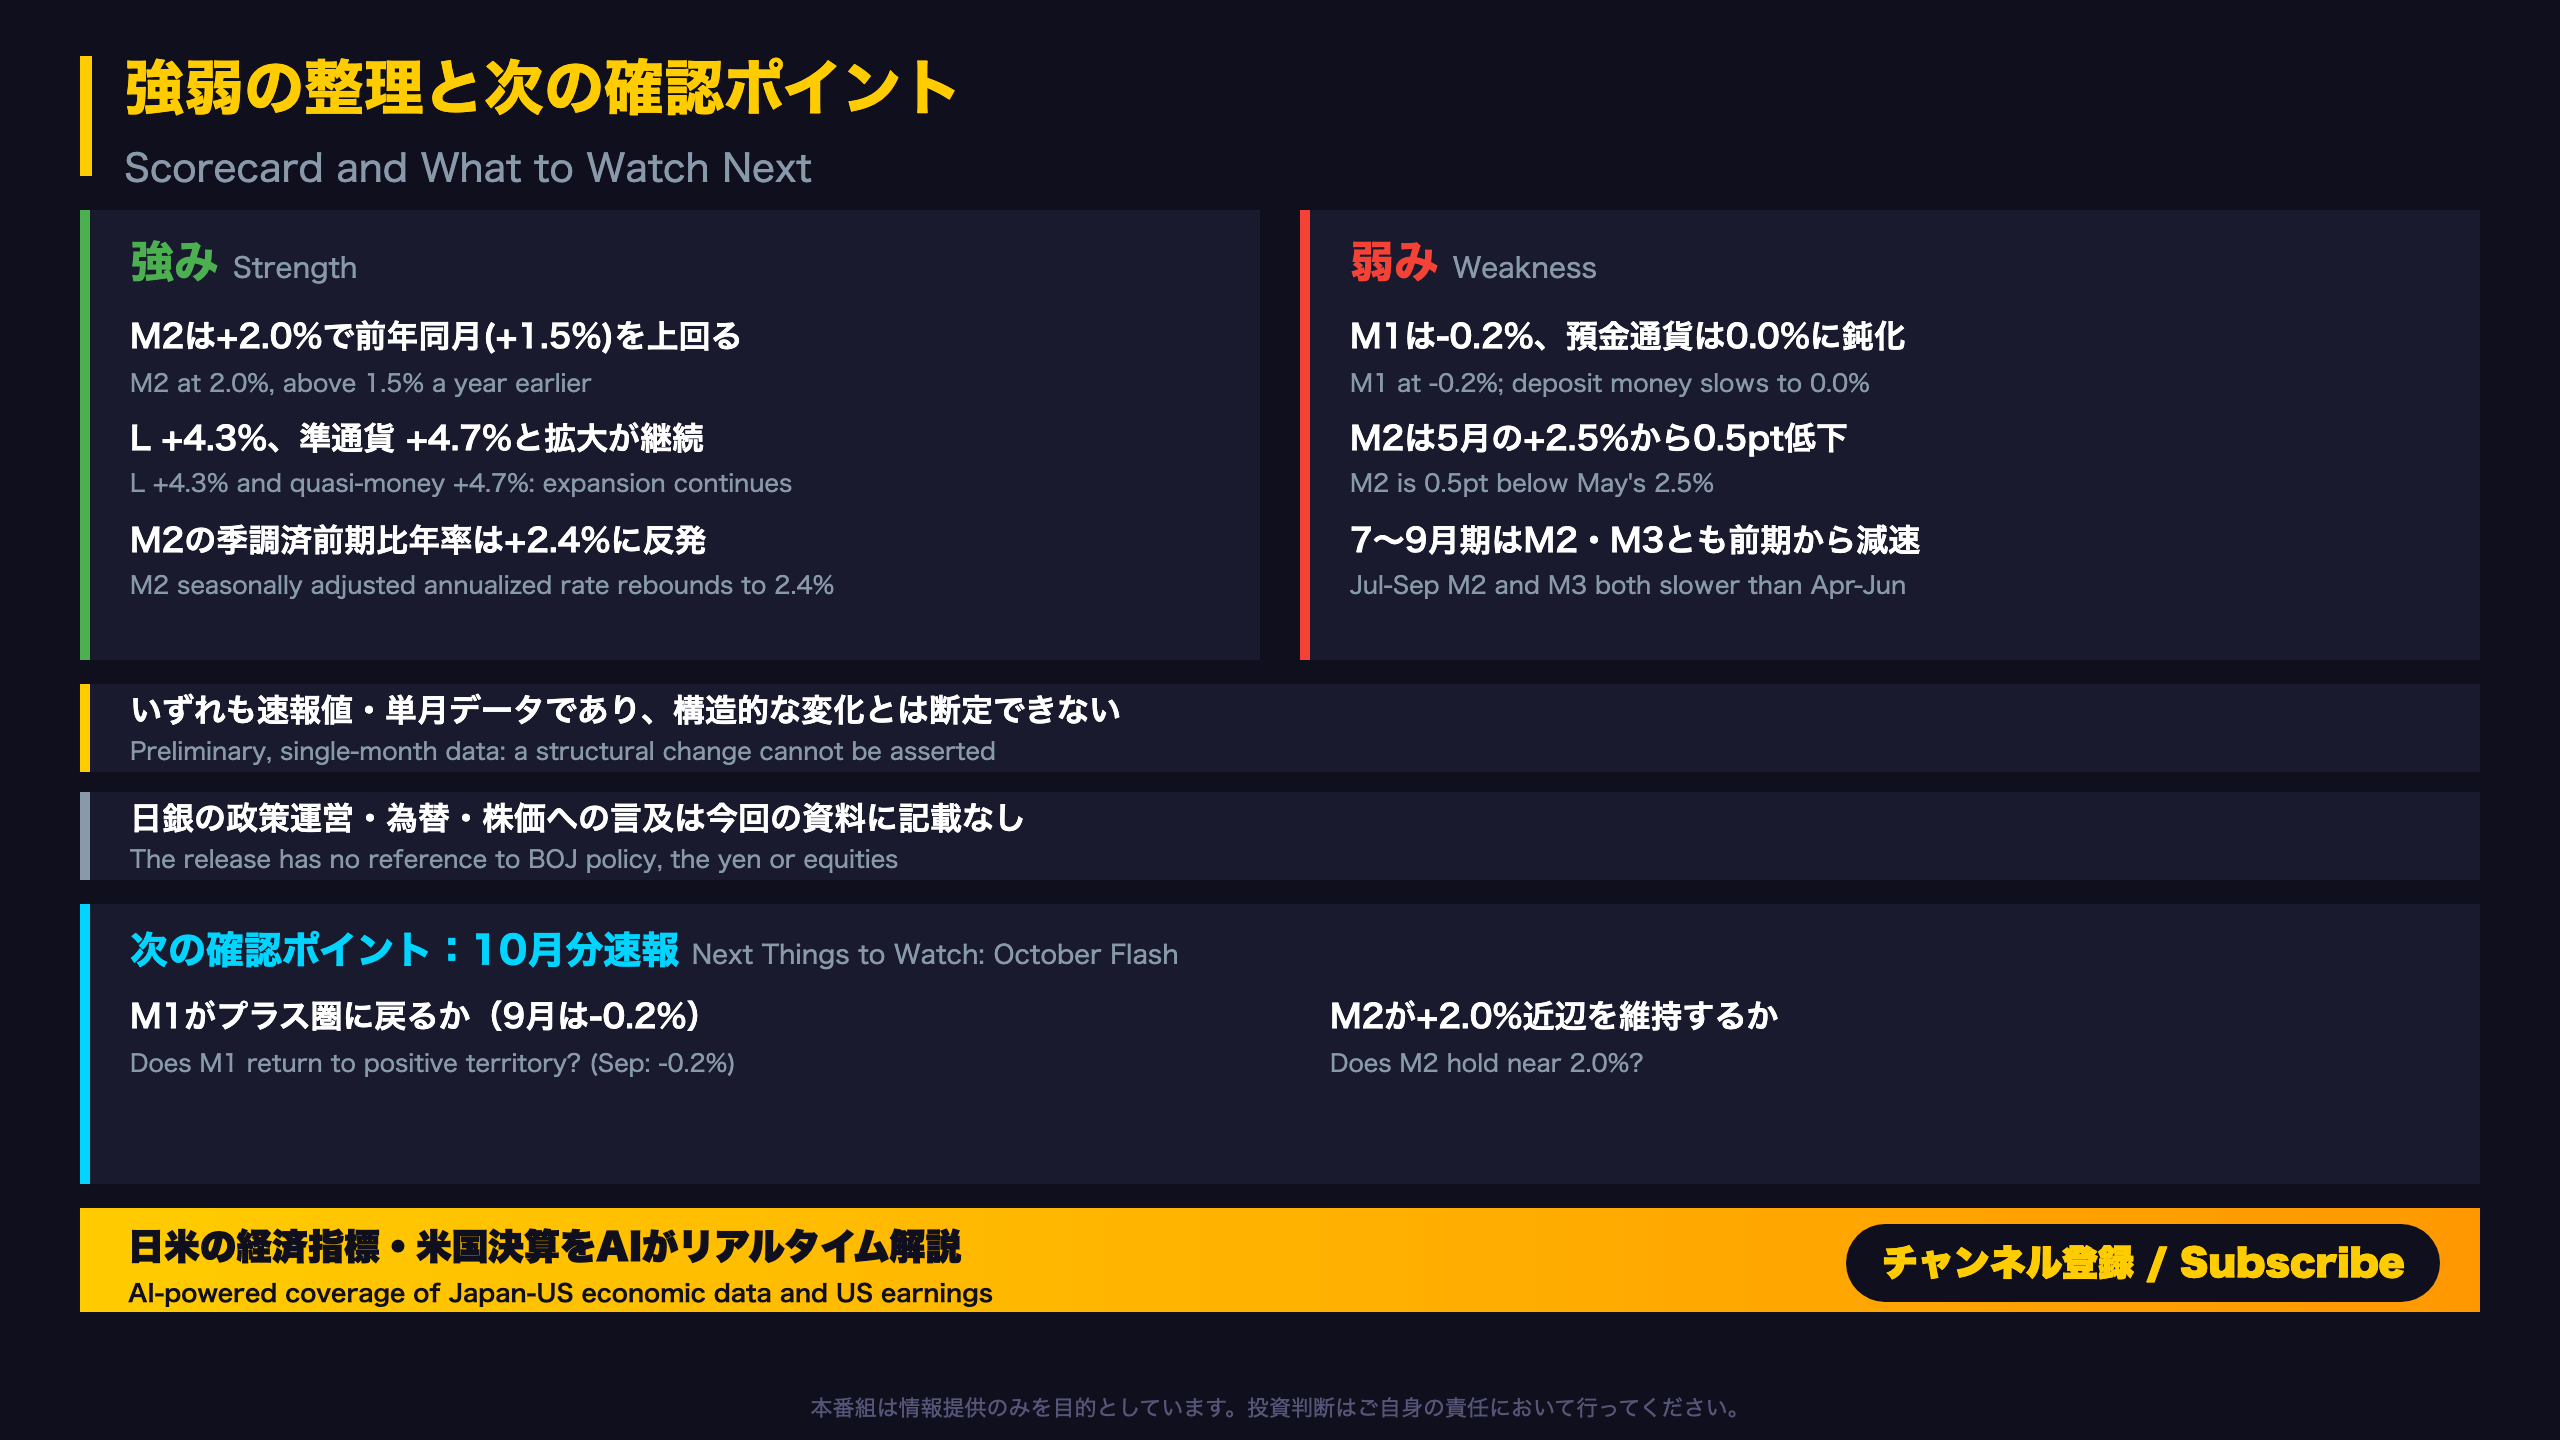
強弱の整理と今後の確認ポイント
| 強い面 | 弱い面 |
|---|---|
| M2は+2.0%で前年同月(+1.5%)を上回る | M2は5月の+2.5%から0.5ポイント低下 |
| 準通貨+4.7%、L+4.3%と拡大が継続 | M1-0.2%、預金通貨0.0%と決済性預金が停滞 |
| 季調済前期比年率はM2が+2.4%に反発 | 7〜9月期はM2・M3とも4〜6月期から減速 |
資料が語らないこと
今回の資料は日銀の政策運営、為替、株価、物価に関する記述を含まない。マネーストックと物価の関係を論じる場合は、別の統計での確認が必要になる。また部門別の預金動向は示されておらず、企業か家計かの判別はできない。
データ上の留意点
資料注記は「2026年1月以降の計数を訂正」とあり、速報値は後日改定される。以下の確認ポイントは目安にとどまる。
10月分速報での確認ポイント
- M1がプラス圏に戻るか(9月は-0.2%)
- M2が+2.0%近辺を維持するか、+2.5%への再加速または+1%台後半への低下か
- 預金通貨が0.0%を下回るかどうか
- LとM3の乖離(3.1ポイント)が拡大・縮小のどちらに動くか
発表日は原文に記載がない。9月分の公表は2026年10月14日8時50分、8月分は同年9月9日8時50分だった。
製作費大公開
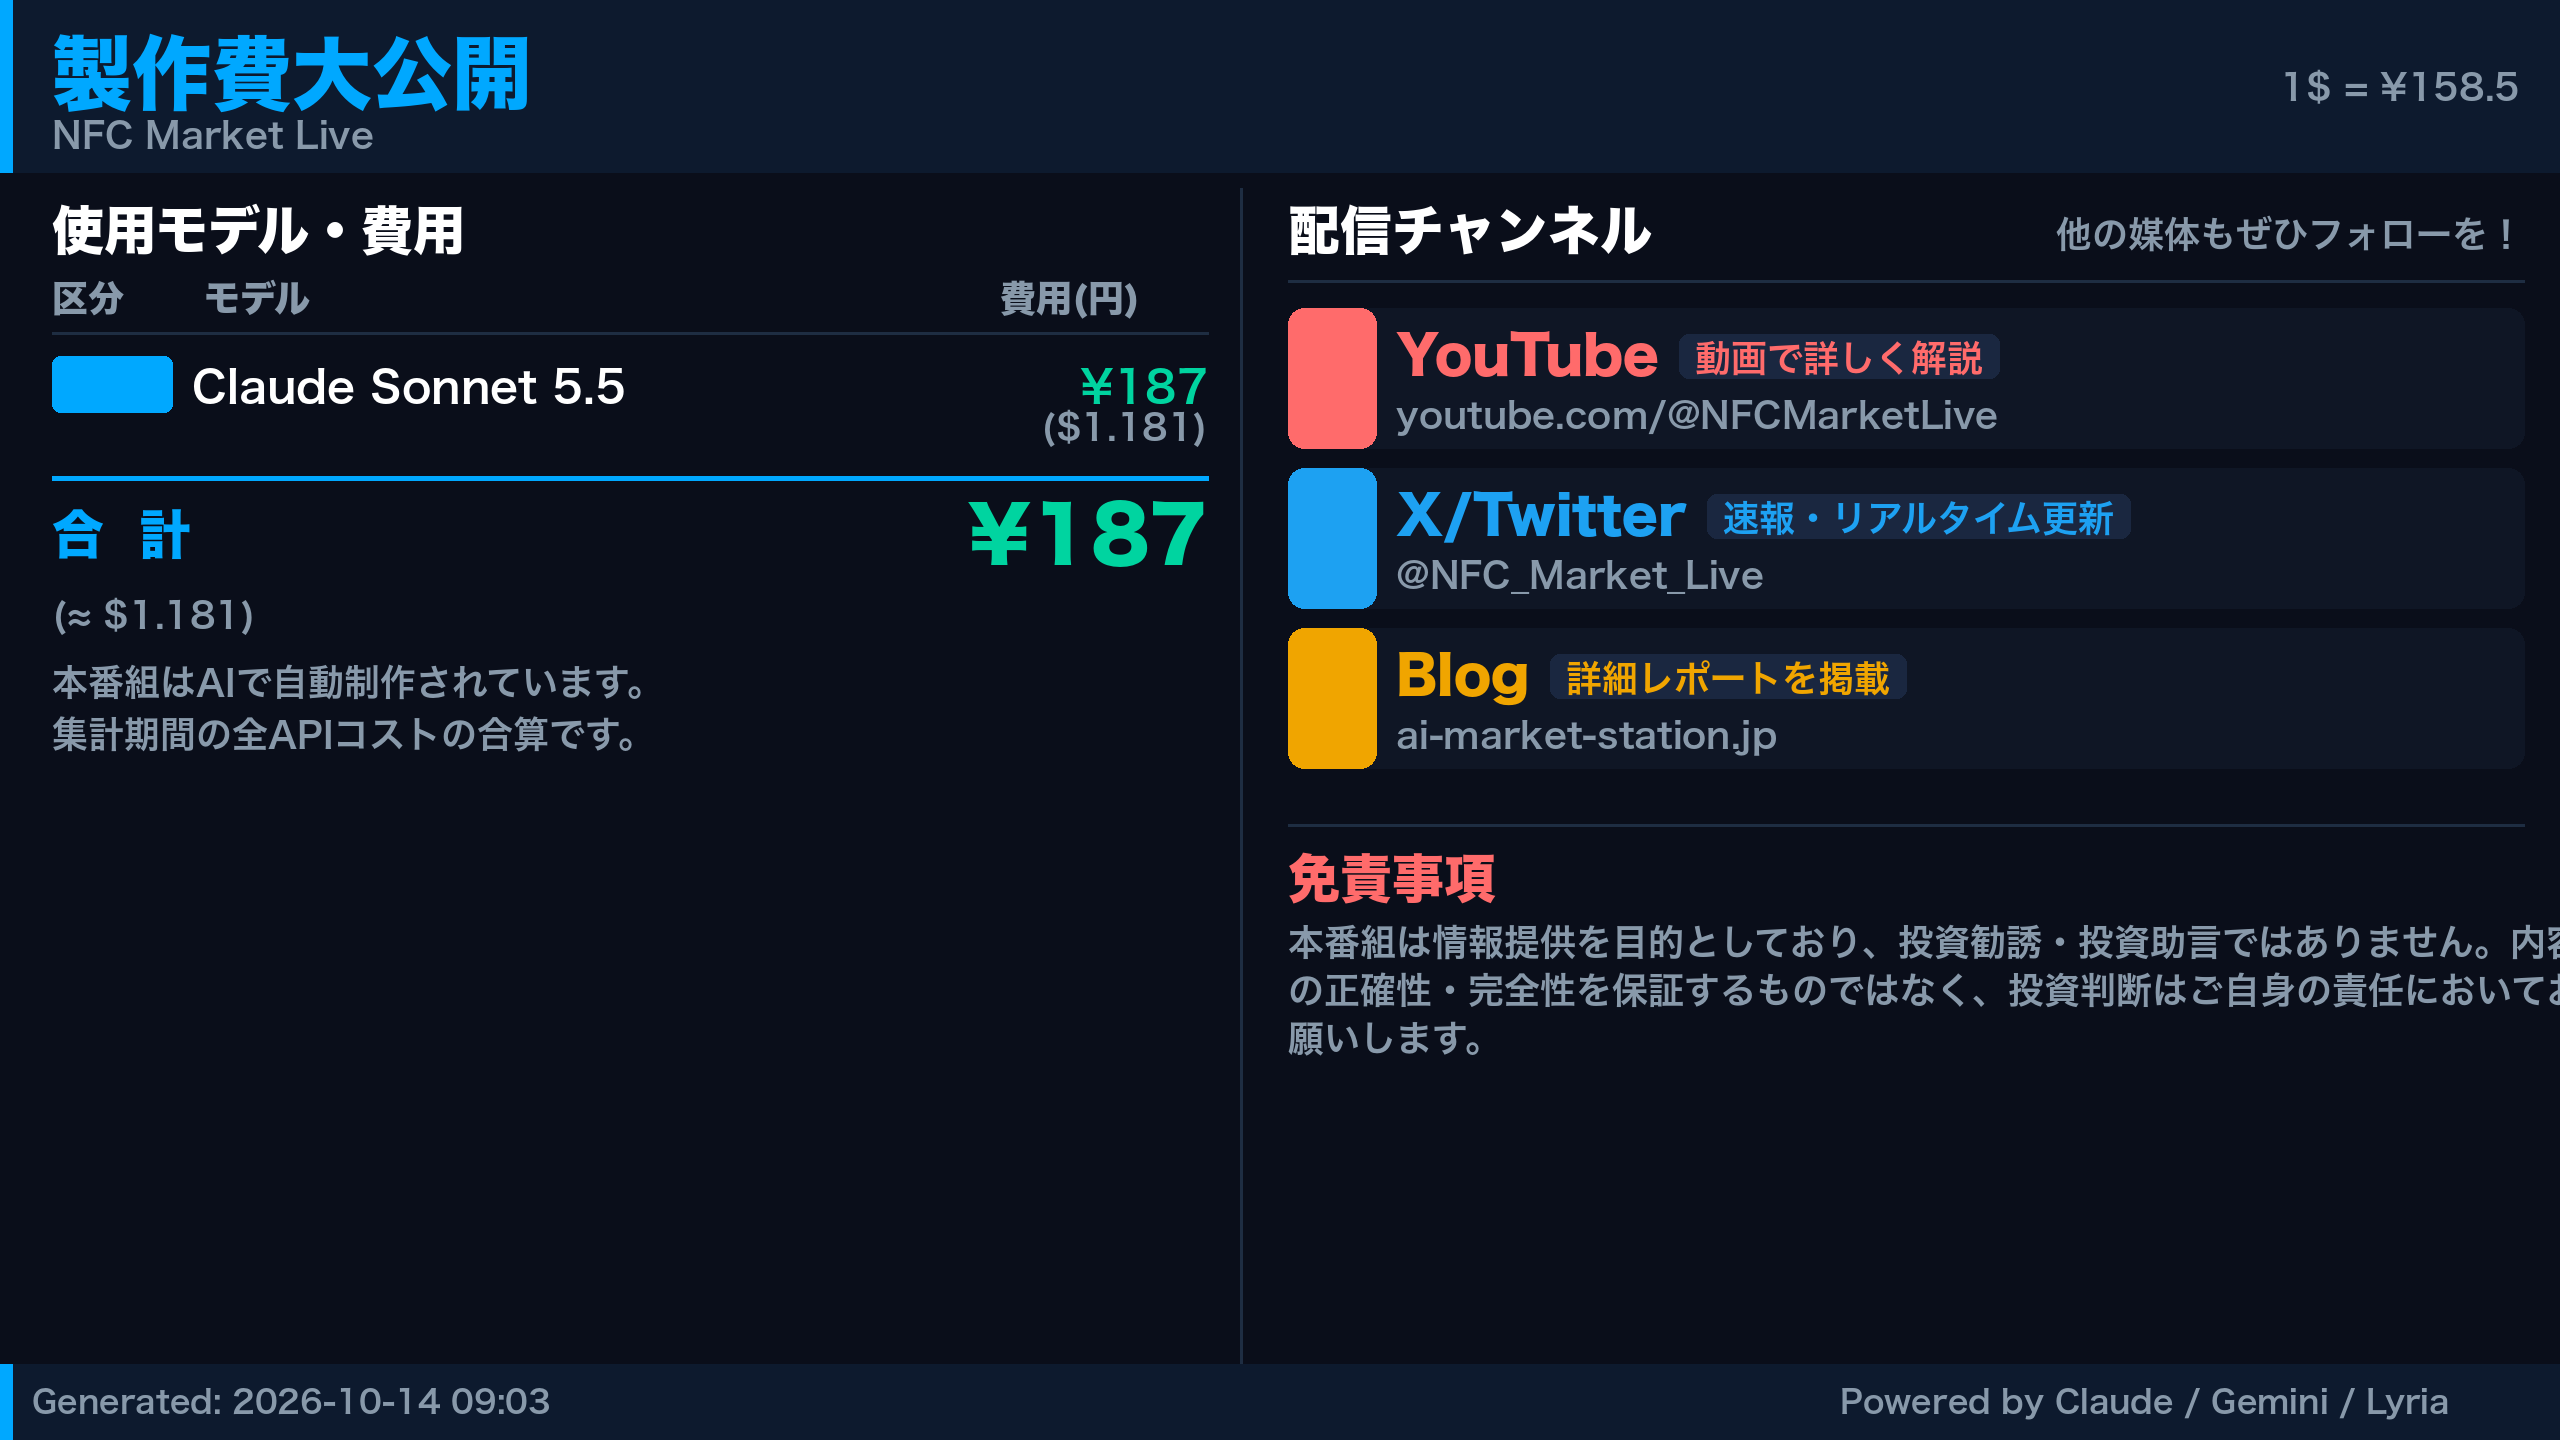
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5.5 | 39,724 | 111,019 | ¥189 |
| TTS | Gemini 2.5 Flash TTS | 5,281 | 14,514 | ¥23 |
| TTS | Gemini 3.1 Flash TTS | 1,448 | 2,755 | ¥9 |
| BGM | Lyria 3 Pro | 202 | 26,953 | ¥13 |
| X | コンテンツ作成 (返信) | 4,251 | – | ¥13 |
| X | ポスト作成 | 1,598 | – | ¥10 |
| 合計 | ¥256 |
為替レート: 1 USD = 158.5 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。