📺 動画で詳細な解説を見る
📄 一次資料(出典)
米国労働省(DOL)— 新規失業保険申請件数
https://www.dol.gov/newsroom/releases/eta/eta20260910
米国エネルギー情報局(EIA)— 週間石油状況レポート
https://www.eia.gov/petroleum/supply/weekly/pdf/highlights.pdf
連邦準備制度理事会(FRB)— H.4.1 バランスシート
https://www.federalreserve.gov/releases/h41/current/h41.htm
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-12 07:08)
米国経済の最新分析。9月10日発表の米国週次マクロ3指標を解説📊 新規失業保険申請は206,000件と歴史的低水準を維持し、労働市場は表面上堅調📈 しかしWTI原油は1週間で8ドル超急騰し92.69ドルに、留出油在庫は5年平均を13%下回るタイトな状態⚠️ FRBのバランスシートは前年比で増加に転じ、量的引き締め…
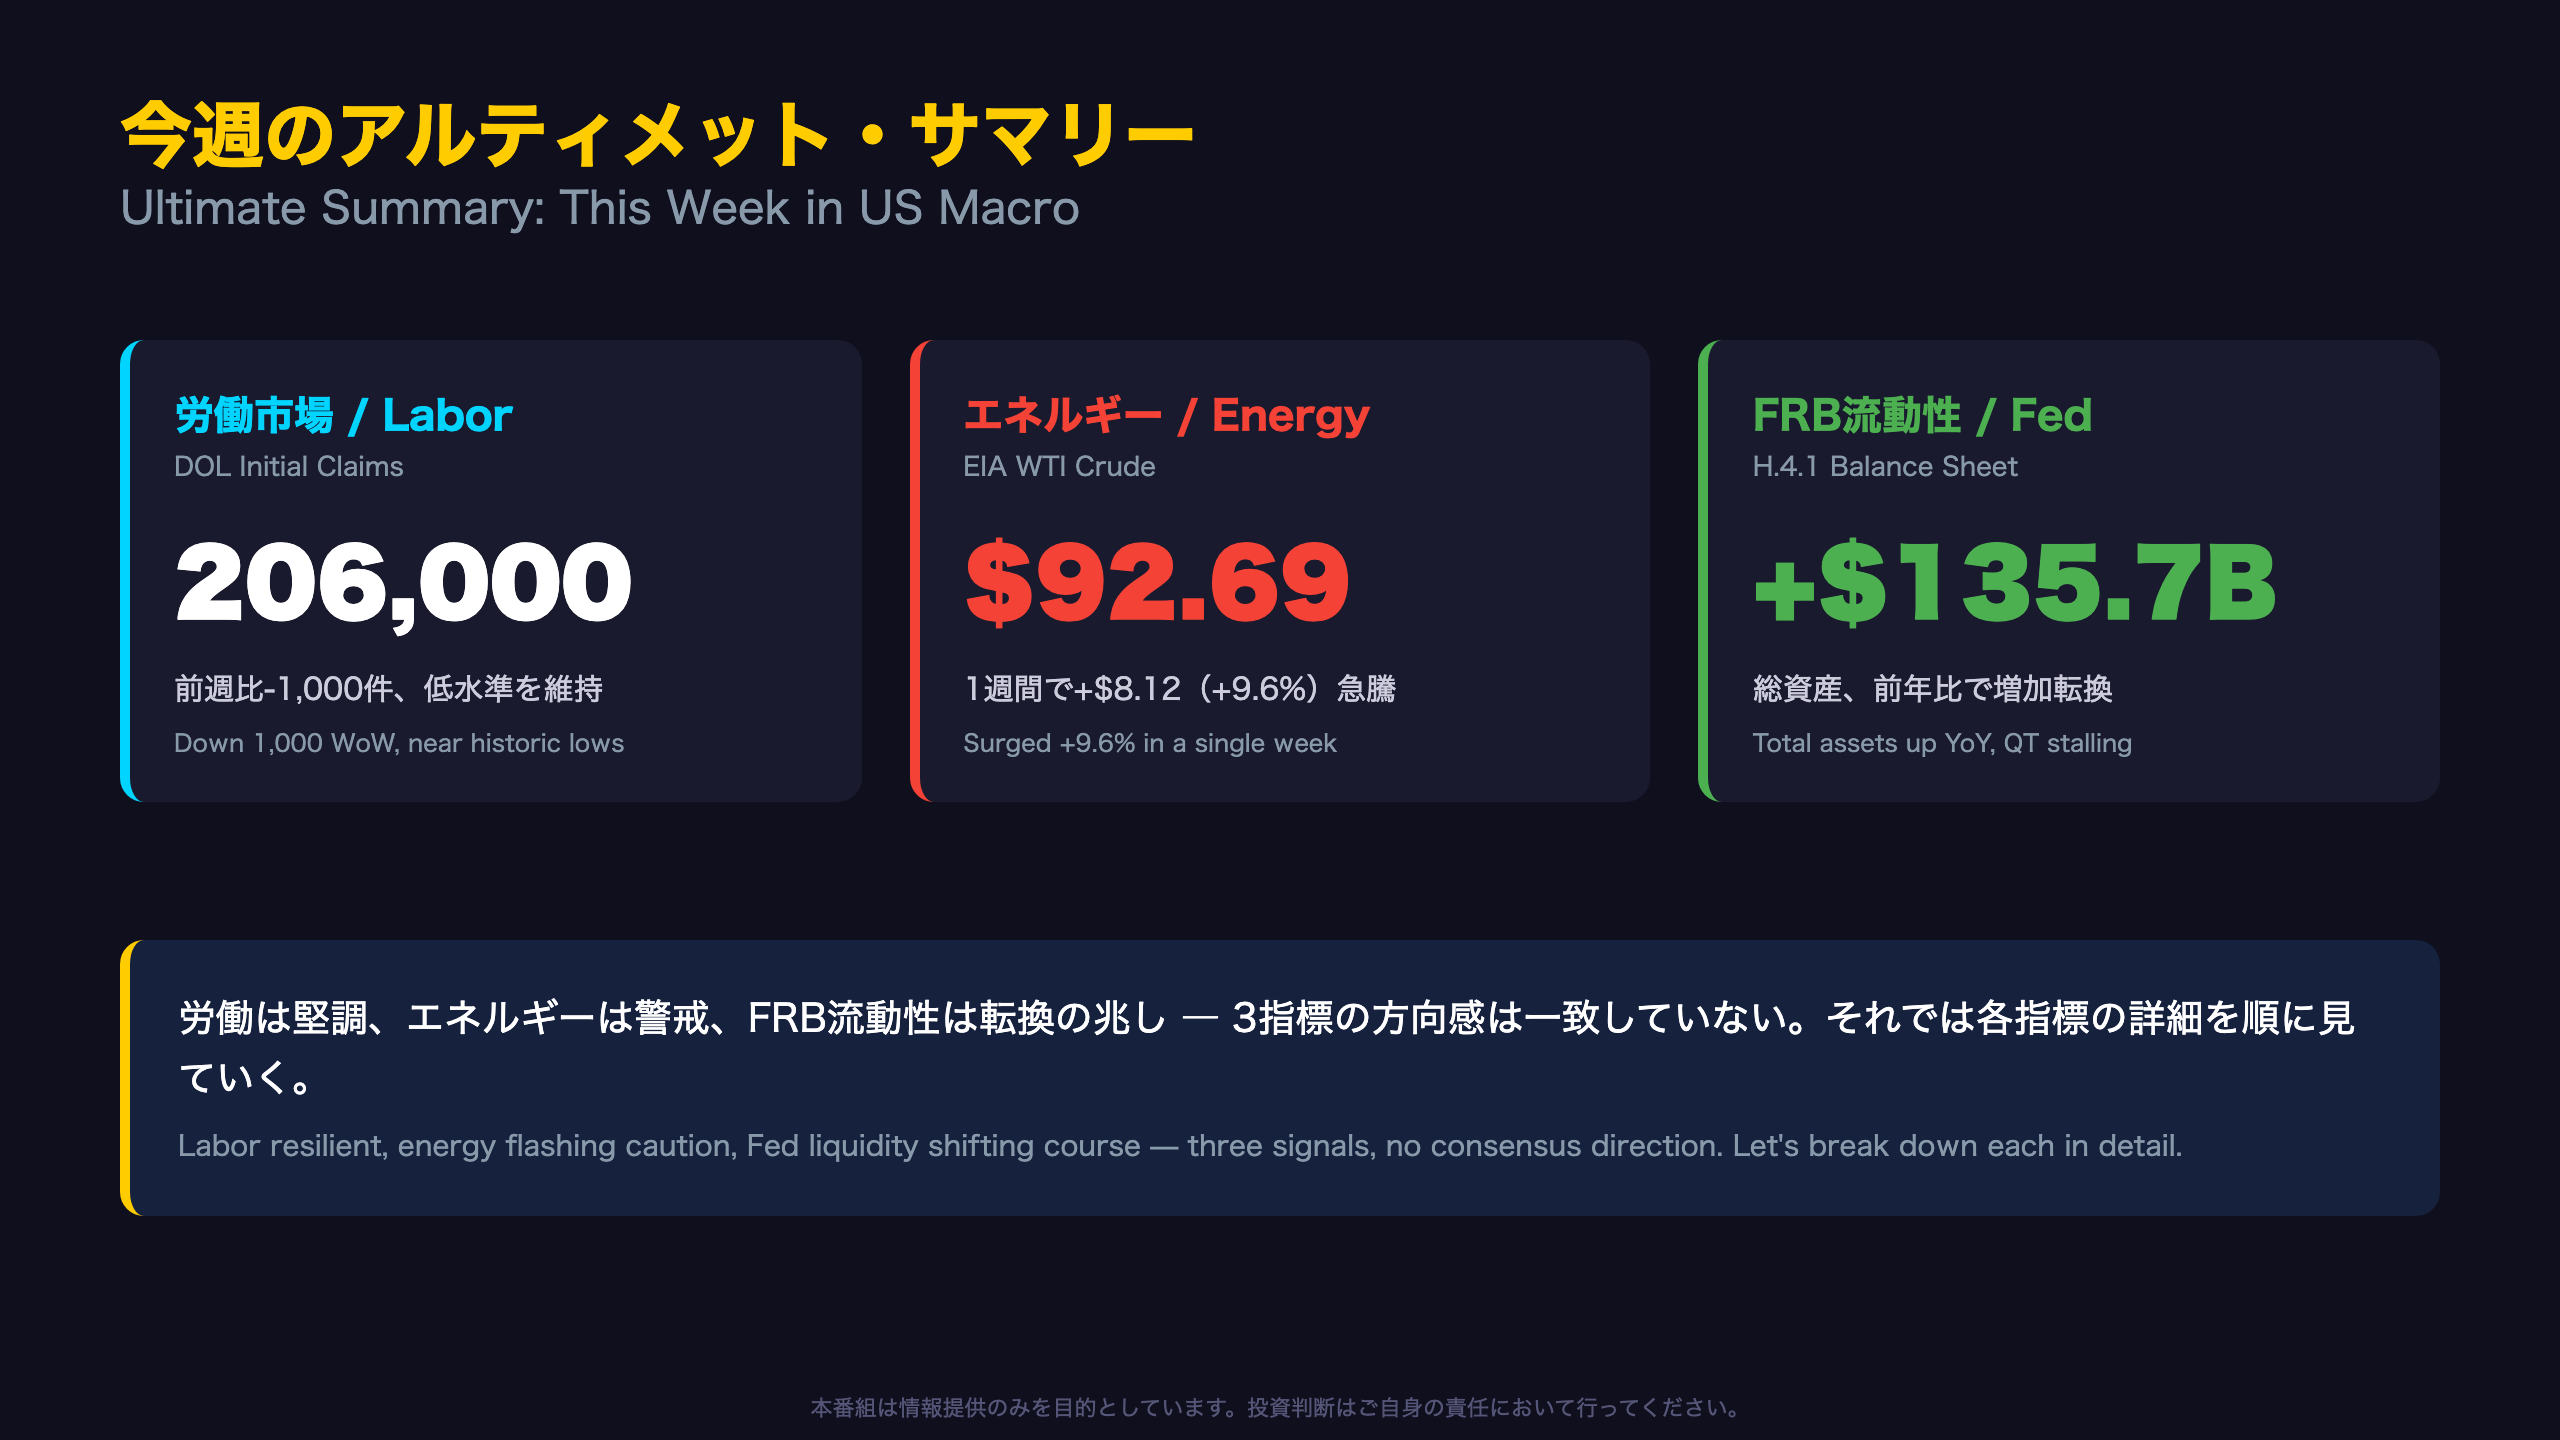
今週のアルティメット・サマリー:交差する強さと弱さ
今週のヘッドライン:3つの温度差
米国マクロ主要3指標が9月10日前後に出そろった。表面的には「労働市場は安定、インフレはやや懸念」という従来型の解釈で済ませたくなるが、実際にはもう少し複雑な構図がある。
過去比較で見る位置づけ
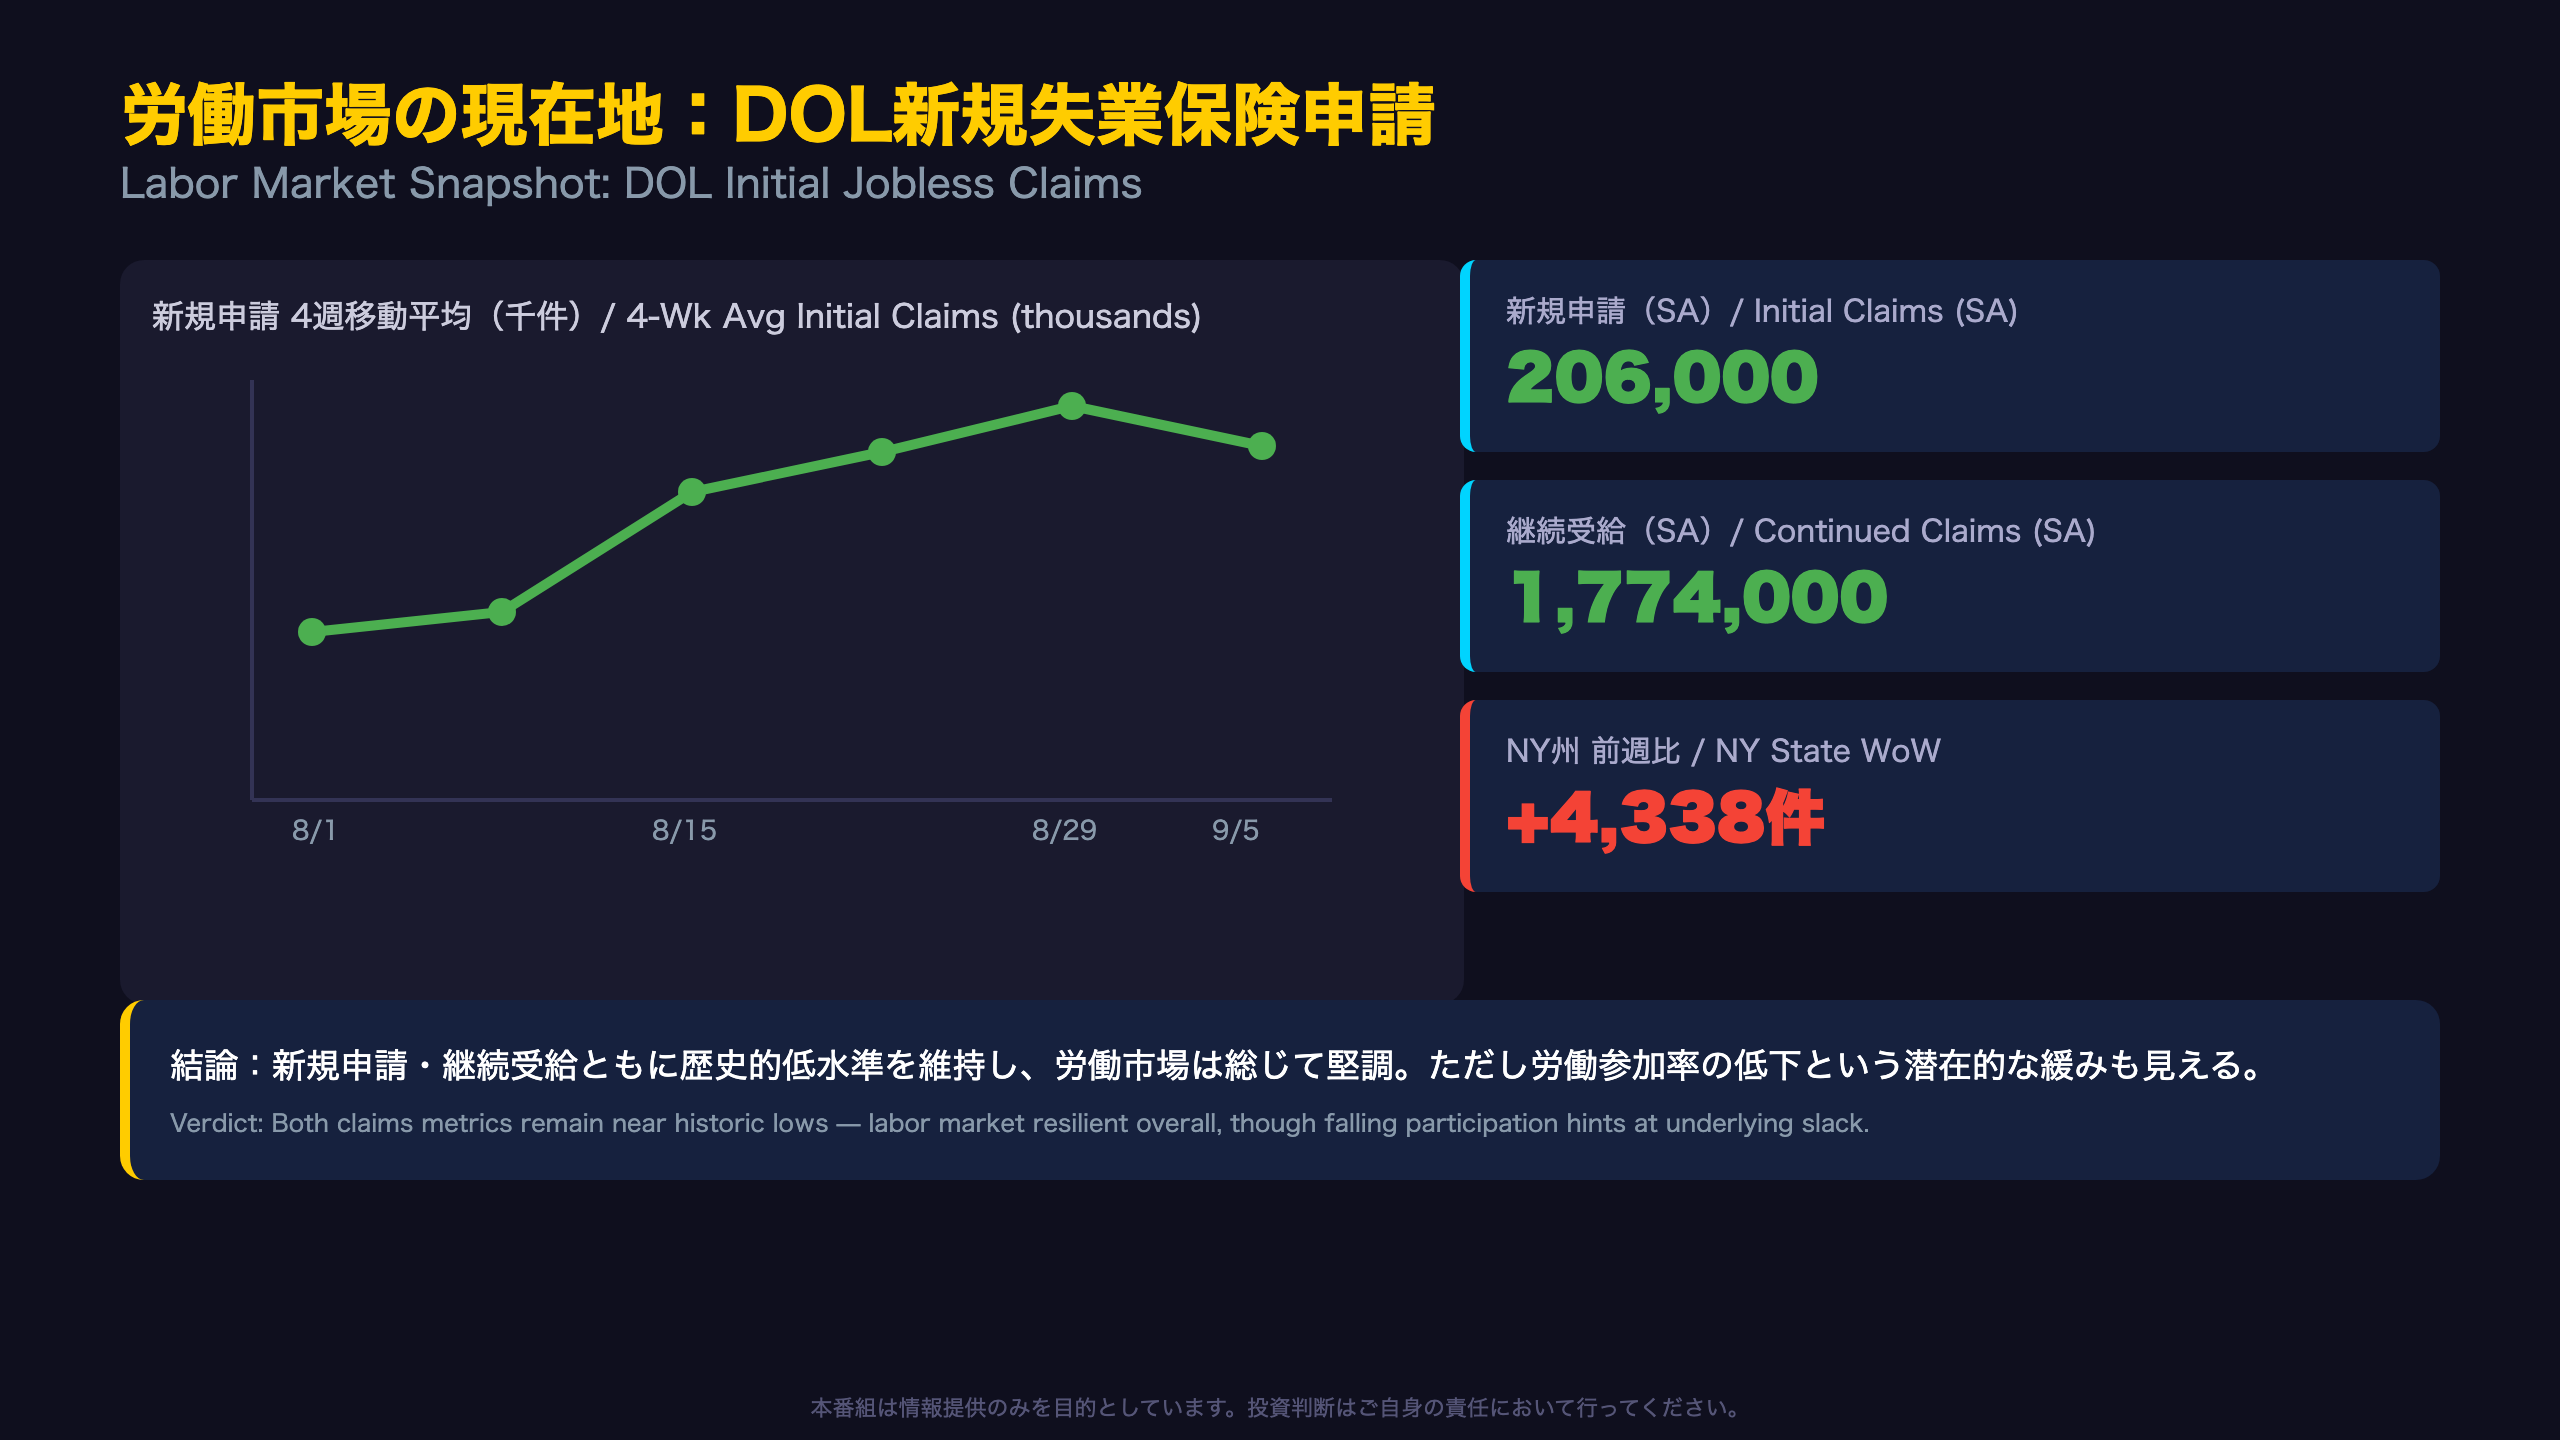
新規失業保険申請の4週移動平均は206,000件。前年同時期(2025年8月30日時点で230,500件)と比べて約11%低い水準であり、2026年に入ってからもおおむね200〜220,000件のレンジで安定的に推移してきた。
一方、WTI原油価格は前週の84.57ドルから92.69ドルへ、1週間で8.12ドル(+9.6%)という大きな値動きを見せた。これは直近データの中でも際立った変化幅であり、単週の動きとしては警戒すべき水準である。
FRBのバランスシートという隠れた論点
FRB H.4.1データでは、準備資金供給要因の合計(総資産に相当)が前年比+1,357億ドルとなった。量的引き締め(QT)が継続中とされてきた文脈においては、前年比プラスへの転換は見過ごせないシグナルである。ただし、これが恒久的なトレンド転換か一時的な変動かは、来週以降のデータで見極める必要がある。
「3つの指標が同じ方向を向いていない」という事実こそが、今週の最大のポイントである。
(続きはSlide2以降で解説)
労働市場の現在地:新規失業保険申請
数字の裏にある労働市場の温度感
新規失業保険申請206,000件という水準は、単月では地味に見えるが、2025年8月の236,000件から2026年9月の206,000件まで、1年でおよそ13%低下した計算になる。継続受給も1,927,000件→1,774,000件と、同様に約8%減少している。
州別の異例値
ニューヨーク州の新規申請は前週比+4,338件と全米で最大の増加を記録した。州提出コメントによれば「運輸・倉庫、医療・社会福祉、教育サービス分野でのレイオフ」が要因とされている。単月データであるため構造的トレンドと断定はできないが、注視すべき動きである。
拡張分析が示す別のシグナル
HMMレジーム分析による拡張指標では、労働参加率が61.6%となり、モデルが定義する現行レジームの典型値62.7%から3標準偏差以上乖離している(Z=3.04)。新規失業保険申請という「フロー」の指標は底堅い一方、参加率という「ストック」の指標では労働市場からの退出が進んでいる可能性がある。これはDOLの週次データだけでは捉えられない、労働市場のもう一つの顔である。
「フローは強く、ストックには緩みの兆し」――これが今週の労働市場を一言で表す構図だ。
次回のDOL新規失業保険申請は来週木曜に発表予定。
エネルギー需給の現在地:EIA週間石油統計
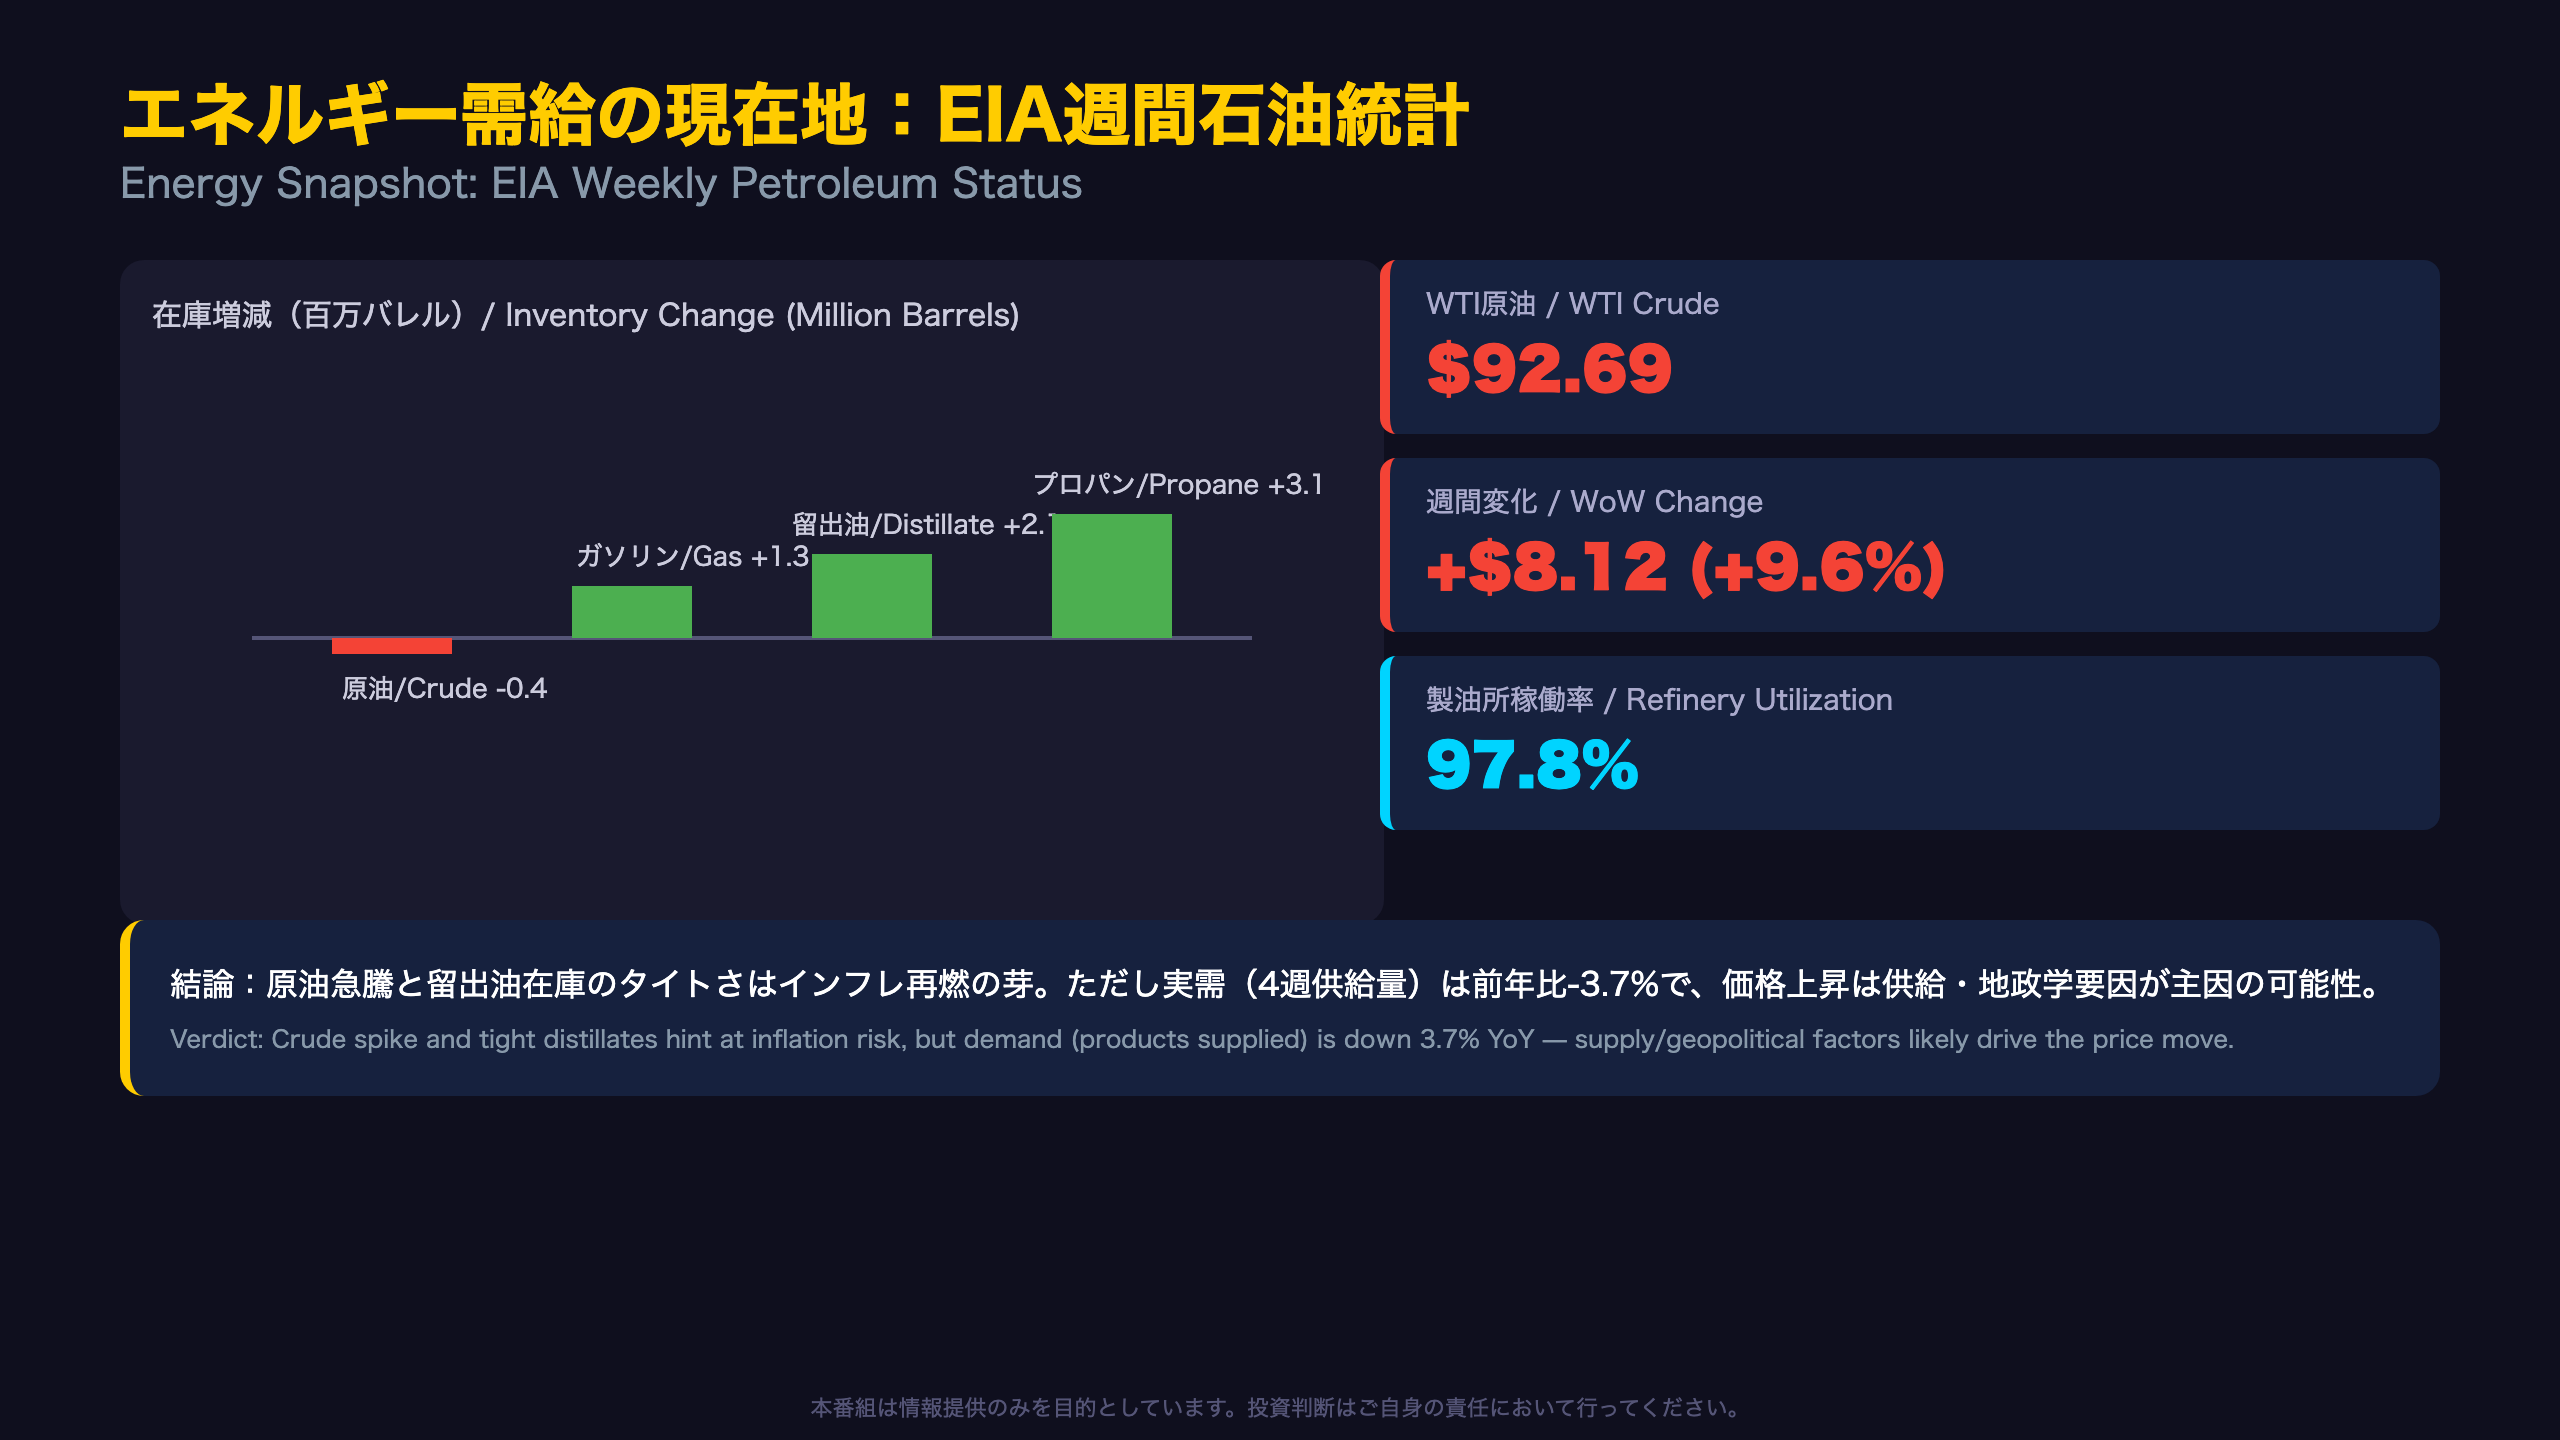
原油急騰の背後にある需給のねじれ
今週最大のサプライズは、WTI原油が1週間で8.12ドル(+9.6%)急騰し92.69ドルに達したことだ。前年同週の62.22ドルと比べると、約49%もの上昇となっている。
在庫は語る:タイトなのは「実需」ではなく「供給構造」
注目すべきは、原油在庫自体は424.1百万バレルとほぼ横ばいで、5年平均並みという「普通」の水準にとどまっている点だ。一方で留出油(ディーゼル・暖房油)在庫は5年平均比-13%と明確にタイト。プロパン在庫だけは+27%と過剰気味であり、燃料種別によって在庫バランスが大きく異なる「まだら模様」の需給構造が見えてくる。
Highlightsの原文では「Distillate inventories increased 2.1 million barrels, 13% below the five-year average」と明記されており、在庫が増加してもなお歴史的にタイトな水準にあることが分かる。
実需は前年比マイナス
直近4週間の総製品供給(実質的な国内消費の代理指標)は日量20.1百万バレルで、前年比3.7%減。ガソリン需要も前年比-1.4%、留出油需要も-2.6%とそれぞれ弱含みだ。つまり、価格急騰の主因は「需要の急拡大」ではなく、供給サイドや地政学的な要因である可能性が高い(レベルC相当の推論)。
小売価格への転嫁は限定的
ガソリン小売価格は前週比+0.086ドルの上昇にとどまり、原油の急騰幅(+9.6%)ほどには反応していない。ディーゼルは+0.368ドルとやや大きい上昇を見せており、燃料種別で転嫁スピードに差が出ている。
次回のEIA週間石油統計は来週水曜に発表予定。ガソリン小売価格への転嫁が続くかが焦点となる。
FRB流動性の現在地:H.4.1バランスシート
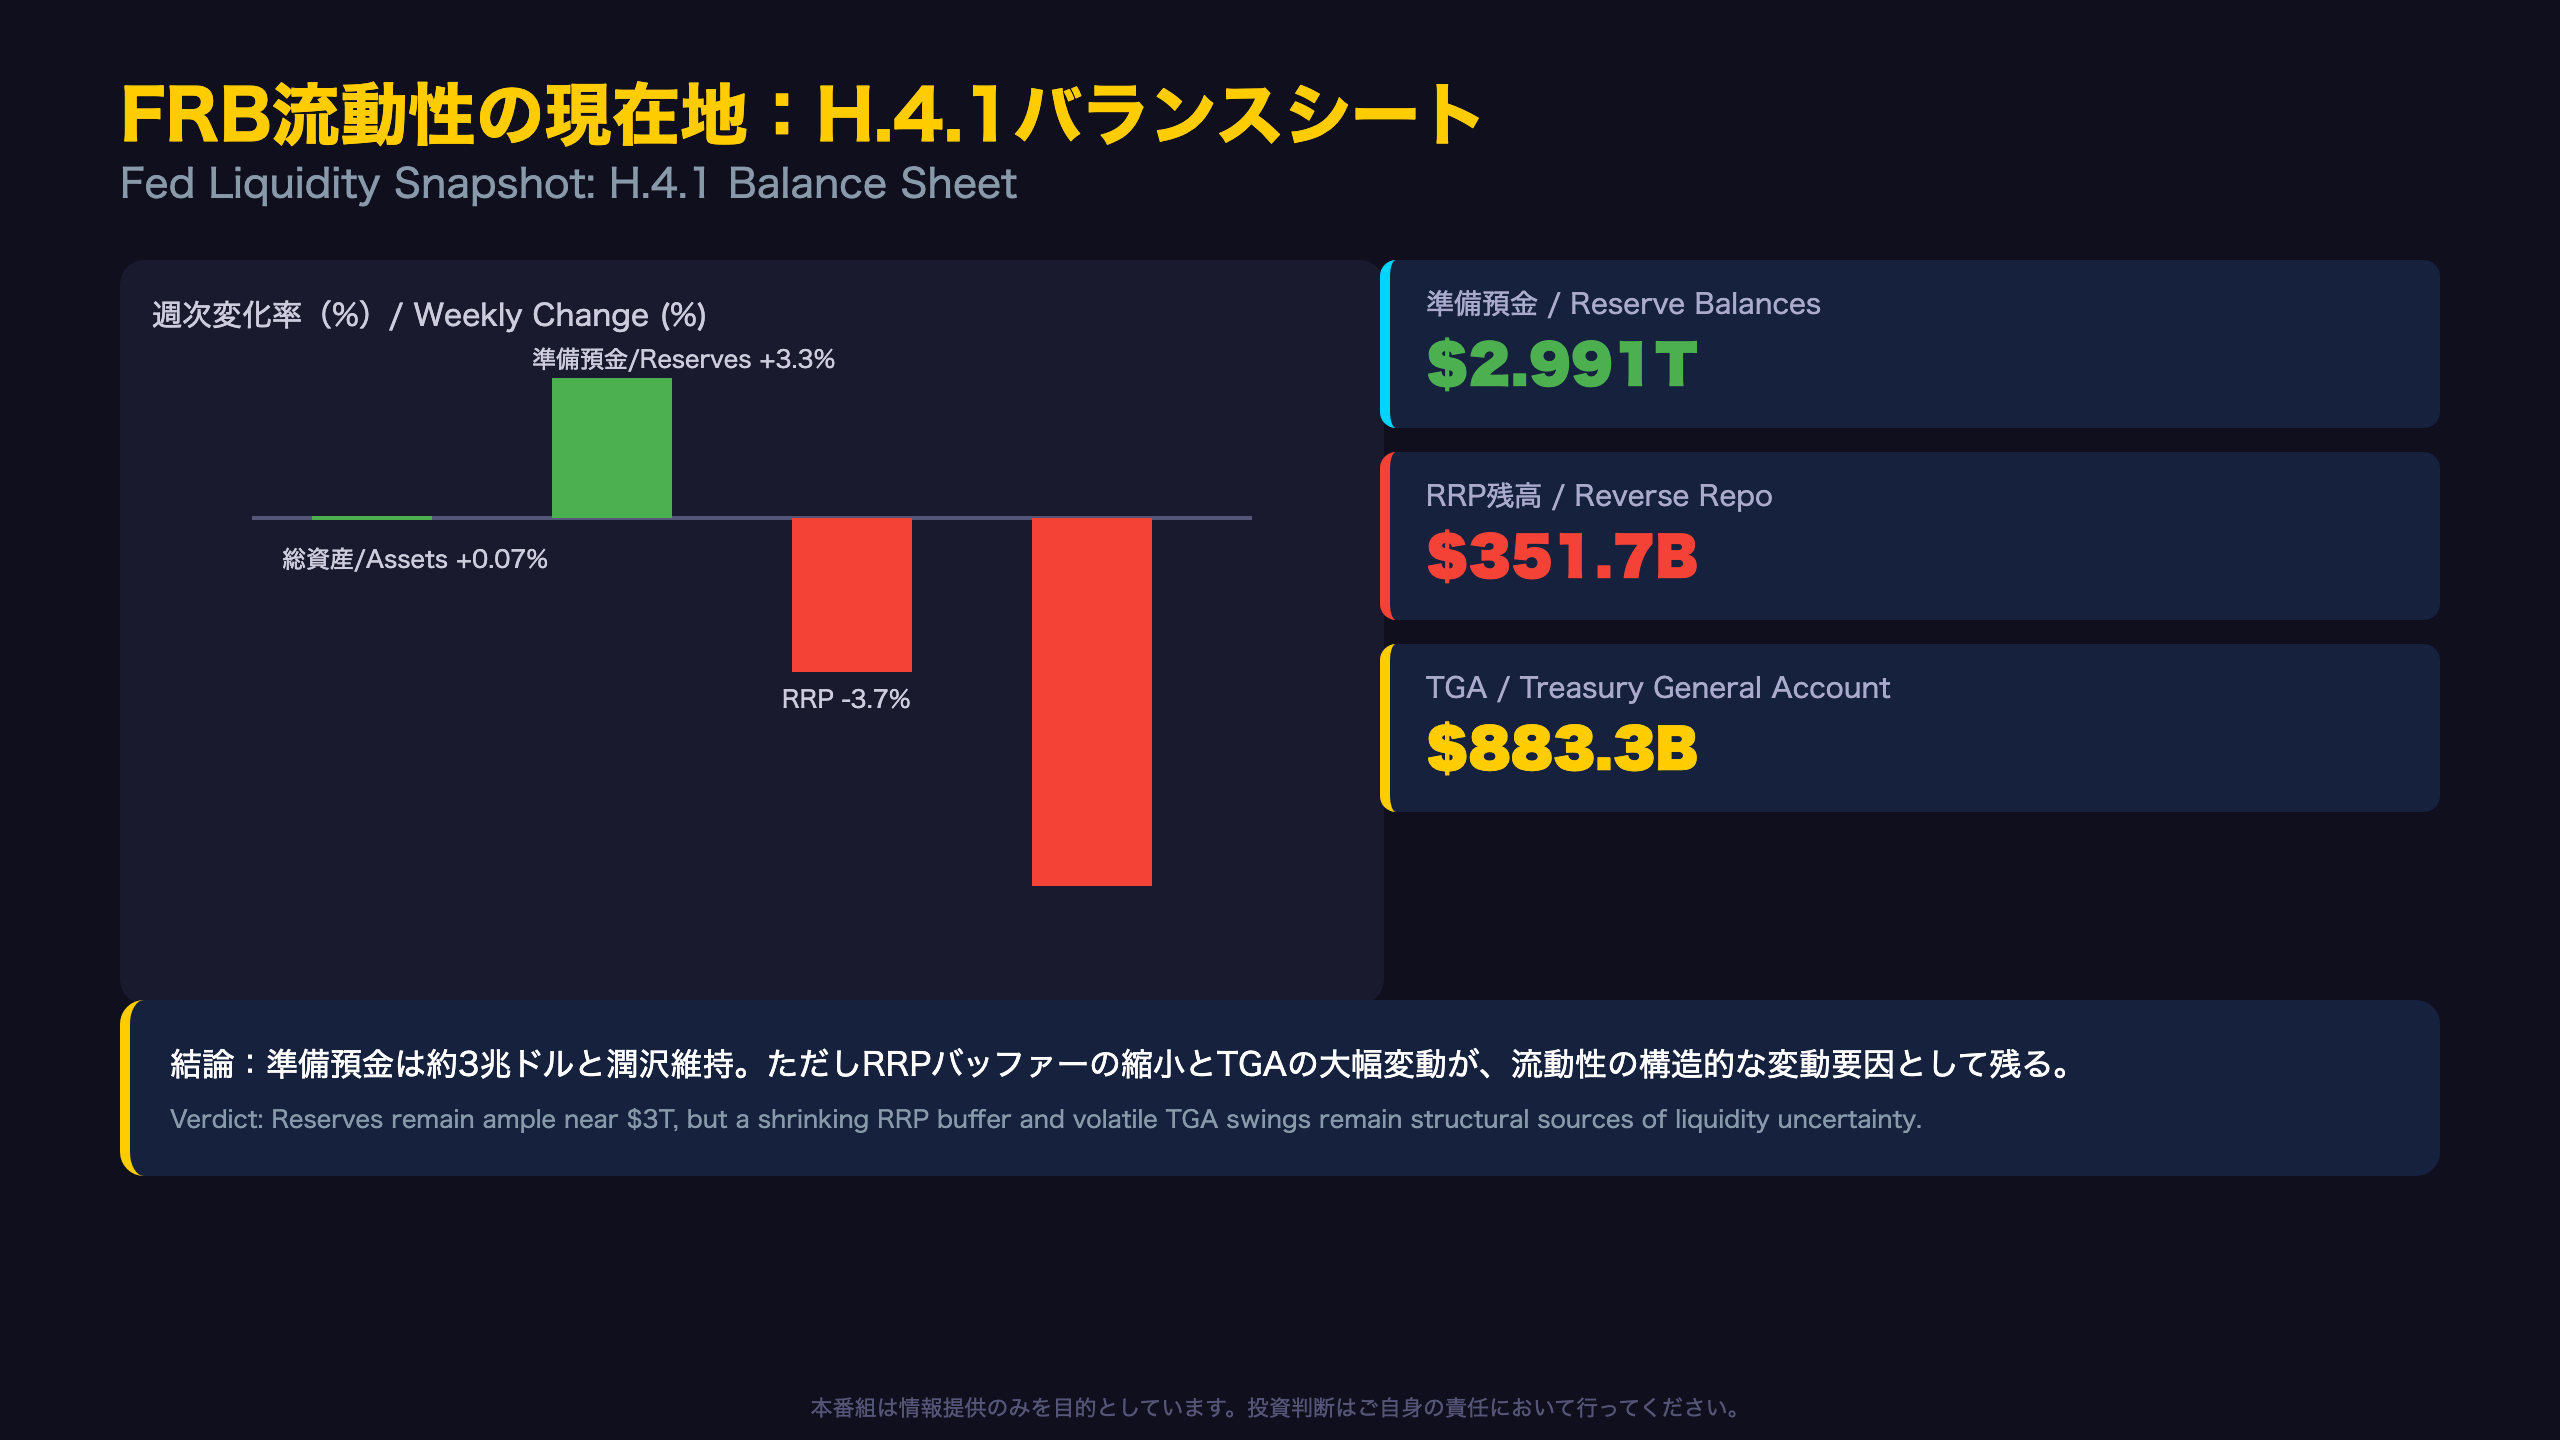
バランスシートの「静かな転換」
FRBのH.4.1データで最も見過ごされやすいが重要なのは、準備資金供給要因の合計が前年比+1,357億ドルとなった点だ。QT(量的引き締め)は継続中とされるが、少なくとも前年同時期との比較では資産規模がむしろ拡大している。
準備預金は潤沢、しかし変動は大きい
準備預金残高は2兆9,913億ドルで、前週比+968億ドルという大幅な増加を記録した。ただし前年比では-1,695億ドルとなっており、短期的な増加と長期的な減少トレンドが併存している状況だ。
RRPという「消えゆくバッファー」
リバースレポ(RRP)残高は3,517億ドルまで減少し、前年比でも-190億ドル。かつて2兆ドルを超えていた時期と比較すると、市場の余剰資金を吸収する「安全弁」としての機能は大きく縮小している。RRPが枯渇に近づくほど、財政・銀行間の資金移動が準備預金に直接影響しやすくなる。
TGAの乱高下という論点
財務省一般口座(TGA)は前週の9,679億ドルから846億ドル減少し8,833億ドルとなった。これは政府の財政支出(取り崩し)を反映しているとみられる。拡張指標アノマリーでは、前週時点のTGAがモデルの定義する典型的な水準(4,170億ドル)から2倍以上乖離していたことが確認されており、TGAの水準自体が歴史的に見て異例な高さにあることが分かる。
H.4.1原文では「U.S. Treasury, General Account」が週間で-846億ドル、前年比+2,111億ドルと明記されている。
TGAが今後さらに取り崩される局面では、その資金が銀行システムの準備預金に流入し、短期金融市場の流動性を一時的に押し上げる可能性がある。逆に国債発行でTGAが積み増される局面では、準備預金が圧迫されるリスクもある。
次回のFRB H.4.1データは来週木曜に発表予定。
ストラテジスト総括:3指標の連関と来週の注目シナリオ
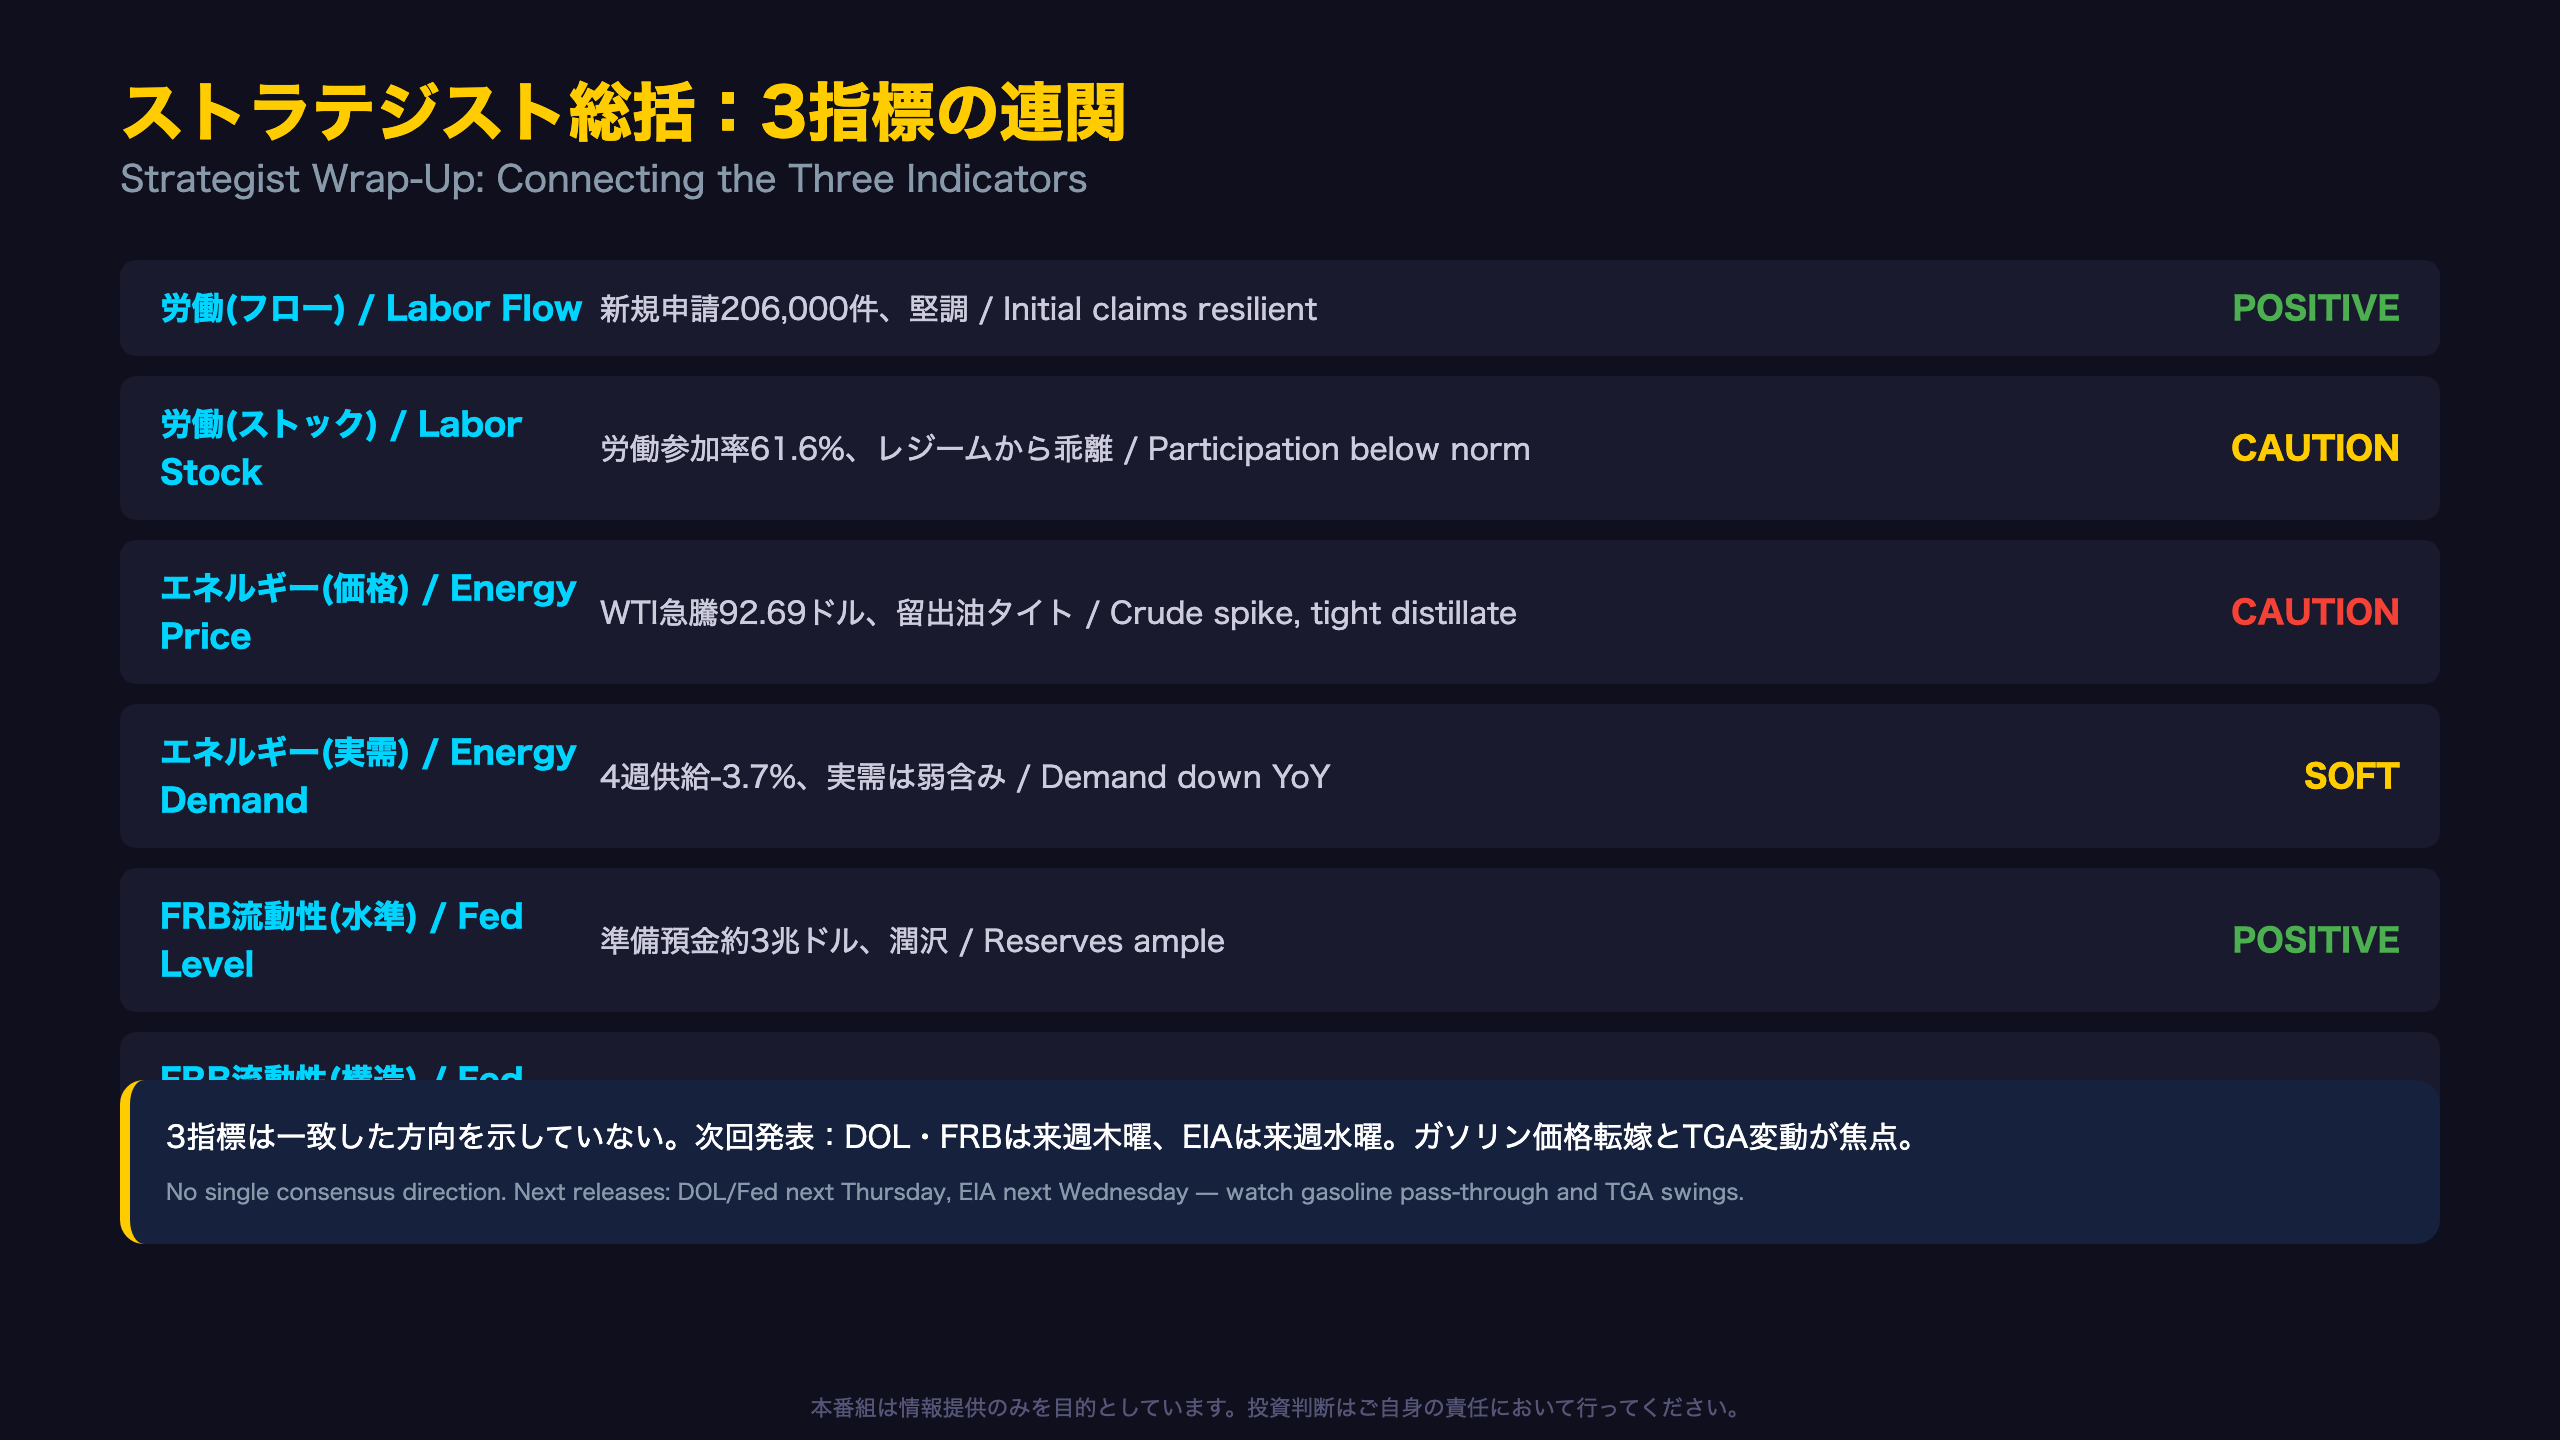
3指標を横断して見えてくる構図
今週のデータをストラテジストの視点で俯瞰すると、単純な「強気」「弱気」のどちらかに分類できない、方向感の混在した状況が浮かび上がる。
一致していないシグナル
- 労働(フロー): 新規申請は堅調=ポジティブ
- 労働(ストック): 労働参加率61.6%はレジーム典型値62.7%から乖離=やや弱含み
- エネルギー(価格): WTI急騰+留出油タイト=インフレ警戒
- エネルギー(実需): 4週供給量は前年比-3.7%=需要は弱い
- FRB流動性(水準): 準備預金約3兆ドル=潤沢
- FRB流動性(構造): RRP縮小・TGA乱高下=変動性リスク
表のように、同じカテゴリー内でも「水準」と「変化の質」で評価が分かれるのが今週の特徴だ。
拡張指標が示す追加の視点
HMMレジーム分析(基準日2026年9月25日)では、現在のレジームが5週連続で変化しておらず、重心距離も安定している。ただし労働参加率(Z=3.04)、TGA(Z=2.08)、通貨流通高(Z=2.04)など複数の指標で典型値からの乖離が観測されており、レジーム自体は安定していても、構成指標のいくつかは「らしくない」動きを見せている点は留意すべきである。
リスクシナリオ
- インフレ転嫁シナリオ: 原油急騰がガソリン・ディーゼル小売価格に本格的に転嫁されれば、次回以降のインフレ指標に上振れ圧力がかかる可能性がある。
- 流動性変動シナリオ: TGAの取り崩し・積み増しが今後も大きく振れる場合、短期金融市場の資金繰りコストが変動しやすくなる可能性がある。
本番組は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。
製作費大公開
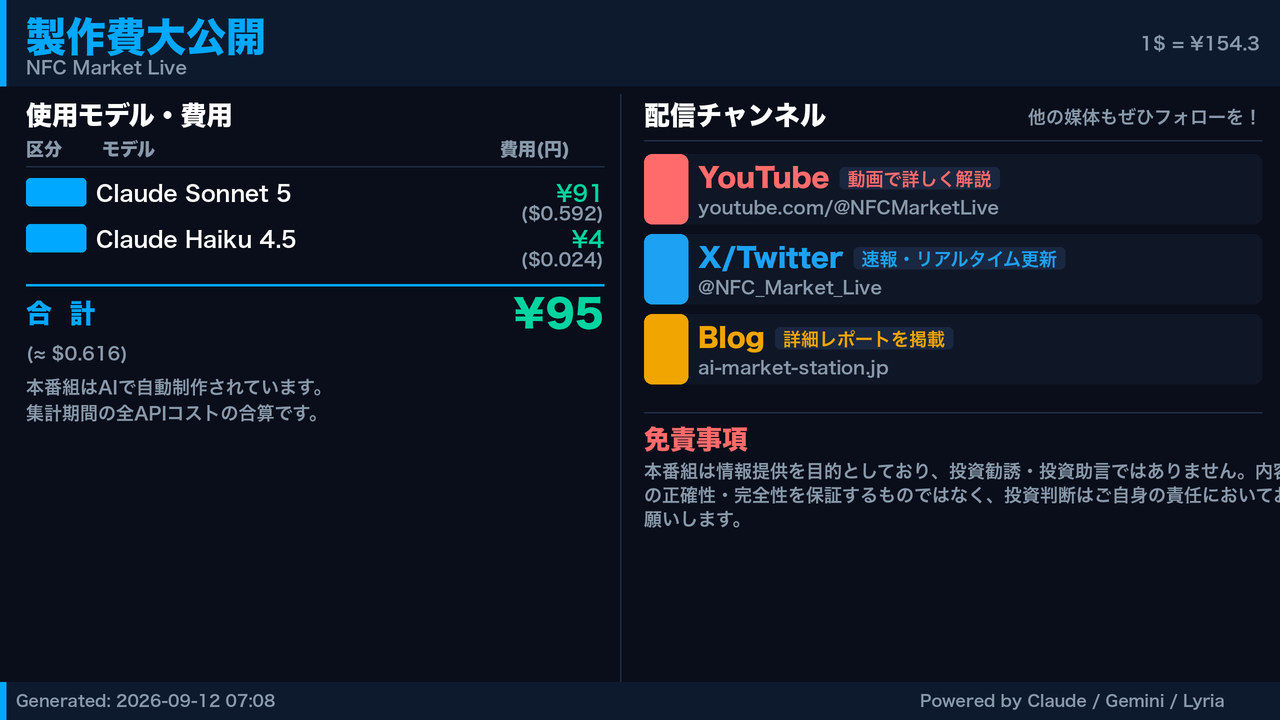
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 53,307 | 49,467 | ¥93 |
| LLM | Claude Haiku 4.5 | 22,402 | 241 | ¥4 |
| TTS | Gemini 2.5 Flash TTS | 5,521 | 14,186 | ¥22 |
| TTS | Gemini 3.1 Flash TTS | 2,310 | 4,332 | ¥14 |
| BGM | Lyria 3 Pro | 243 | 27,274 | ¥12 |
| X | コンテンツ作成 (返信) | 4,523 | – | ¥12 |
| X | ポスト作成 | 906 | – | ¥7 |
| 合計 | ¥164 |
為替レート: 1 USD = 154.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。