📺 動画で詳細な解説を見る
📄 一次資料(出典)
U.S. Bureau of Labor Statistics
https://www.bls.gov/news.release/cpi.htm
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-11 21:51)
米国CPIの最新分析。📊 米8月CPIは前月比+0.4%と7月の+0.1%から急加速。ガソリン価格の急伸が主因で、単月の伸びの3分の1以上を占めました。 📉 一方でコア指数(食品・エネルギー除く)の前年比は2.4%と、7月の2.5%から3ヶ月連続で低下しています。 🏠 住居費(シェルター)は前月比0.3%と5月以…
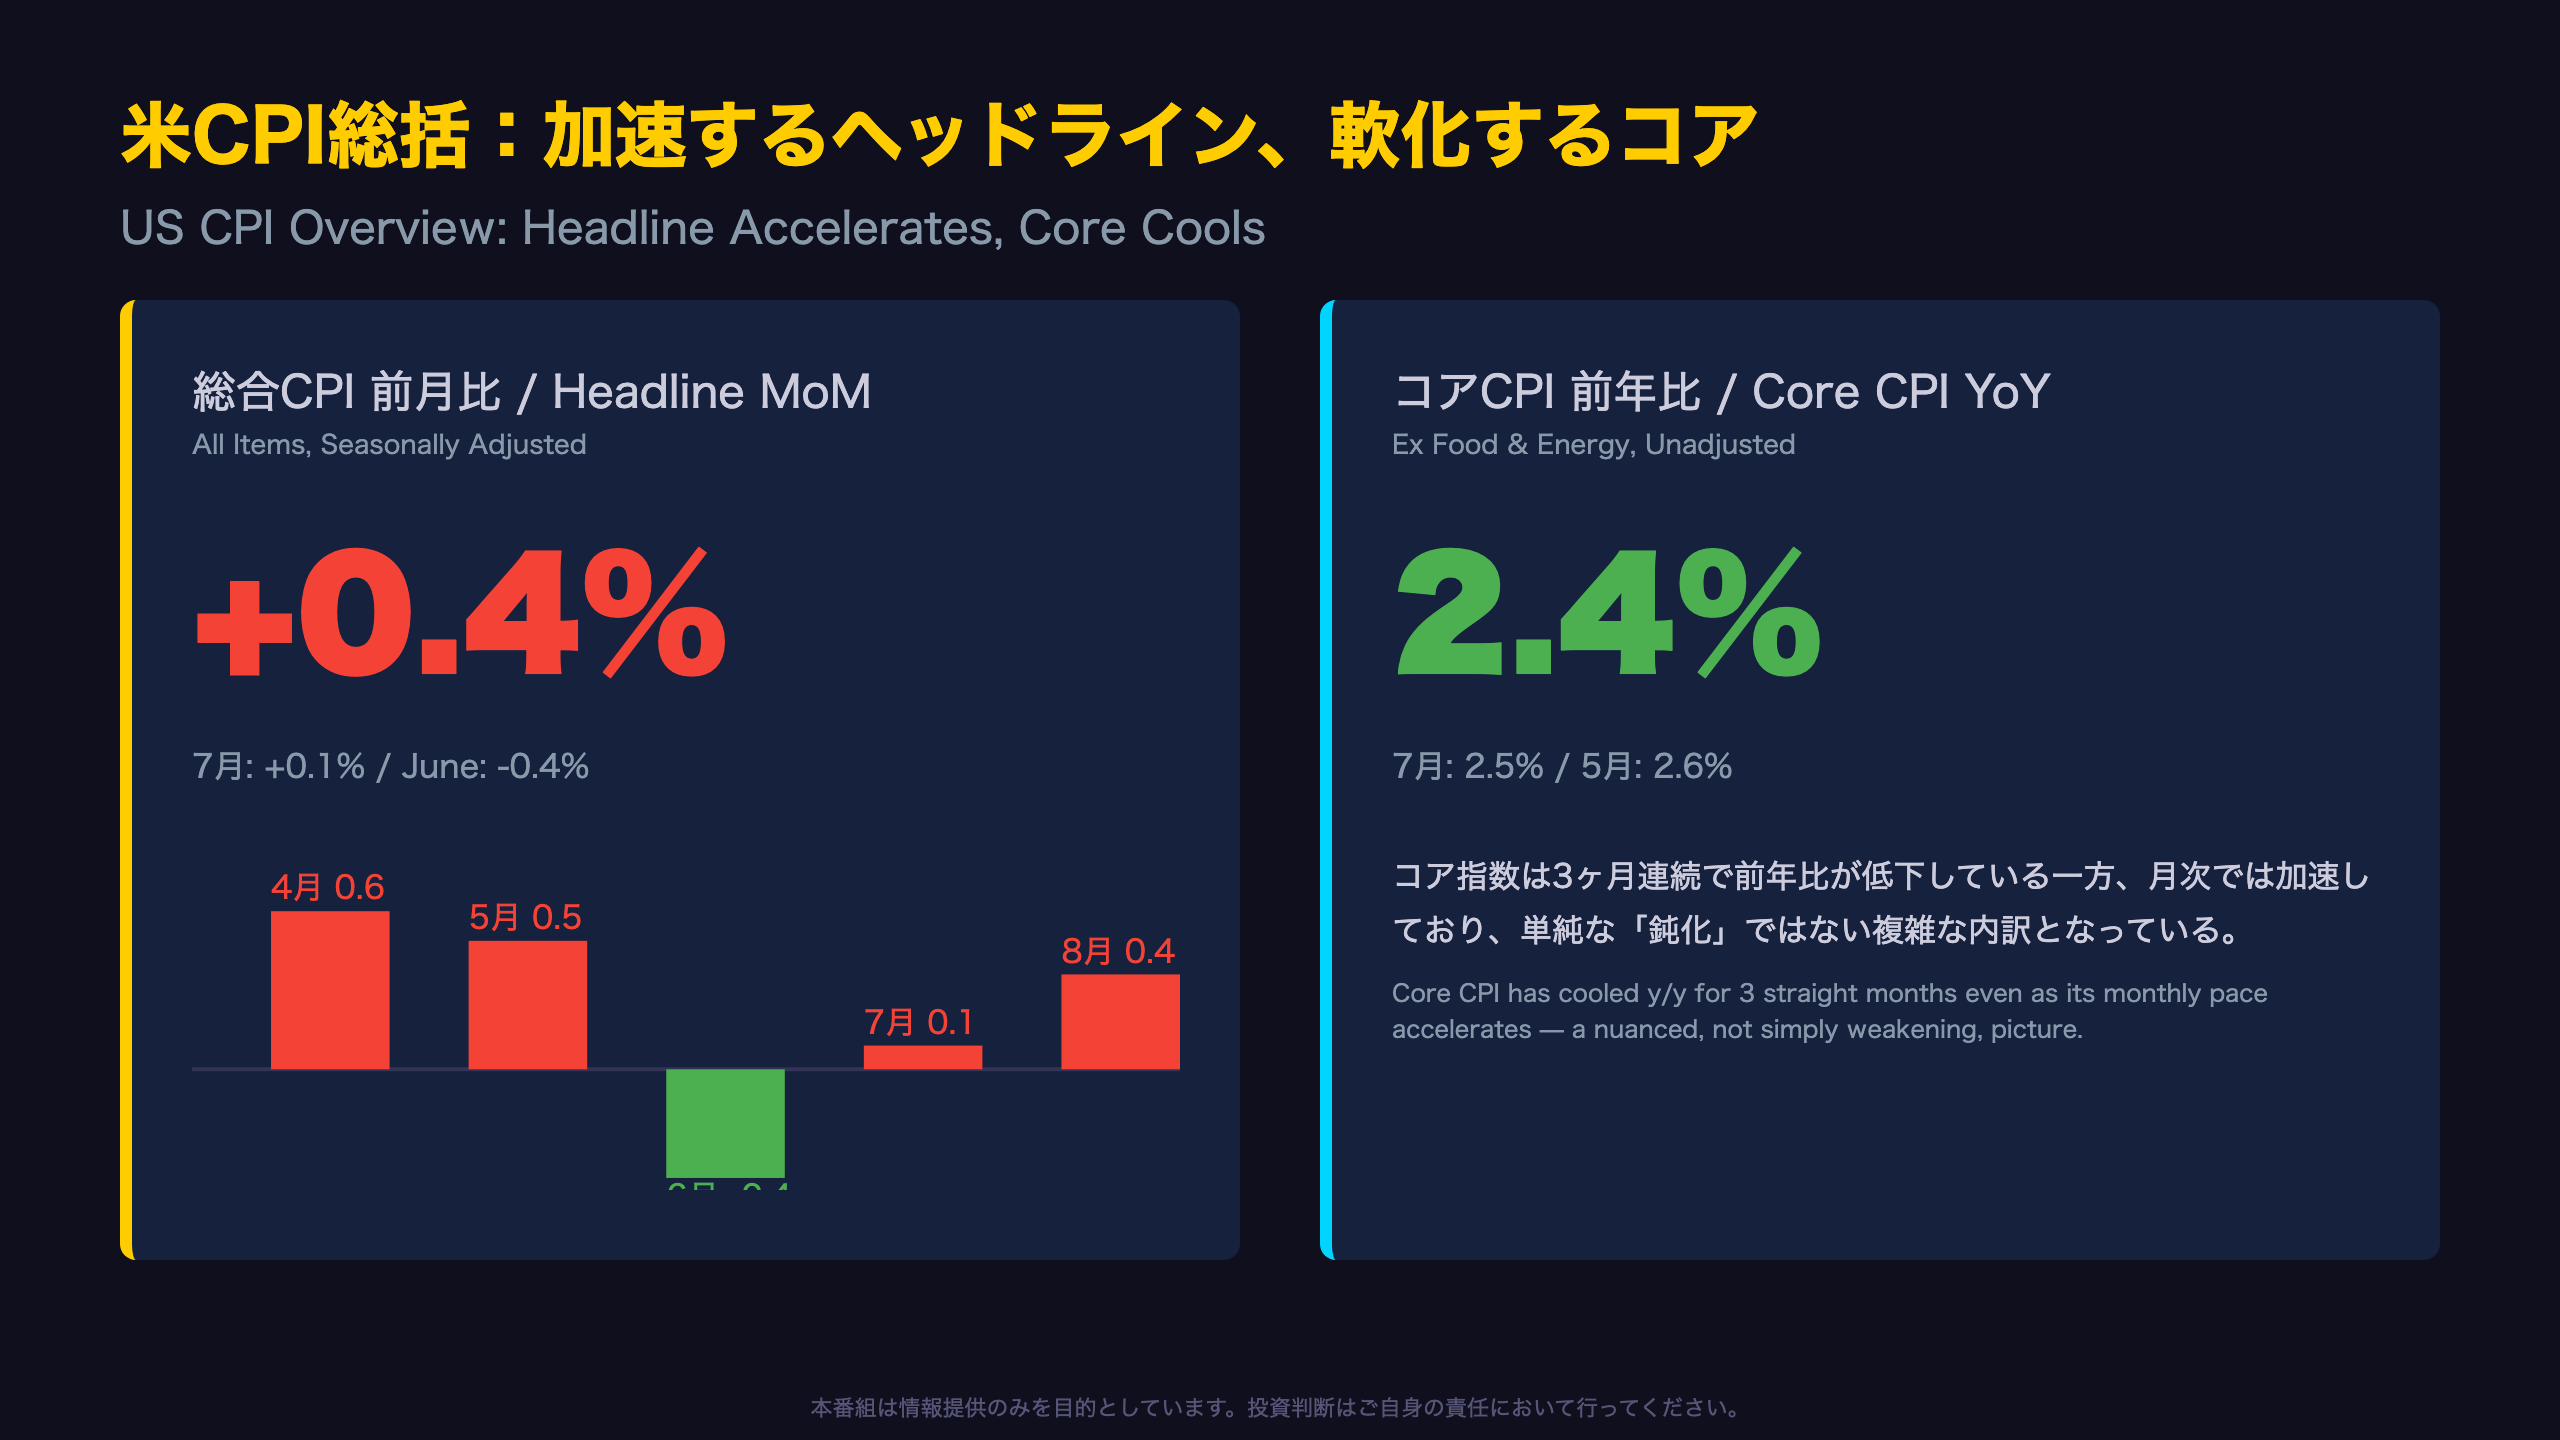
米CPI総括:加速するヘッドライン、軟化するコア
数字の裏側:季節調整とサンプリング誤差
BLSの発表によれば、全項目指数の1ヶ月変化の標準誤差は0.04%。7月の+0.1%から8月の+0.4%への変化幅(+0.3ポイント)は、この誤差レンジをはるかに超えており、統計的に有意な動きと言える。
過去5ヶ月の推移
- 4月: +0.6%
- 5月: +0.5%
- 6月: -0.4%
- 7月: +0.1%
- 8月: +0.4%
6月の大幅マイナスは原油安によるガソリン価格急落が主因だった。8月はその反動も加わり、再びプラス圏に戻った形だ。
“The index for gasoline rose 3.9 percent in August, accounting for over one third of the monthly all items increase.”
このBLSの記述が示す通り、今回の加速は単一項目(ガソリン)への依存度が極めて高い。裾野の広がりを伴わないという点で、単月ノイズの色彩が強い。
ただしコア指数(食品・エネルギー除く)の前年比は2.4%と、7月の2.5%からさらに縮小しており、5月の2.6%からは3ヶ月連続の低下となる。この二極化した動きこそが今回のレポートの核心である。
次回9月分は10月14日発表予定。ガソリン価格の反動一巡とコア指数の方向性が焦点となる。
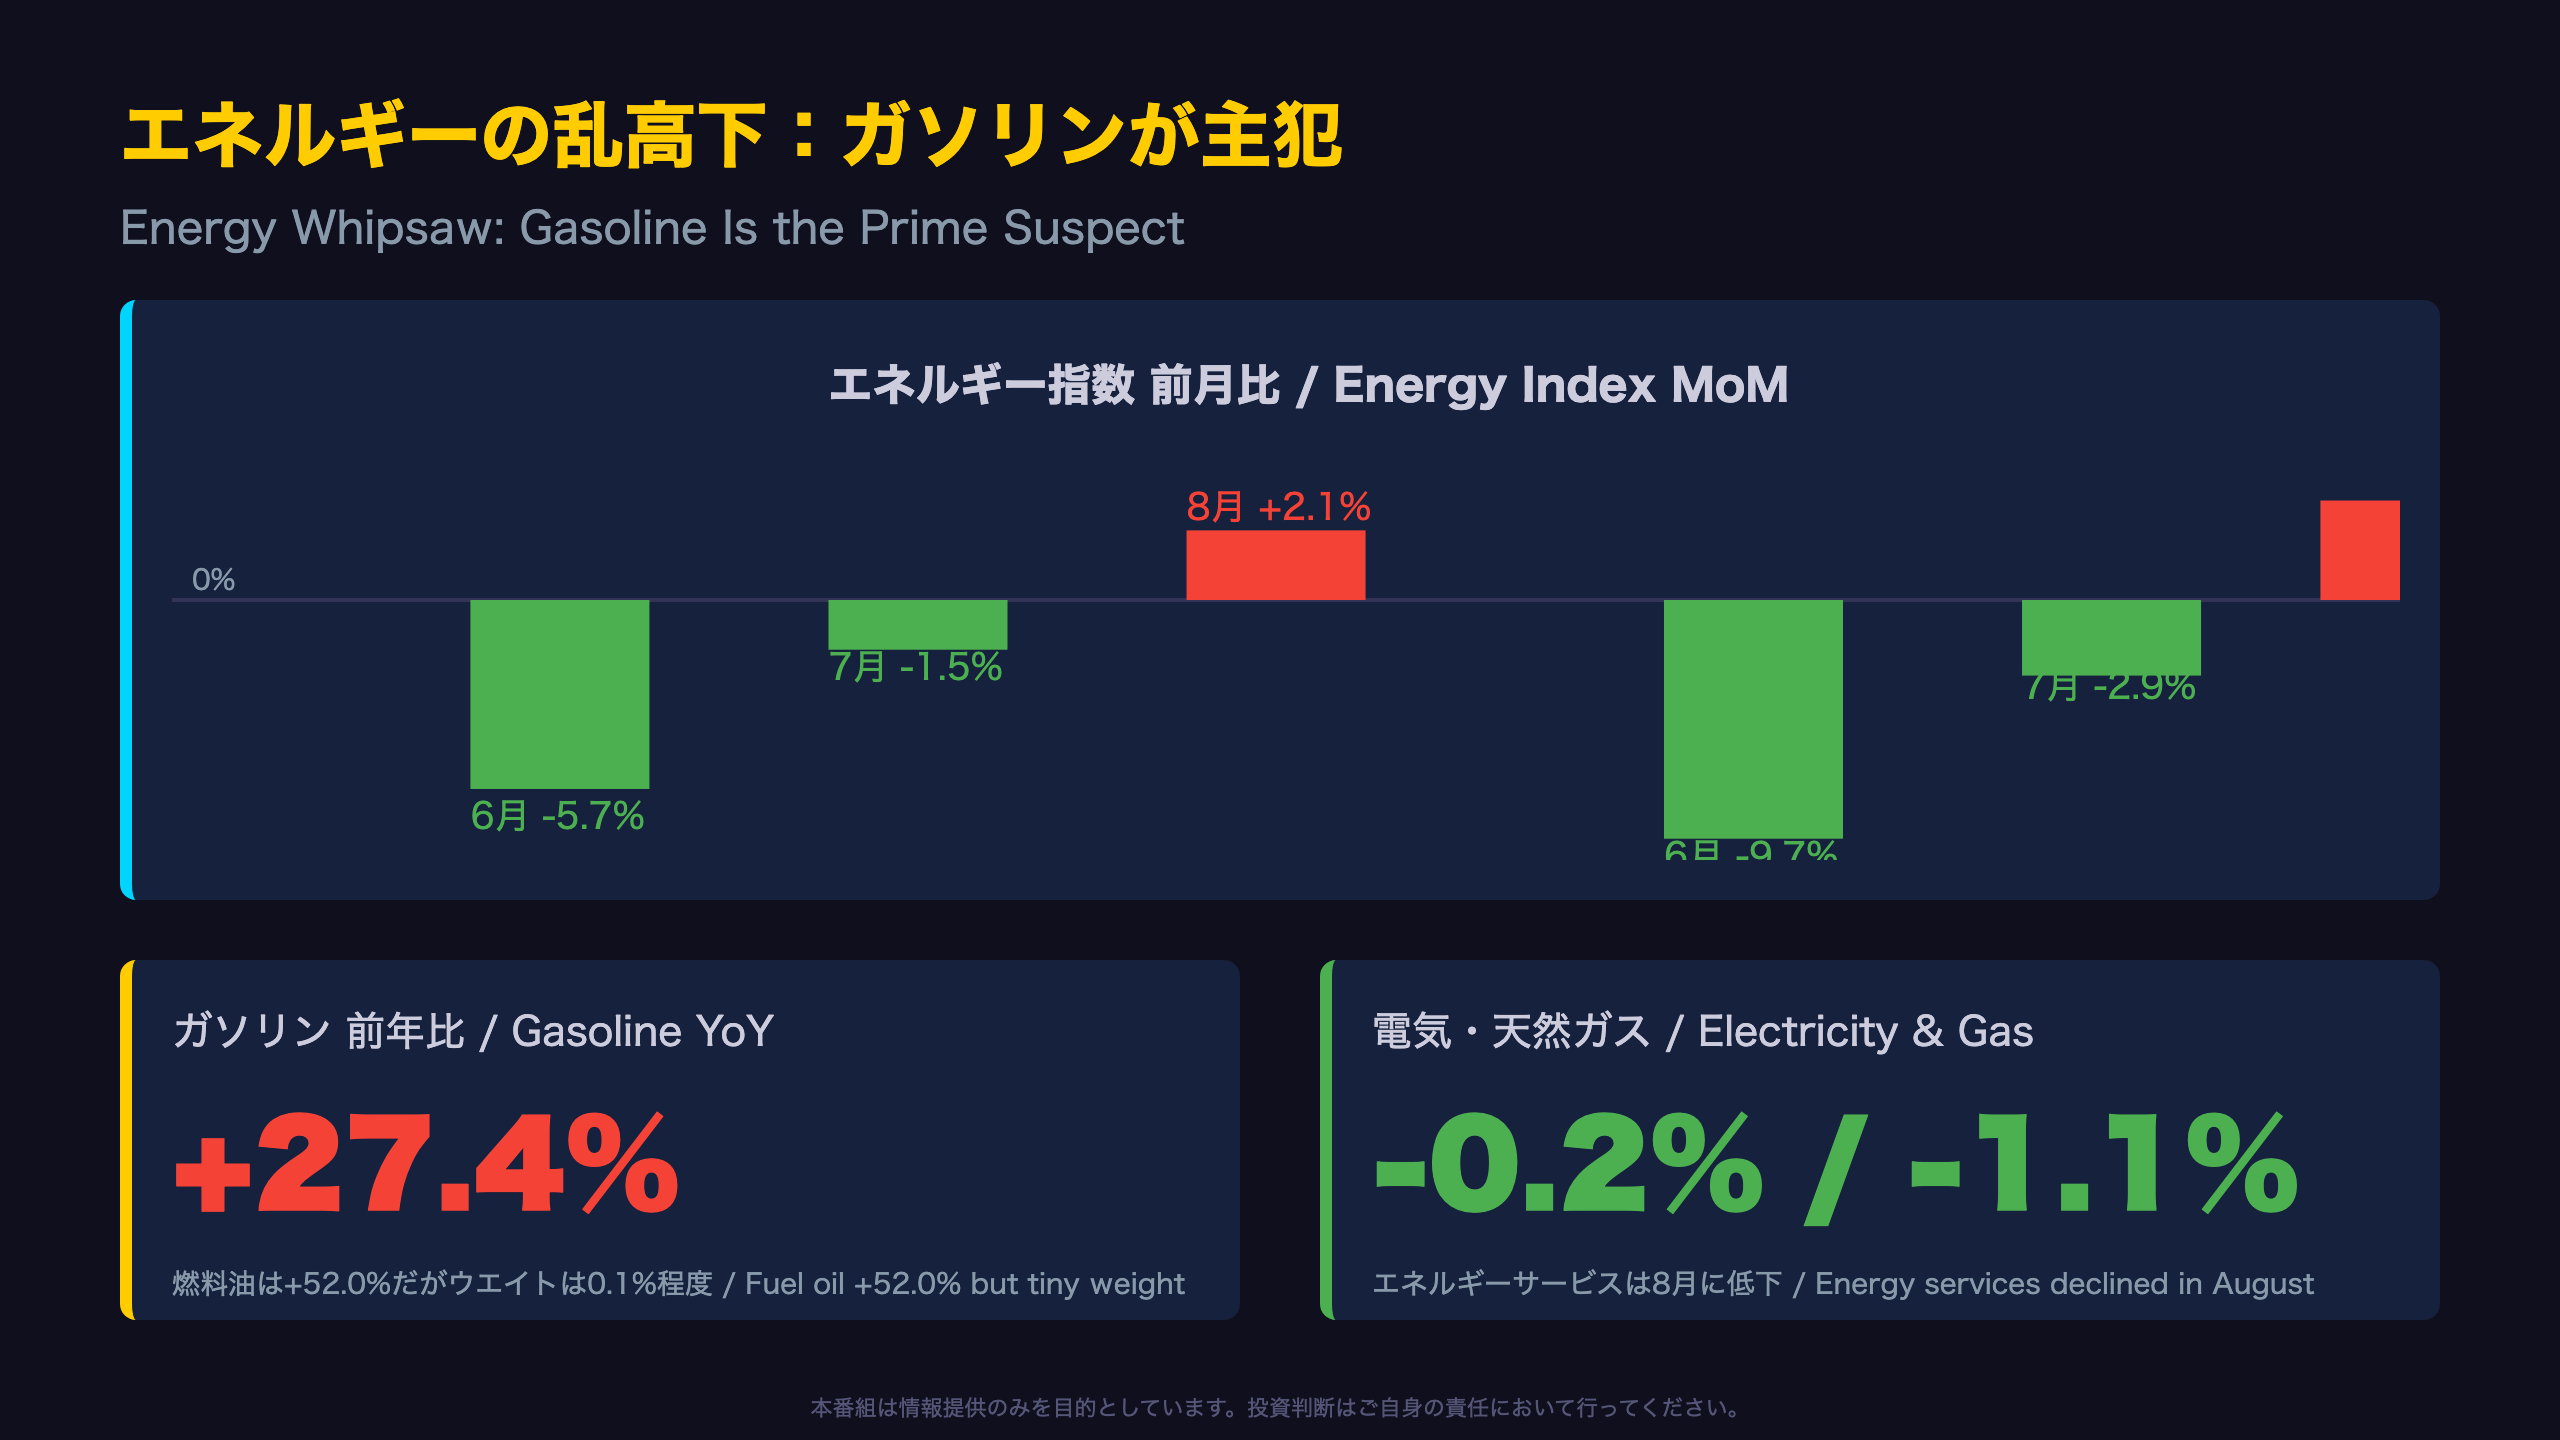
エネルギーの乱高下:ガソリンが主犯
ベース効果とは何か
前年比(YoY)の数字は12ヶ月前の水準と比較して計算される。仮に昨年8月のガソリン価格が異常に安かった場合、今年8月の価格がさほど変わらなくても前年比の伸び率は大きく見える。これが「ベース効果」だ。
エネルギー関連指数の内訳(8月・前年比)
| 項目 | 前月比 | 前年比 |
|---|---|---|
| ガソリン | +3.9% | +27.4% |
| 燃料油 | +10.1% | +52.0% |
| 電気 | -0.2% | +3.8% |
| 天然ガス | -1.1% | +4.4% |
燃料油は前年比+52.0%と極端な伸びを示しているが、ウエイトは0.107(全体の約0.1%)と極めて小さく、指数全体への寄与は限定的である。
“The index for energy increased 16.3 percent over the past 12 months due in large part to the index for gasoline rising 27.4 percent over the same period.”
一方で電気・天然ガス(エネルギーサービス)はむしろ8月に前月比マイナスとなっており、エネルギー内部でも方向感が分かれている。次回発表(10月14日)ではガソリン価格の反動が一巡するかが焦点となる。
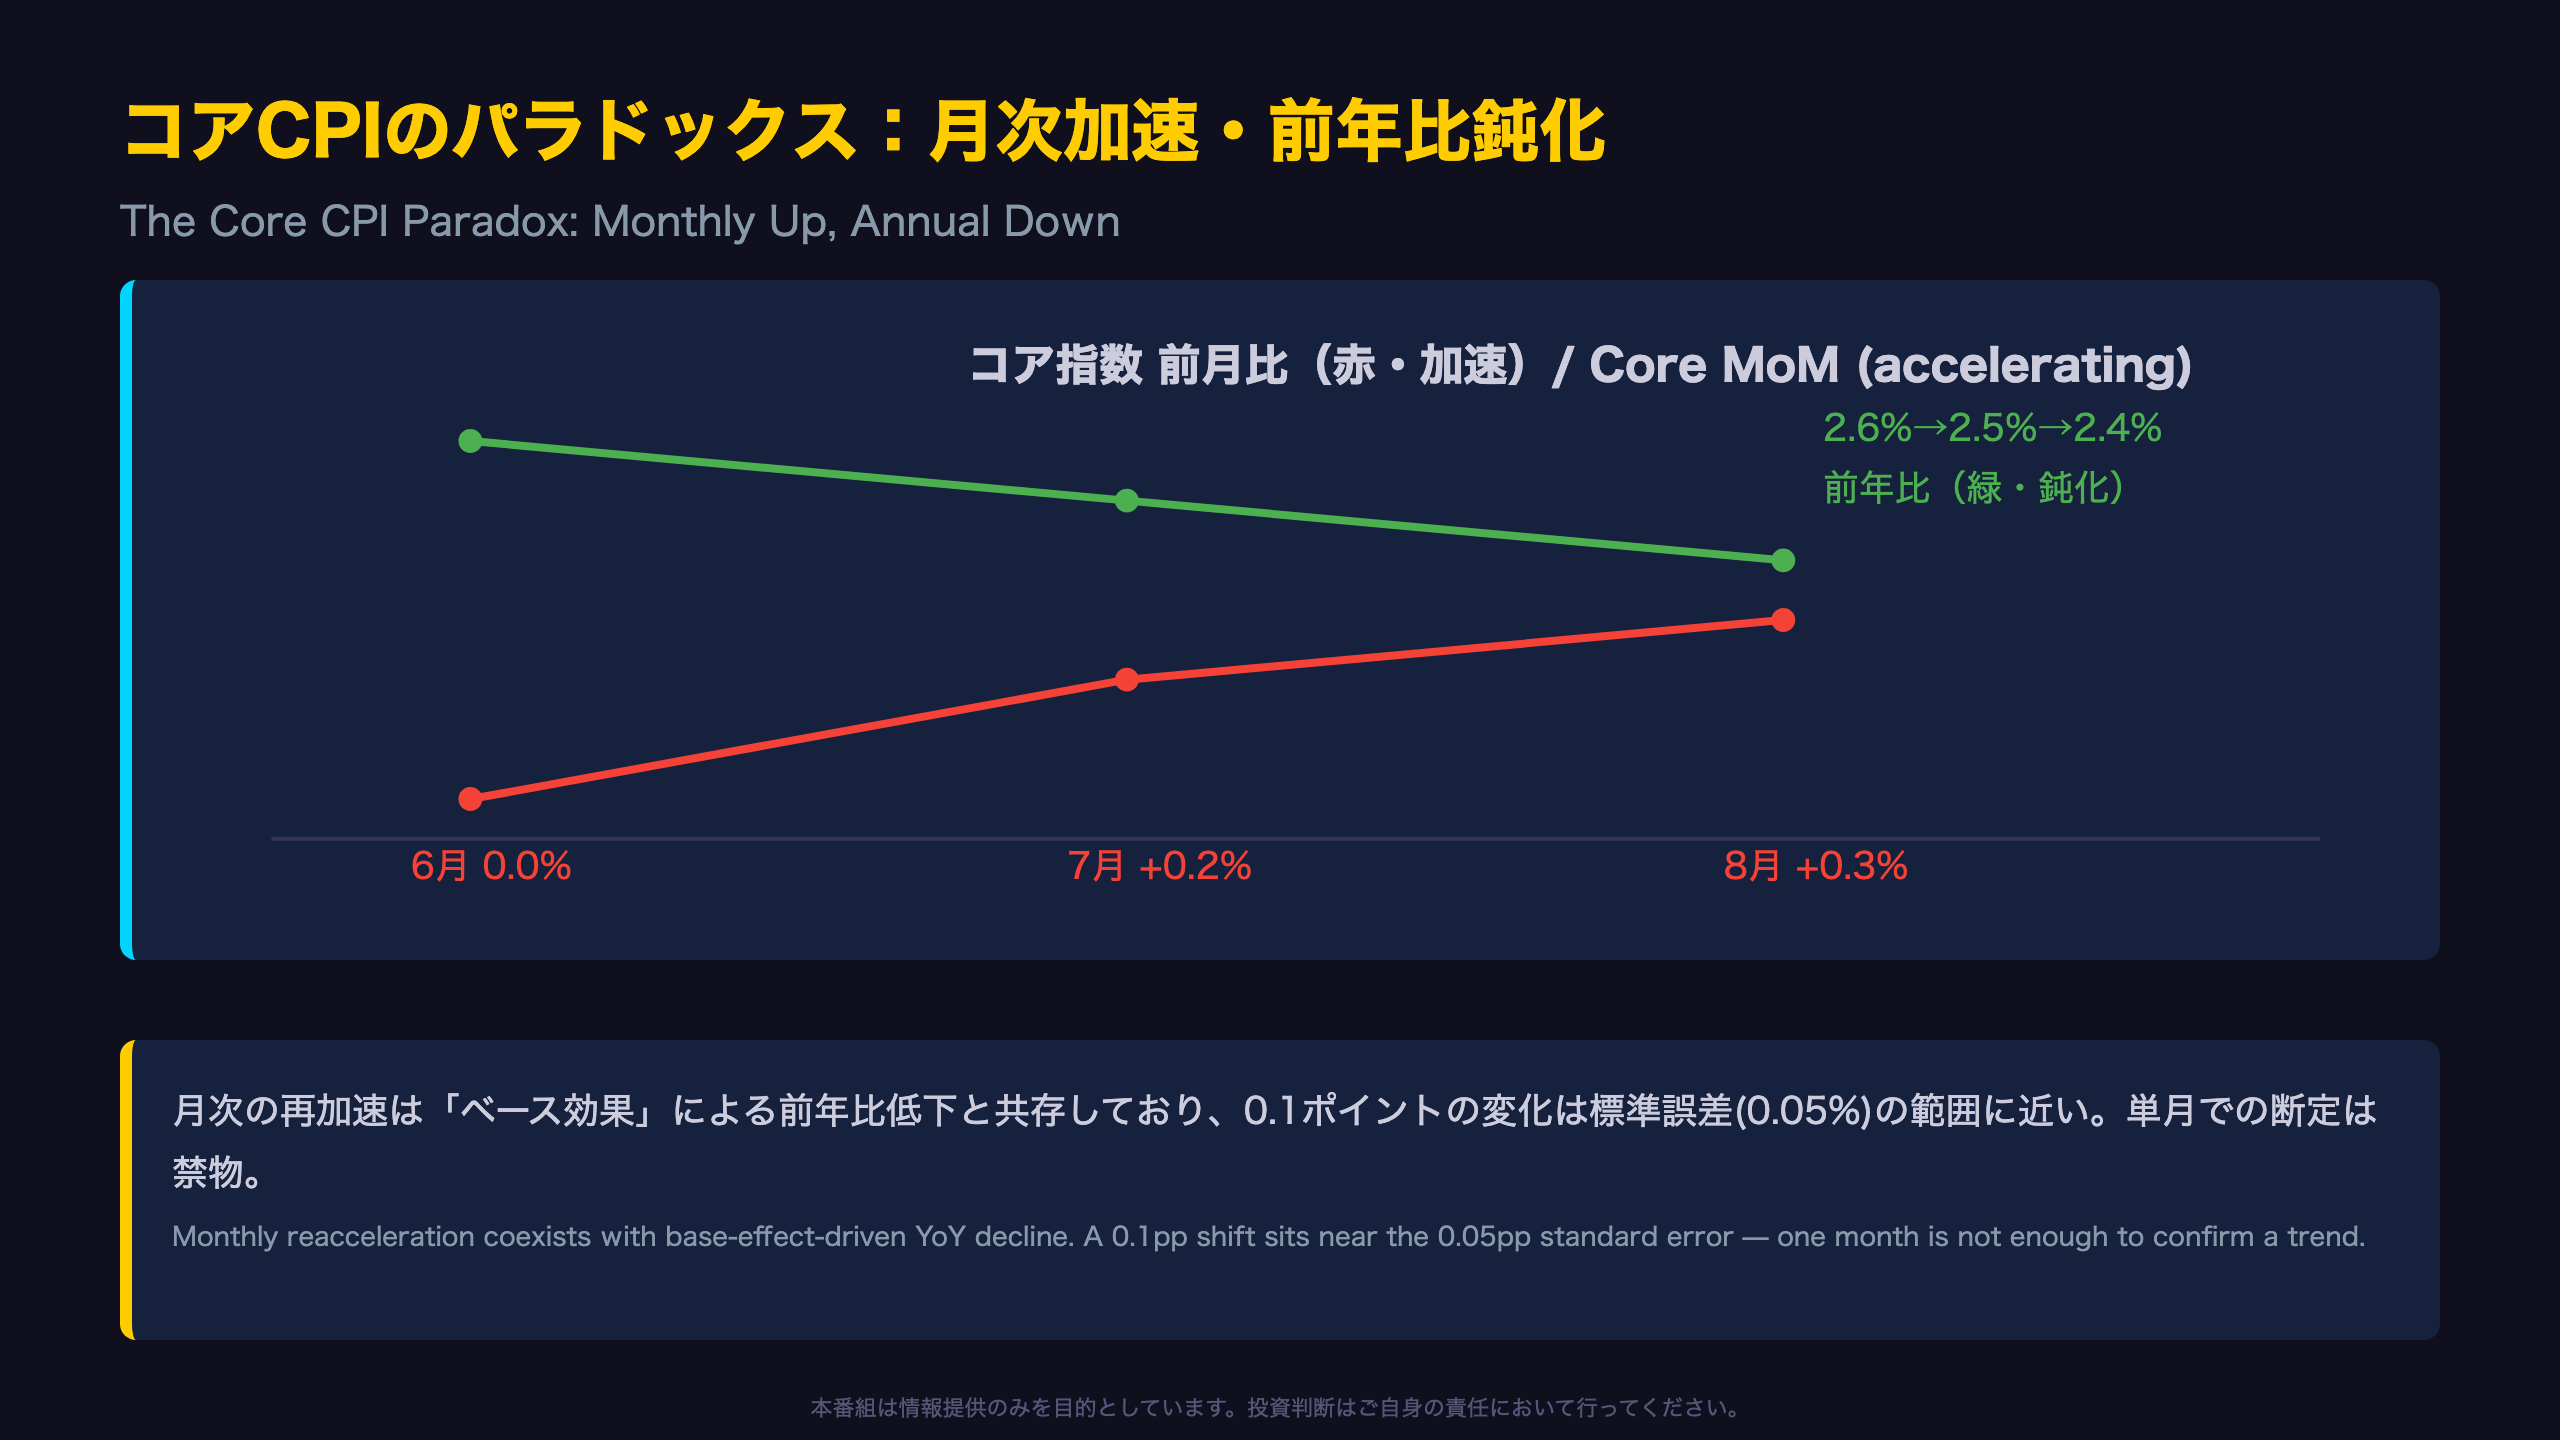
コアCPIのパラドックス:加速する月次、鈍化する前年比
MoMとYoYが逆行する理由
前年比が低下しているからといって、直近のモメンタムが弱いとは限らない。むしろ8月データは直近3ヶ月の月次コア上昇率が加速していることを示している。
コア指数の推移(季節調整済み前月比)
- 6月: 0.0%
- 7月: +0.2%
- 8月: +0.3%
前年比(未調整)
- 5月: 2.6%
- 7月: 2.5%
- 8月: 2.4%
この乖離は、2026年前半のコア指数が高い伸びを記録していたことの反映である。実際、3月・4月の前月比コアはそれぞれ0.2%、0.4%と高水準だった。これらの高い月が前年比計算の基準から徐々に外れていくにつれて、前年比は自然に低下する構造にある。
BLSの統計的補足によれば、コア指数の中央値価格変化の標準誤差は直近で概ね0.05%前後で推移している。
つまり0.2%から0.3%への変化(0.1ポイント)は統計的に「誤差の範囲内」に近く、単月のデータだけで「コアインフレが再加速している」と断定するのは時期尚早である。今後2〜3ヶ月の推移を見極める必要がある。
住居費の粘着性 vs 財のディスインフレ
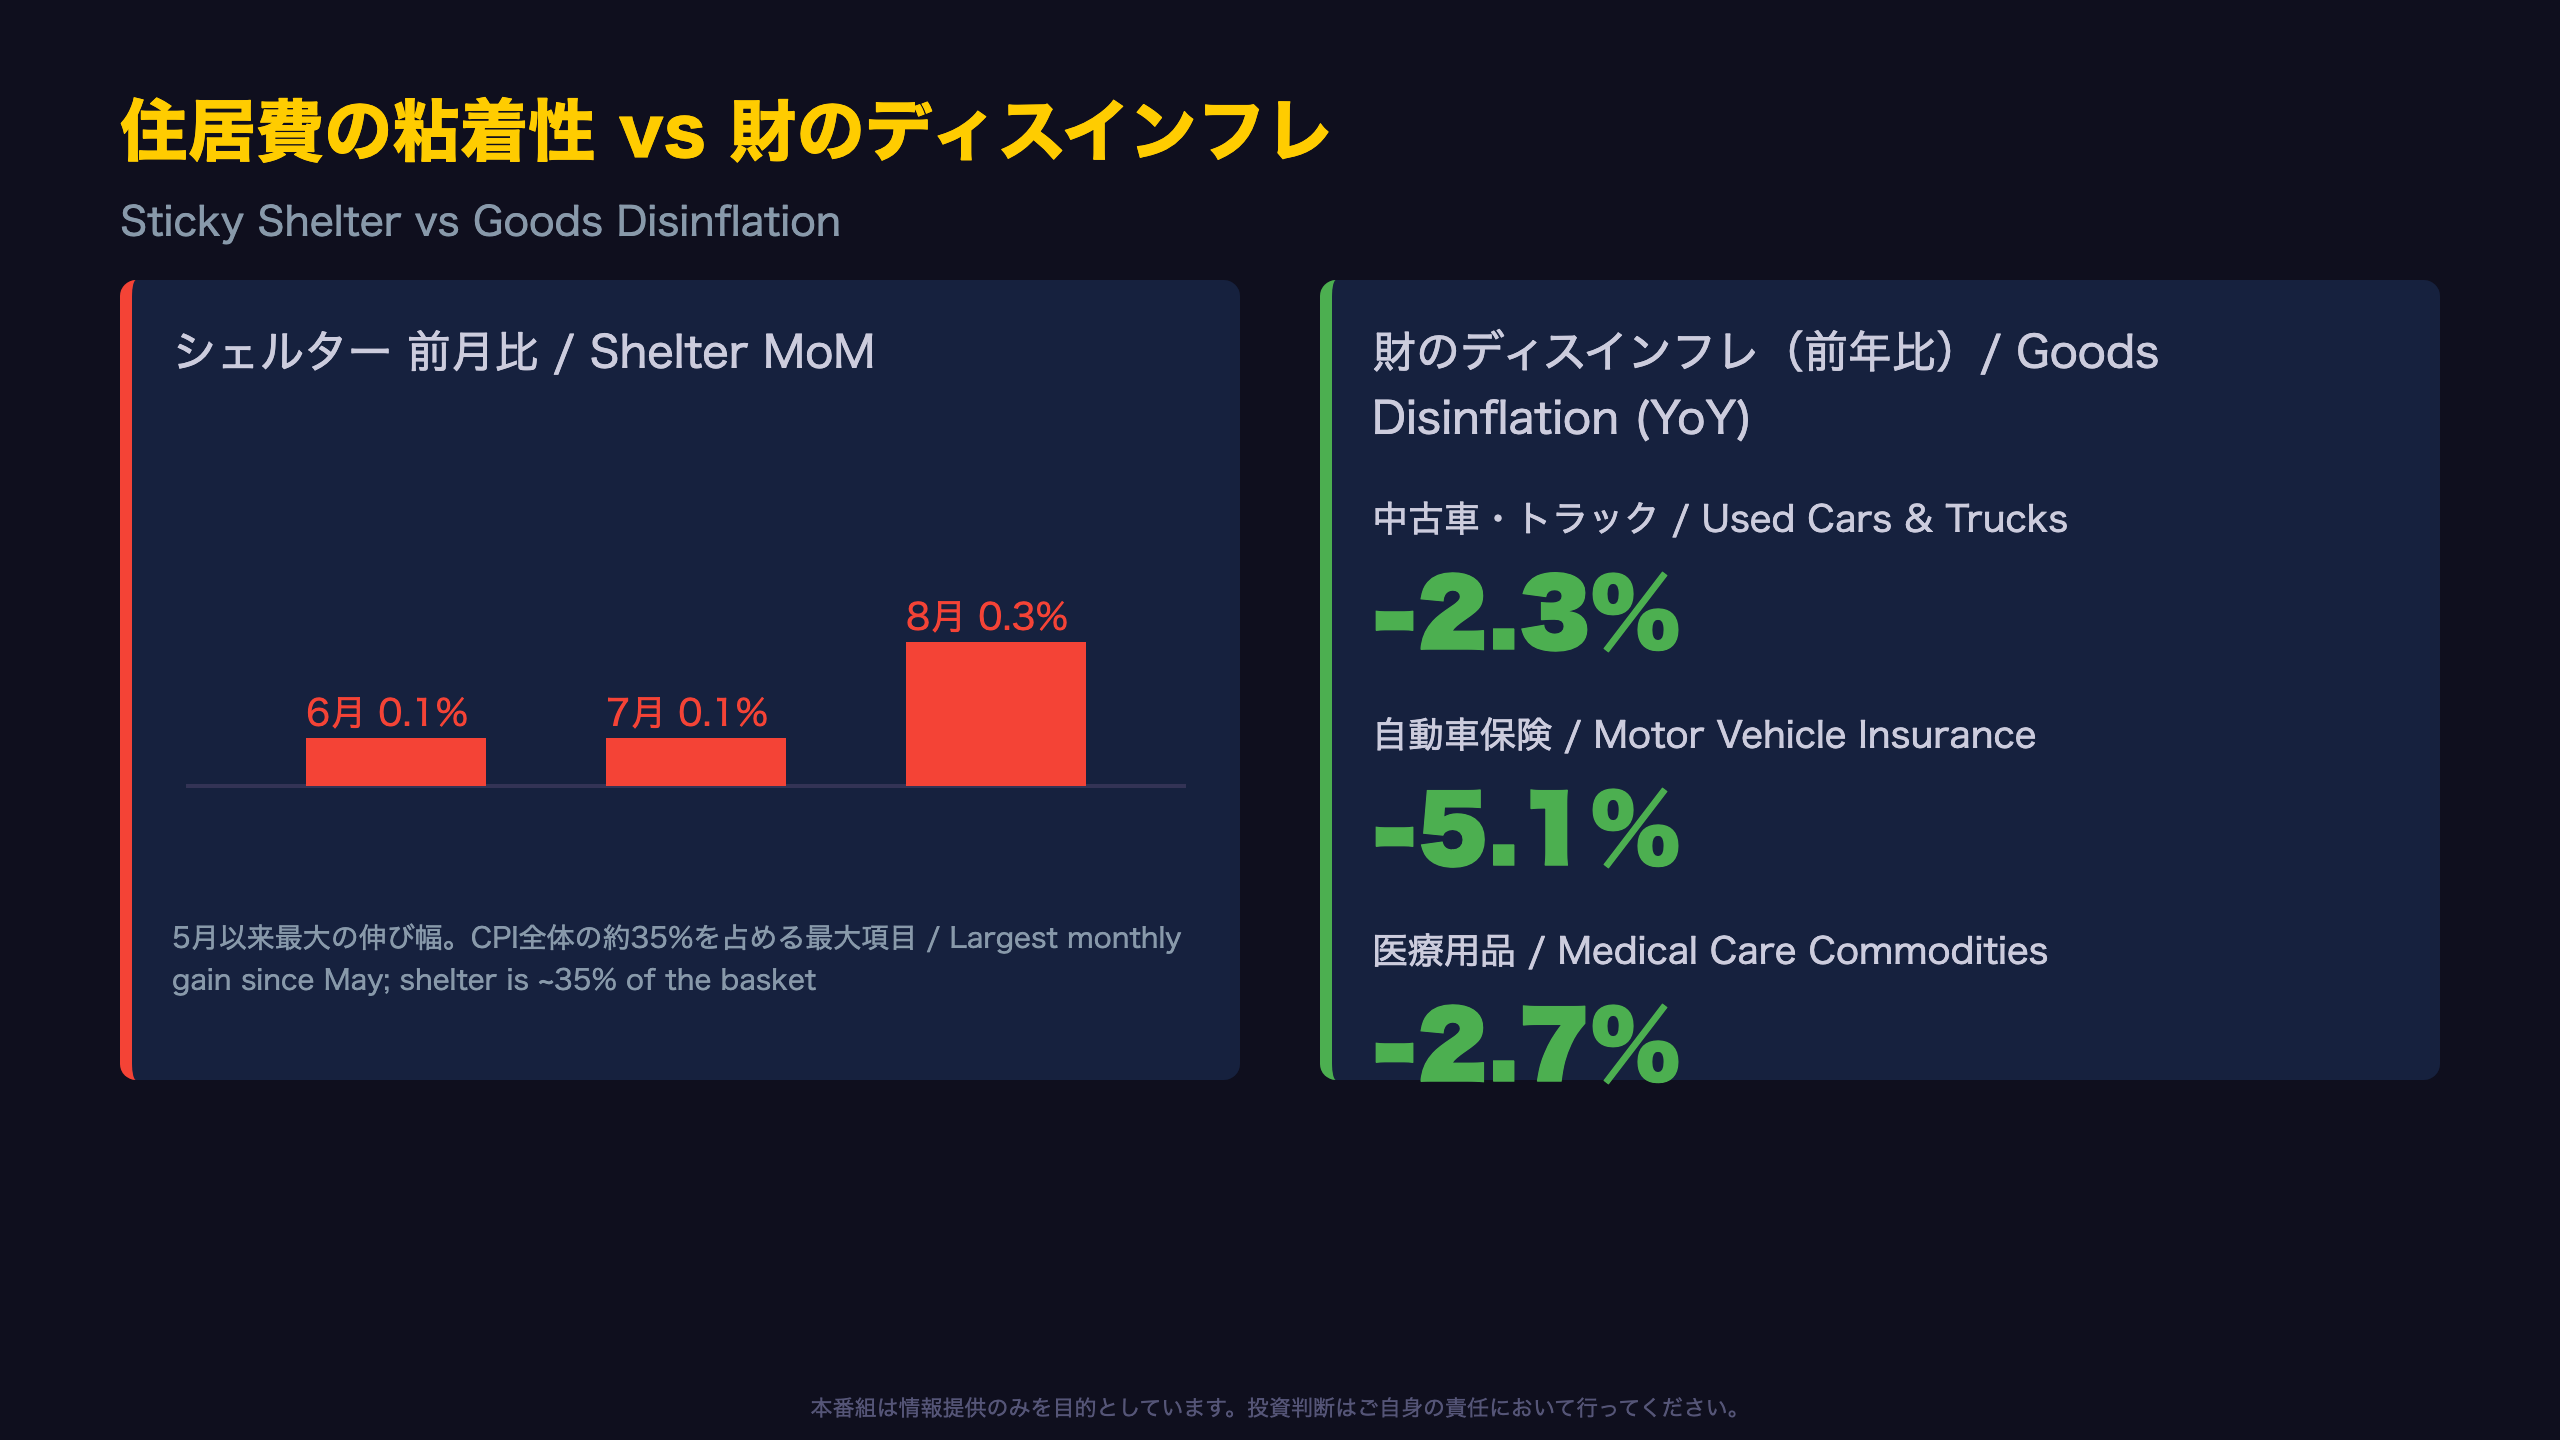
シェルターの「粘着性」とは何か
シェルター(住居費)には家賃と帰属家賃(Owners’ Equivalent Rent, OER)が含まれる。OERは持ち家世帯が「仮に賃貸に出したらいくらになるか」を統計的に推計した値で、実際の家賃契約の更新サイクル(多くは年1回)を反映するため、市場全体の家賃動向に遅れて反応する特性がある。
主要項目の前年比(8月)
- 帰属家賃(OER): +3.1%
- 家賃(Rent of primary residence): +2.7%
- 中古車・トラック: -2.3%
- 自動車保険: -5.1%
- 医療用品: -2.7%
“The shelter index rose 0.3 percent in August after rising 0.1 percent in July.”
このBLSの記述は、シェルターの月次動向がここ数ヶ月で最も強かったことを裏付けている。ただしこれが一時的な変動か構造的な再加速かを見極めるには、少なくとも次の1〜2回の発表を待つ必要がある。
一方、自動車保険のマイナス5.1%という大幅な下落は、2023〜2024年にかけて保険料が急騰した反動であり、財・サービス双方でディスインフレが進む項目の代表例だ。
市場への含意:FRBは板挟みに
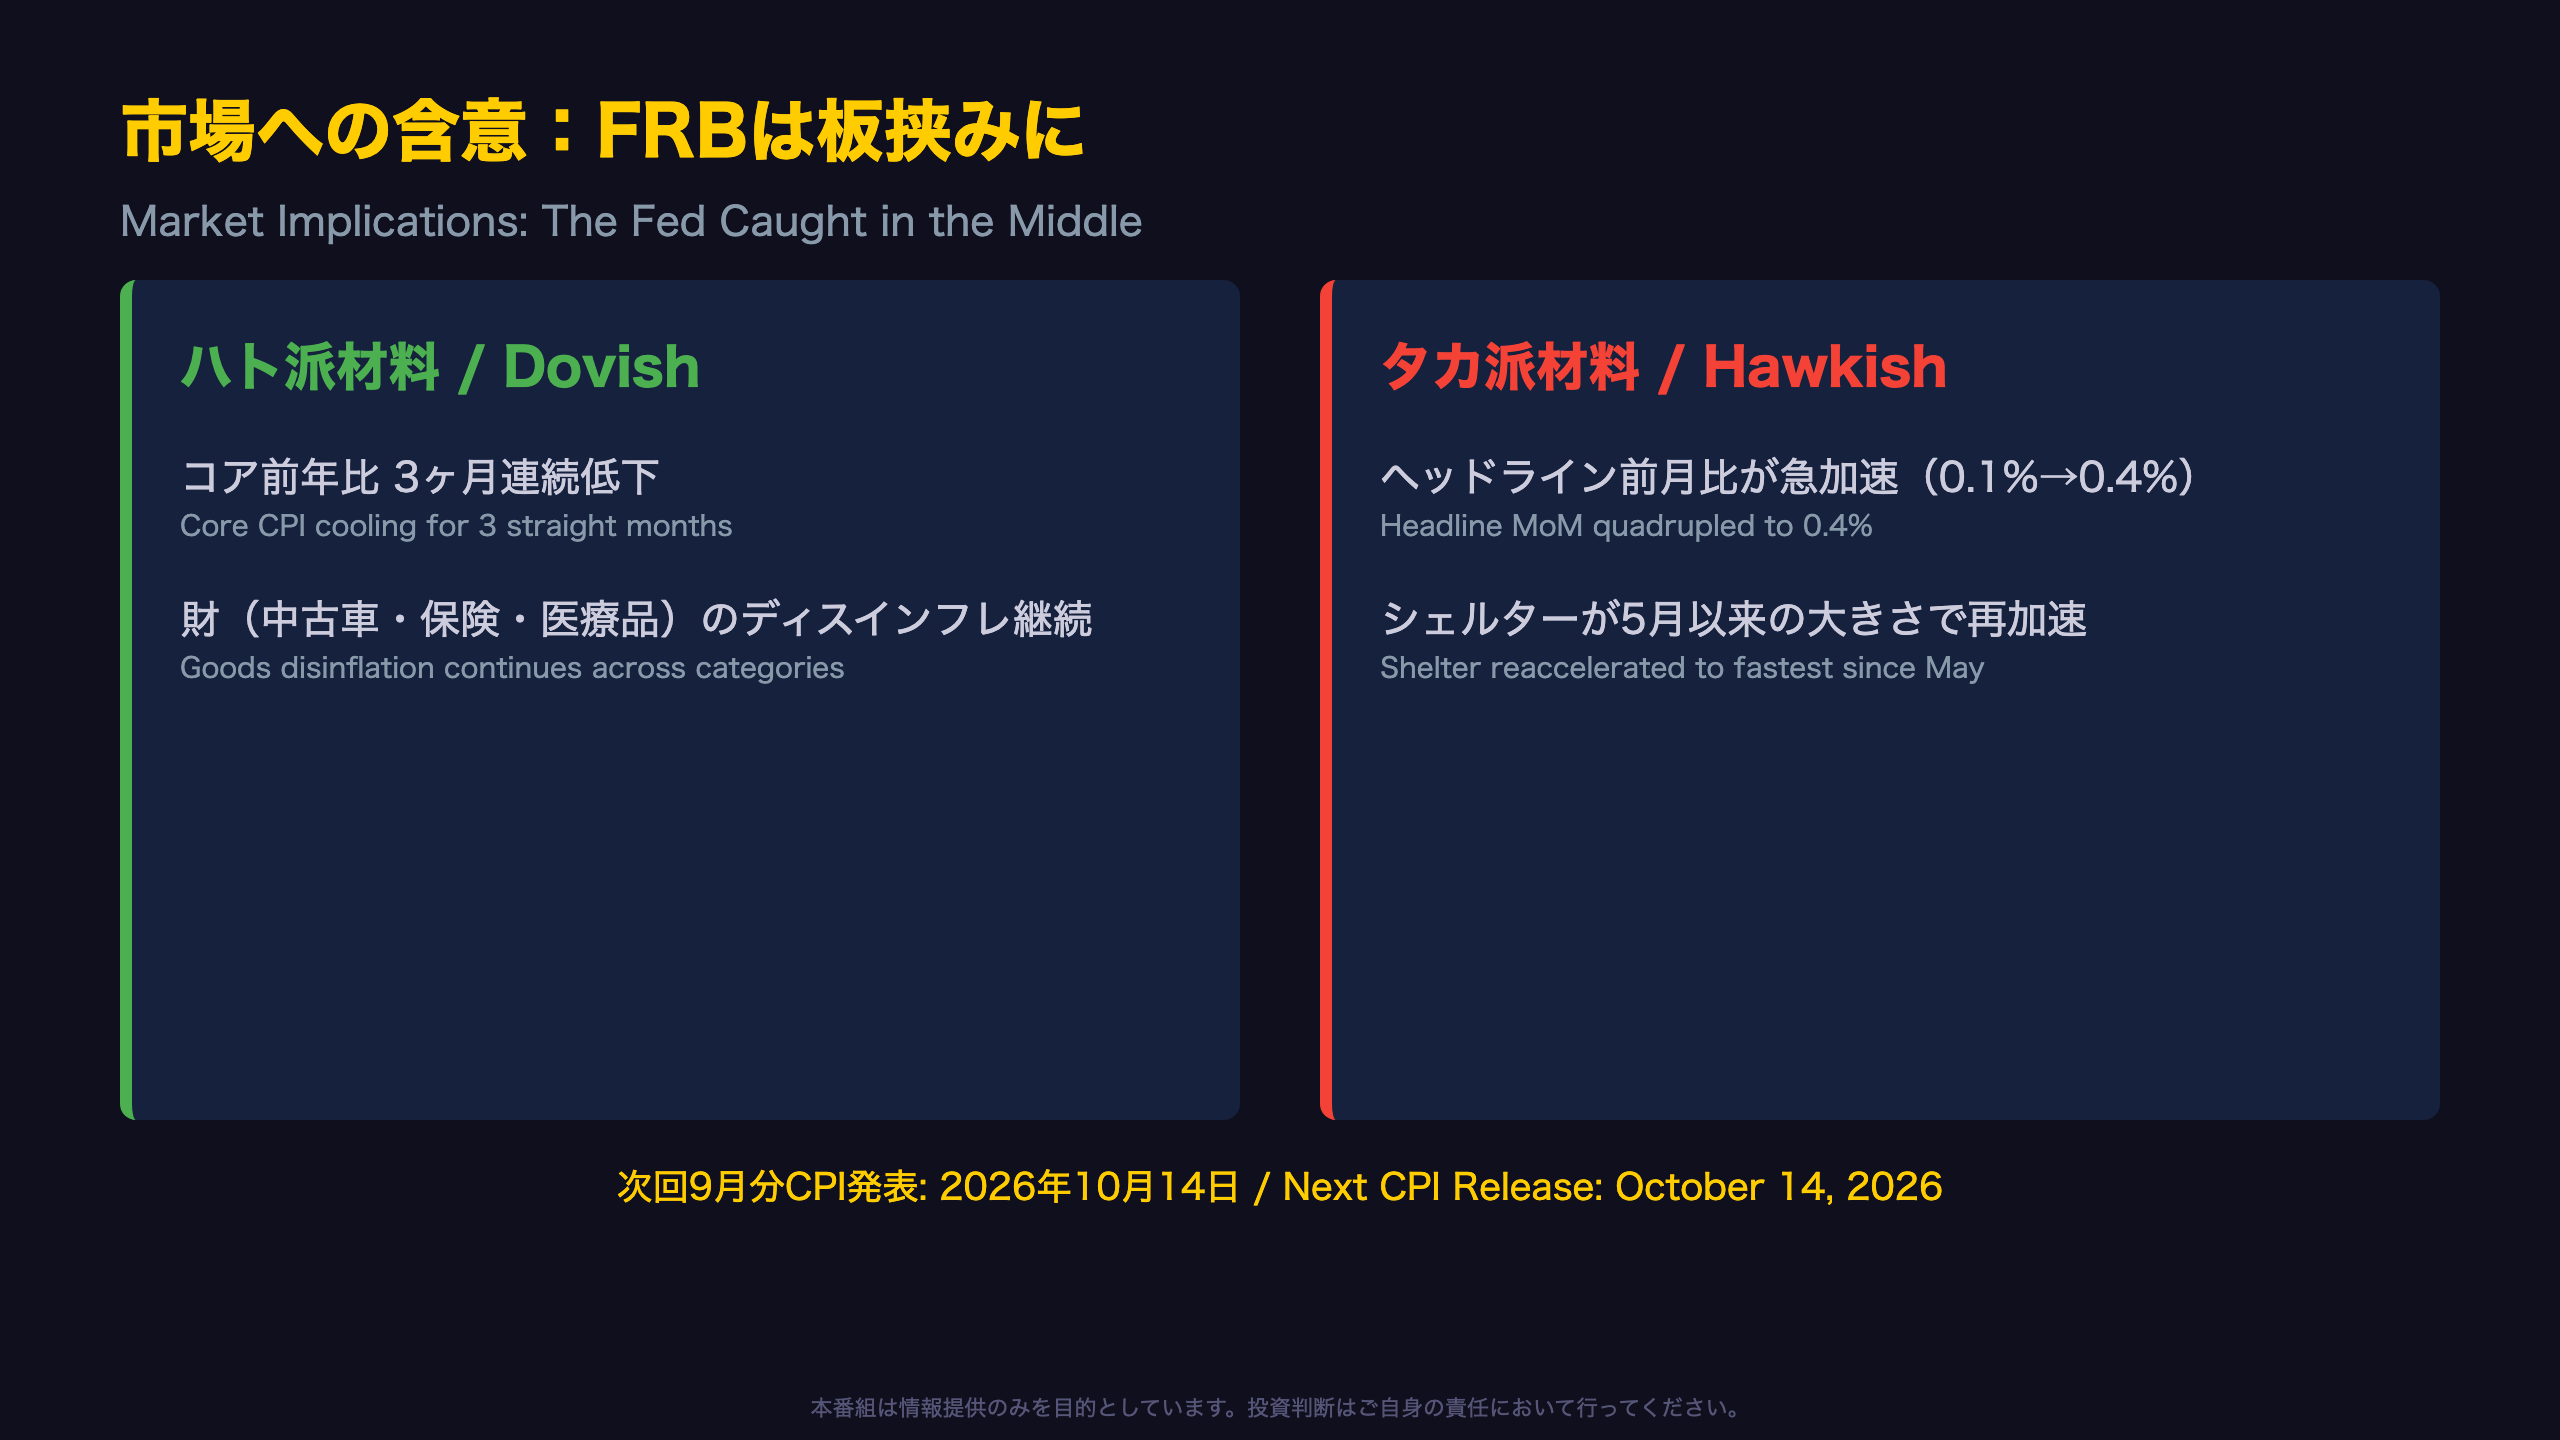
市場が注視するポイント
今回のCPIは、FRBのハト派・タカ派双方に材料を提供する「痛み分け」的な内容と言える。
ハト派材料(利下げ継続を支持)
- コア前年比が5月の2.6%から8月2.4%へ3ヶ月連続低下
- 中古車、自動車保険、医療用品など財のディスインフレが継続
タカ派材料(利下げ加速に慎重)
- ヘッドライン前月比が0.1%から0.4%へ急加速
- シェルターが5月以来の大きさで再加速(前月比0.3%)
- エネルギー前年比が16.3%まで拡大
“The Consumer Price Index news release for September 2026 is scheduled to be published on Wednesday, October 14, 2026, at 8:30 a.m. (ET).”
次回発表までの間、市場参加者はガソリン価格の反動が一巡するか、そしてシェルターの再加速が一過性か構造的かを見極めることになる。いずれの方向に転んでも、金利・為替市場のボラティリティは高まりやすい局面が続くとみられる。
製作費大公開
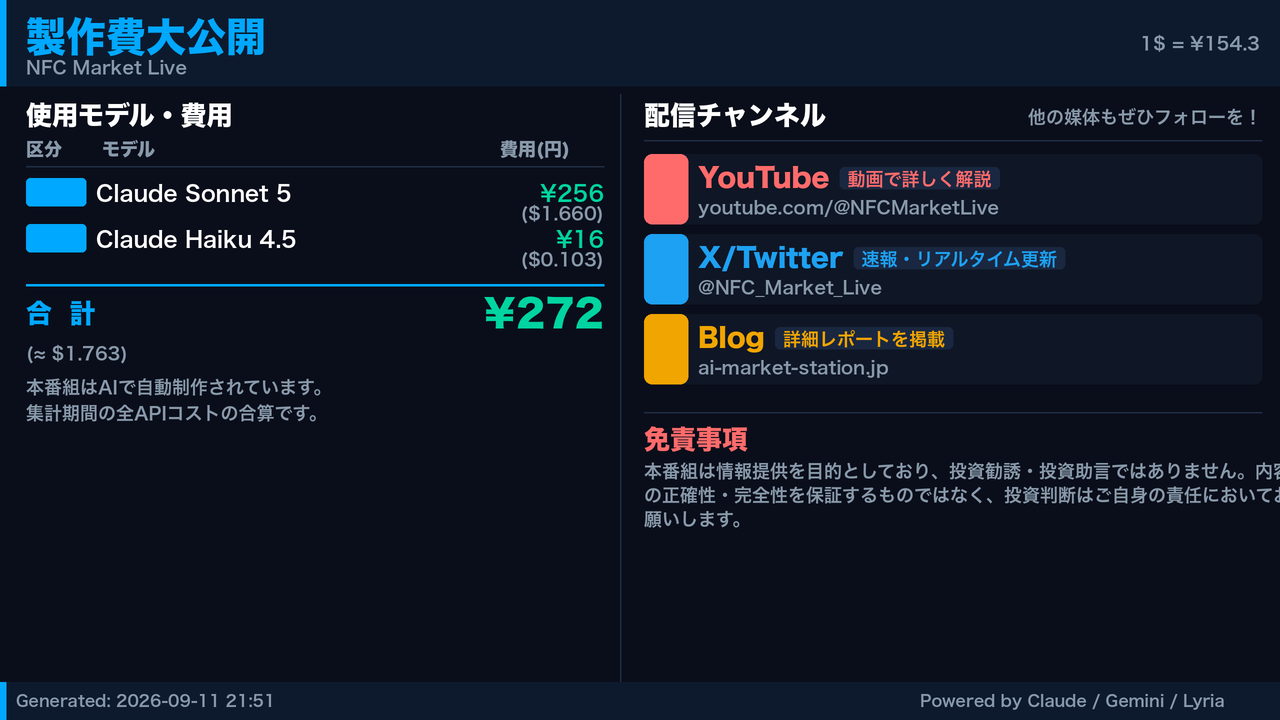
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 636,087 | 39,657 | ¥257 |
| LLM | Claude Haiku 4.5 | 99,968 | 527 | ¥16 |
| TTS | Gemini 2.5 Flash TTS | 4,562 | 10,075 | ¥16 |
| TTS | Gemini 3.1 Flash TTS | 2,052 | 4,928 | ¥16 |
| BGM | Lyria 3 Pro | 171 | 26,796 | ¥12 |
| X | コンテンツ作成 (返信) | 3,733 | – | ¥12 |
| X | ポスト作成 | 785 | – | ¥7 |
| 合計 | ¥336 |
為替レート: 1 USD = 154.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。