📺 動画で詳細な解説を見る
📄 一次資料(出典)
U.S. Census Bureau
https://www.census.gov/manufacturing/m3/prel/pdf/s-i-o.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-02 23:08)
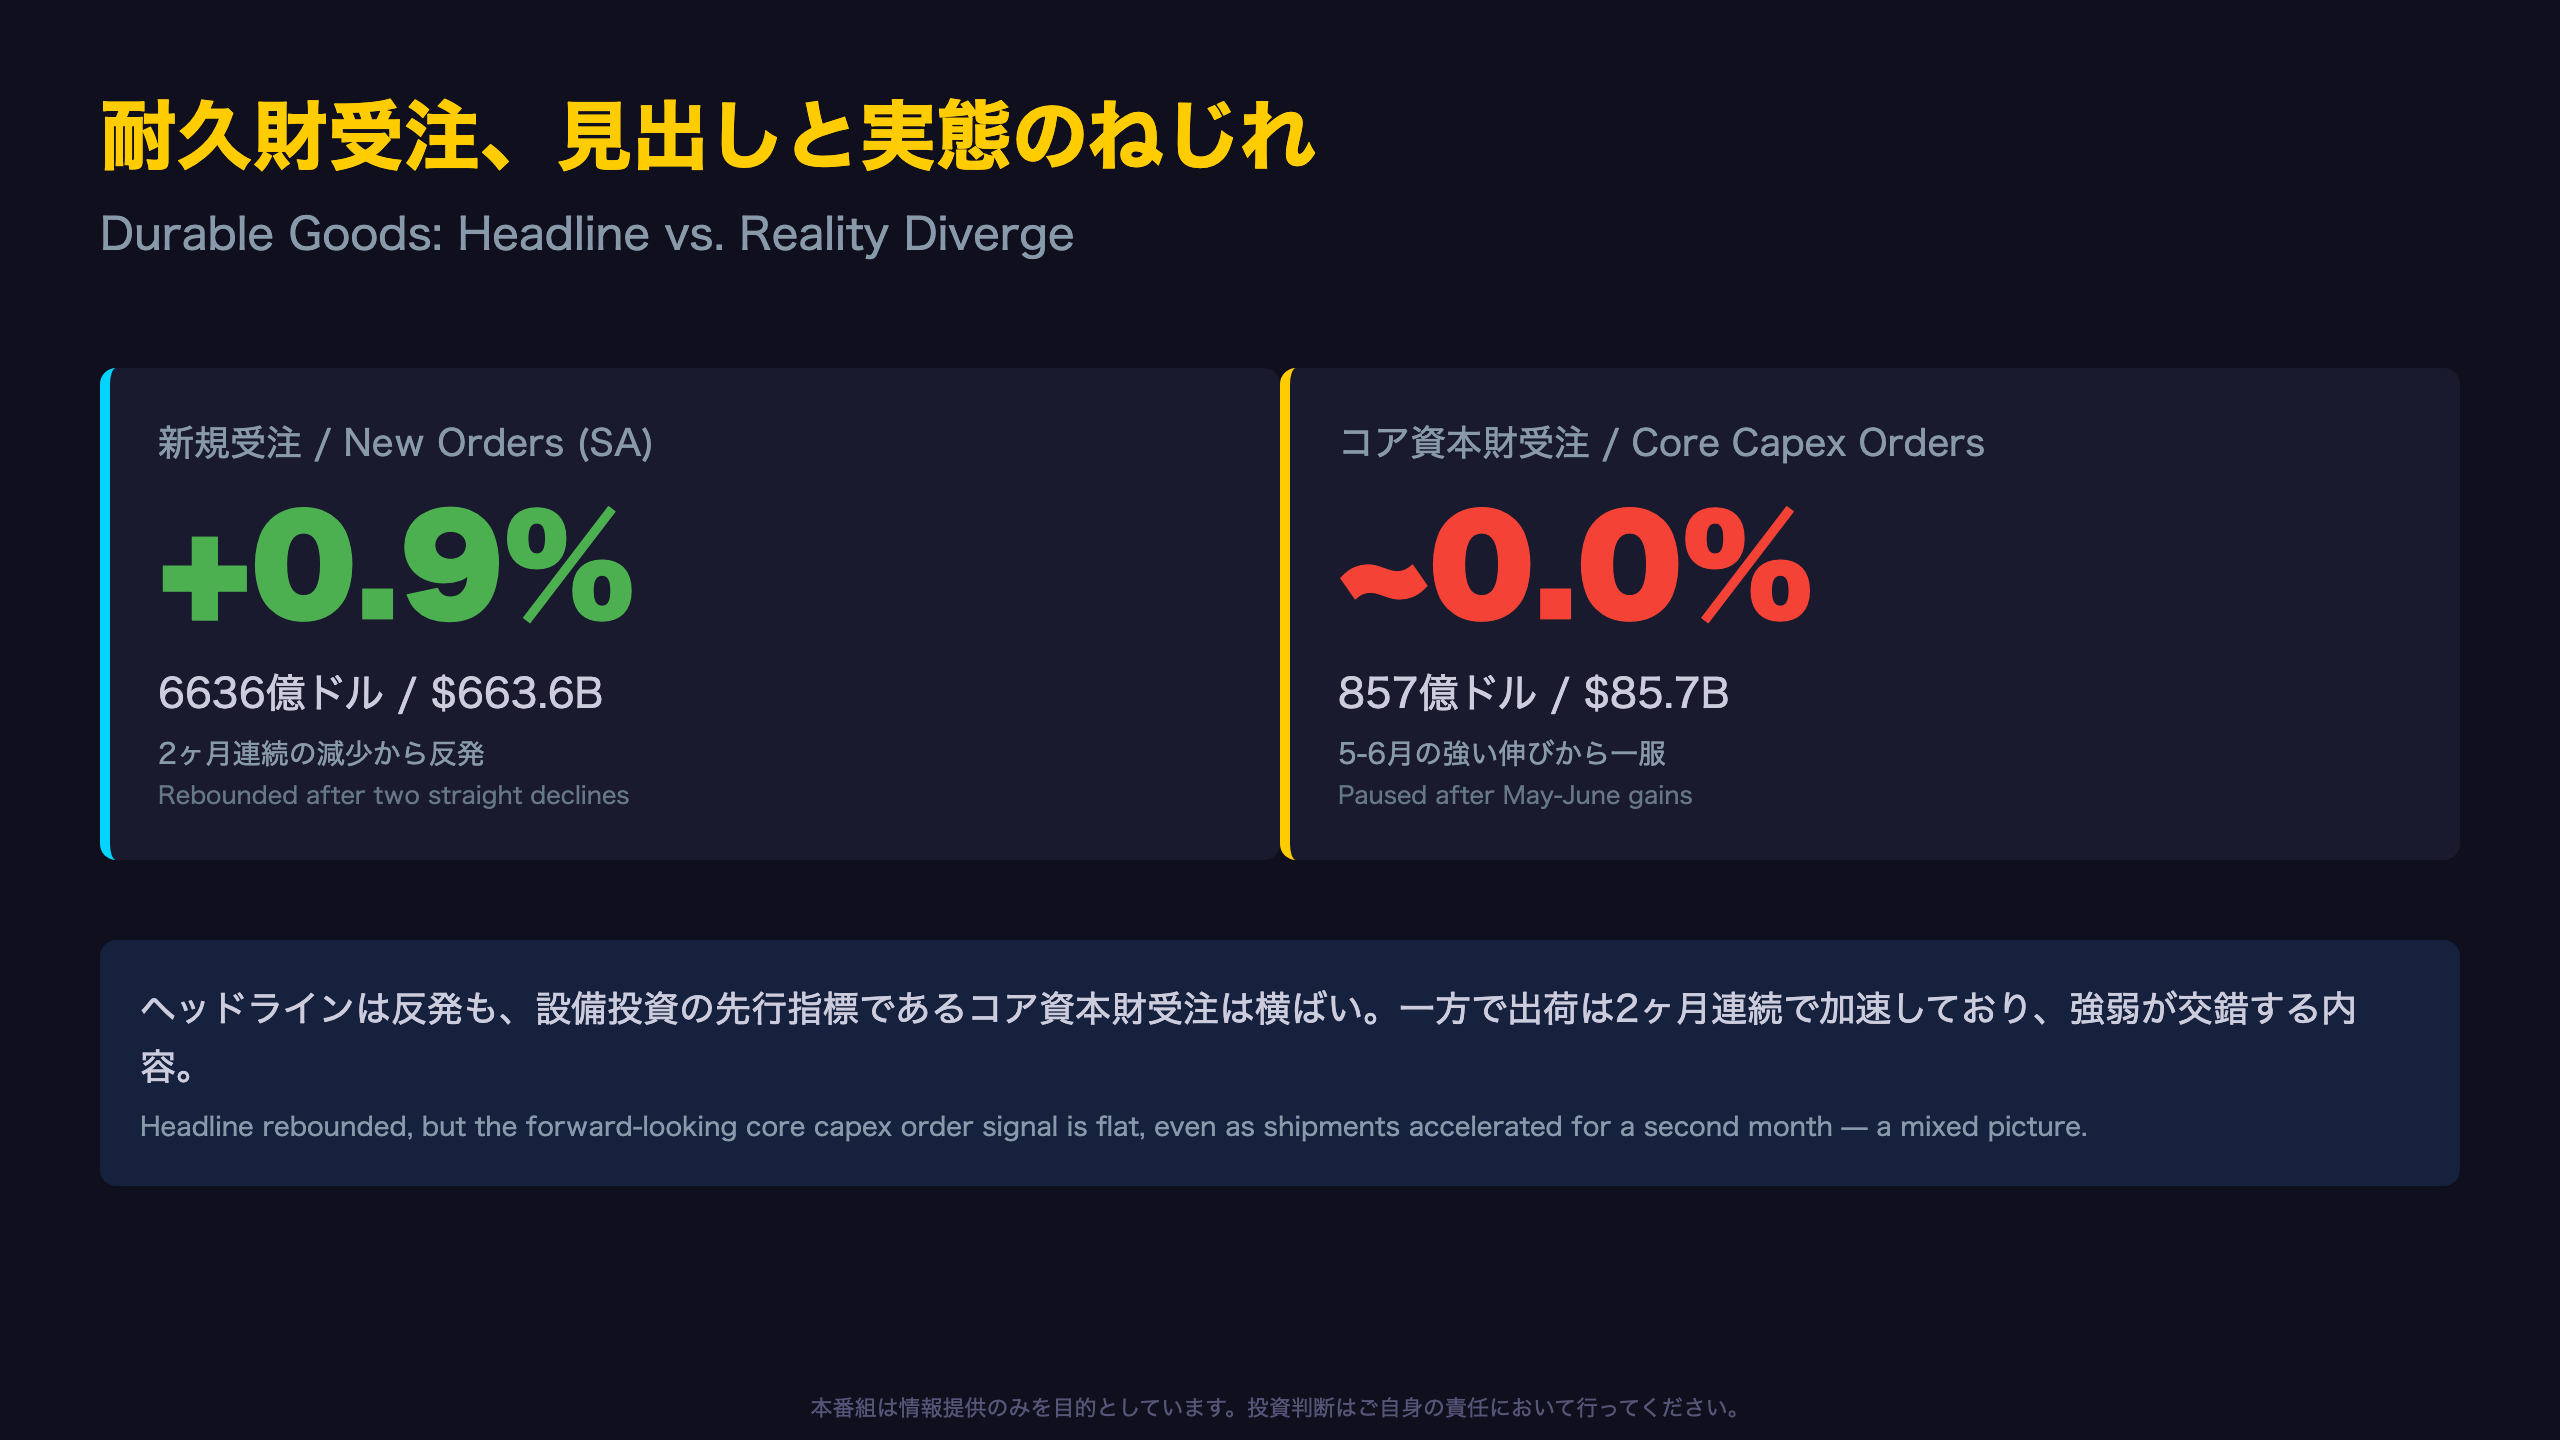
📊 米商務省センサス局が発表した7月の耐久財受注は6636億ドル(前月比+0.9%)。2ヶ月連続の減少から反発しました。 📈 設備投資の実行を映す「コア資本財出荷」は2ヶ月連続で1%超の伸びを記録し、底堅さを示しています。 ⚠️ 一方で、設備投資の先行指標となる「コア資本財受注」は前月比ほぼ横ばい。5月・6月の強…
耐久財受注、見出しと実態のねじれ
反発の背景:2ヶ月連続の減少から
7月の耐久財受注は主要指標がそろって上向きました。原文には次のようにあります。
“New orders for manufactured goods in July, up following two consecutive monthly decreases, increased $5.8 billion or 0.9 percent to $663.6 billion”
5月は前月比-1.1%、6月は当初発表の-0.3%から-0.2%へ上方修正されており、直近3ヶ月は「-1.1%→-0.2%→+0.9%」という推移です。過去1年のレンジはマイナス1.2%からプラス5.3%までと広く、単月の変動だけで趨勢を断定するのは統計的に難しい点に留意が必要です。
改定の意味合い
6月の新規受注は当初「6565億ドル、-0.3%」でしたが、今回「6578億ドル、-0.2%」に上方修正されました。M3調査は確率サンプルに基づかないため、こうした改定は珍しくありません。
強気・弱気、双方の見方
- 強気派: 反発は需要の底堅さを示す
- 弱気派: 5月の落ち込みの反動(payback)にすぎない
いずれも原文データだけでは断定できず、次回9月25日発表の8月分速報での確認が待たれます。
全項目プラス:受注・出荷・在庫・未消化受注
4項目そろい踏みの意味
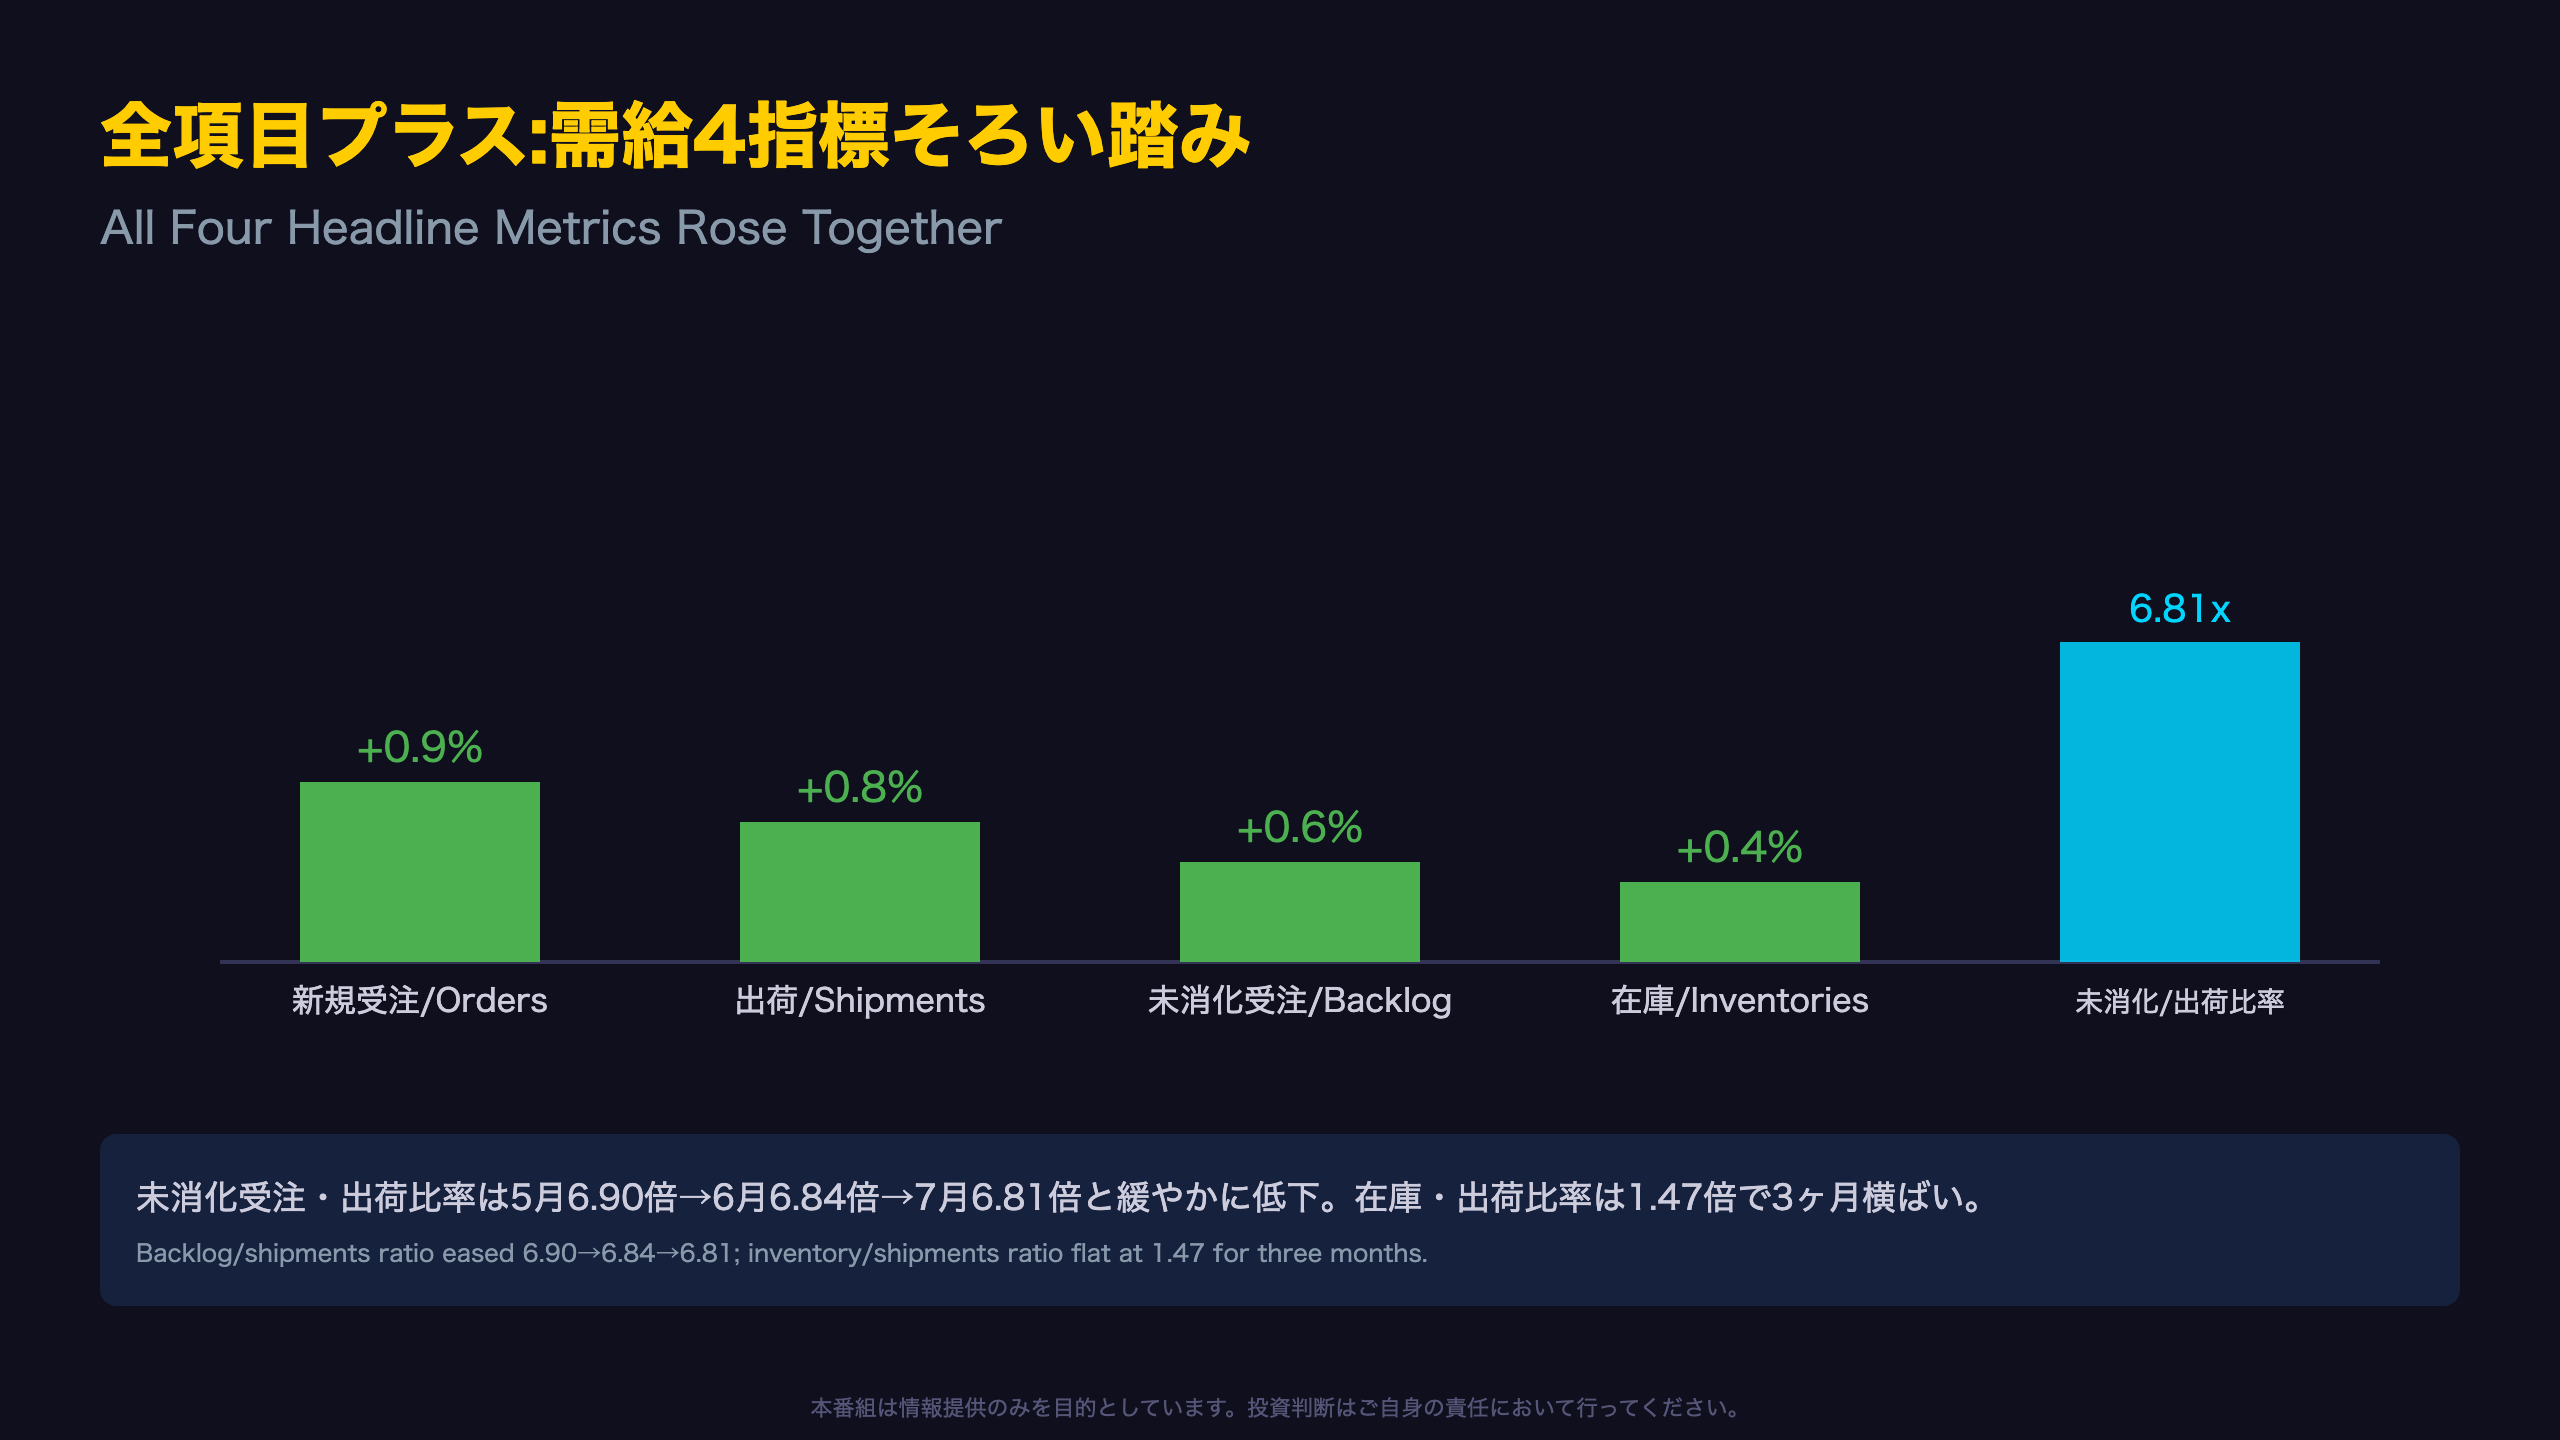
今回のレポートでは、新規受注・出荷・未消化受注・在庫のすべてが前月比プラスとなりました。原文では未消化受注について次のように記されています。
“Unfilled orders, up twenty-four of the last twenty-five months, increased $9.9 billion or 0.6 percent to $1,600.3 billion.”
これはほぼ2年間ノンストップで受注残高が積み上がっていることを意味し、製造業の需要基盤が底堅いことを示唆します。
比率で見る構造変化
Table 7によると、未消化受注/出荷比率は5月6.90倍→6月6.84倍→7月6.81倍と緩やかに低下しています。これは需要が減っているのではなく、出荷(納入)が受注の積み上がりペースに追いつきつつあることを示唆する動きと解釈できます。一方、在庫/出荷比率は1.47倍で3ヶ月連続横ばいであり、過剰在庫・過小在庫のいずれのシグナルも出ていません。
先行きの視点
次回8月分速報は9月25日、フルレポートは10月2日発表予定。この比率トレンドが続くかが一つの注目点です。
コア資本財:受注は足踏み、出荷は加速
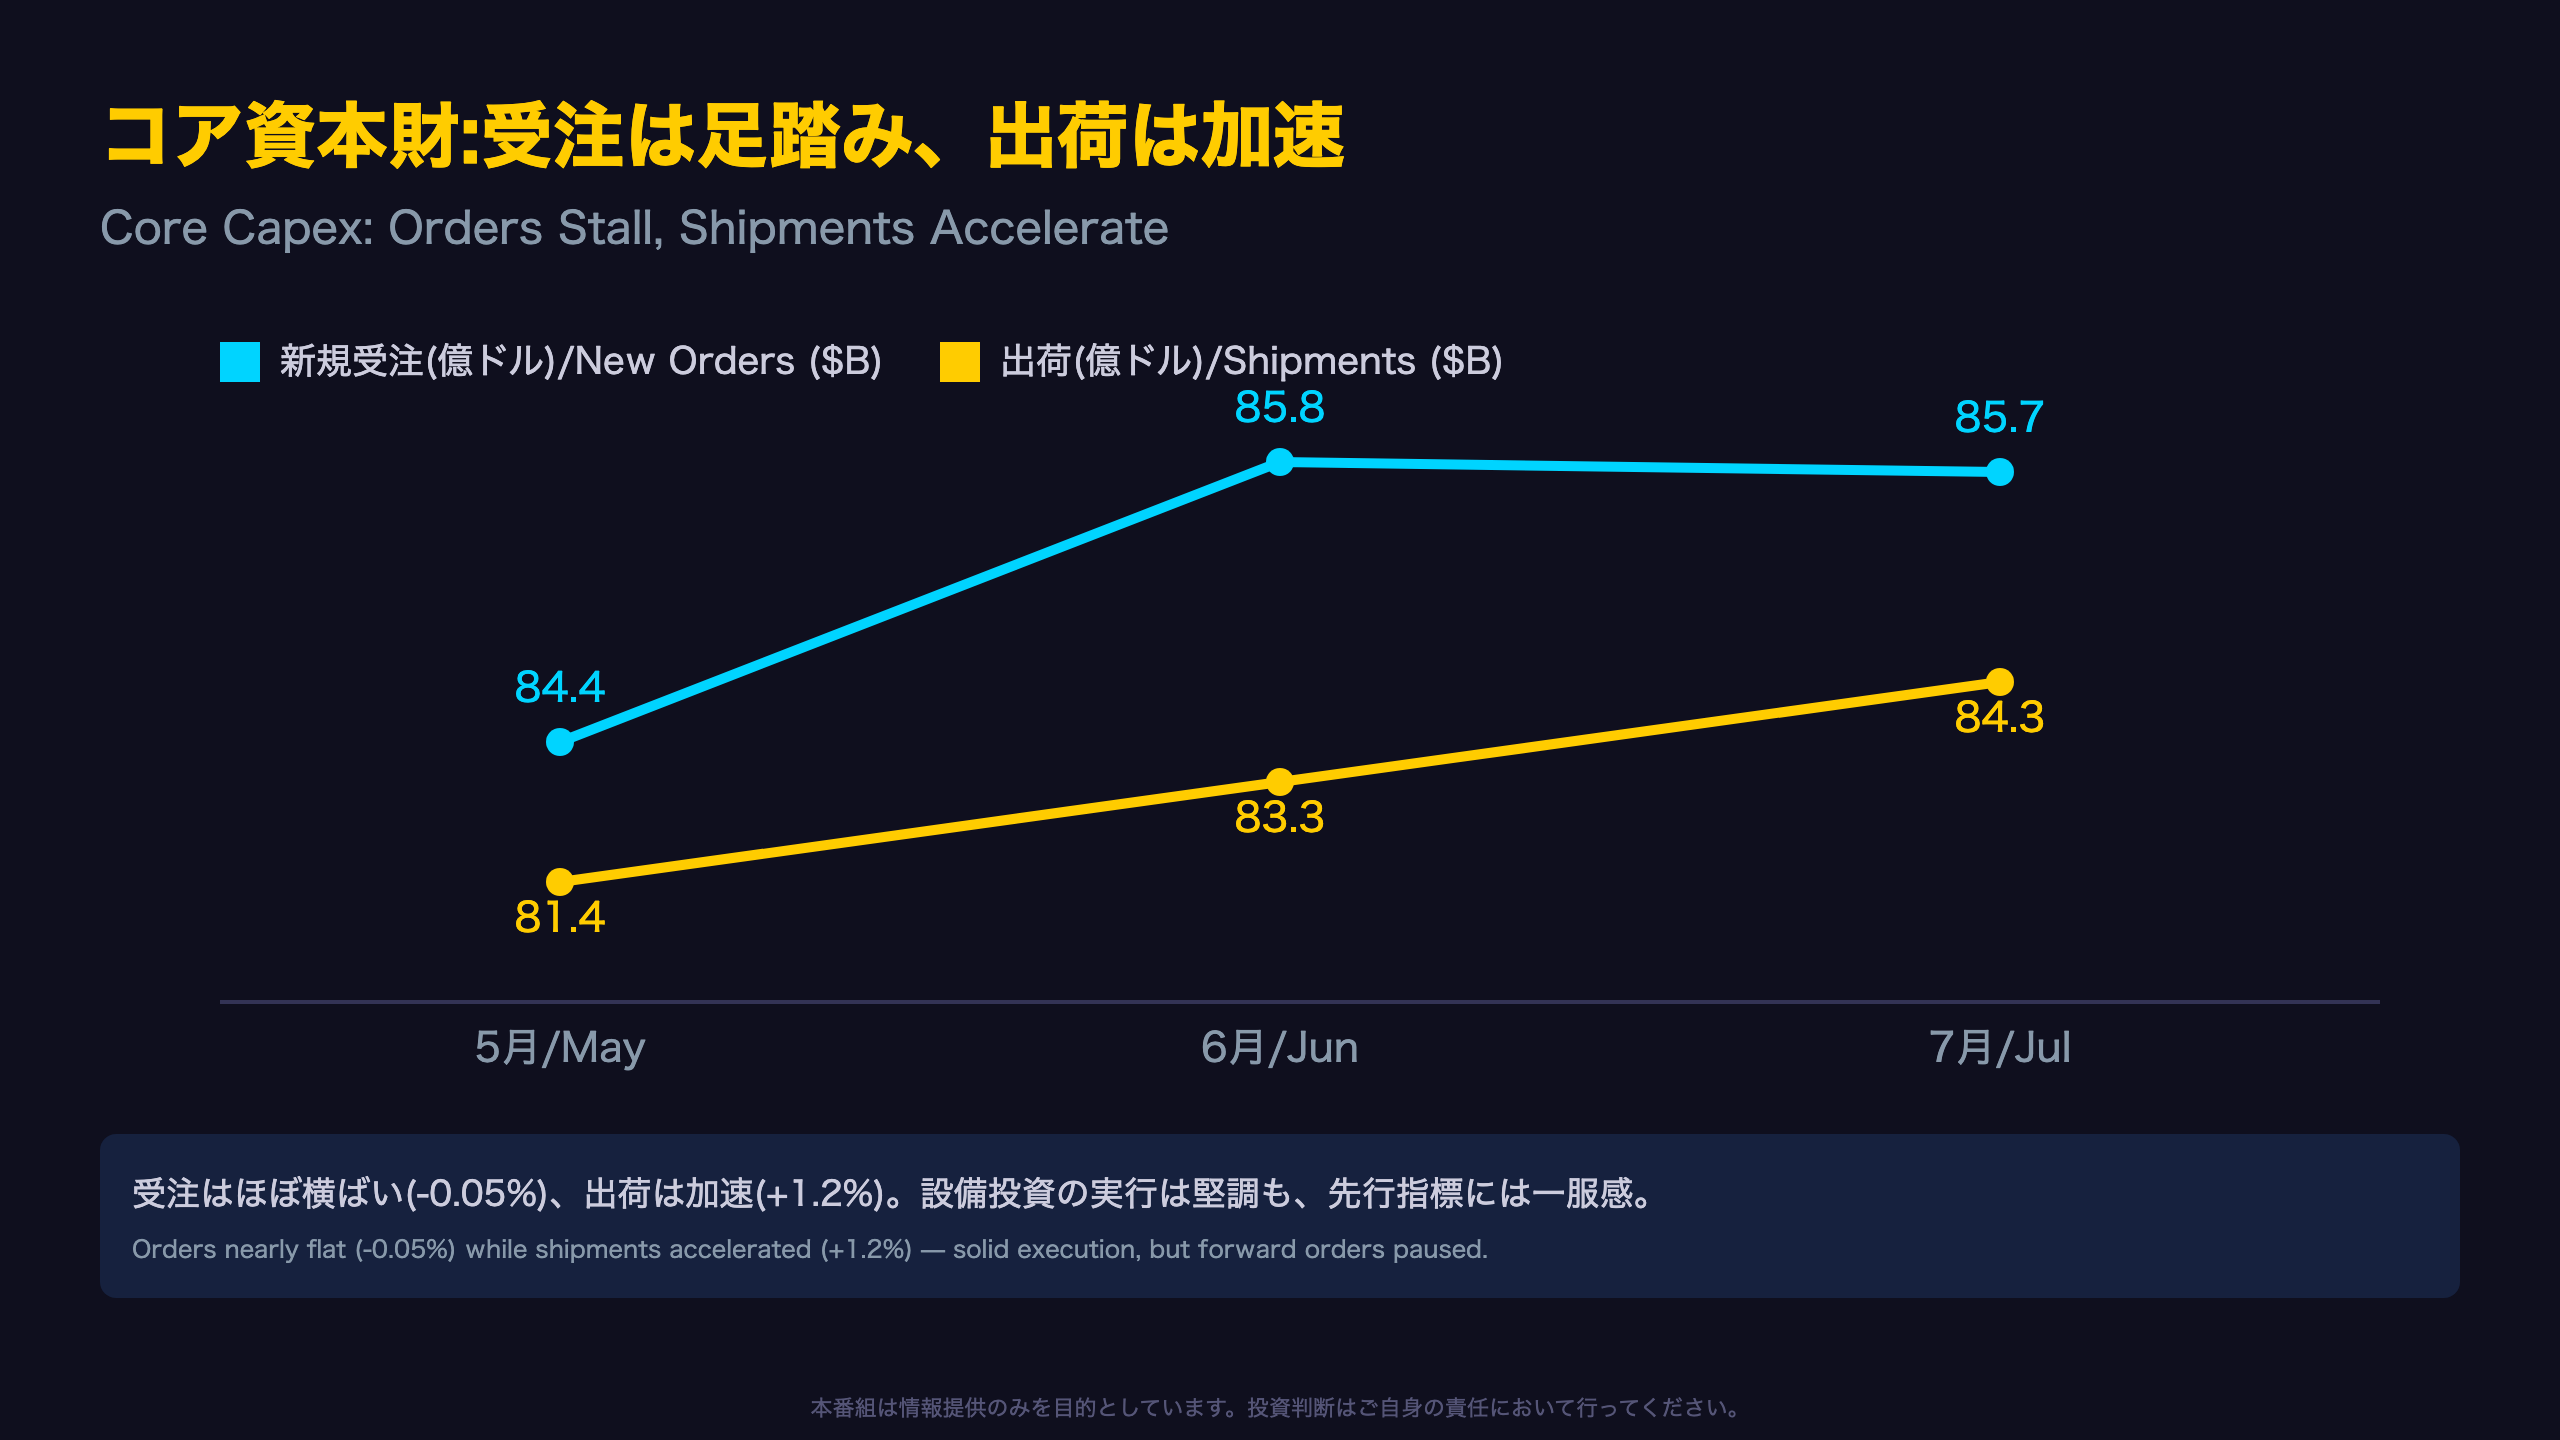
数字で見る「受注」と「出荷」の乖離
非国防資本財(除く航空機)の3ヶ月推移は以下の通りです。
| 月 | 新規受注 | 出荷 |
|---|---|---|
| 5月 | 843.6億ドル | 814.0億ドル |
| 6月 | 857.6億ドル | 833.2億ドル |
| 7月 | 857.2億ドル | 843.5億ドル |
受注は6月から7月にかけてほぼ横ばい(-0.05%、Census Bureauの定義では”virtually unchanged”の閾値である0.05%未満に該当)である一方、出荷は+1.2%と伸びが続いています。
二つの解釈
- 強気の見方: 出荷の伸びは実際に設備が納入・稼働し始めていることを意味し、直近の設備投資は健全。受注の一服は2ヶ月連続の強い伸びの後の自然な調整に過ぎない。
- 慎重な見方: 受注は将来の出荷を先取りする指標であり、複数月にわたって横ばいが続けば、数ヶ月後に出荷の勢いが鈍る可能性がある。
単月データのみでは判断できず、8月分(9月25日発表)で受注が再加速するかが焦点となります。
輸送機器・防衛の振れが数字を歪める
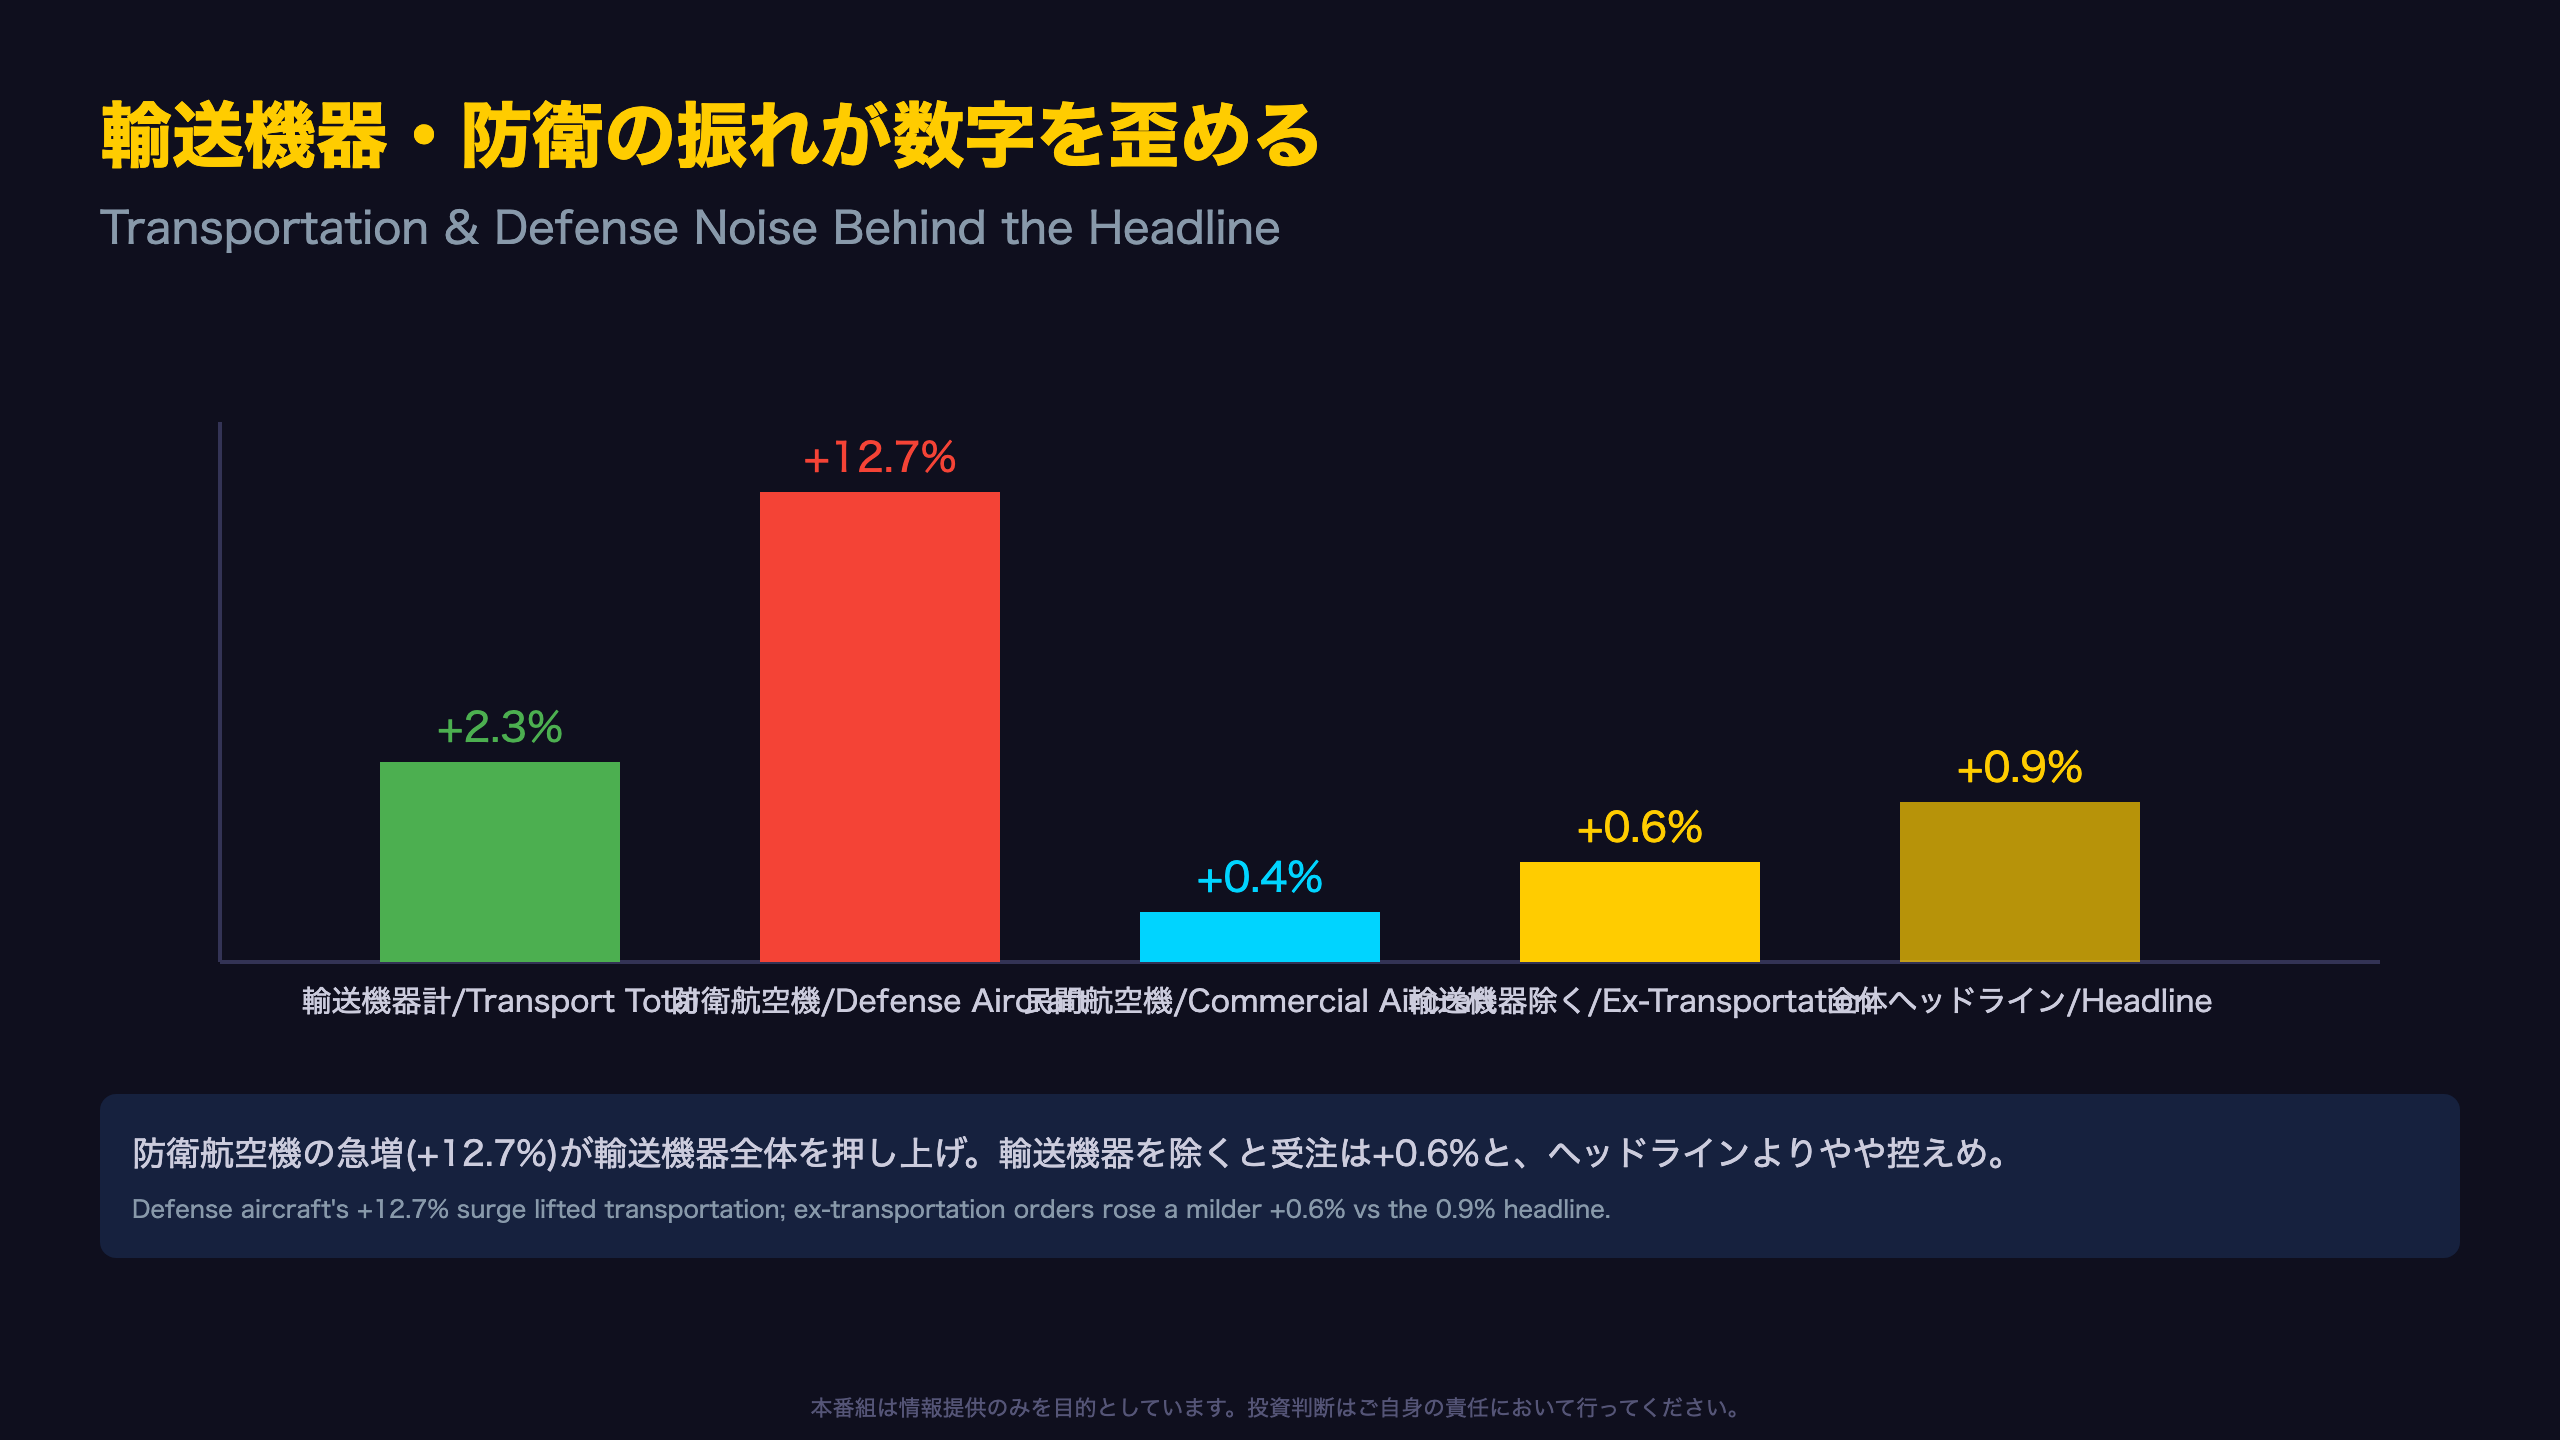
輸送機器の反発と、その中身
原文には次のようにあります。
“Transportation equipment, up following two consecutive monthly decreases, led the increase, $2.6 billion or 2.3 percent to $116.2 billion.”
輸送機器の内訳を見ると、防衛航空機受注は176億ドルから198億ドルへと12.7%の急増、民間航空機は334億ドルから335億ドルへ0.4%増にとどまりました。防衛関連の受注は、大型契約の計上タイミングによって単月で大きく振れる性質があり、過去の耐久財受注統計でも同様の急伸・急落が繰り返し見られてきました。
「除く輸送機器」で見る実態
輸送機器を除いた新規受注は前月比+0.6%(5474億ドル→5474億ドル台)。ヘッドラインの+0.9%よりやや低い伸びにとどまっており、民生・産業分野の受注が全体をリードしたわけではないことが分かります。ただし、+0.6%自体は決して弱い数字ではなく、輸送機器を除いても受注が増加基調にあること自体は前向きな材料です。
バランスの取れた評価
防衛航空機の振れをもって「受注全体が虚像」と断定するのは早計です。輸送機器を除いても増加基調は維持されており、単に「押し上げ効果の大きさ」を認識した上で数字を読む必要があります。
需給バランスと先行き
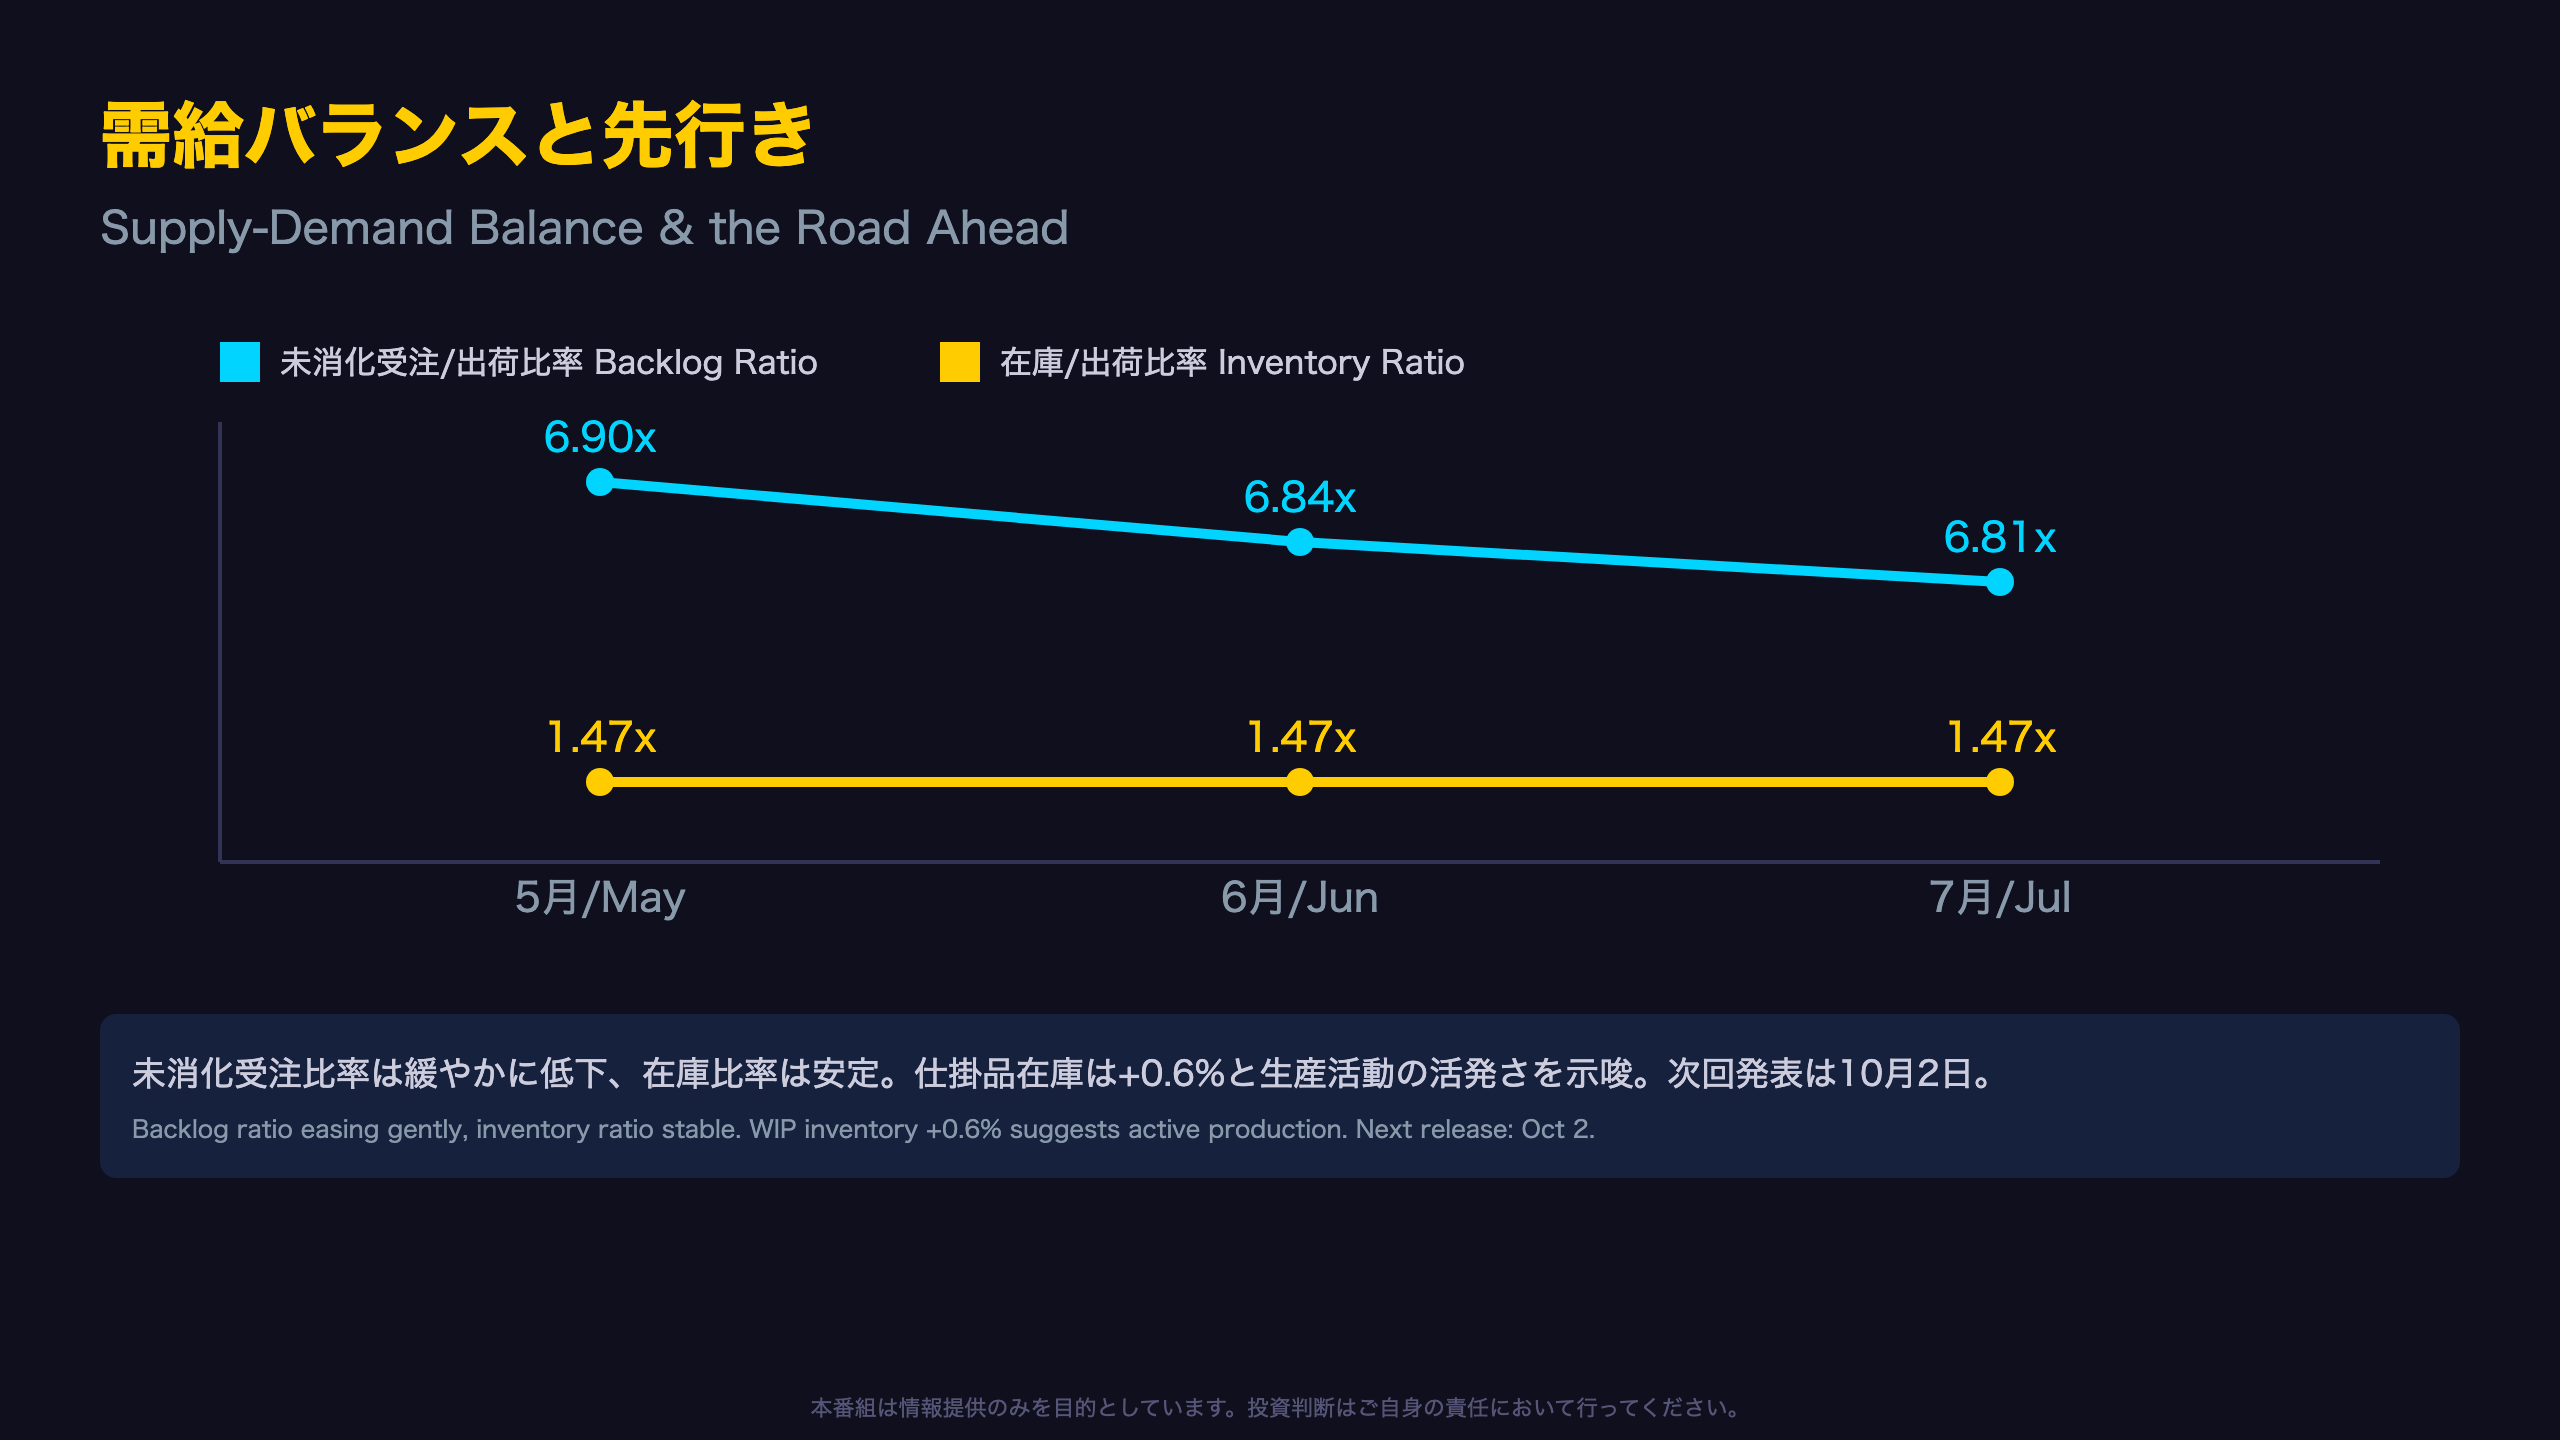
生産工程別の在庫動向:仕掛品の増加が示すもの
原文の在庫セクションには次の記述があります。
“By stage of fabrication, July materials and supplies increased 0.2 percent in durable goods and decreased 0.1 percent in nondurable goods. Work in process increased 0.6 percent in durable goods and 1.1 percent in nondurable goods. Finished goods increased 0.4 percent in durable goods and 0.3 percent in nondurable goods.”
仕掛品(Work in Process)在庫の増加は、原材料が完成品になる過程で活発に加工されていることを意味し、単なる「積み上がり」ではなく生産活動そのものの活発さを映す傾向があります。一方で最終製品(Finished Goods)在庫も+0.4%増えており、これが需要に見合った積み増しなのか、販売の鈍化による滞留なのかは、来月以降の出荷動向と併せて確認する必要があります。
比率トレンドの評価
未消化受注/出荷比率は3ヶ月連続で低下(6.90→6.84→6.81)している一方、絶対水準としては歴史的になお高水準にあり、受注残高そのものは高止まりしています。この低下がバックログの「消化」加速によるものか、新規受注の減速によるものかは今後数ヶ月のデータで見極める必要があります。
次回への視点
次回8月分速報は9月25日、フルレポートは10月2日発表予定です。コア資本財受注が横ばいから反発するか、あるいはさらに減速するかが、設備投資サイクルの方向性を占う重要な分岐点となります。
製作費大公開
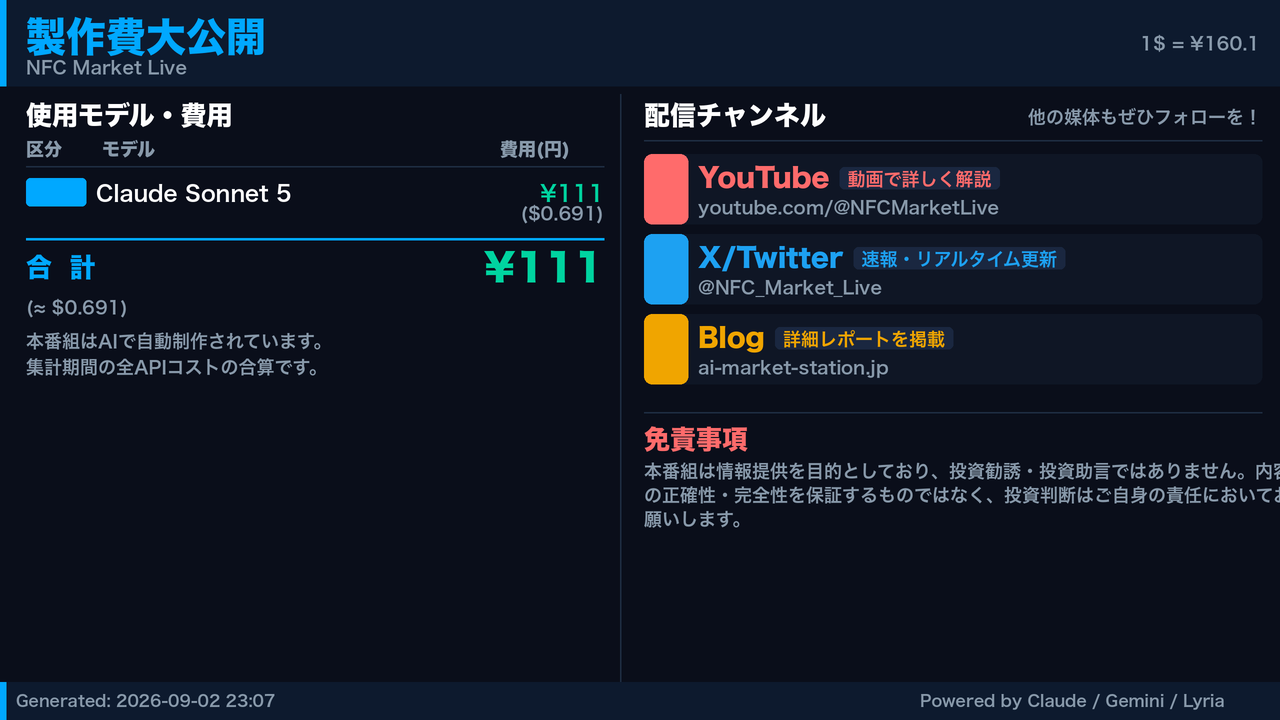
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 117,535 | 46,426 | ¥112 |
| TTS | Gemini 2.5 Flash TTS | 4,425 | 3,570 | ¥6 |
| TTS | Gemini 3.1 Flash TTS | 2,167 | 1,101 | ¥4 |
| X | コンテンツ作成 (返信) | 3,509 | – | ¥13 |
| X | ポスト作成 | 636 | – | ¥5 |
| 合計 | ¥140 |
為替レート: 1 USD = 160.1 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。