本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-02 08:55)
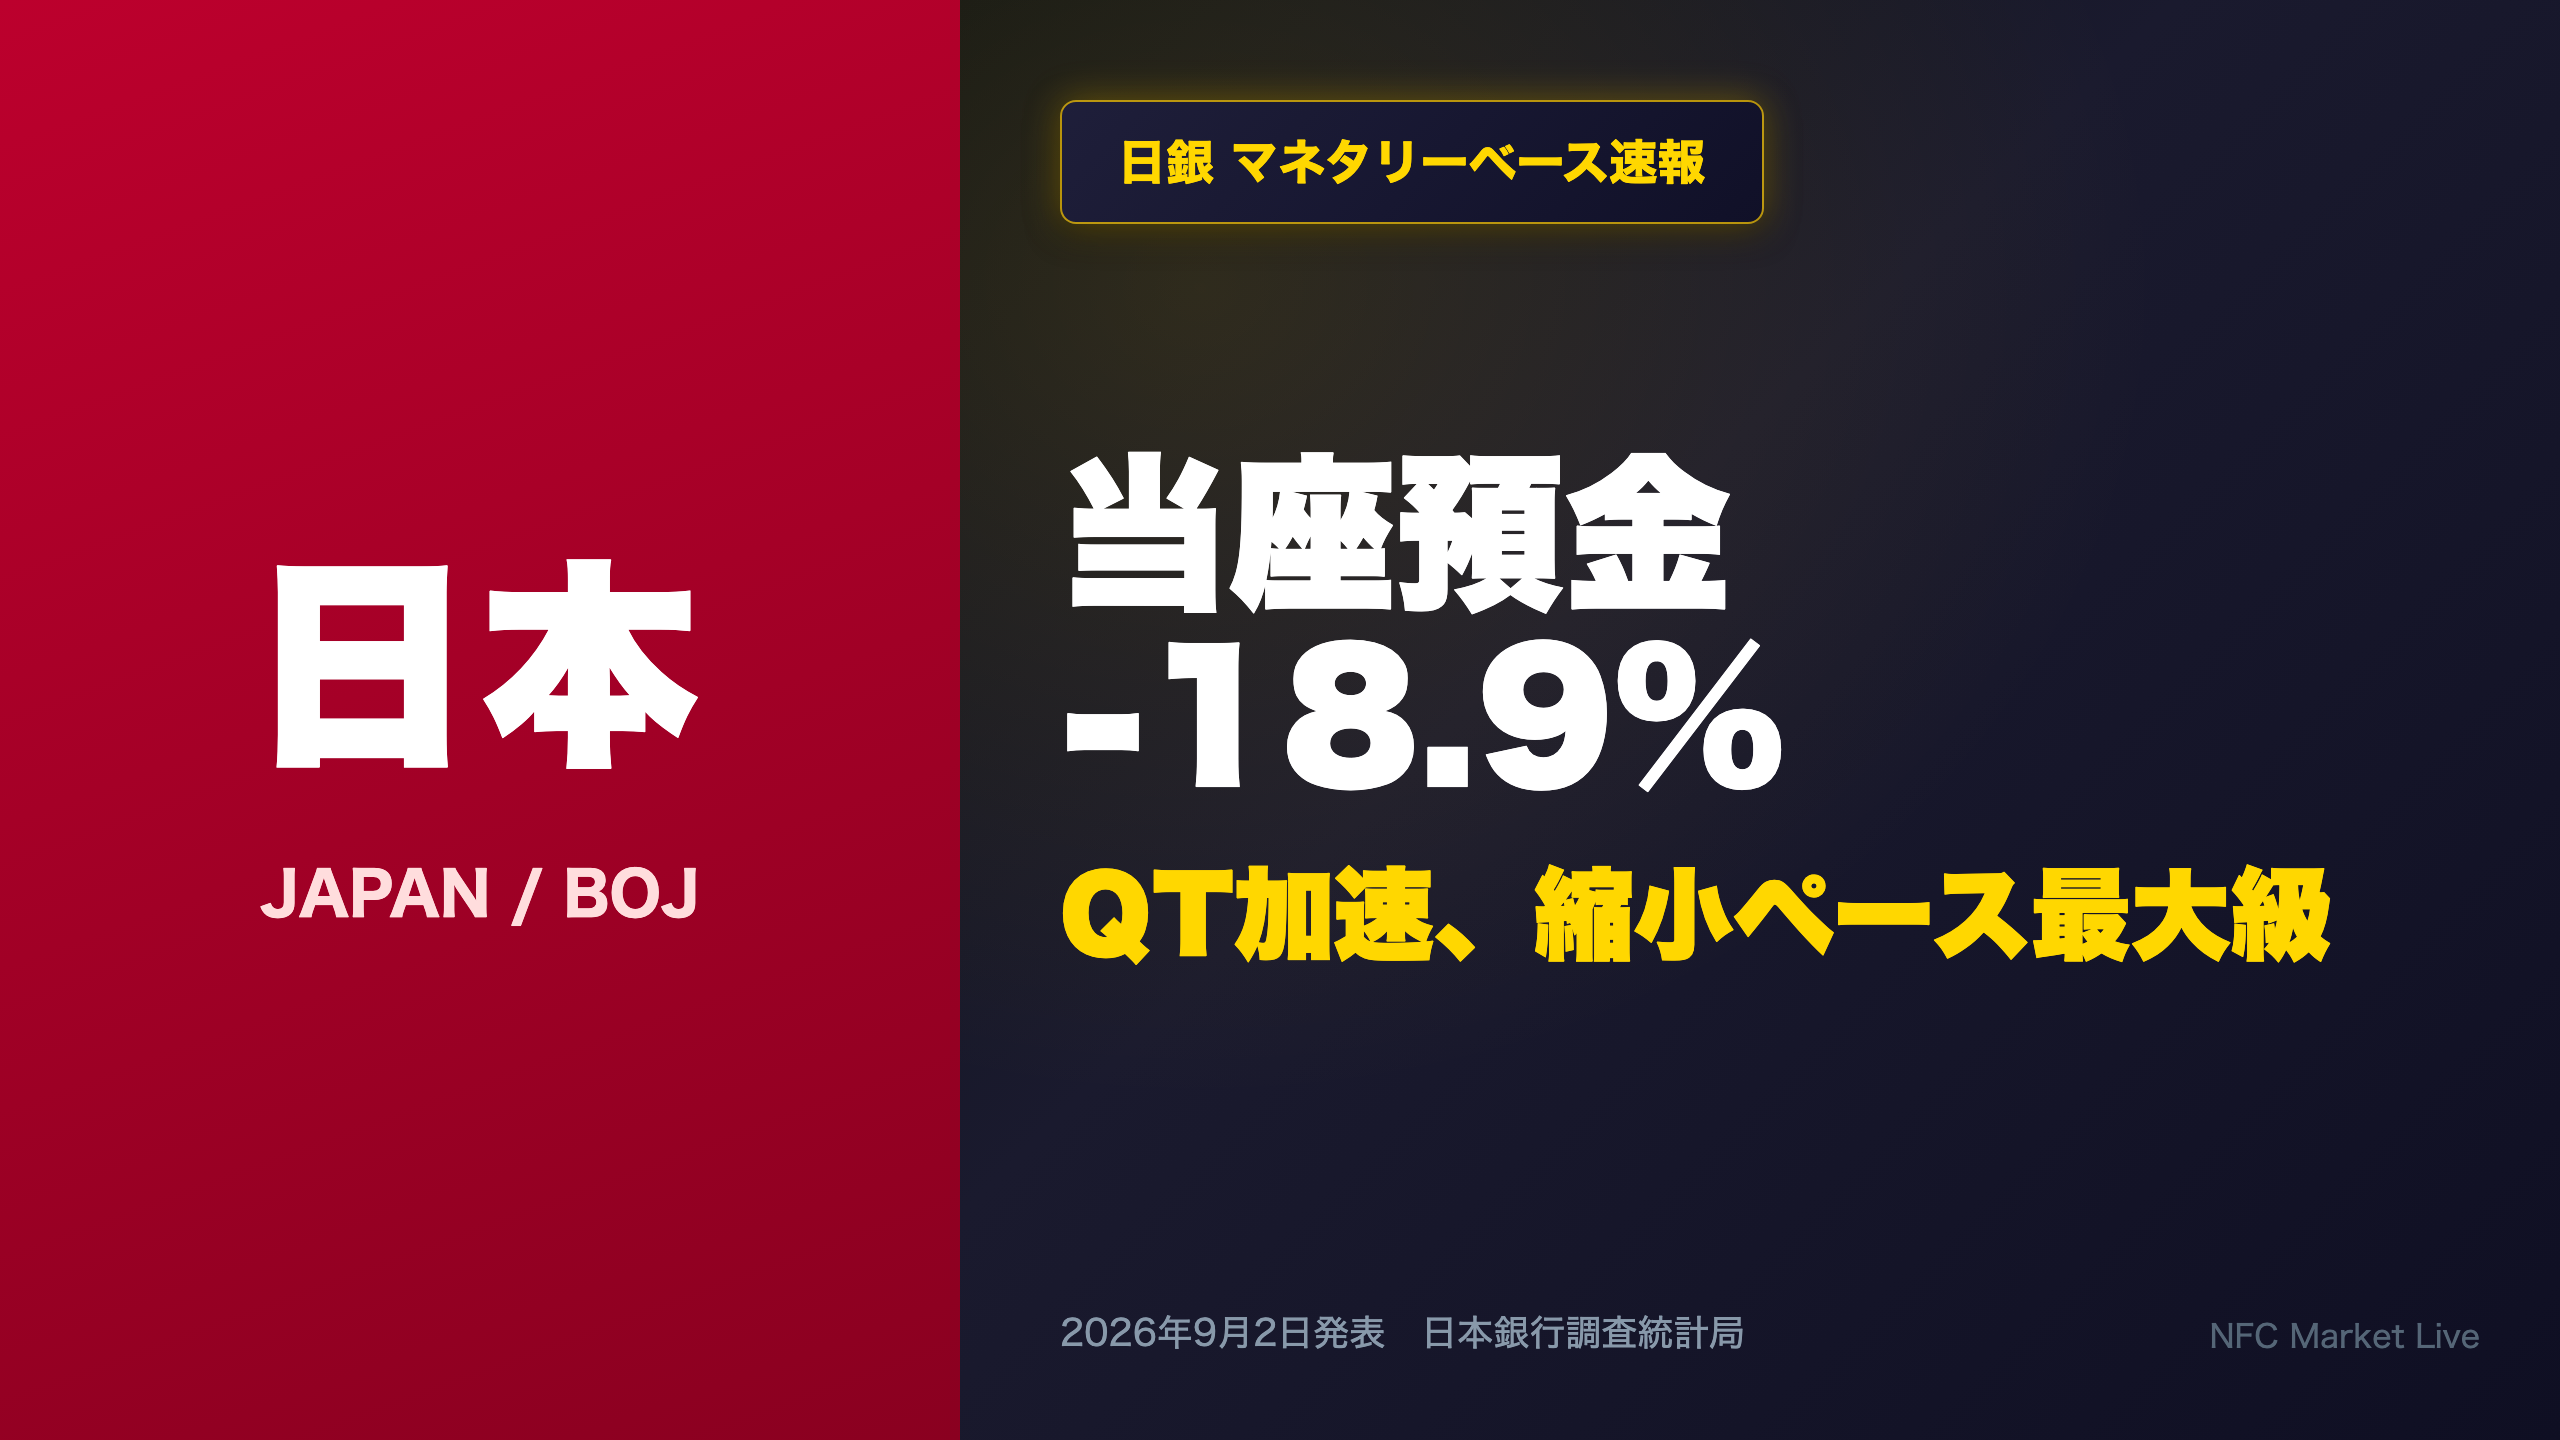
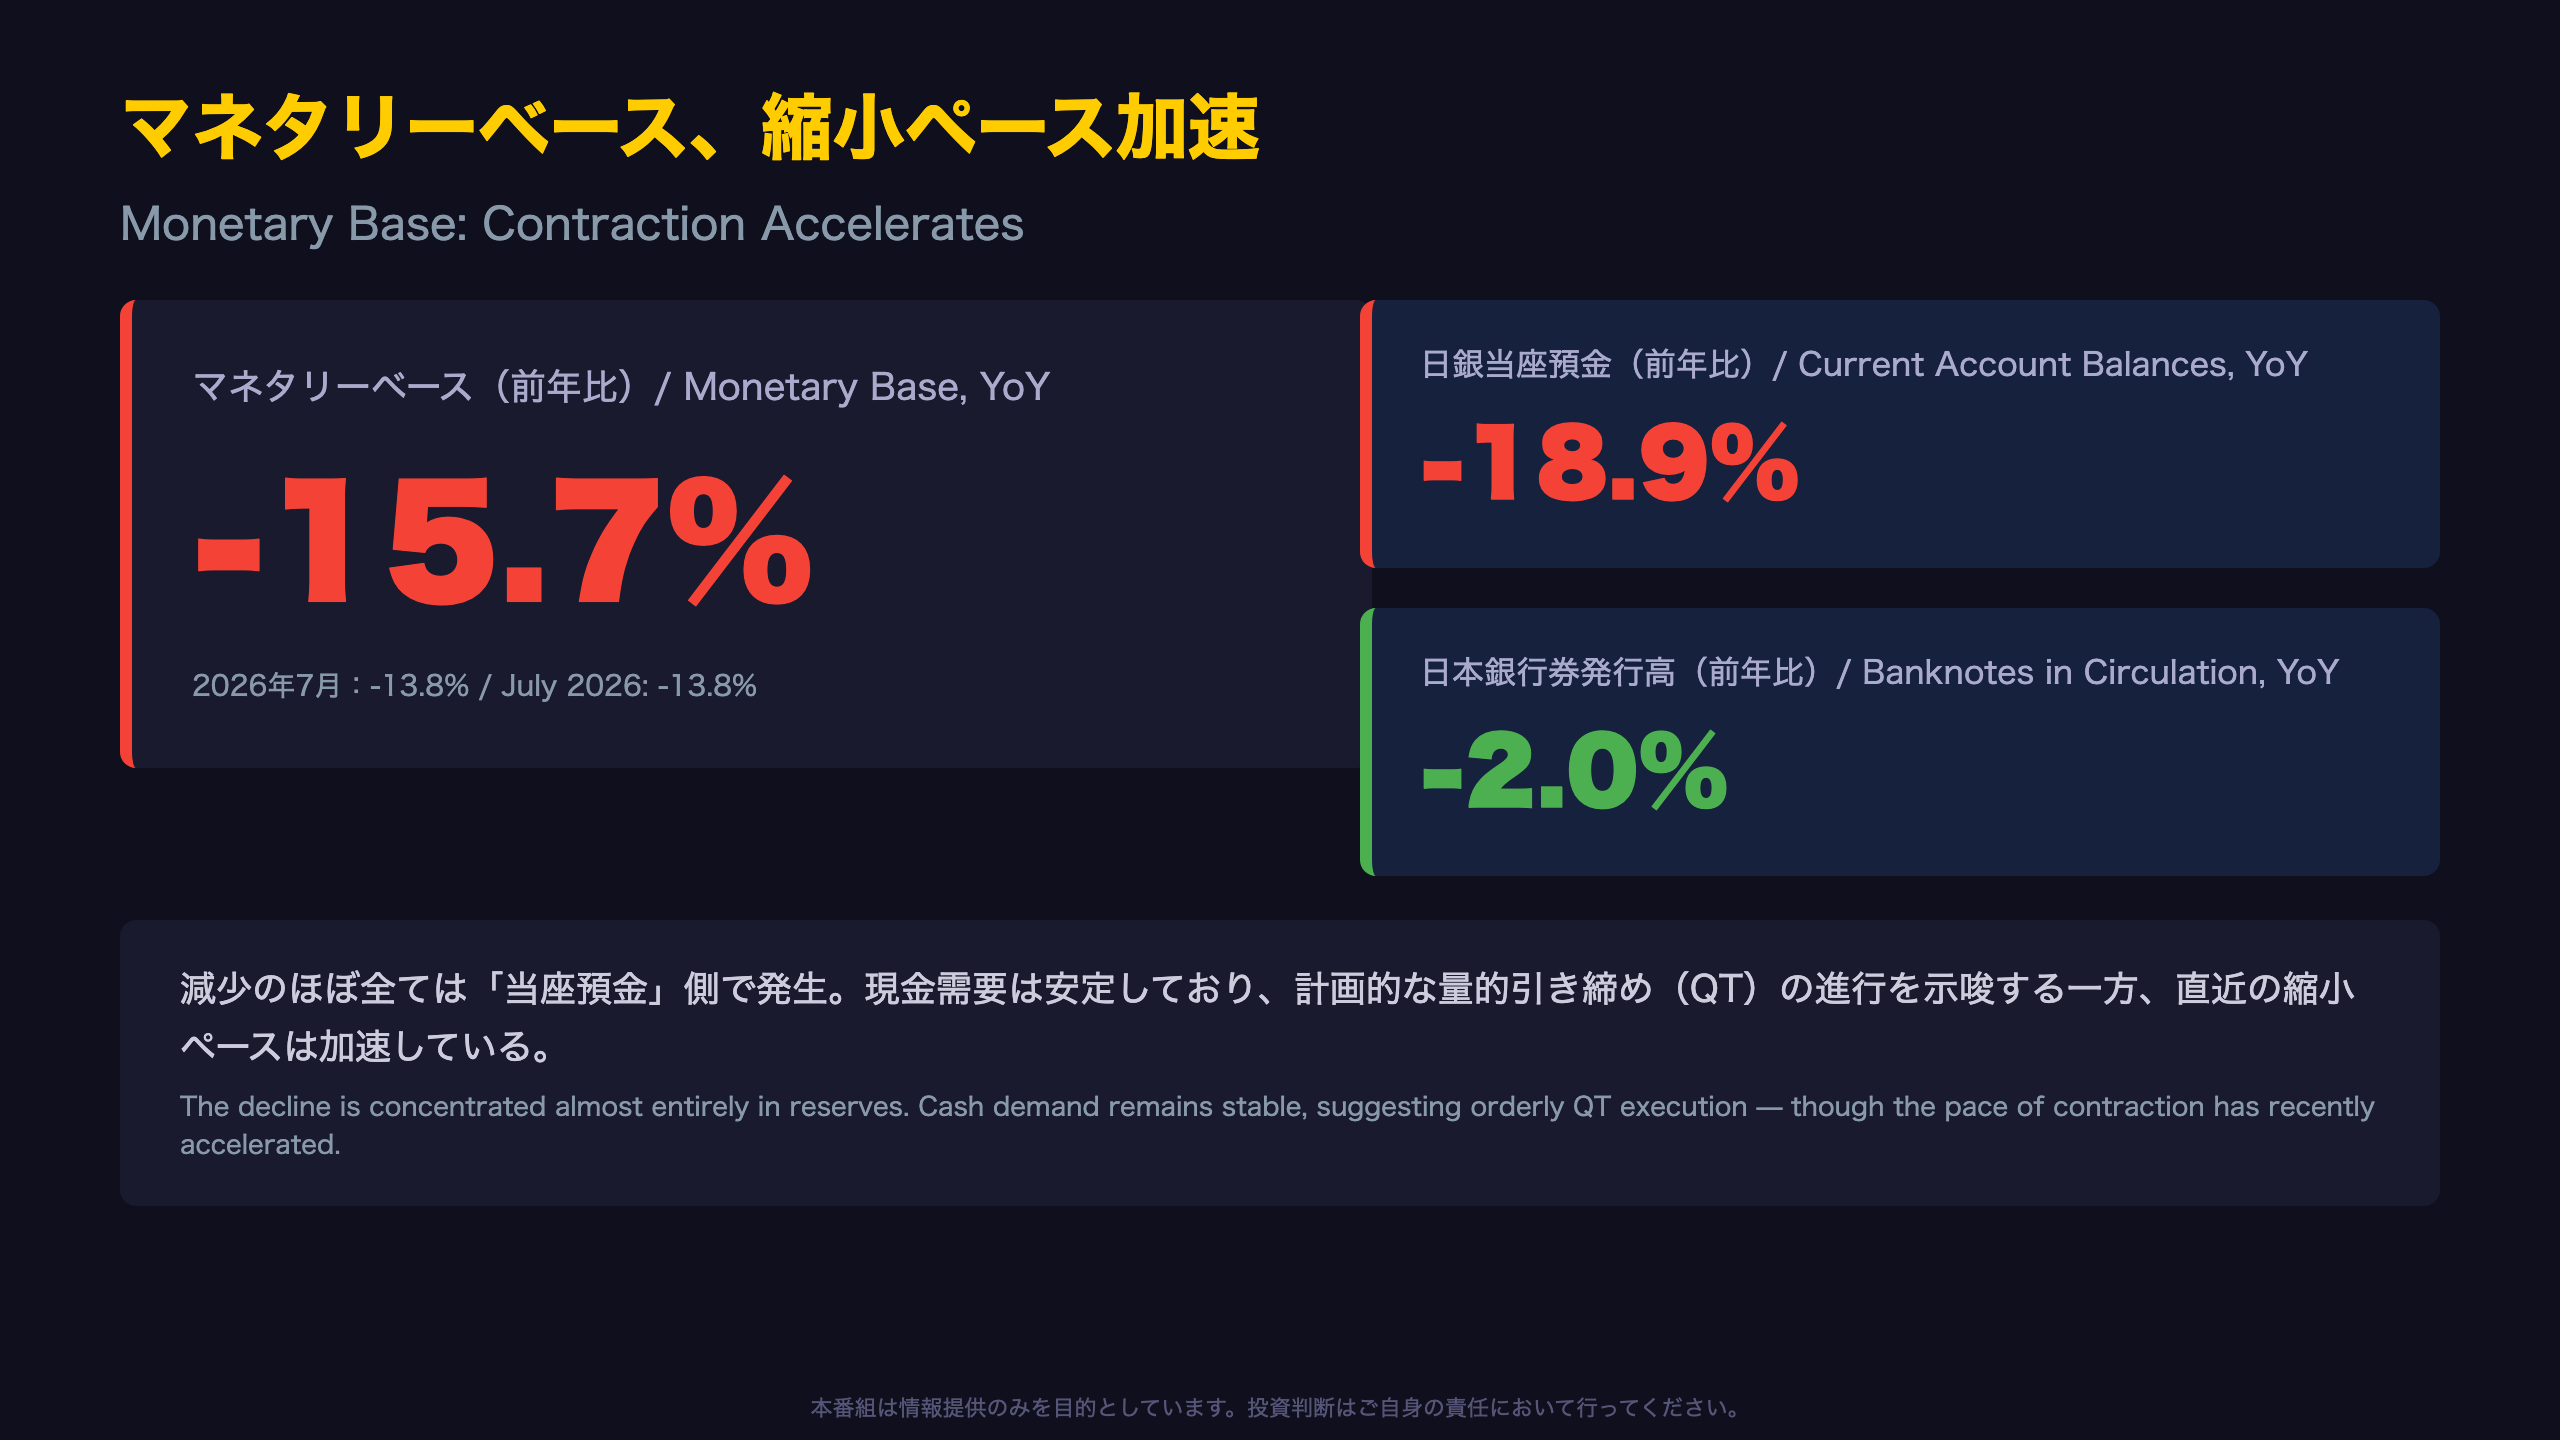
📊 日本銀行が2026年8月のマネタリーベース統計を公表。 前年比マイナス15.7%、日銀当座預金に至ってはマイナス18.9%まで落ち込みました。 💡 注目すべきは内訳の非対称性。日本銀行券の流通高はマイナス2.0%とほぼ横ばいで、現金需要そのものに異変はありません。減少のほぼ全ては「日銀当座預金」、つまり国債買…
マネタリーベース、縮小ペース加速
統計の読み方:マネタリーベースとは何か
マネタリーベースは「日本銀行券発行高」+「貨幣流通高」+「日銀当座預金(準備預金)」の合計であり、日銀が供給する資金の総量を示す。2026年8月のマネタリーベースは平残で543兆70億円、前年同月比マイナス15.7%となり、7月のマイナス13.8%からさらに下落幅が拡大した。
過去との比較
2024年通年の前年比は+1.0%とプラス成長だったが、2025年通年ではマイナス4.9%に転落。2025年1-3月期のマイナス2.5%から、2026年4-6月期にはマイナス12.4%まで、四半期ベースでも一貫して下落幅が拡大してきた。
内訳の非対称性
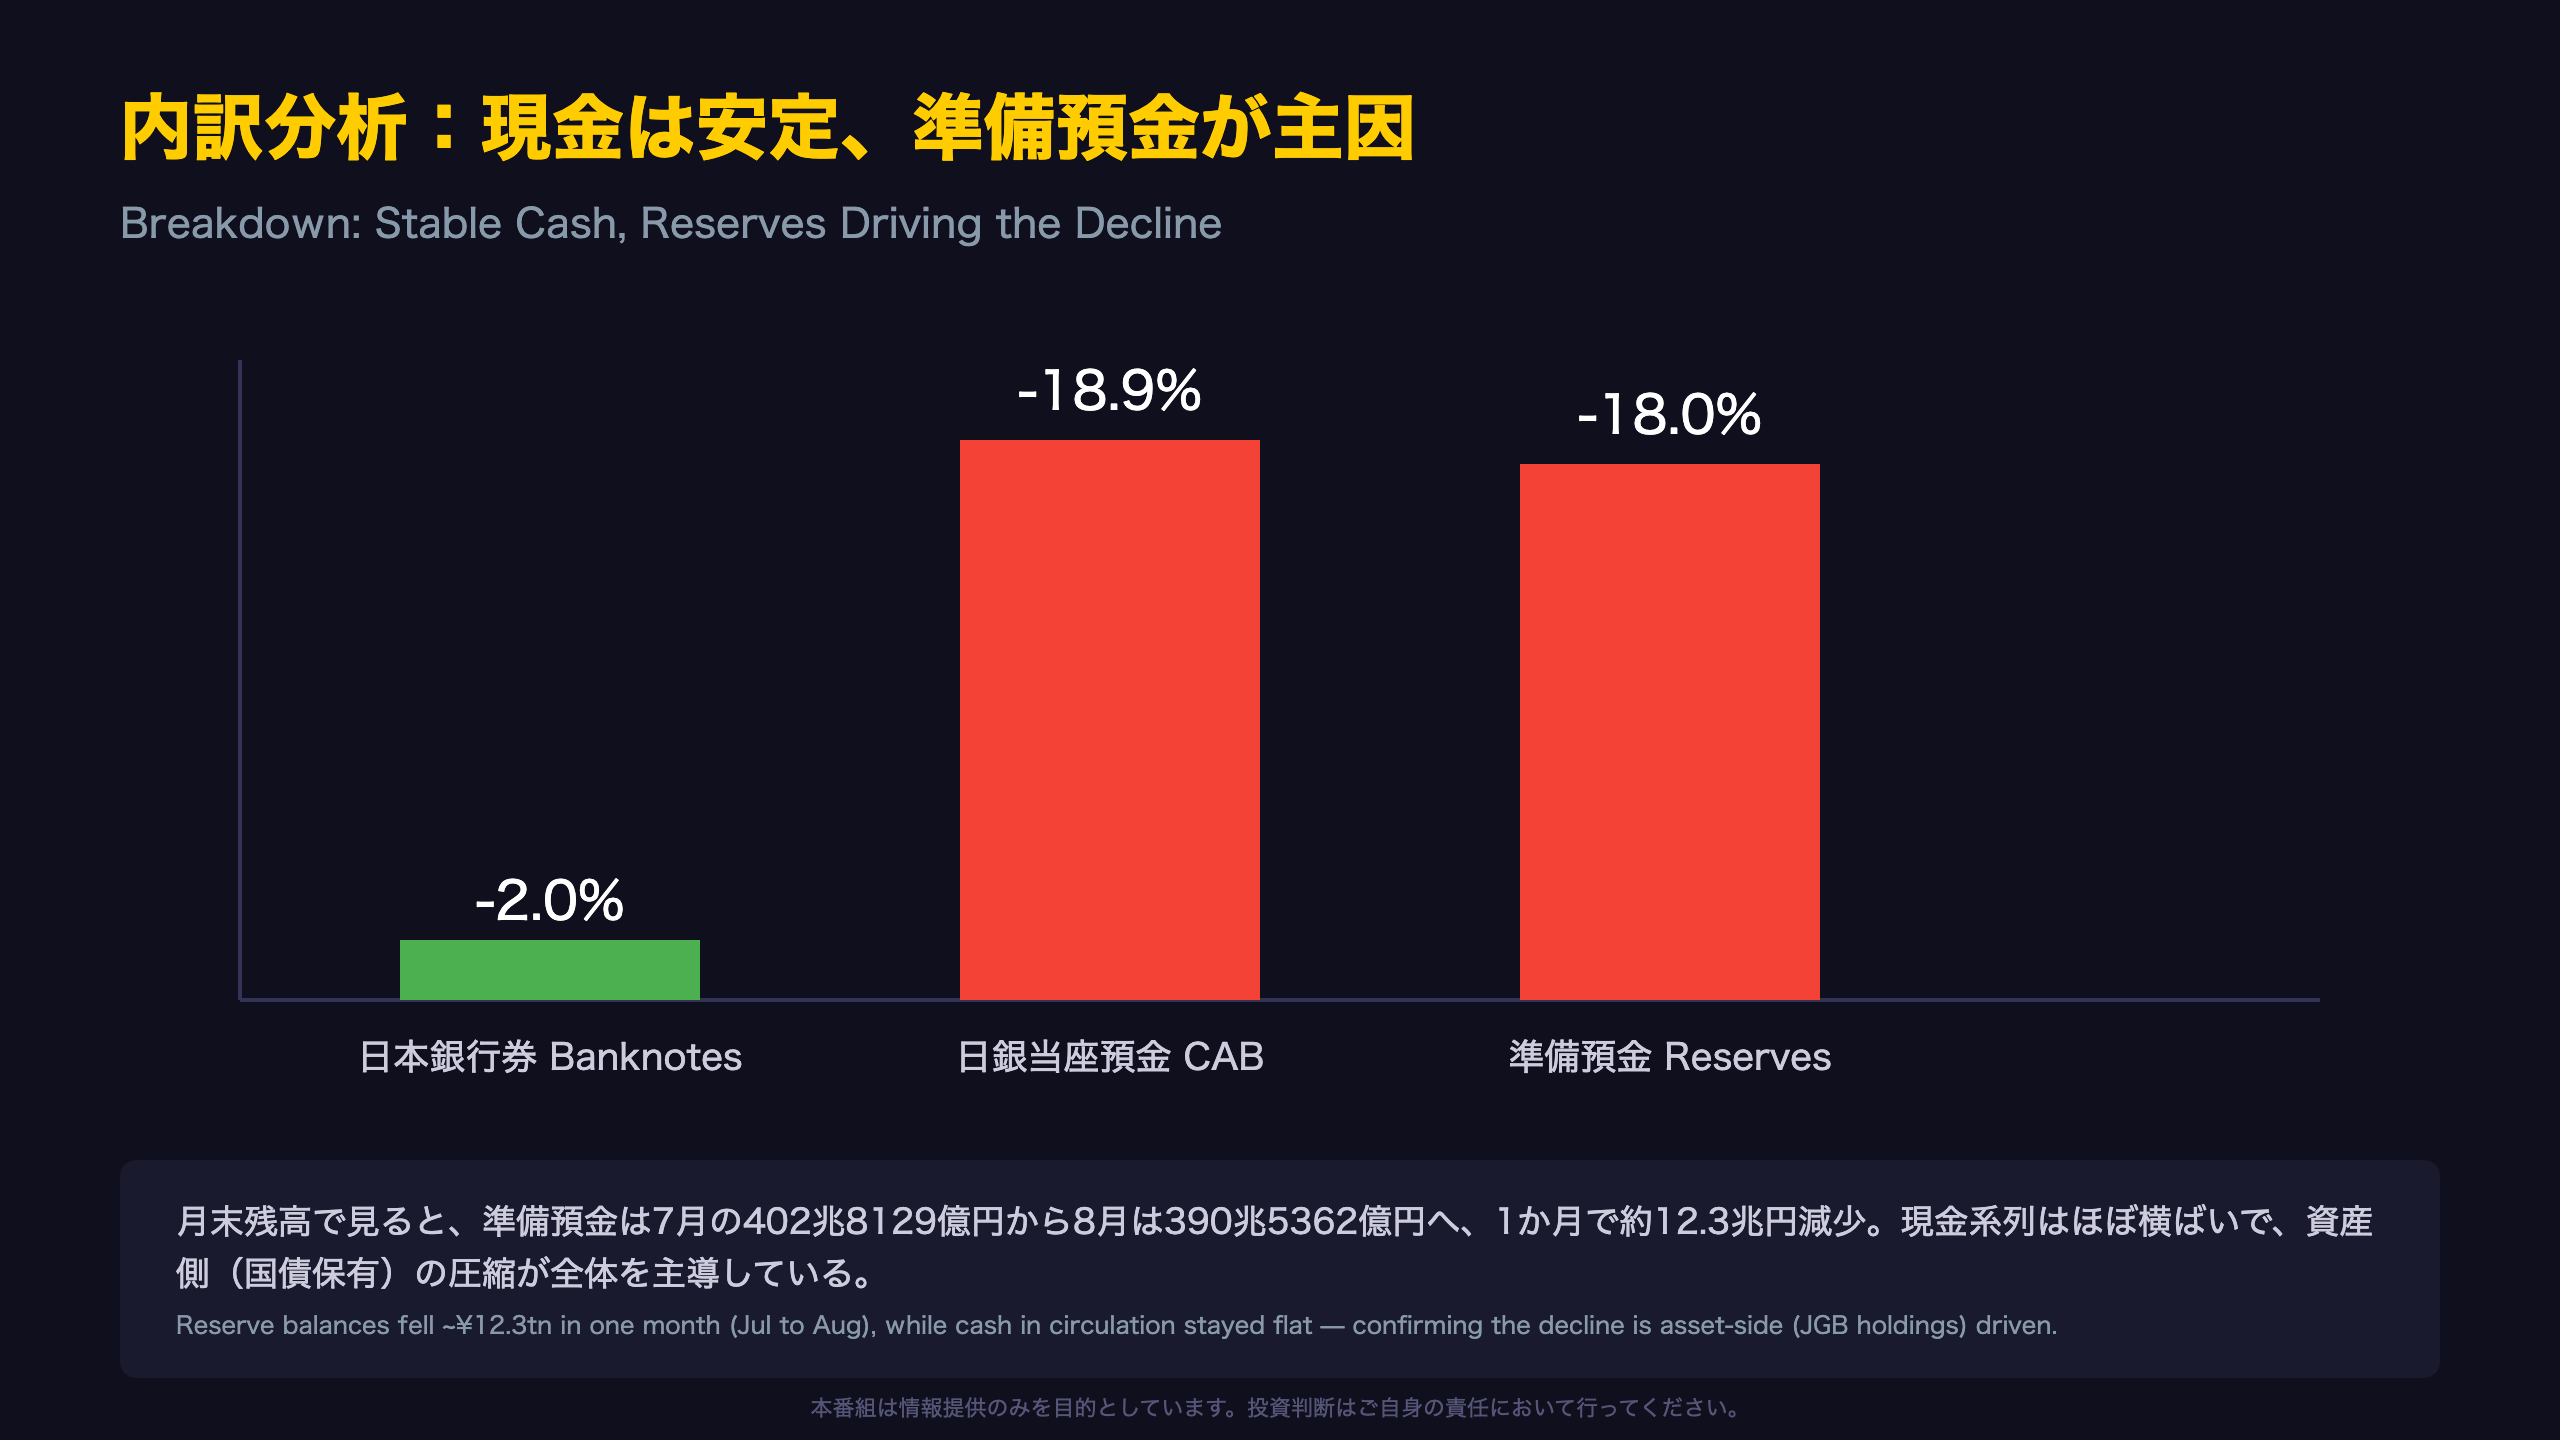
日本銀行券の流通高はマイナス2.0%とほぼ横ばいである一方、日銀当座預金はマイナス18.9%と大幅減。マネタリーベース全体の減少は、現金需要の後退ではなく、当座預金(準備預金)の圧縮によってほぼ説明される。
原文データ:日銀当座預金(平残)は2026年8月時点で423兆4230億円。
次回公表は2026年10月上旬、9月分データの発表が予定される。
内訳分析:現金は安定、準備預金が主因
準備預金の急減、資金繰りへの影響は限定的か
2026年8月の準備預金は前年比マイナス18.0%(7月はマイナス15.3%)。月末残高ベースでは7月の402兆8129億円から8月は390兆5362億円へ、1か月で約12兆2767億円の減少となった。
サブ指標:貨幣流通高の安定
貨幣流通高(硬貨)の前年比はマイナス1.2%(7月はマイナス1.1%)とごく小幅な減少にとどまり、紙幣・硬貨という現金需要の基盤部分に大きな変化はない。マネタリーベースの減少は、日銀バランスシート上の資産(主に保有国債)の圧縮を映した当座預金サイドの動きであることが、この内訳からも裏付けられる。
異なる解釈
一方で「準備預金の急減は、銀行システムにおける超過準備の余裕が急速に失われつつあることを意味する」との見方もできる。超過準備が十分厚い局面では無担保コール翌日物金利への影響は限定的だが、減少ペースが今後も続けば、短期金融市場の需給が徐々にタイト化する可能性は否定できない。
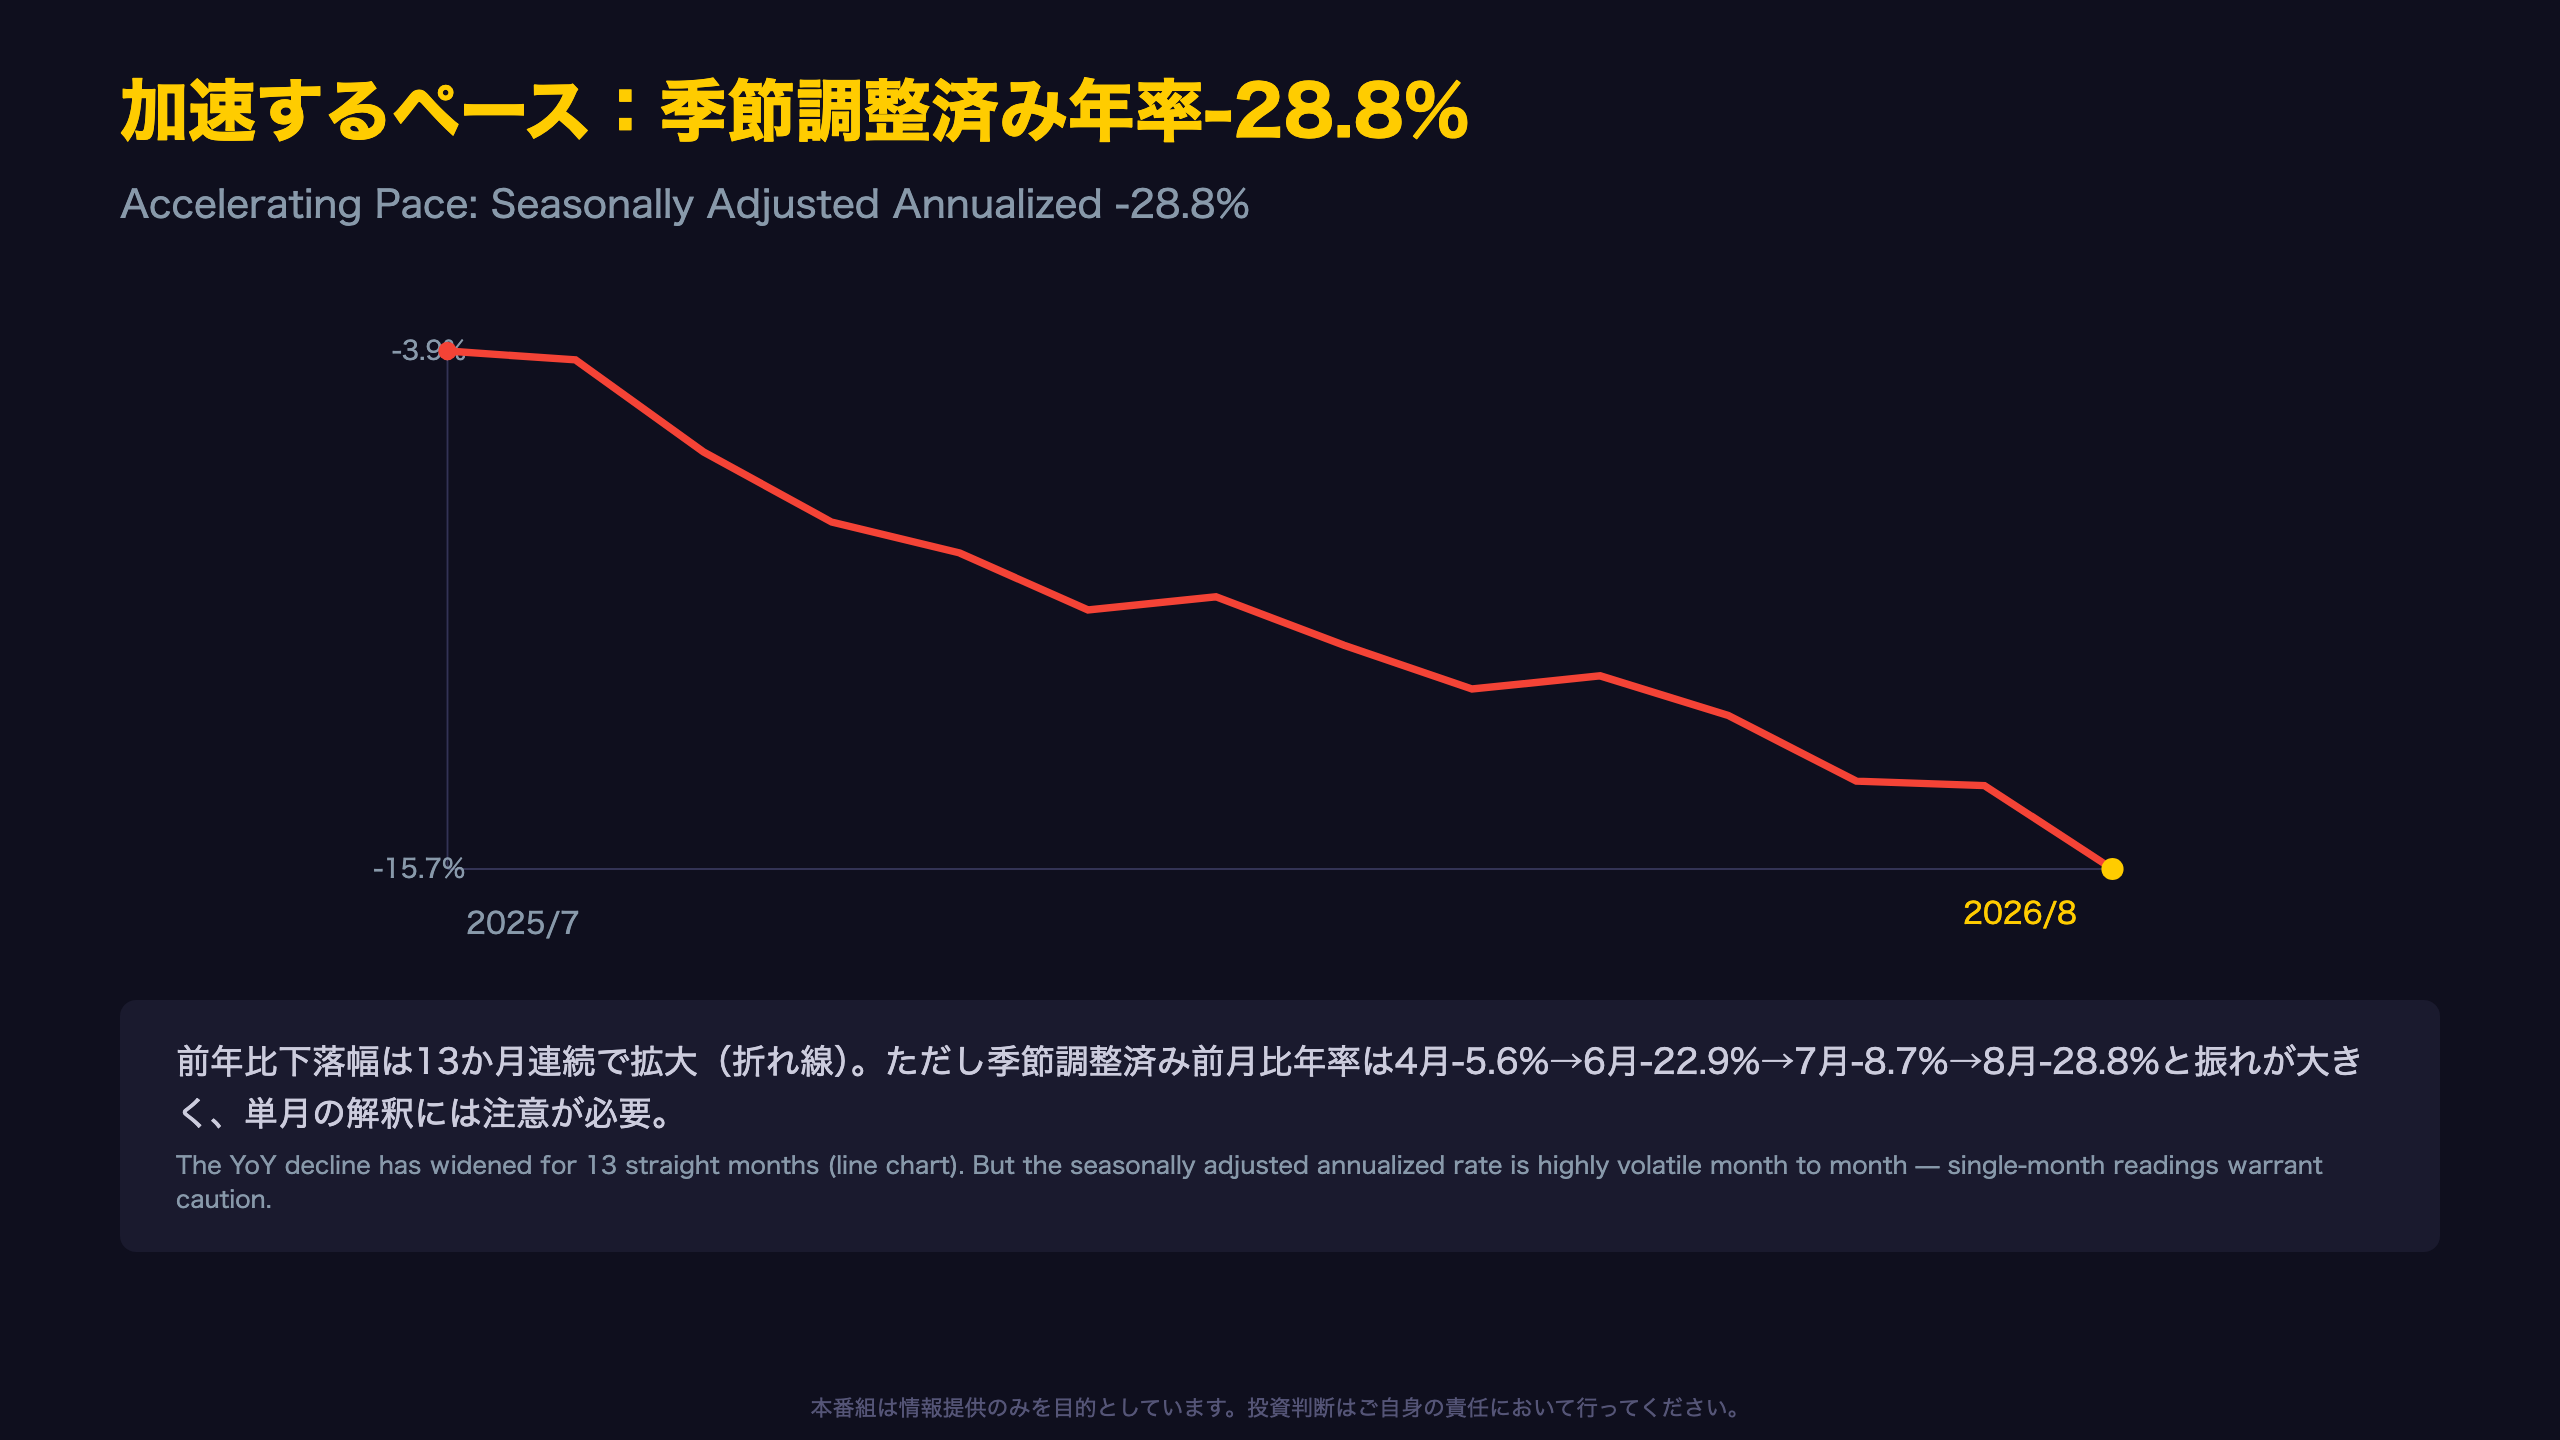
加速するペース:季節調整済み年率-28.8%
季節調整値のボラティリティに注意
季節調整済み・前月比年率は2026年8月にマイナス28.8%を記録した。この系列は直近1年でも、2026年4月のマイナス5.6%から同年6月のマイナス22.9%へ、さらに7月にはマイナス8.7%まで戻すなど振れ幅が非常に大きい。
時系列で見る加速ペース
前年比ベースの下落幅は、2025年7-9月期のマイナス4.7%、同10-12月期のマイナス8.7%、2026年1-3月期のマイナス10.6%、4-6月期のマイナス12.4%と、四半期ごとに拡大を続けている。単月では2025年9月に前月比1.9ポイント以上の悪化があり、2026年8月の悪化幅もこれに匹敵する水準である。
慎重な解釈
単月の季節調整値の急変は、国債の償還・買入れオペのタイミングなど一時的要因に左右されやすい。8月単月の大幅な落ち込みだけをもって、日銀が量的引き締めのペースを意図的に加速させたと断定するのは時期尚早であり、今後数か月のトレンド確認が必要である。
次回のマネタリーベース統計は2026年10月上旬に公表予定で、9月分データでこの加速傾向が継続するか否かが焦点となる。
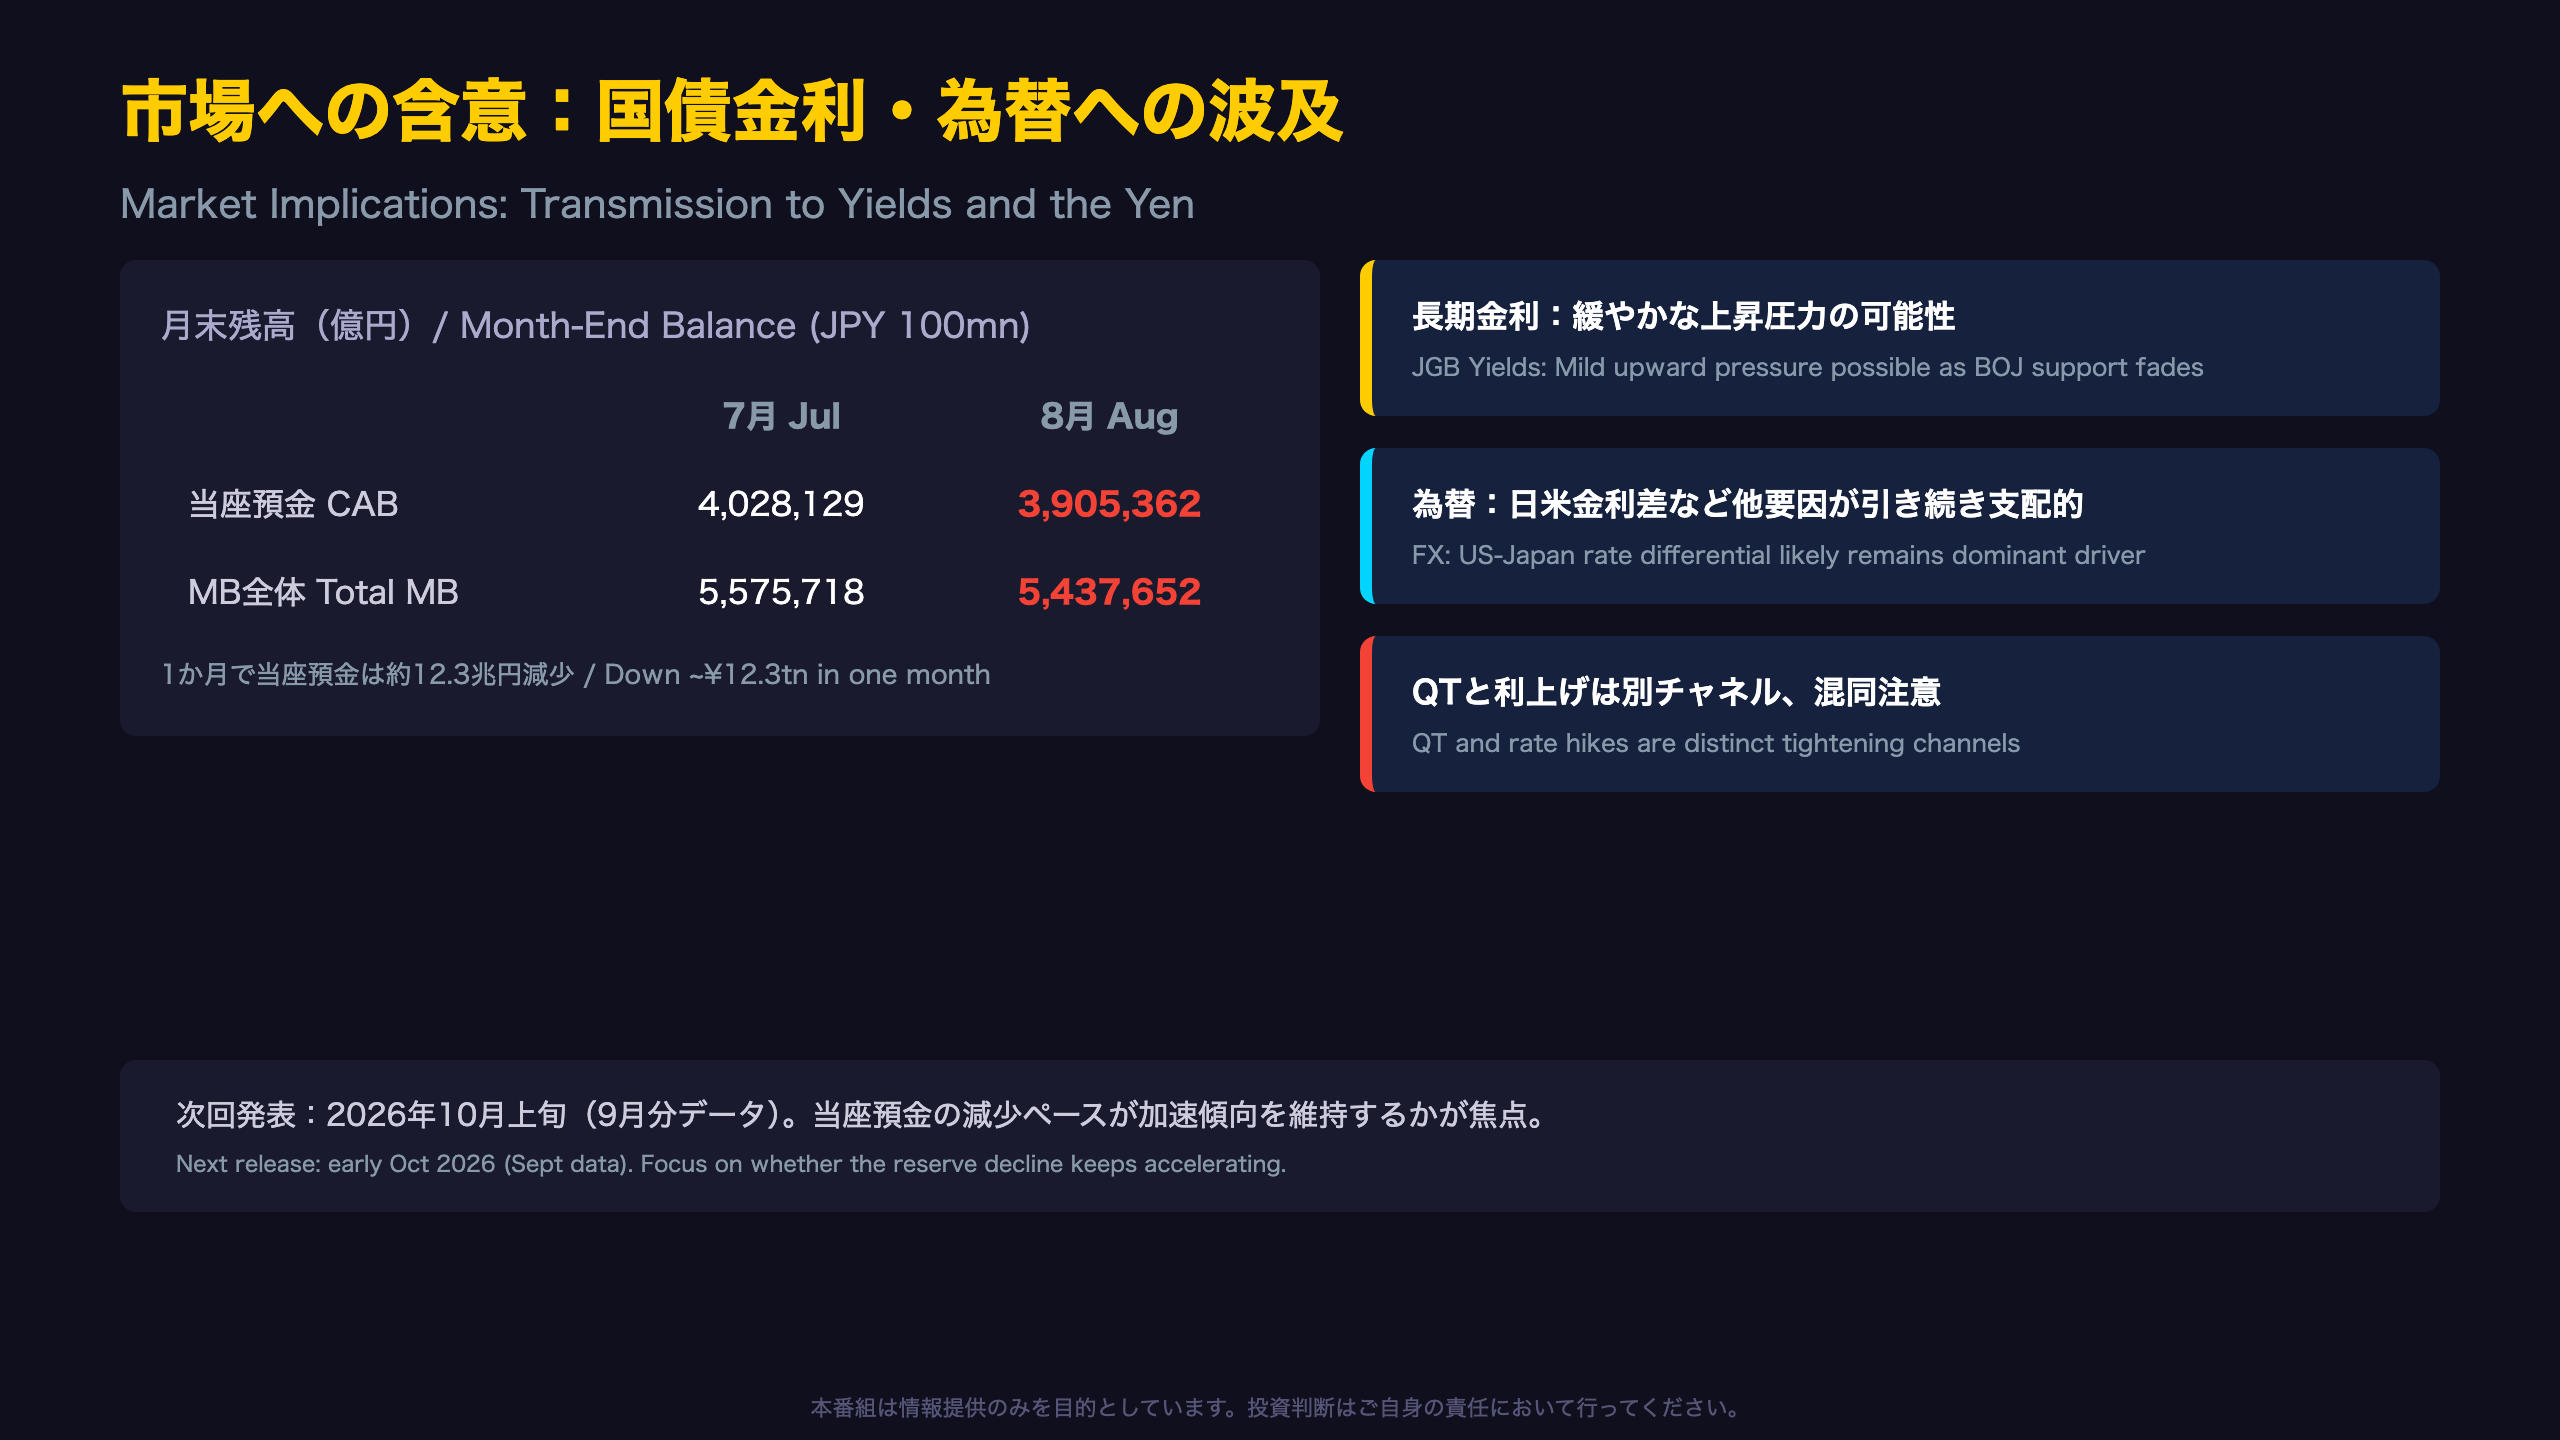
市場への含意:国債金利・為替への波及
国債市場・短期金融市場への波及経路
日銀当座預金の圧縮は、裏を返せば日銀の保有国債(買入れオペ対象資産)の減少を意味する。国債買入れ減額というバランスシート正常化方針が、2024年7月の方針公表以降、着実に実行されていることをこのデータは示す。
金利・為替への含意
日銀による国債購入という「需給の下支え」が後退すれば、理論的には長期金利には緩やかな上昇圧力がかかりやすくなる。ただしこれは市場に既に織り込まれた計画的なQTの進行であり、政策金利の引き上げのような新規の引き締めシグナルとは性質が異なる点に留意が必要。為替市場では、量的・質的な金融環境の変化よりも、日米金利差など他の要因が引き続き支配的である可能性が高い。
異なる見方
「準備預金の減少ペース加速は、日銀が市場の反応を見ながら慎重に進めてきたQTの最終局面に近づいている兆候」との見方がある一方、「単に国債償還スケジュールの偏り」との見方もあり、単月データからの断定は避けるべきである。
次回発表は2026年10月上旬、9月分データ。日銀当座預金の減少ペースが7-8月の加速傾向を維持するか、国債償還スケジュールとの関係性が次の注目点となる。
製作費大公開
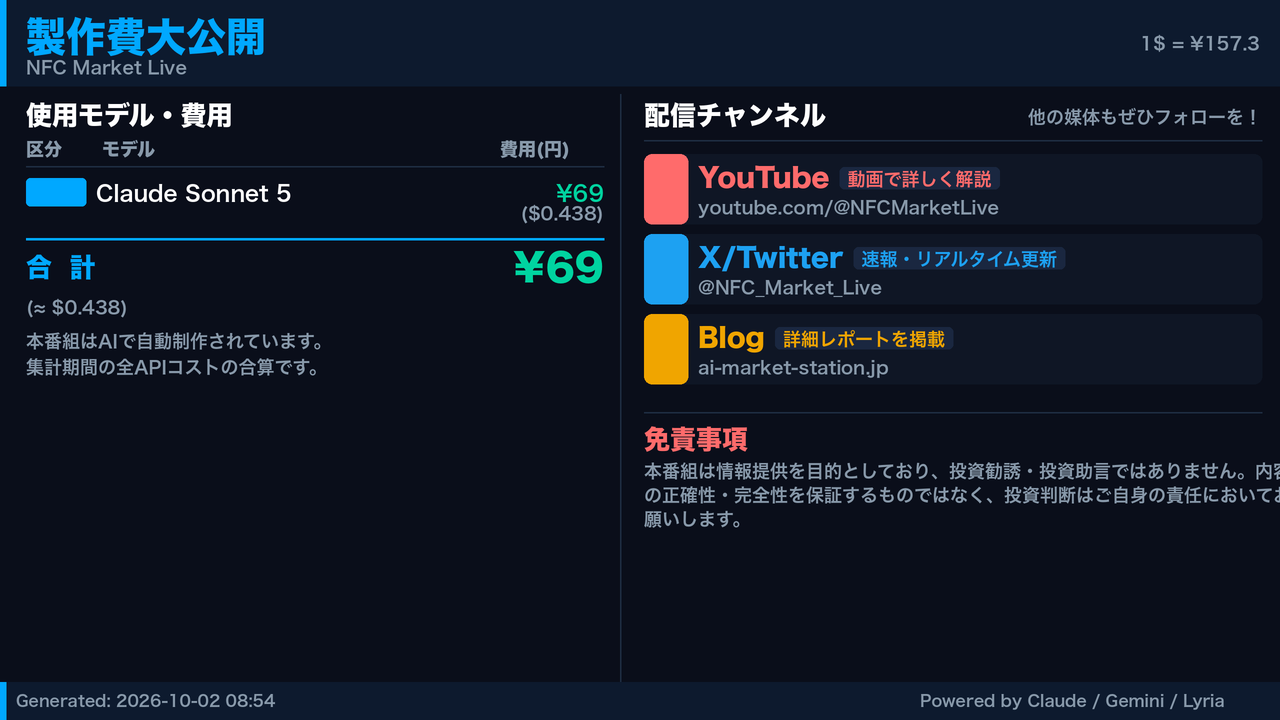
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 24,340 | 38,919 | ¥69 |
| 合計 | ¥69 |
為替レート: 1 USD = 157.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。