📄 一次資料(出典)
Banco Central do Brasil
https://www.bcb.gov.br/publicacoes/atascopom/cronologicos
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-10 20:15)
ブラジル中銀の最新分析。📊 ブラジル中央銀行(BCB)が11月10日に公表した、金融政策委員会(Copom)の議事要旨を解説します。 政策金利Selicは13.75%で据え置き。委員7人全員が賛成しました。 📈 物価見通しは2026年が5.2%から5.6%、2027年が3.9%から4.7%へ引き上げ。中東紛争によ…
サマリー:Copom議事要旨、据え置きの背景
今回の議事要旨のポイント:「据え置き」の中身
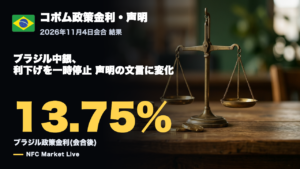
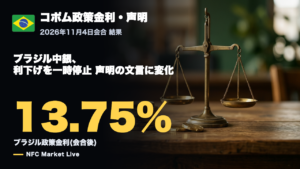
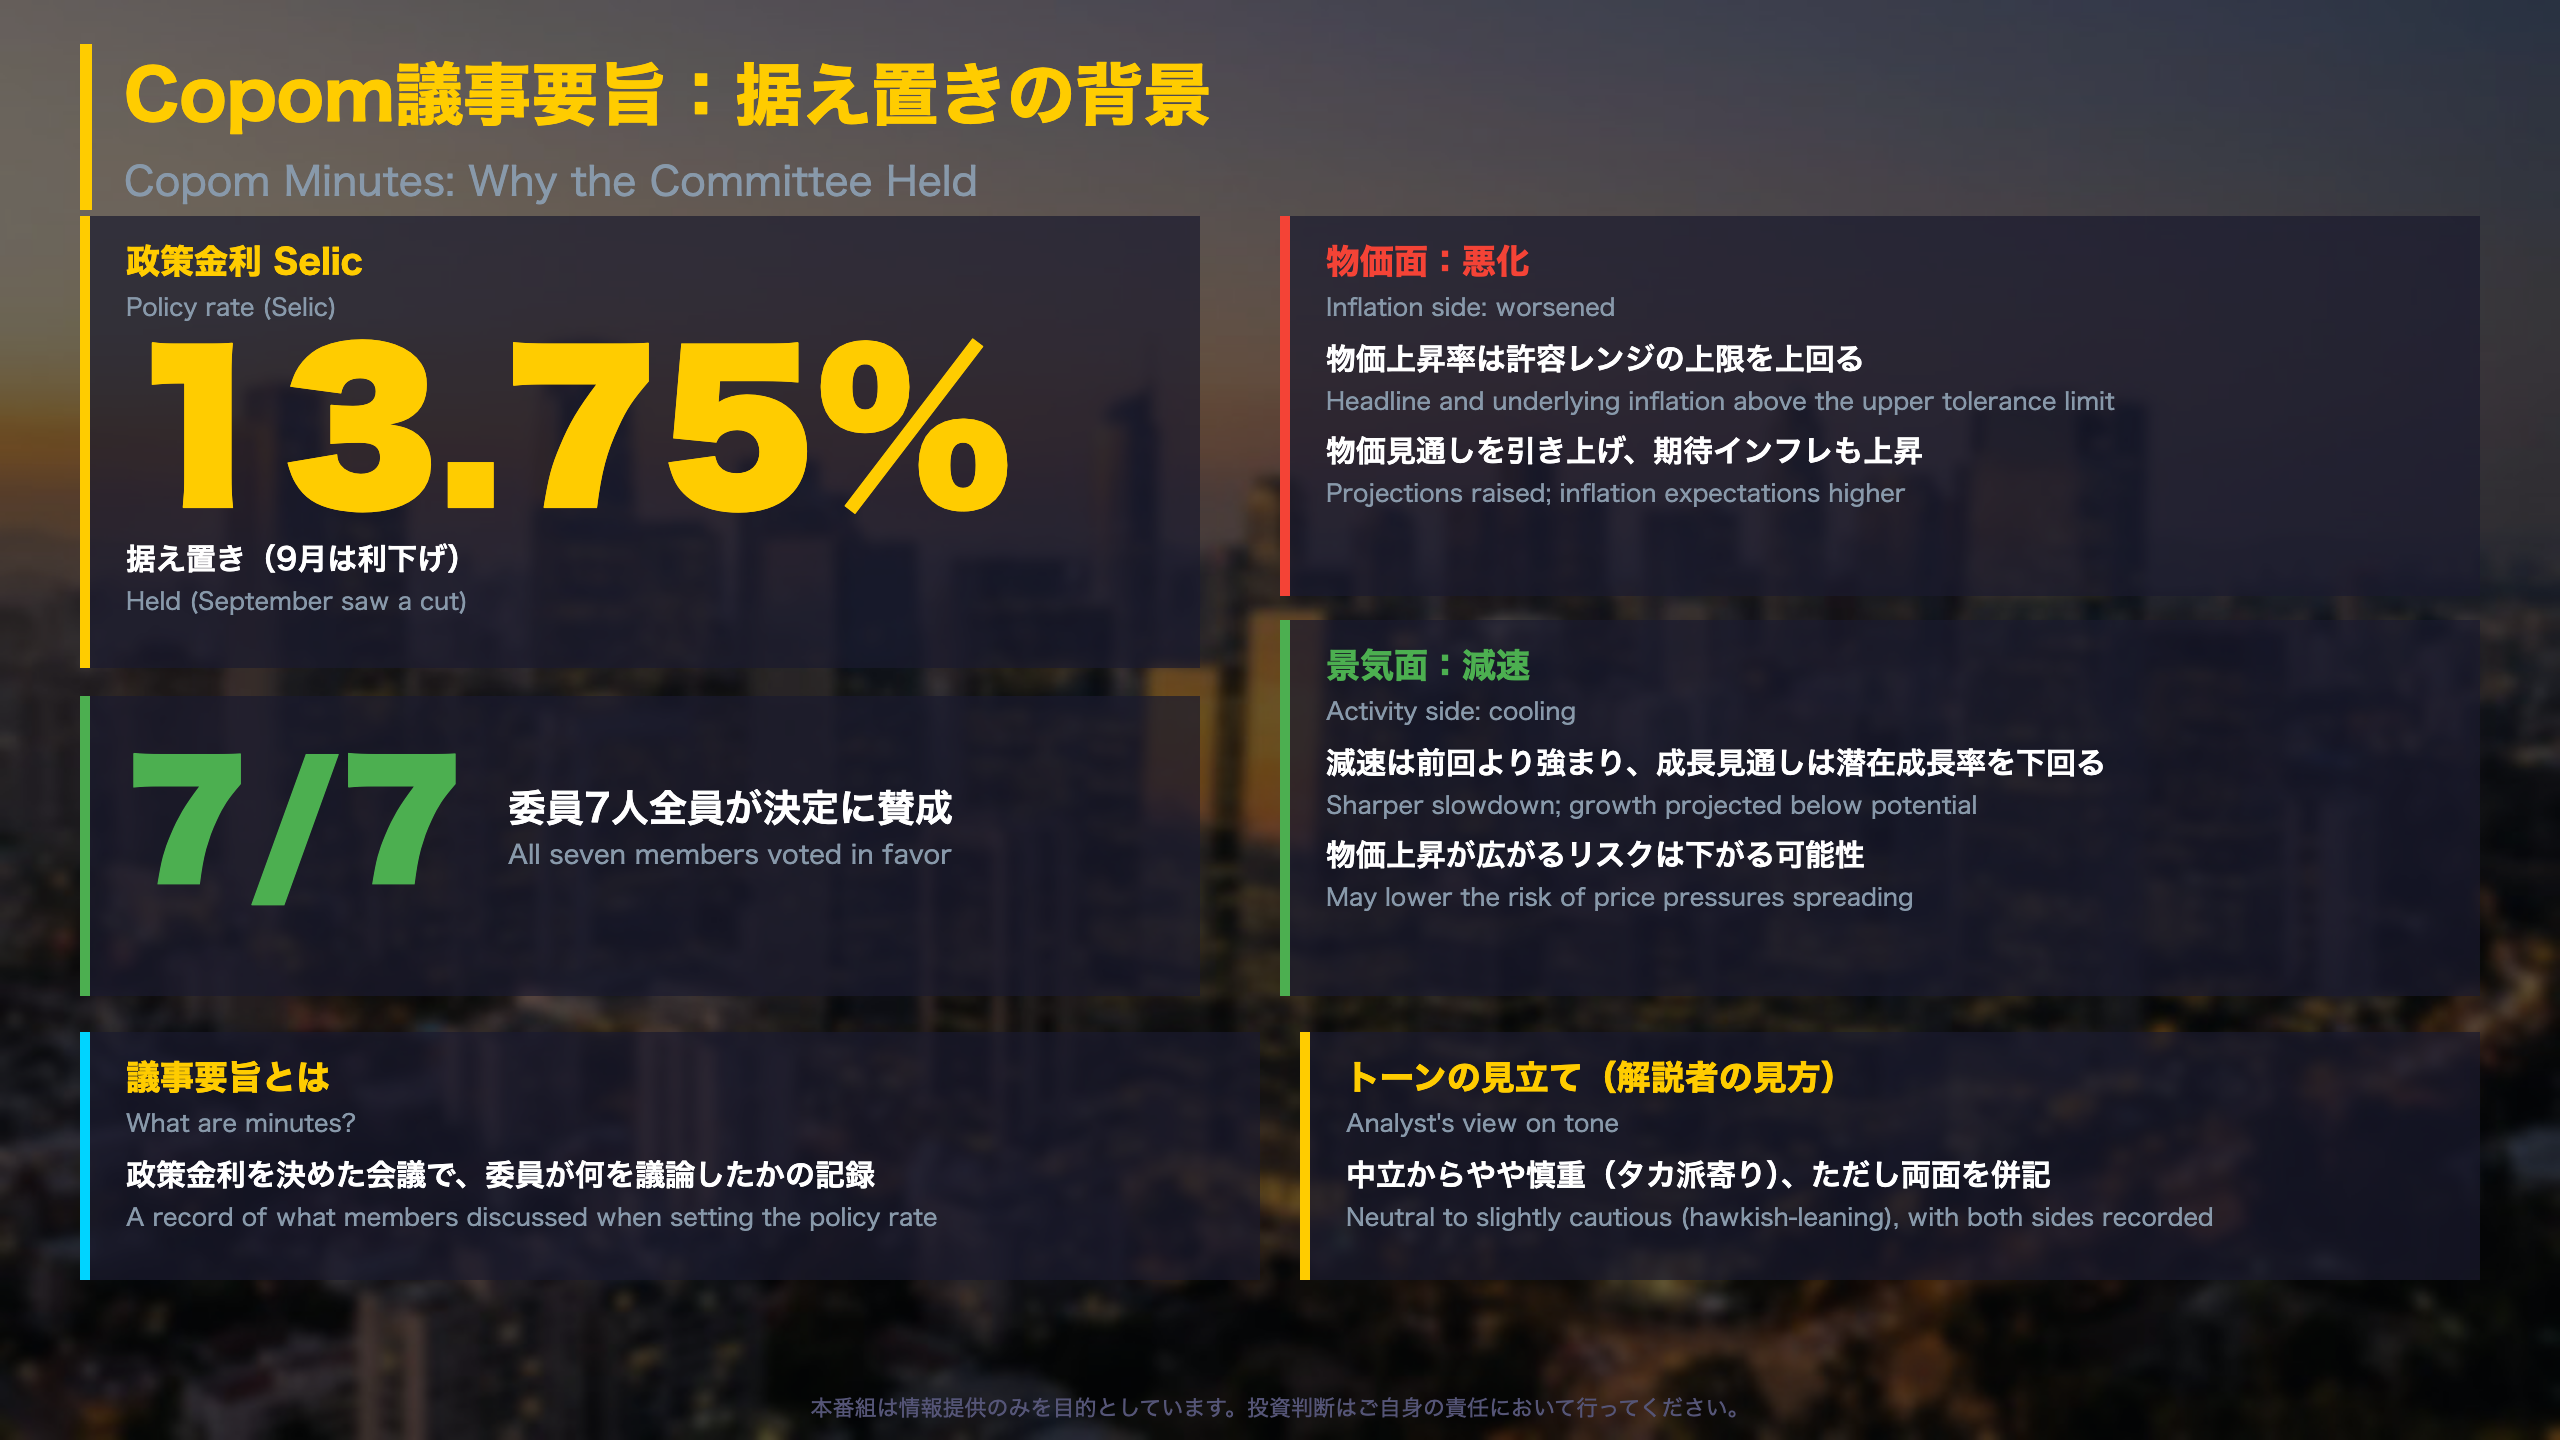
2026年11月3〜4日の第282回会合の議事要旨が、11月10日に公表されました。Selicは年13.75%で据え置かれ、議事要旨に氏名が記載された委員7名(議長を含む)全員が決定に賛成しています。
9月会合(第281回)との比較
| 項目 | 9月 | 11月 |
|---|---|---|
| 決定 | 13.75%へ利下げ | 13.75%で据え置き |
| 消費者物価(全体・基調) | 許容上限を下回るが目標超 | 許容上限を上回る |
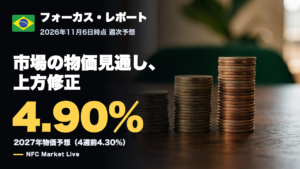
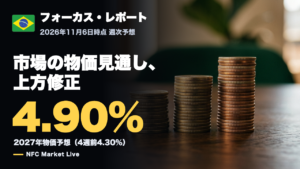
| Focus予想(2026年) | 4.9% | 5.2% |
| Focus予想(2027年) | 4.3% | 4.8% |
| 景気の見方 | 緩やかな減速 | より顕著な減速 |
「O Copom decidiu manter a taxa Selic em 13,75% a.a.」(第17項)
強さと弱さの両面
- 物価側:インフレの加速、期待の上昇、外部環境の悪化(中東紛争の長期化、先進国の金融引き締め)。
- 景気側:減速が強まり、成長率見通しは潜在成長率を下回る。雇用は底堅いが、冷え始めの兆しも出ている。
異なる読み方
据え置きは「物価への警戒の継続」とも「景気減速を踏まえた様子見」とも読めます。議事要旨はどちらか一方に断定しておらず、両面を並べて記述しています。
次への橋渡し
次回会合の日程は今回の資料に記載がありません。
深掘り1:物価見通しの悪化と4つの供給ショック
物価見通しの上方修正:何がどれだけ動いたか
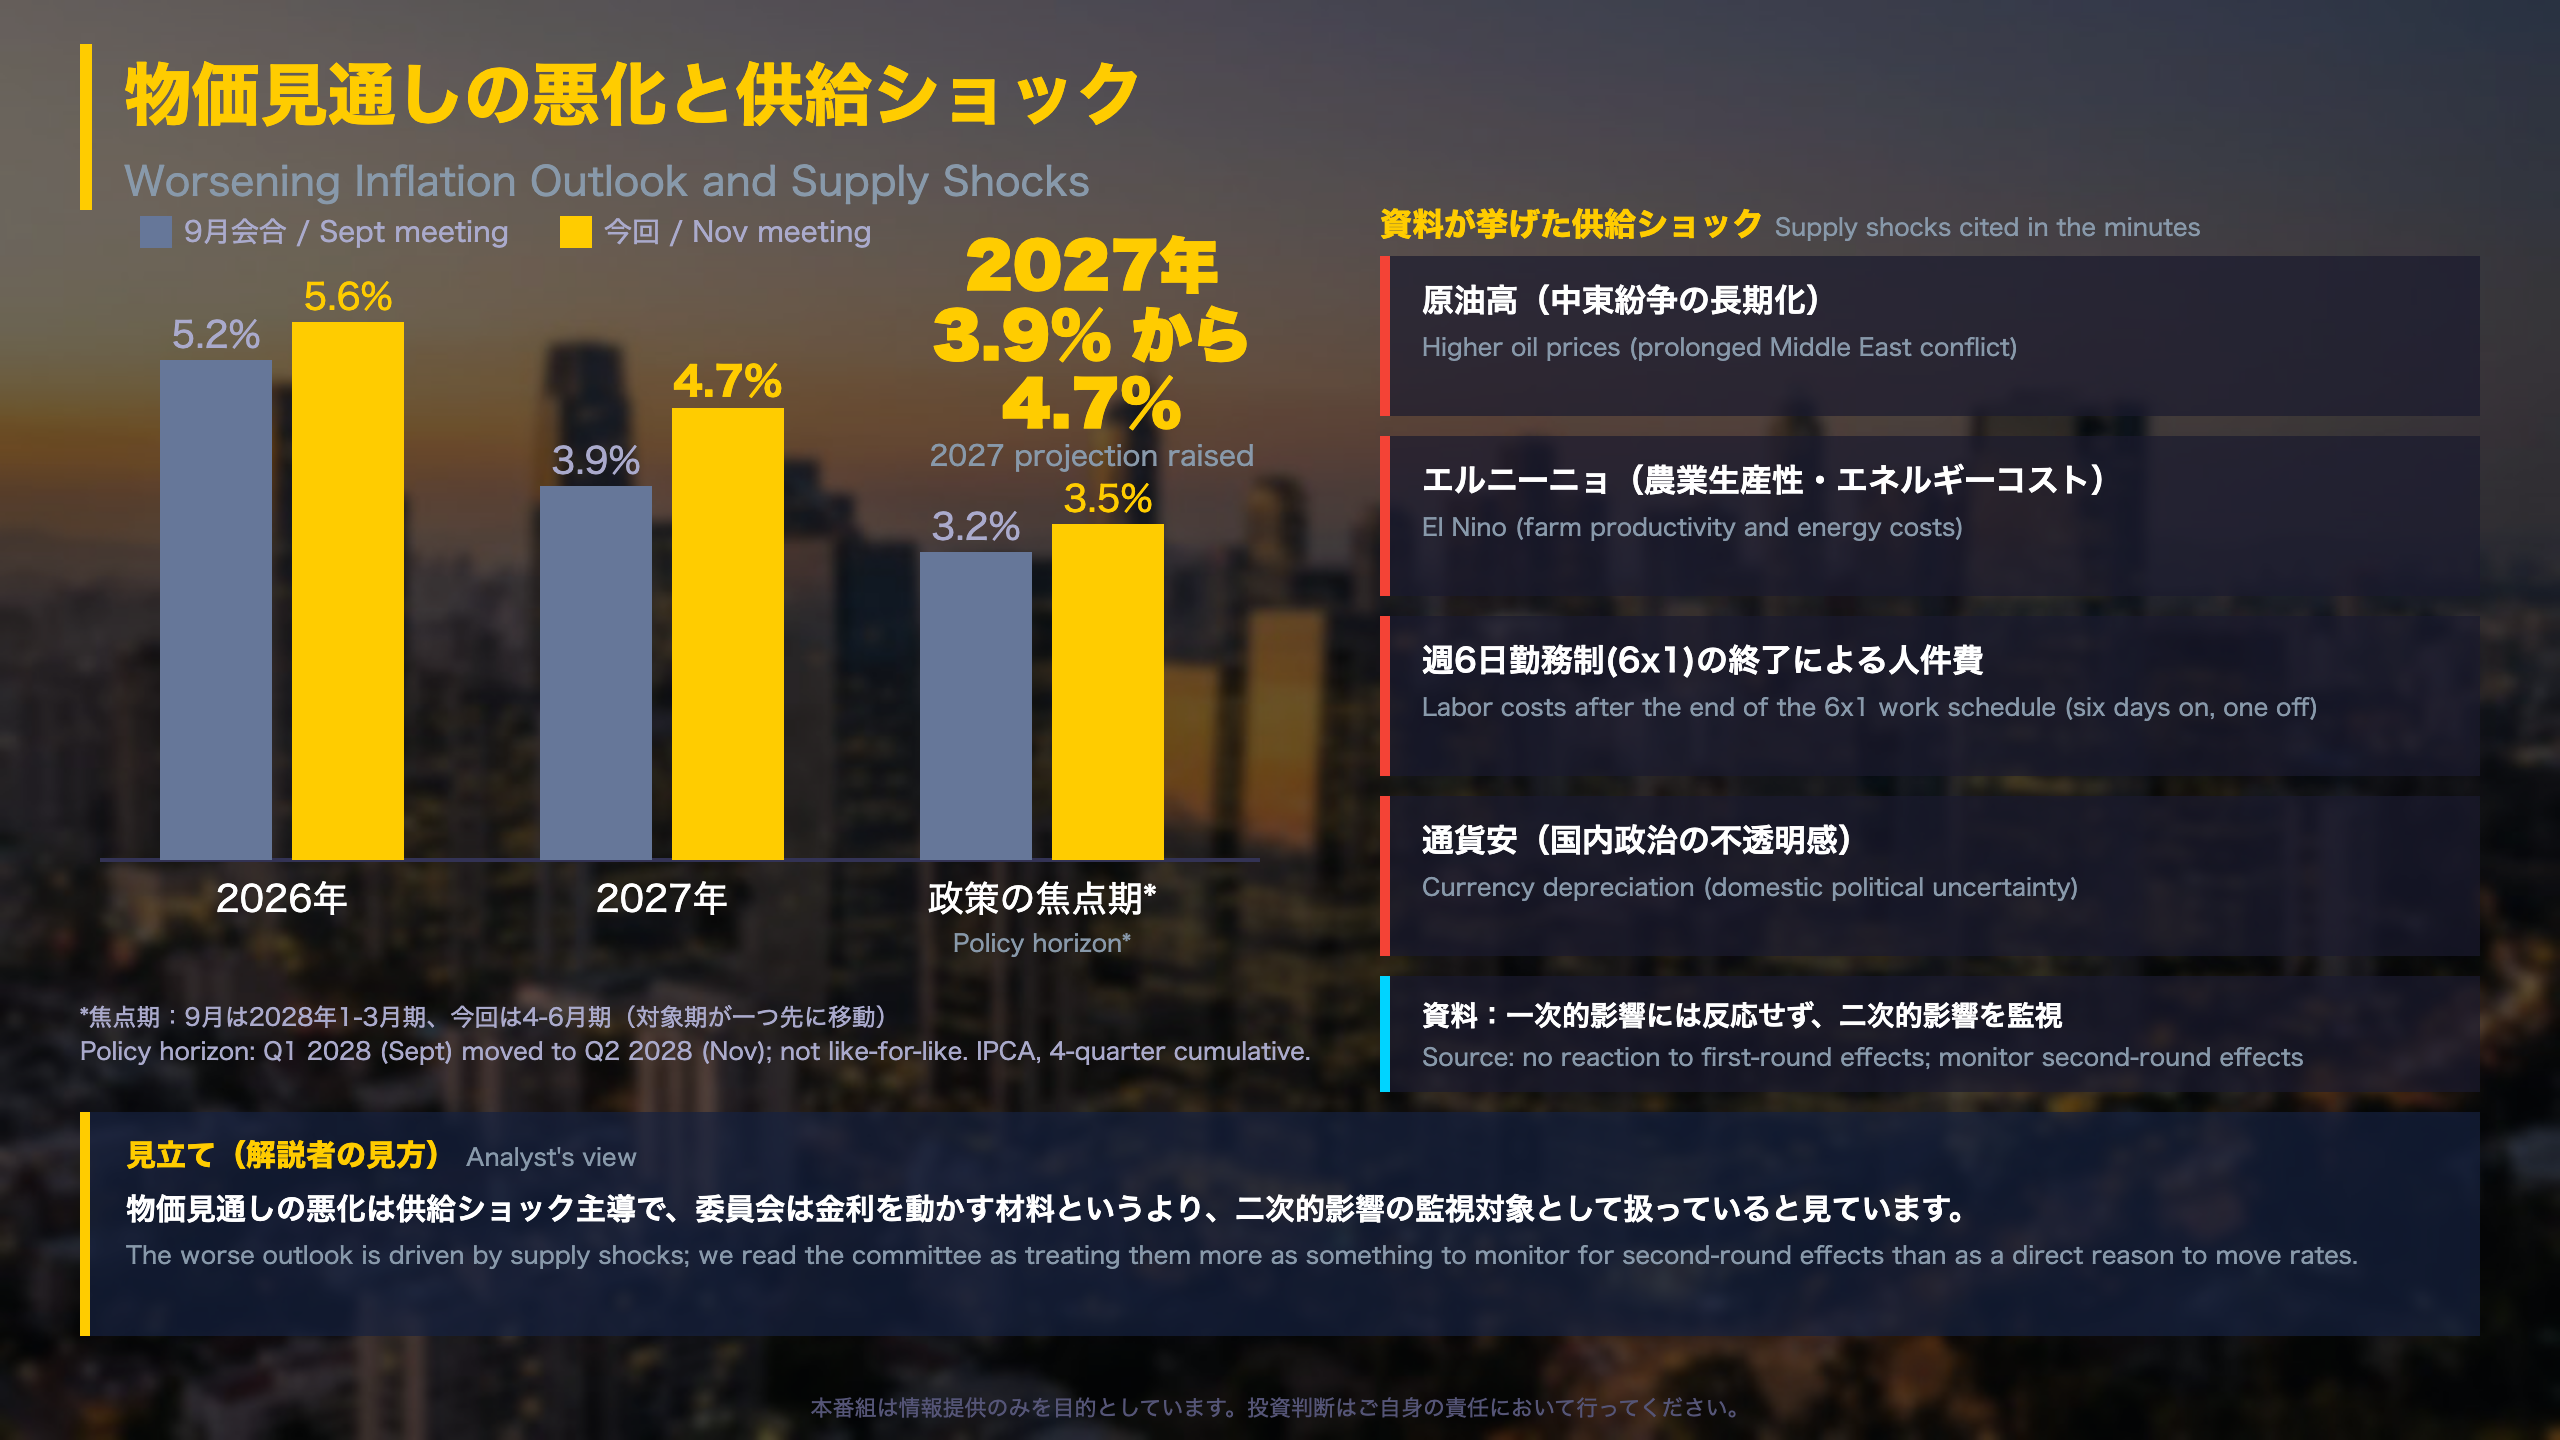
議事要旨の表1(IPCA、4四半期累積、%)を前回と並べると、全項目で見通しが引き上げられています。
| 指標 | 2026年 | 2027年 | 焦点期 |
|---|---|---|---|
| IPCA(全体) | 5.2→5.6 | 3.9→4.7 | 3.2→3.5 |
| 自由価格 | 5.2→5.5 | 4.1→4.8 | 3.2→3.4 |
| 管理価格 | 5.3→6.0 | 3.5→4.2 | 3.2→3.9 |
※焦点期は9月が2028年1〜3月期、今回が4〜6月期です。対象期が一つずれているため、単純比較には注意が必要です。
前提条件の変更
- 為替:R$5.15/US$ から R$5.20/US$ へ
- 電力料金の料金旗:2026年12月は「黄」から「緑」へ
- 原油:先物曲線に沿い、6か月後以降は年2%上昇(従来どおりの扱い)
原文が挙げる4つの供給ショック
「(iii) os efeitos do fim da escala 6X1 sobre os custos do trabalho」(第10項)
原油高、エルニーニョ、6×1勤務制の終了に伴う人件費、為替の減価の4点です。
リスク評価の文言
リスクが「上振れ・下振れとも通常より大きく、上振れ方向に偏る」という評価は9月と同じです。一方、下振れリスクの項目には「より引き締め的な金融環境」が新たに加わりました。
異なる読み方
- 供給ショック主導の上振れであり、委員会が重視する二次的影響のリスクは、需要の減速で下がる可能性があると資料が述べている、という読み方。
- 期待インフレの上昇が先行しており、今後の波及には警戒が要る、という読み方。
深掘り2:景気の減速と期待インフレ
景気・信用・雇用:減速の広がりと残る底堅さ
資料の記述
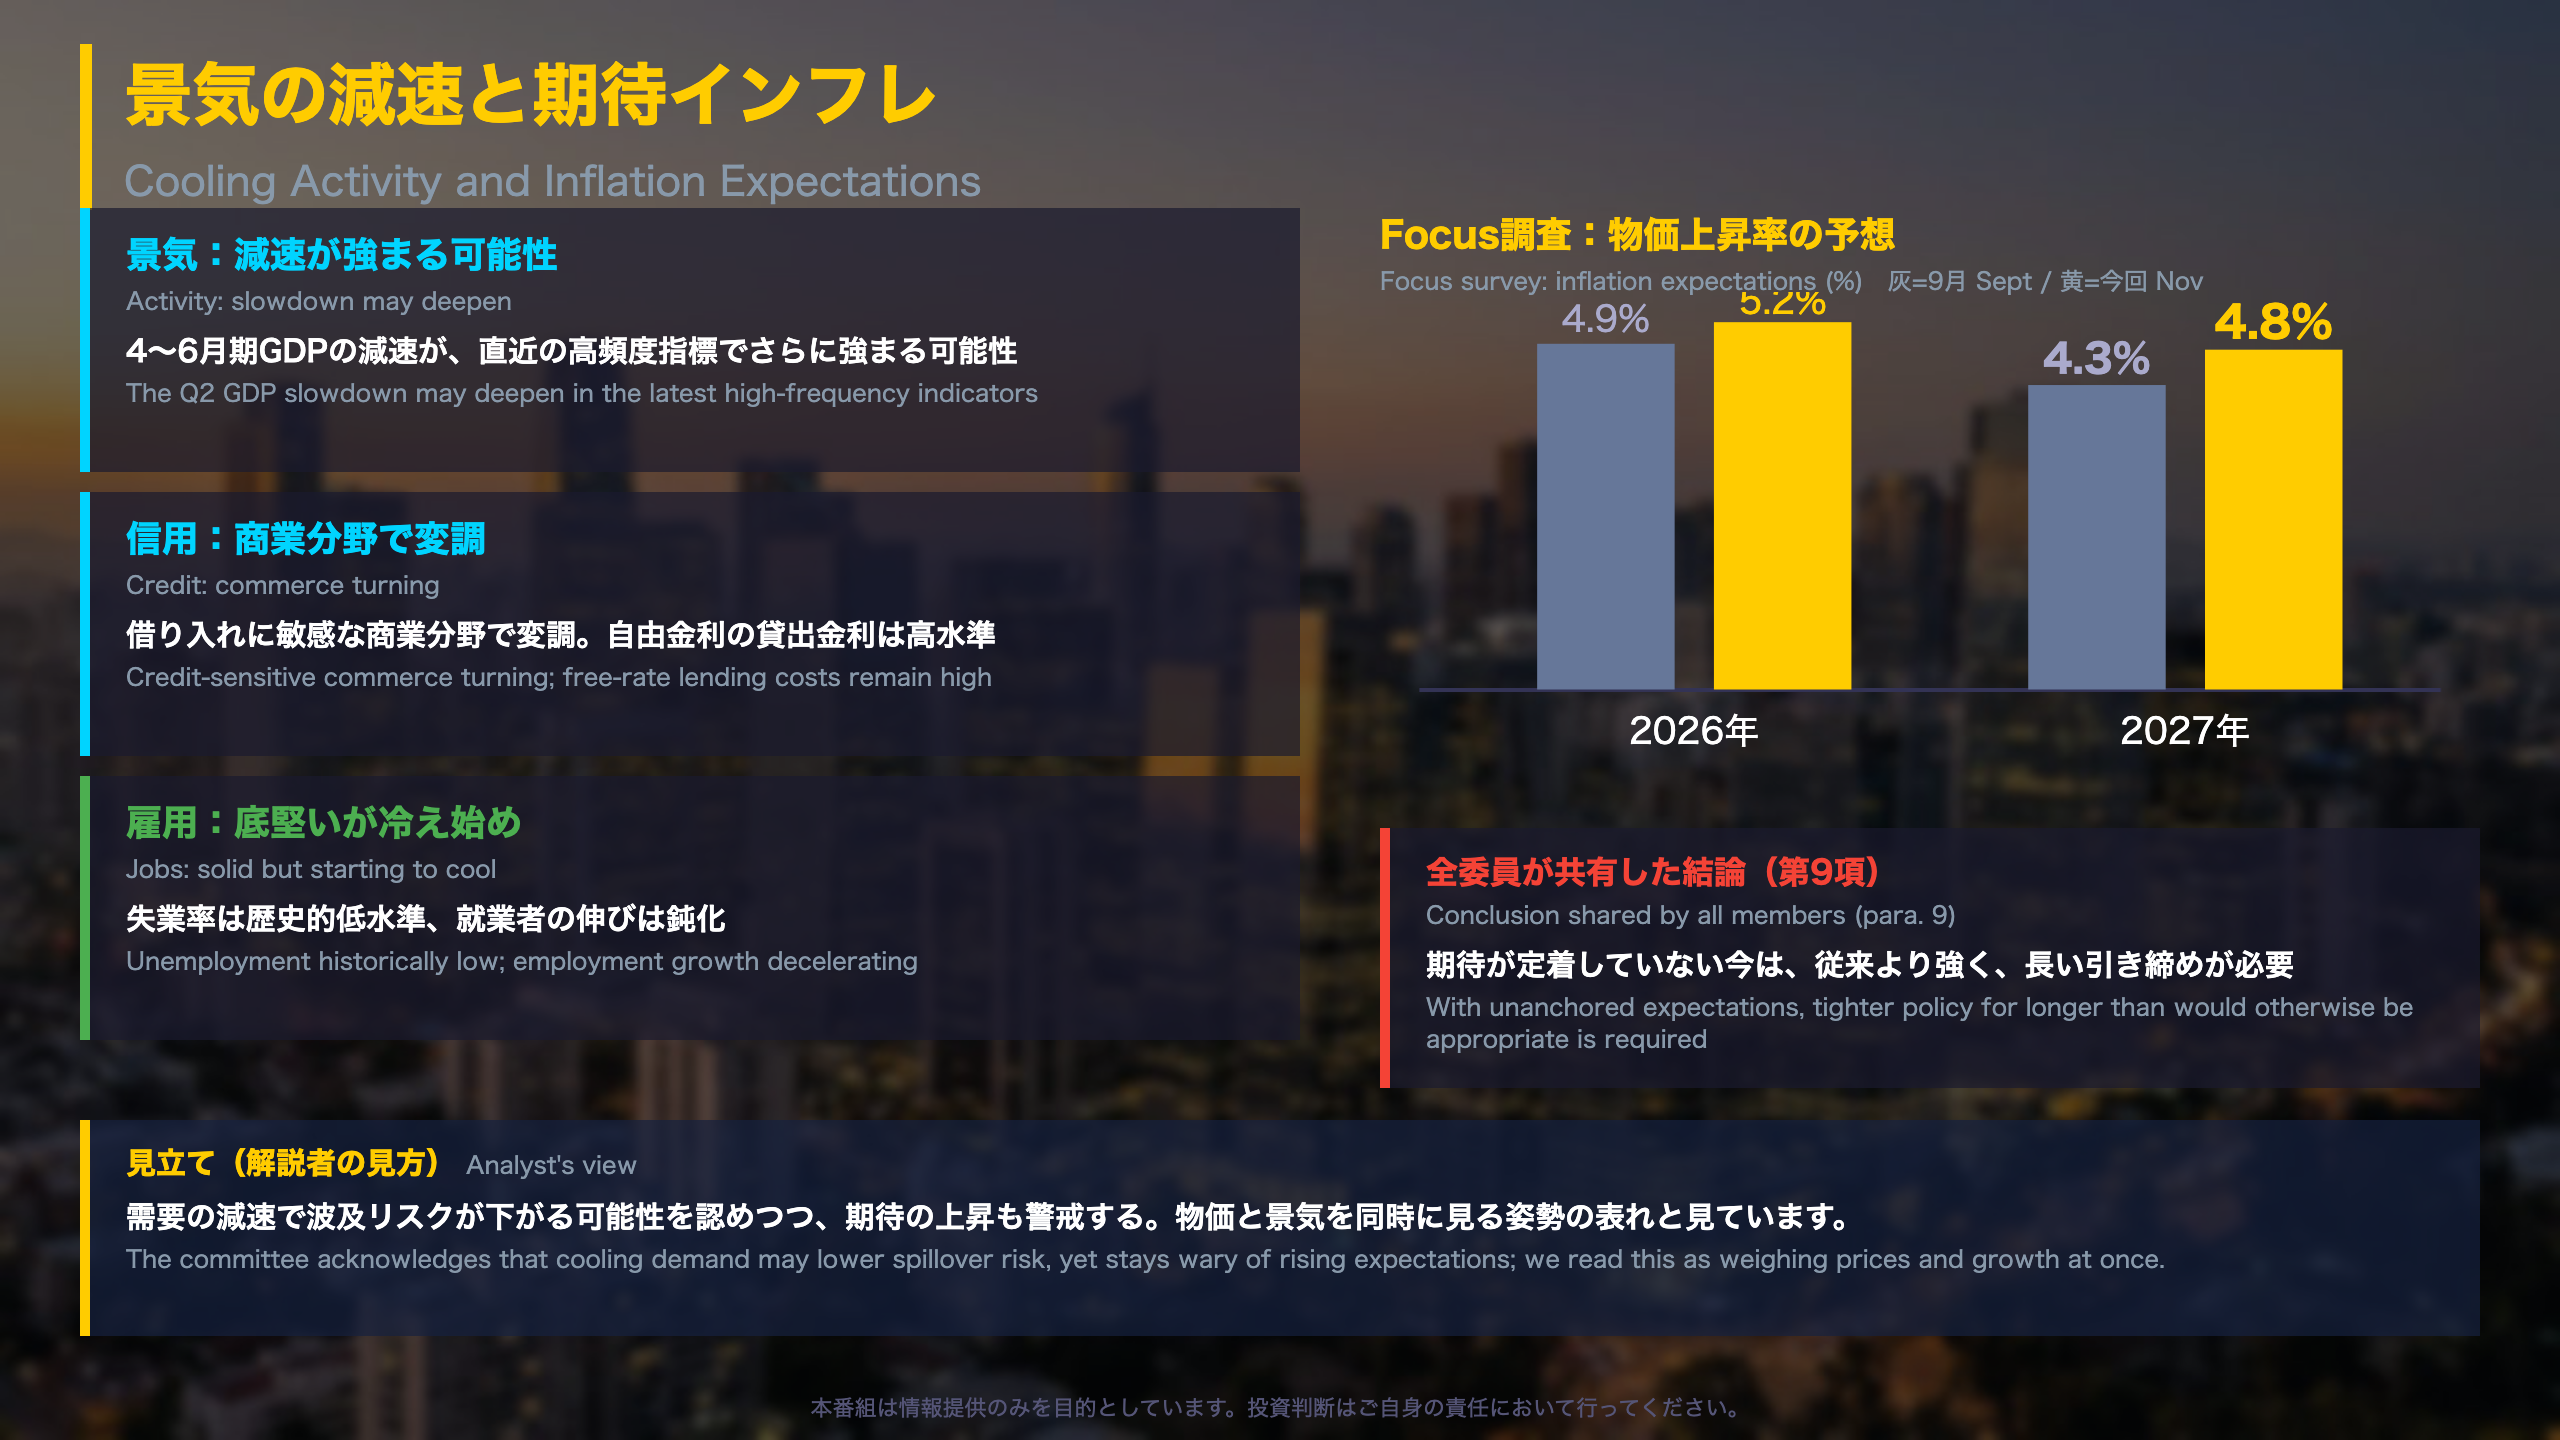
- GDPと高頻度指標:2026年4〜6月期GDPで示された減速は、直近の高頻度指標ではさらに強まる可能性がある(第5項)。
- 信用:商業の調査は、とくに信用に敏感な分野で変調を示している。自由金利の貸出金利は個人・法人とも非常に高い水準にある。
- 雇用:失業率は歴史的低水準。就業者数の伸びは鈍化し、平均賃金の伸びも名目で減速。ただ実質では労働生産性の伸びを上回る(第6項)。
9月からの変化
9月の要旨にあった「活動の緩やかな減速」に代わり、今回は「より顕著な減速」「雇用に冷え始めの兆し」が前面に出ています。9月にあった信用市場(長期貸出の減少など)の段落は、今回は見当たりません。
期待インフレの動き
| 項目 | 9月 | 11月 |
|---|---|---|
| Focus 2026年 | 4.9% | 5.2% |
| Focus 2027年 | 4.3% | 4.8% |
「期待が定着していない環境では、従来適切とされたより大きく、長い金融引き締めが必要」(第9項、全委員が共有)
異なる読み方
- 物価抑制に前向きな読み:需要の減速と潜在成長率を下回る成長が、供給ショックの二次的波及リスクを下げる可能性がある。
- 慎重な読み:実質賃金の伸びが生産性を上回り続けており、サービス物価の底堅さは上振れリスクとして明記されたままである。
次への橋渡し
今後の確認点は、商業・信用関連指標の減速の持続性、雇用の冷え方、期待インフレの推移です。
質疑で深める:なぜ据え置きか、次の焦点は
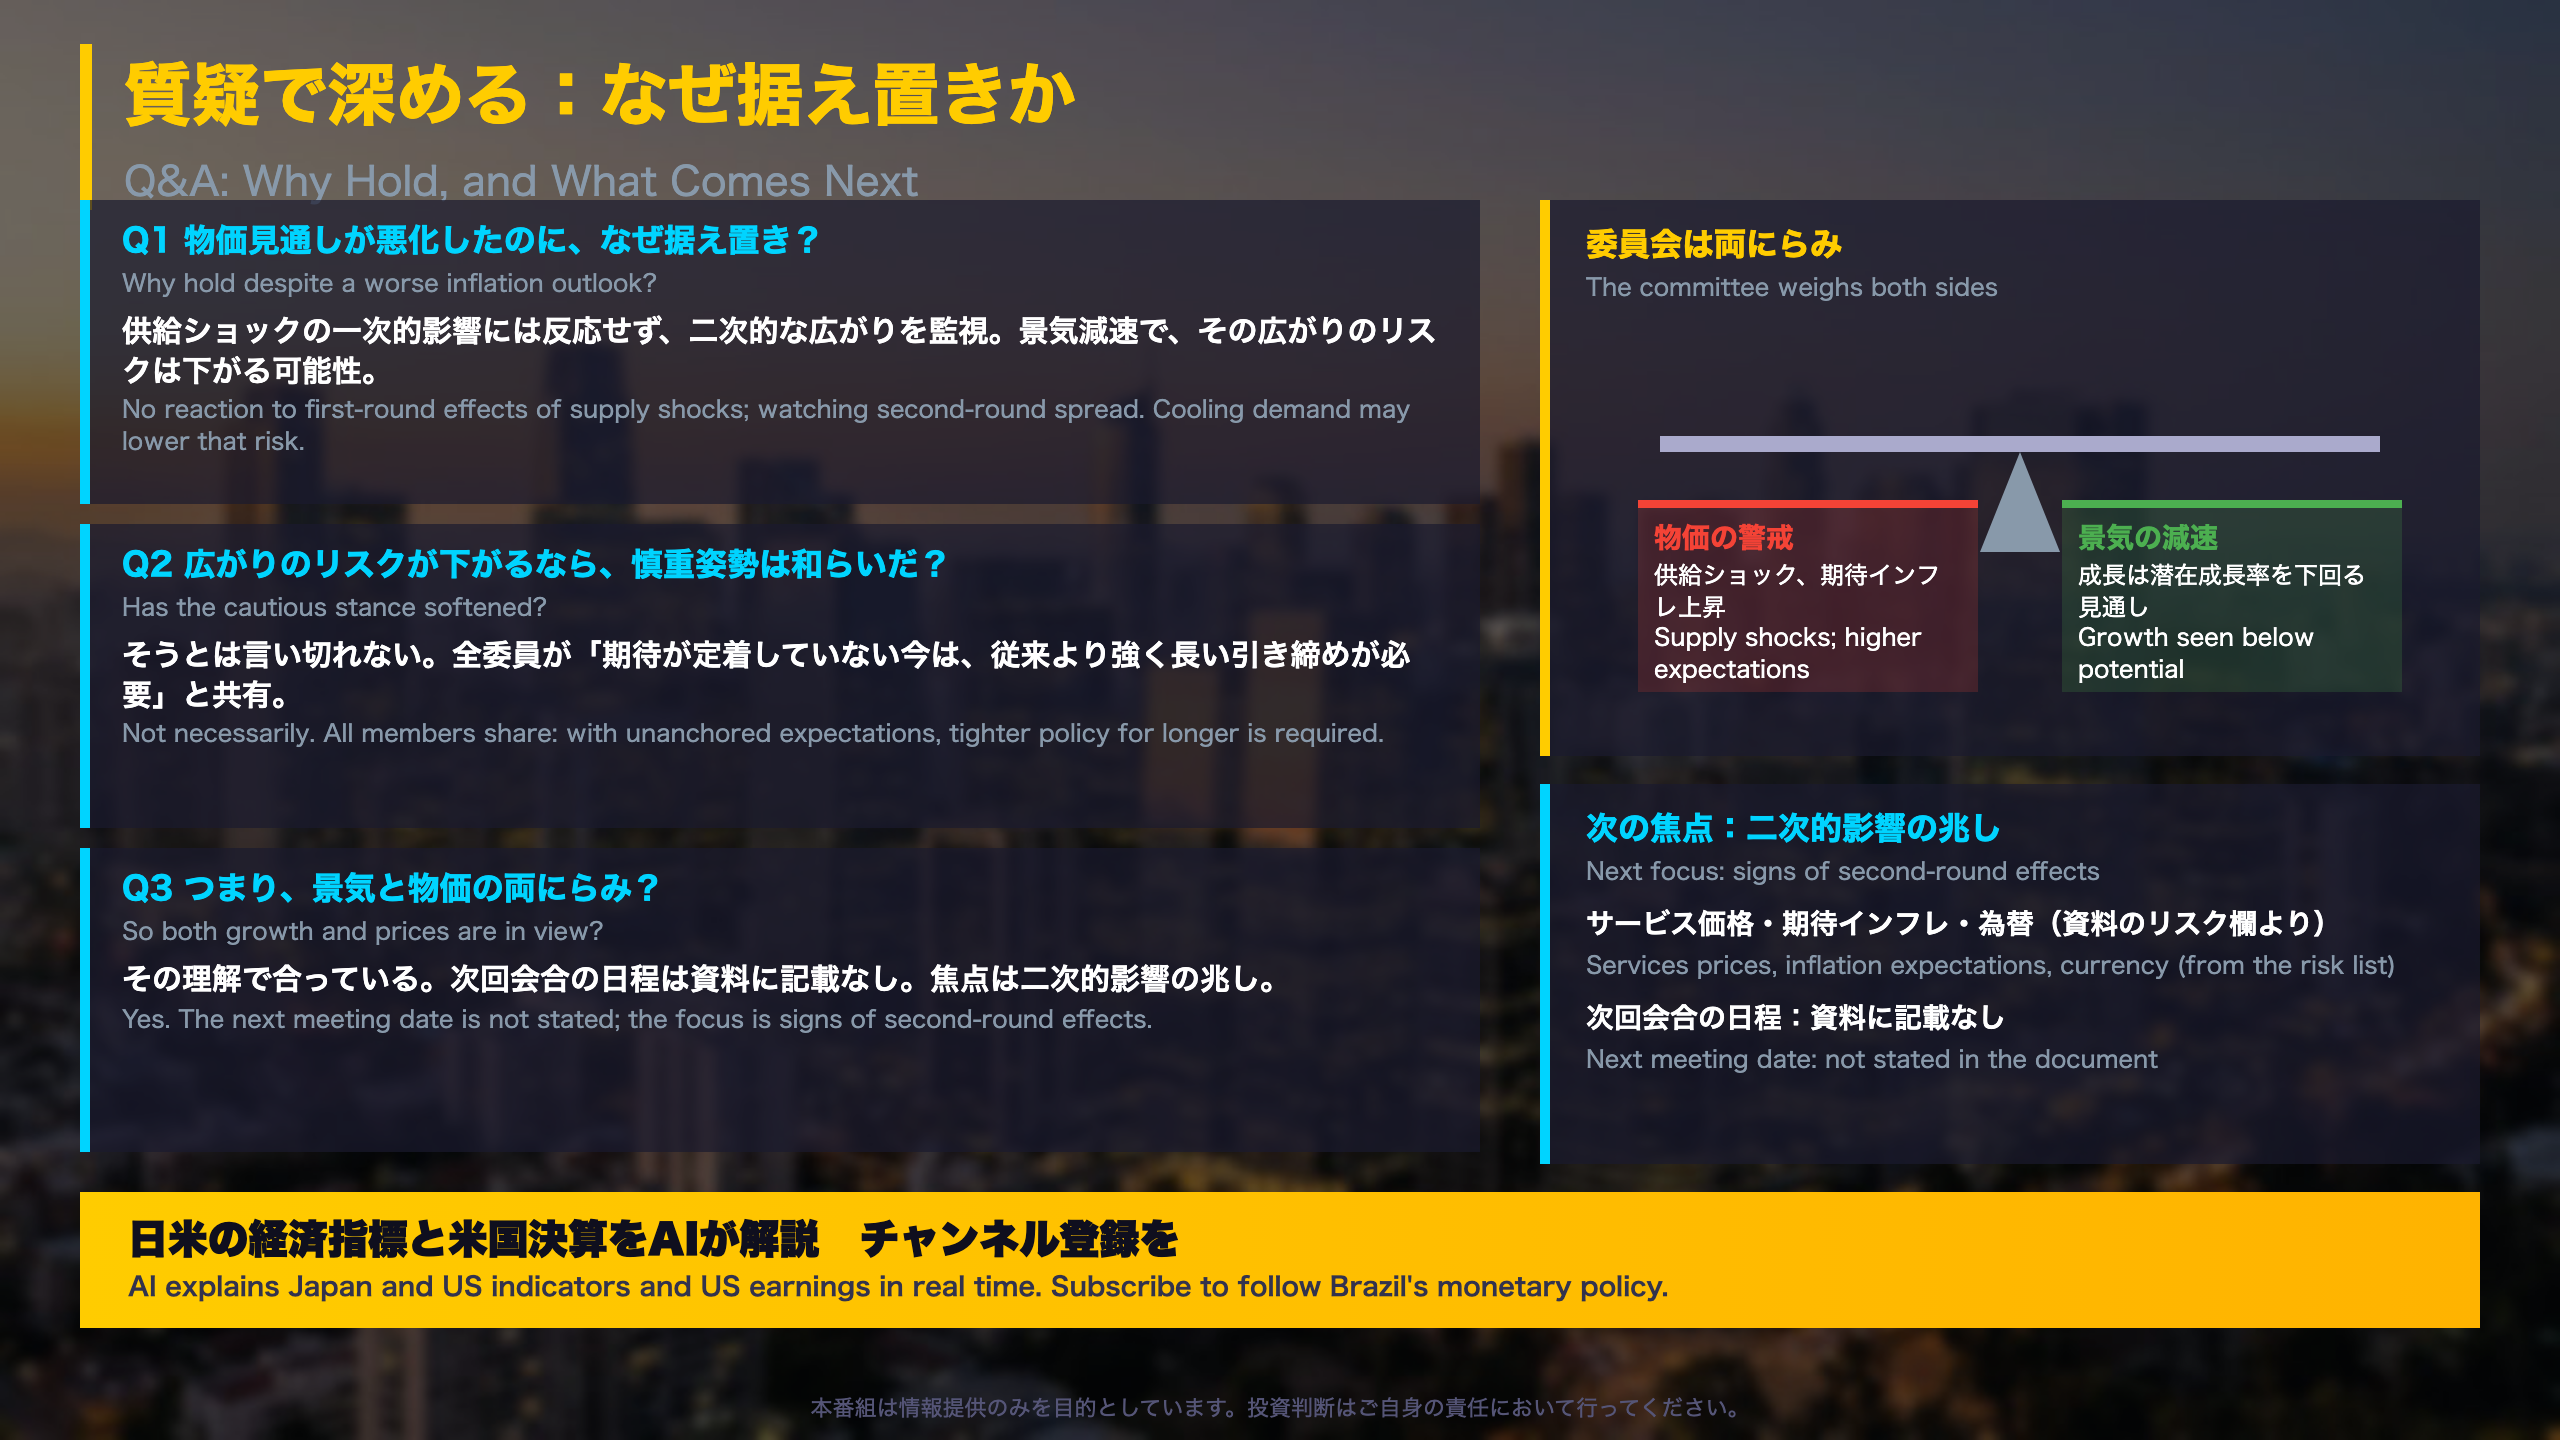
質疑の補足:文言の変化と次の確認点
9月から消えた段落、残った段落
9月の要旨には「調整(利下げ)サイクルの規模は、情勢の展開に照らして調整する」という趣旨の段落がありました。今回の要旨には、この段落は見当たりません。一方、「全委員が共有」とされた「より強く、より長い引き締め」の結論は、両回とも同じ文言です。
政策金利の位置づけ
「taxa Selic substancialmente contracionista」(第18項)
第18項は、Selicを「かなり引き締め的」と位置づけた上で、不確実性の増大、期待インフレの上昇、景気の顕著な減速が「政策運営にとって難しい局面」をつくっていると述べています。
反応の条件(資料の記述)
- 供給ショックの一次的な影響には反応しない。
- 二次的影響が現れた場合は「firmemente(断固として)」反応する(第16項)。
見るべき項目(資料のリスク欄より)
上振れ側:期待インフレの長期的な乖離、サービス物価の底堅さ、通貨安の持続、消費刺激策による成長の潜在成長率超え。下振れ側:国内景気の想定以上の減速、世界経済の減速、商品価格の下落。
異なる読み方
景気減速を重く見れば「据え置きは様子見」、期待インフレを重く見れば「引き締め長期化への備え」と読めます。資料は両面を記述しており、どちらも断定していません。
製作費大公開
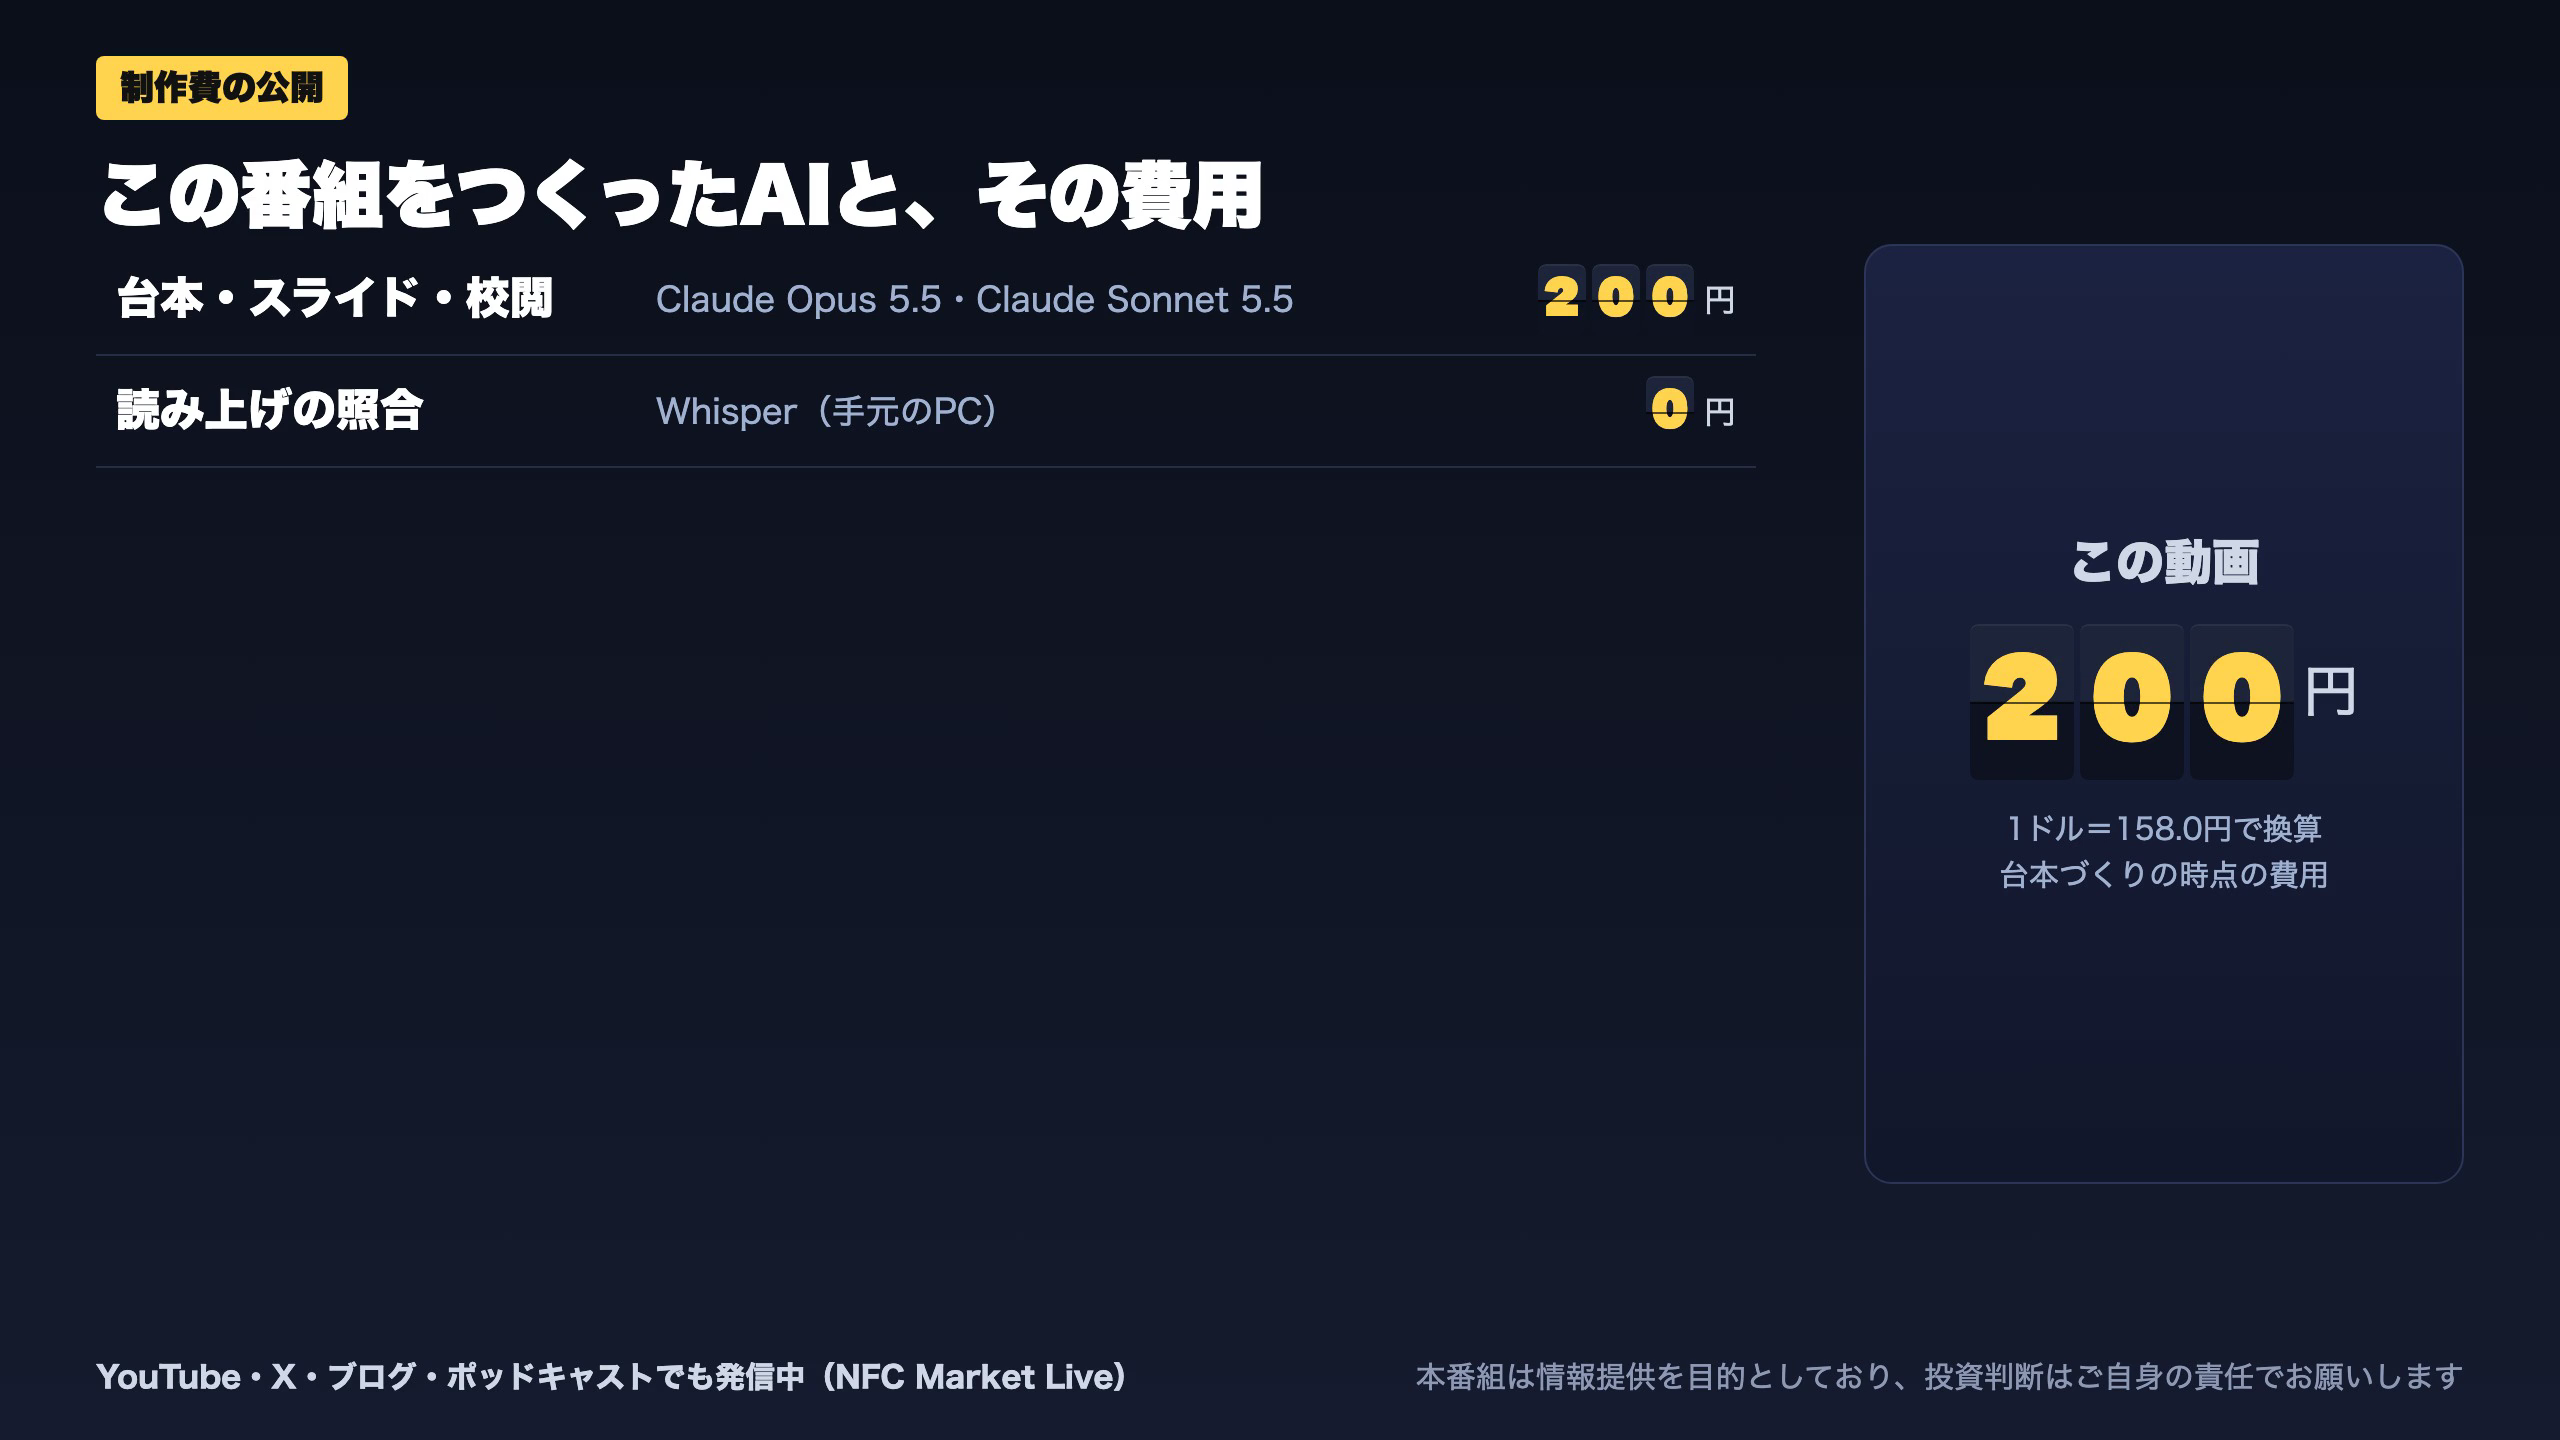
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 30,145 | 3,065 | ¥29 |
| LLM | Claude Sonnet 5.5 | 59,315 | 96,631 | ¥171 |
| TTS | Gemini 3.8 Flash TTS | 472 | 1,234 | ¥2 |
| BGM | Lyria 3 Pro | 171 | 25,758 | ¥13 |
| X | ポスト作成 | 1,039 | – | ¥5 |
| 合計 | ¥219 |
為替レート: 1 USD = 158.0 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。