📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-13 09:00)
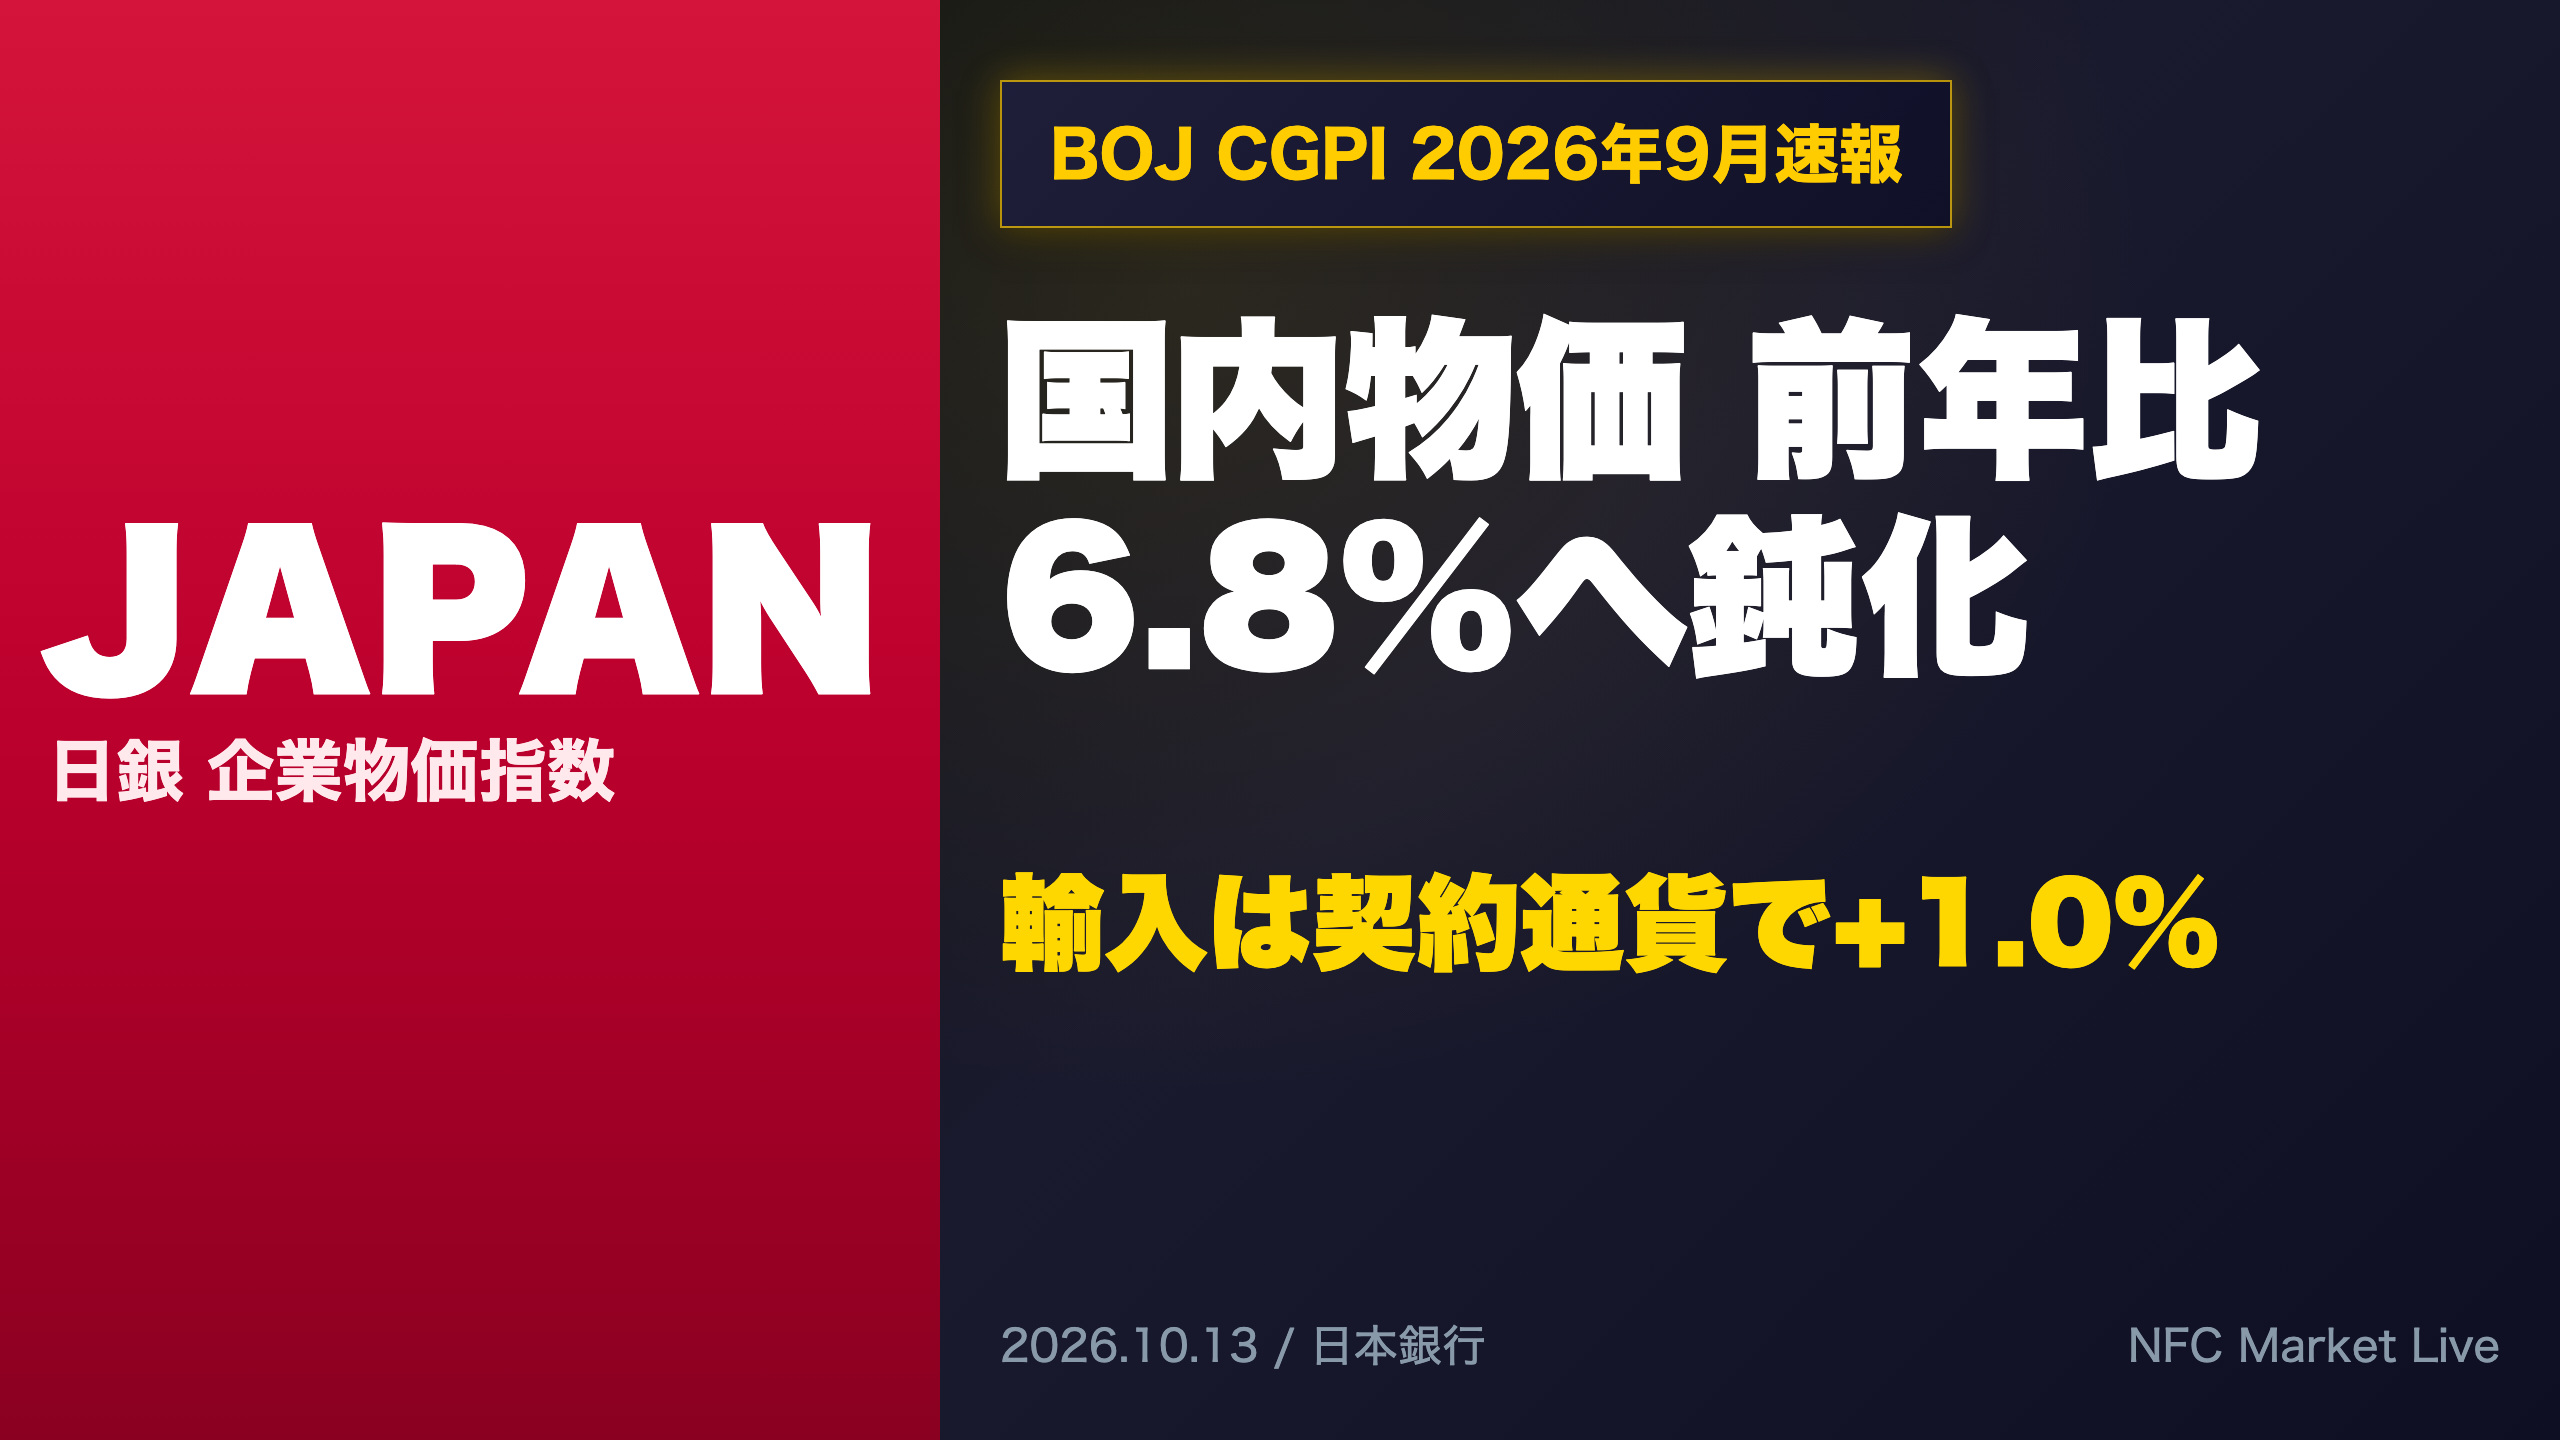
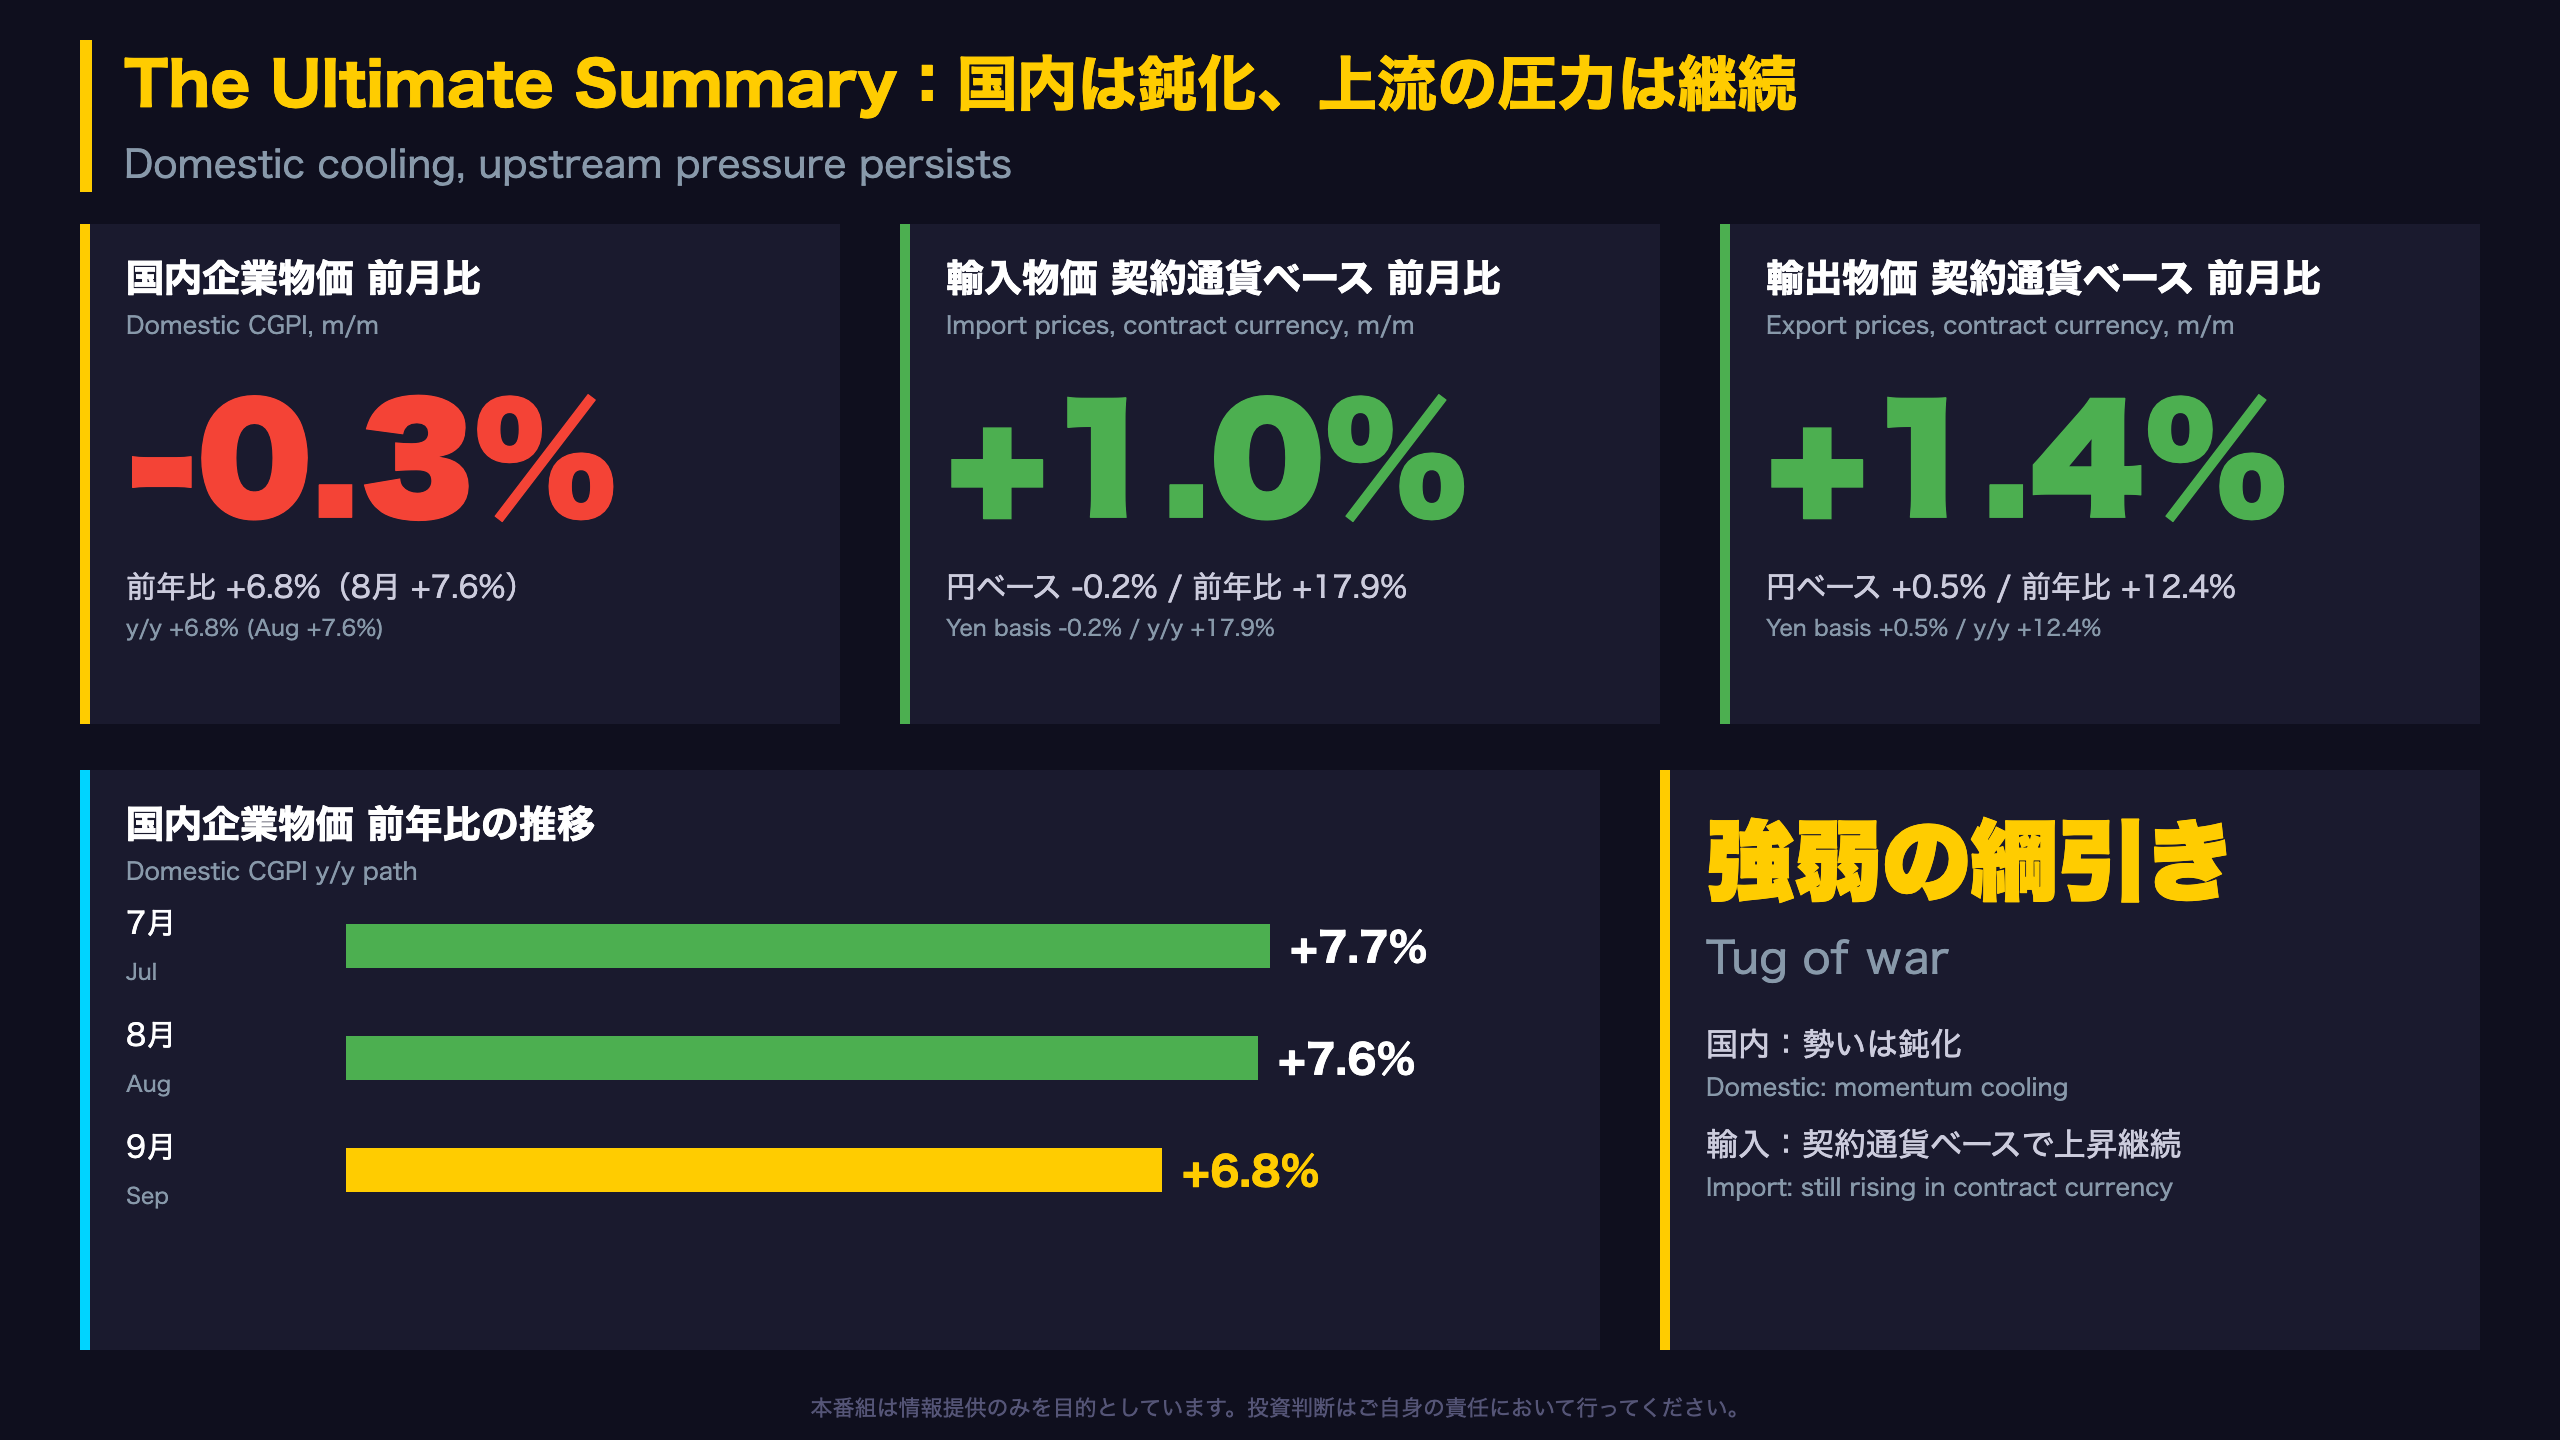
📊 日銀が10月13日に公表した企業物価指数(2026年9月速報)を解説します。 📉 国内企業物価は前月比-0.3%、前年比+6.8%。前年比は7月の+7.7%から2か月連続で鈍化しました。 💡 前年9月の前月比+0.5%という比較基準と、農林水産物(寄与度-0.42pt)の下落が影響しています。 ⚠️ 一方、輸…
The Ultimate Summary:国内は鈍化、上流の圧力は継続
直近6か月の推移と位置づけ
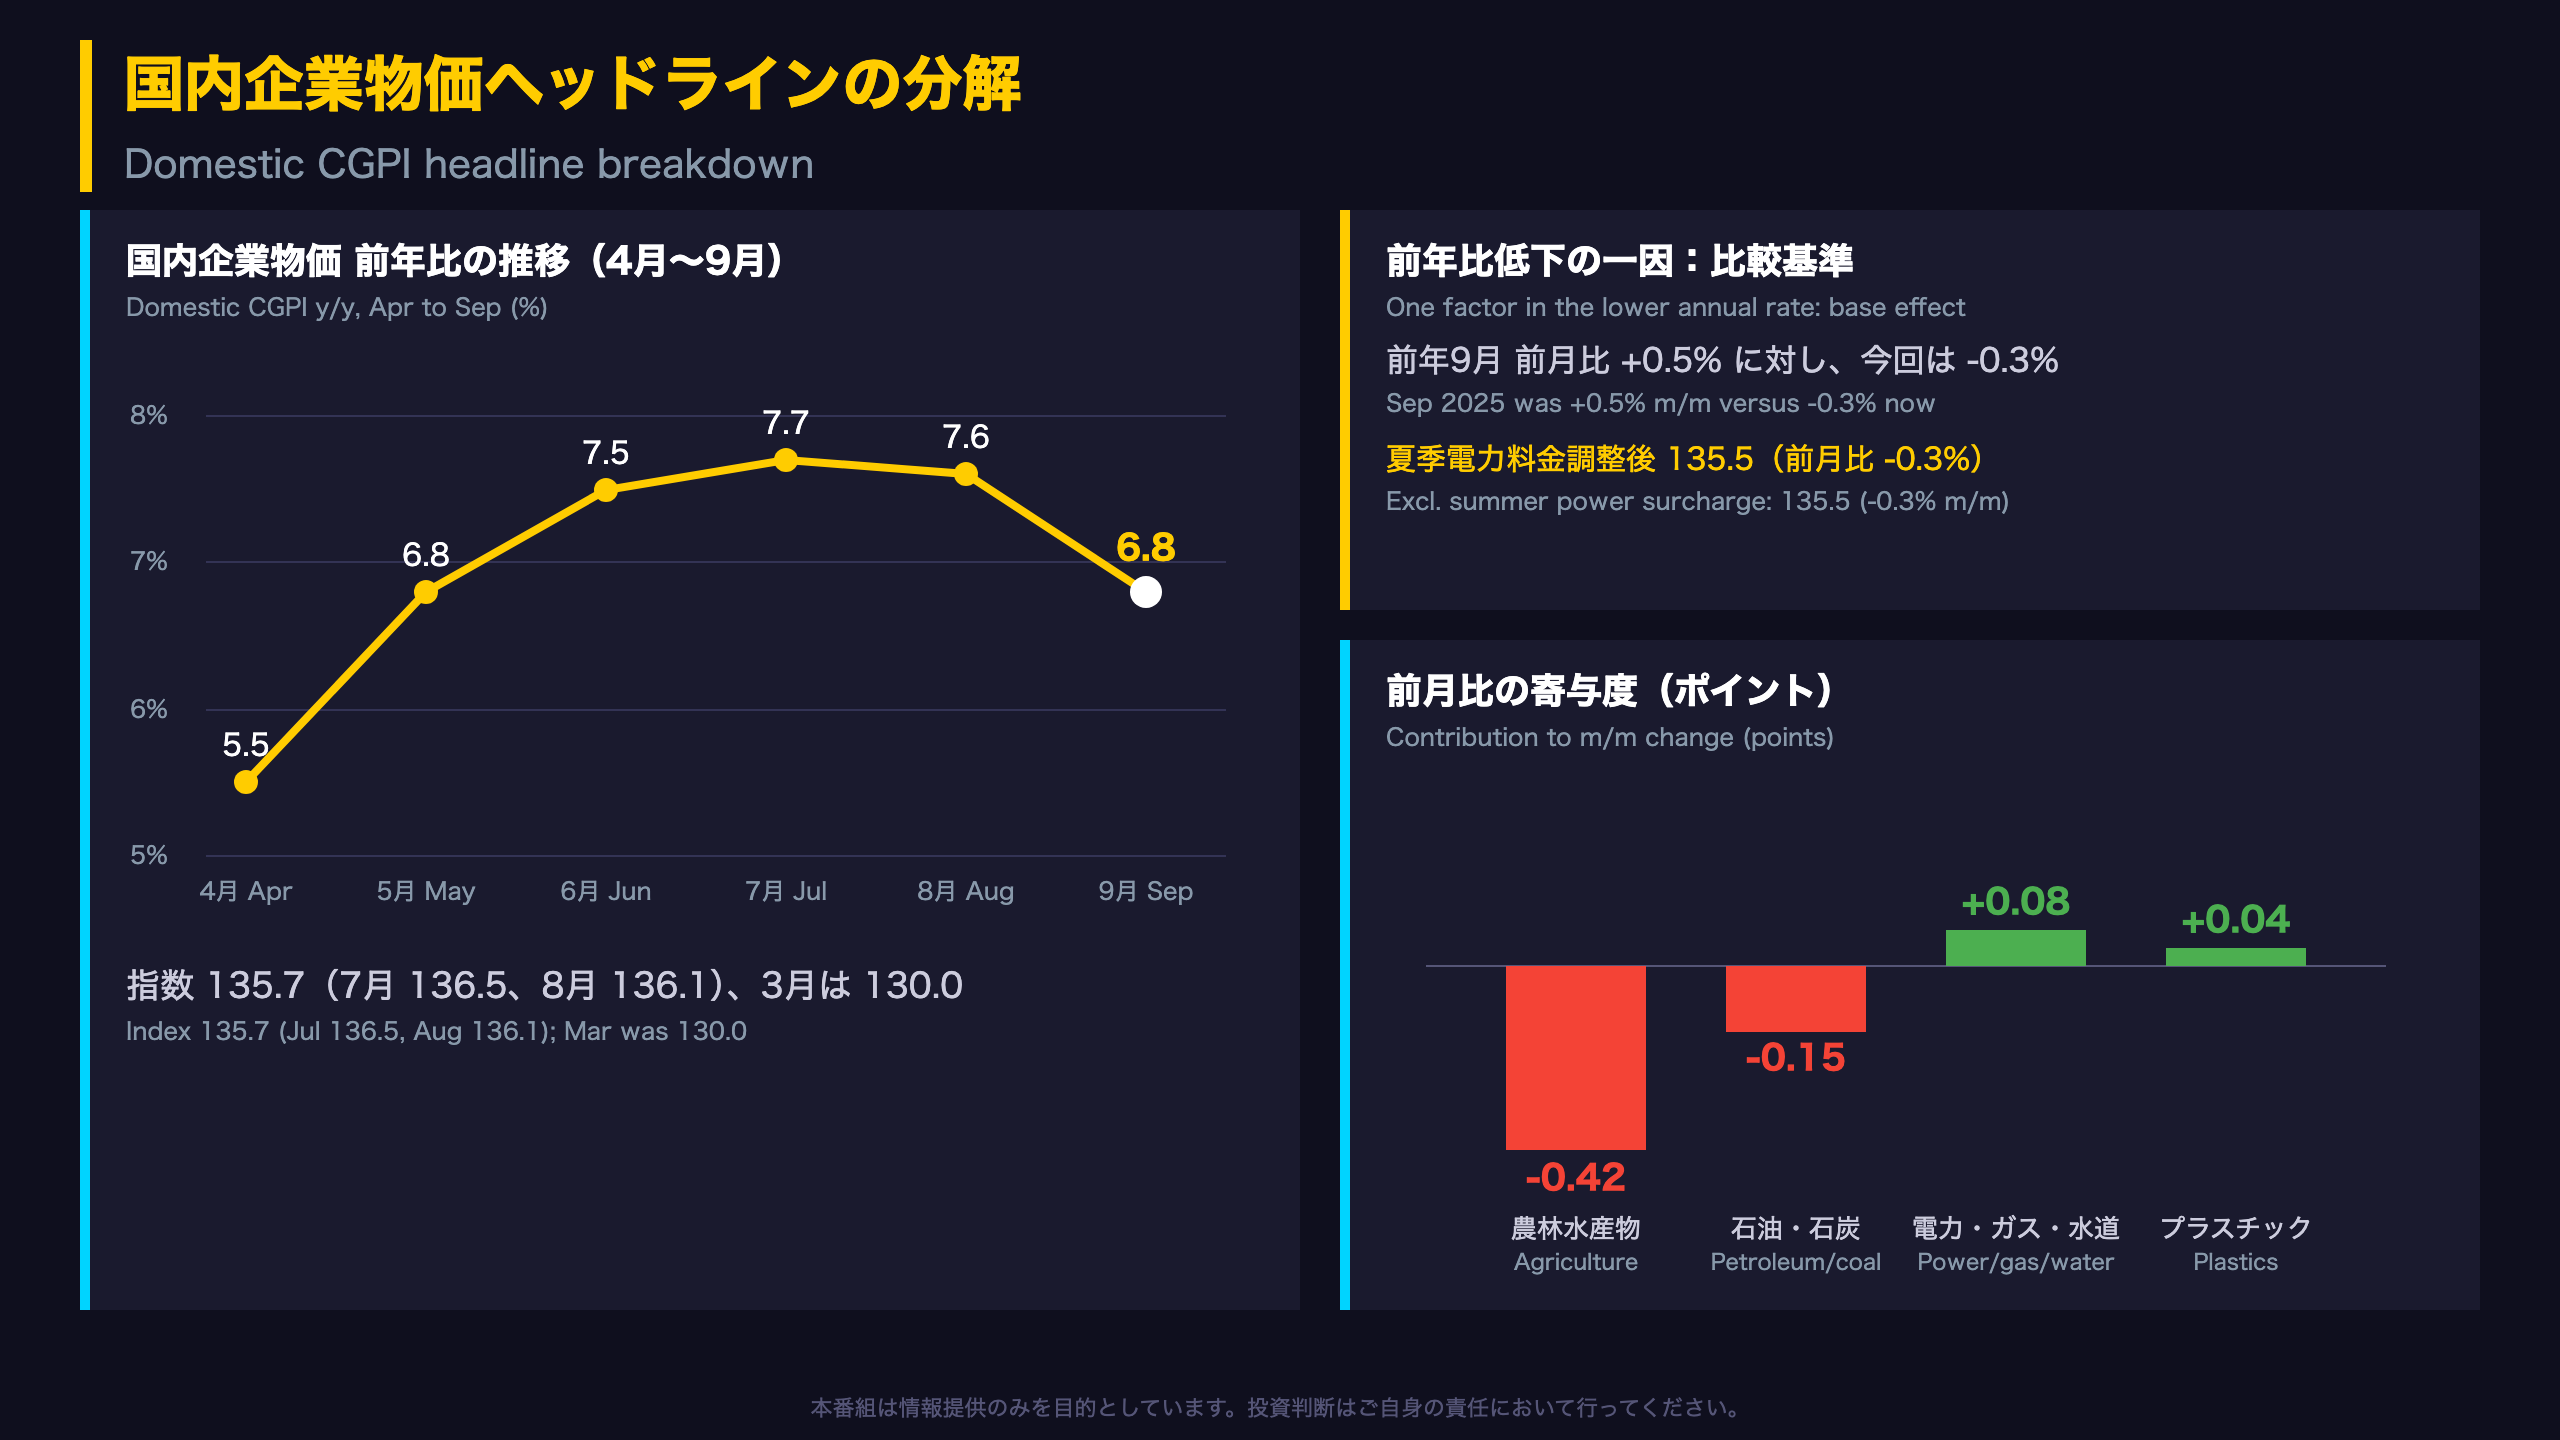
国内企業物価の前年比は4月の+5.5%から6月に+7.5%、7月に+7.7%まで加速した後、8月+7.6%、9月+6.8%と低下に転じた。
| 月 | 前月比 | 前年比 |
|---|---|---|
| 4月 | +2.8% | +5.5% |
| 5月 | +1.1% | +6.8% |
| 6月 | +0.6% | +7.5% |
| 7月 | +0.4% | +7.7% |
| 8月 | -0.3% | +7.6% |
| 9月 | -0.3% | +6.8% |
「国内企業物価指数は、前月比▲0.3%(前年比+6.8%)。」(日本銀行、2026年10月13日公表)
見落としやすいサブ指標
- 連鎖方式による国内企業物価(参考)は133.3、前月比-0.1%、前年比+6.2%。ウエイト算定年次(2023年)の違いが、総平均より下落幅が小さい一因と考えられる。
- 第3四半期の国内企業物価は前期比+0.9%、前年比+7.3%。四半期ベースでは高い水準を保っている。
両論
- 鈍化とみる見方:2か月連続の前月比マイナスと前年比の低下は、4〜5月の急上昇局面から勢いが落ち着いた形を示唆する。
- 圧力継続とみる見方:輸入物価は契約通貨ベースで前年比+17.9%、輸出物価も+12.4%と、為替を除いた上流の水準は高い。
次回は11月12日(木)に10月分速報が公表される。
国内企業物価ヘッドラインの分解
類別の内訳(9月速報)
| 類別 | 指数 | 前月比 | 前年比 |
|---|---|---|---|
| 農林水産物 | 146.4 | -8.8% | -13.3% |
| 石油・石炭製品 | 174.6 | -2.2% | +11.5% |
| 電力・都市ガス・水道 | 145.7 | +1.3% | +10.5% |
| プラスチック製品 | 132.1 | +1.1% | +12.8% |
| 非鉄金属 | 261.1 | 0.0% | +40.2% |
| 鉄鋼 | 147.4 | +0.3% | +3.2% |
農林水産物の振れ幅
農林水産物の前年比は8月(訂正値)の+1.5%から9月は-13.3%へ、14.8ポイント低下した。ウエイトは約4.0%(40.3/1,000)で、単純計算では総平均の前年比を0.6ポイント程度押し下げる規模になる。ただし品目別の寄与は原文に記載がなく、あくまで概算にとどまる。
原文注記
「夏季電力料金調整後は、毎年7月から9月に適用される夏季電力割増料金の影響を総平均から除いて算出した指数。」
9月の総平均(135.7)と調整後(135.5)の差は0.2ポイントで、前月比は両者ともマイナス0.3%。
両論
- 一時要因とみる見方:下押しは農林水産物と石油・石炭製品に集中し、工業製品の多くは前月比プラスを維持した(飲食料品+0.2%、化学製品+0.3%、金属製品+0.7%)。
- 広がりを注視する見方:8月に続く2か月連続のマイナスであり、農産物の下落が一巡するかは原文から判断できない。
輸入物価:為替効果と素材価格の分離
輸入物価 主要類別(9月速報)
| 類別 | 円ベース前月比 | 契約通貨前月比 | 円ベース前年比 | 契約通貨前年比 |
|---|---|---|---|---|
| 石油・石炭・天然ガス | +0.9% | +2.3% | +43.6% | +36.1% |
| 金属・同製品 | 0.0% | +1.1% | +32.4% | +25.2% |
| 電気・電子機器 | -0.6% | +0.6% | +29.5% | +22.5% |
| 飲食料品・食料用農水産物 | -1.2% | -0.1% | +6.2% | +2.2% |
読み方のポイント
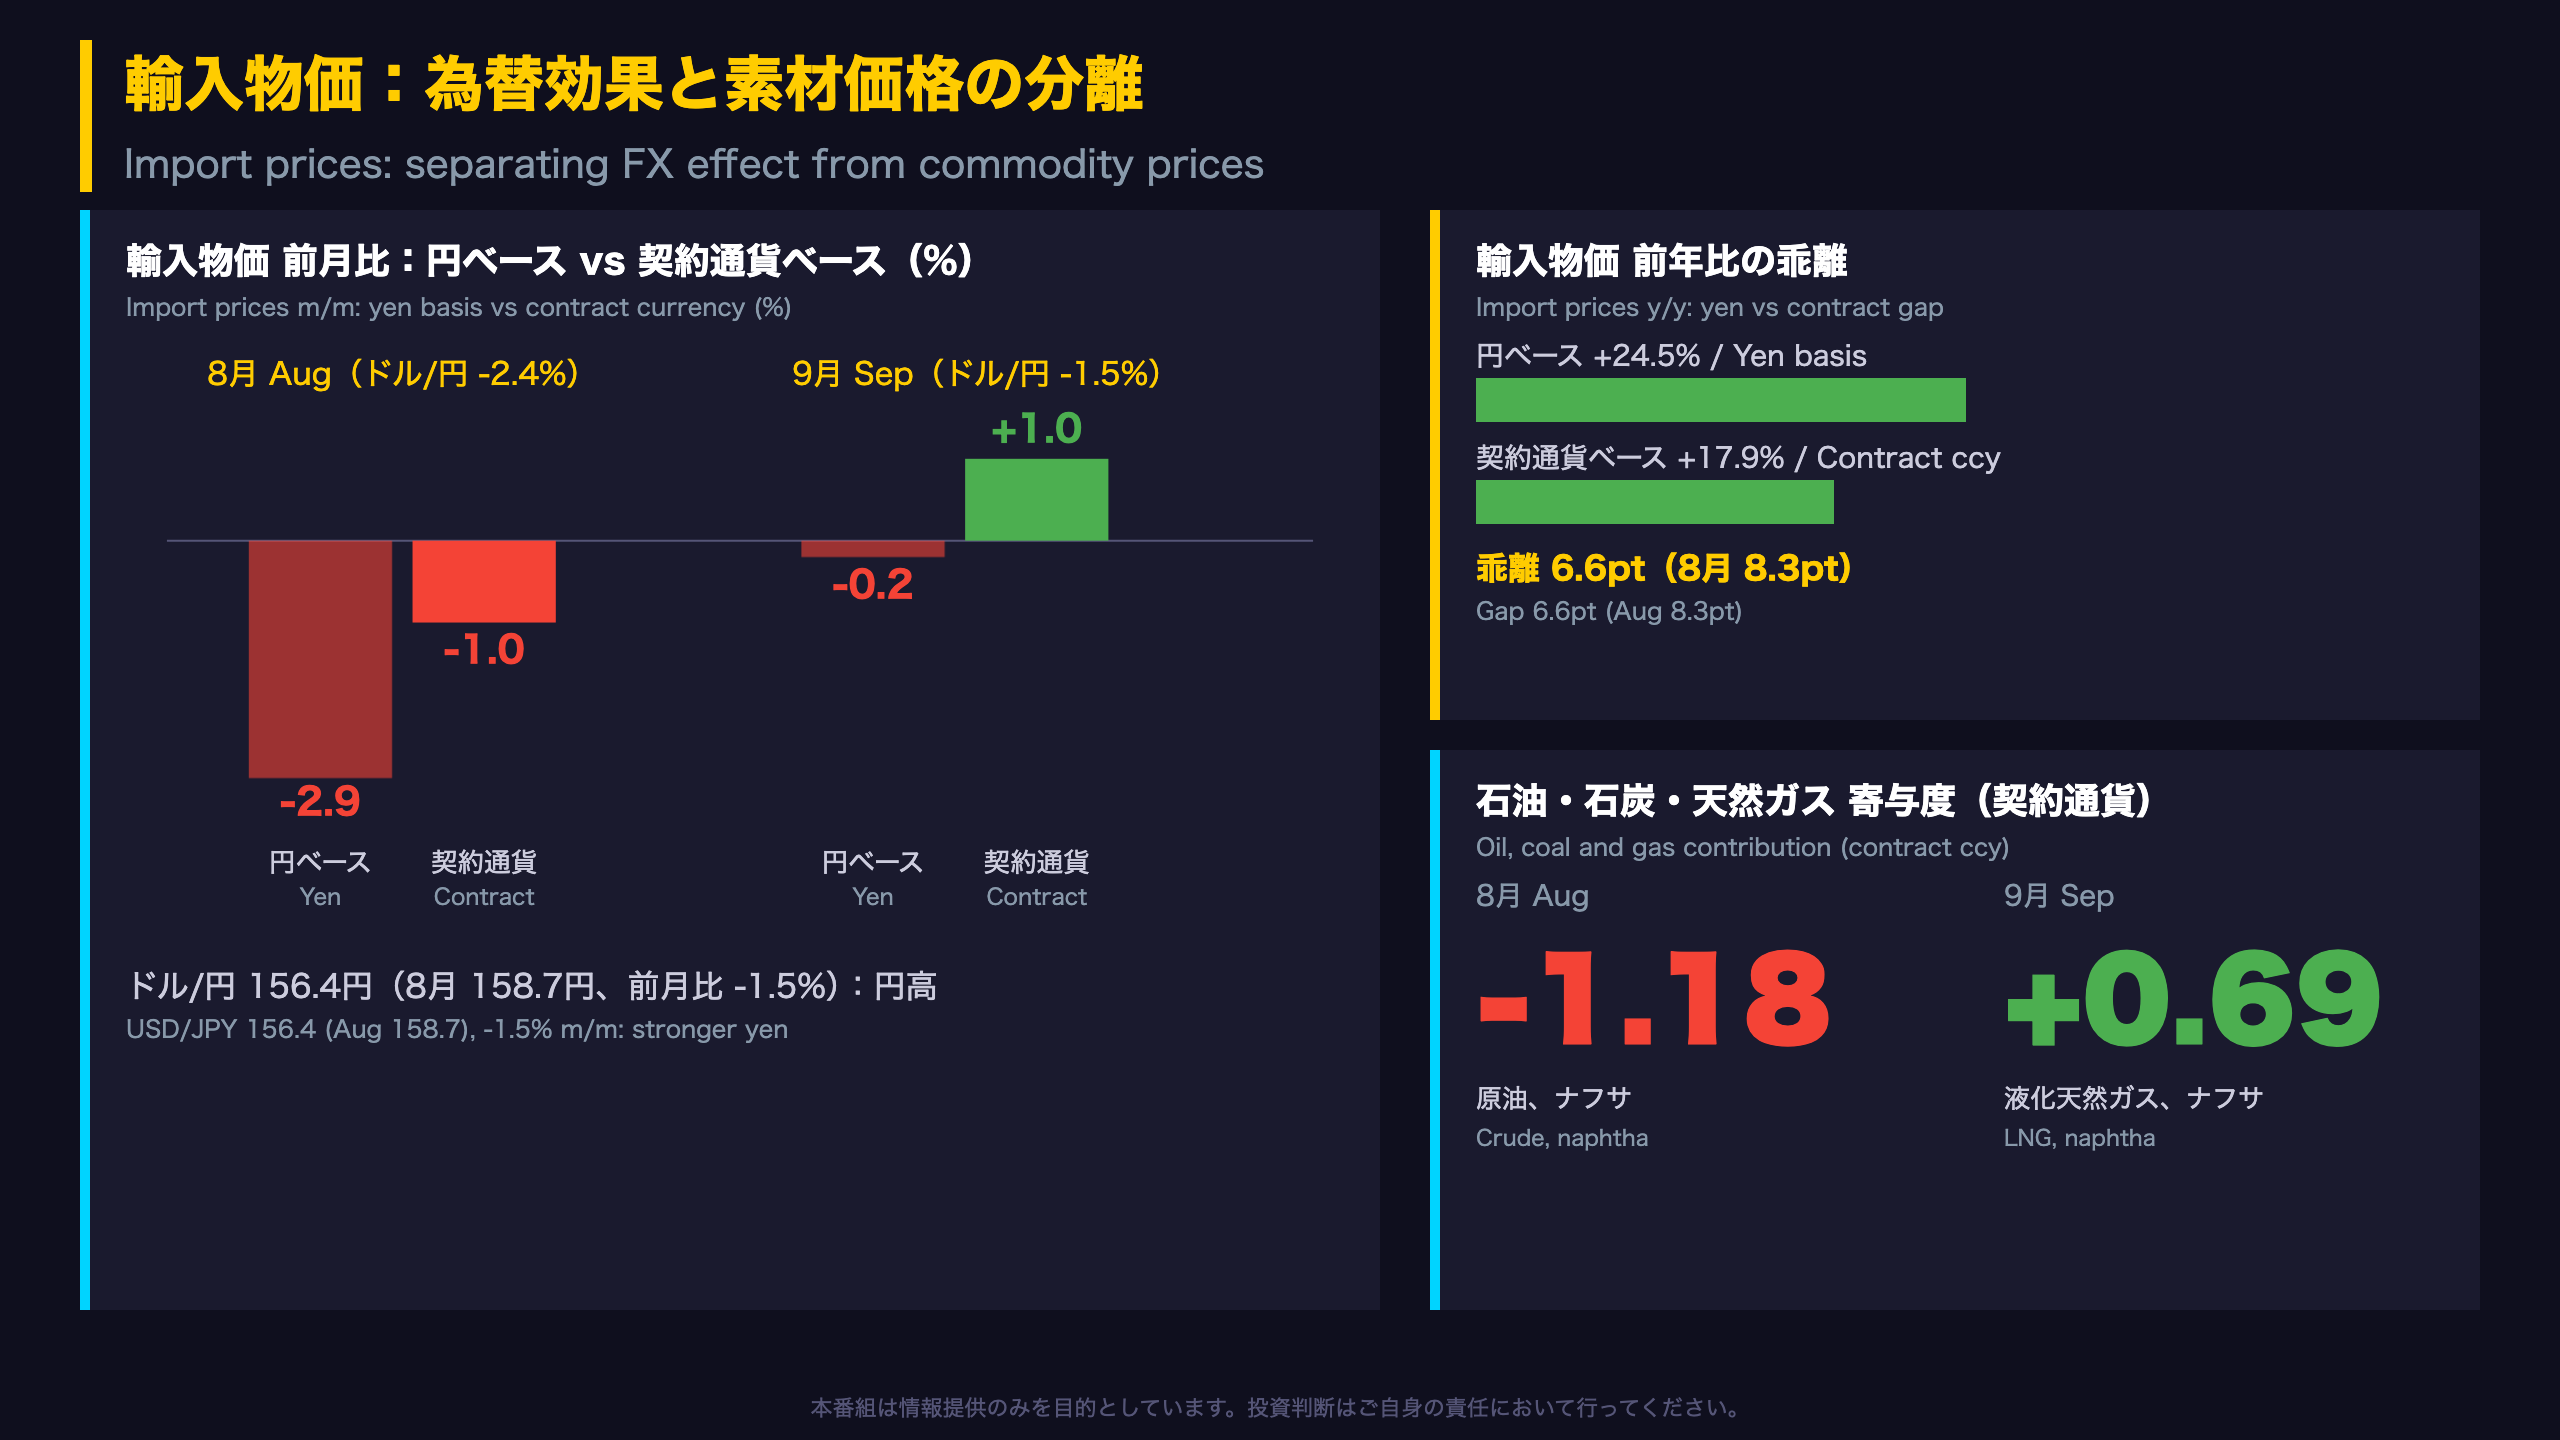
類別でも契約通貨ベースが円ベースを上回る項目が多く、円高の影響が品目横断的に及んだことを示唆する。契約通貨ベースの総平均指数は143.6で、7月の水準に戻した。一方、円ベースは7月199.9、8月194.1、9月193.8と、ピークから低下している。
「為替相場は、符号がマイナスの場合、円高を示す。」(原文注記)
輸出物価との区別
輸出物価は日本企業が海外に売る価格であり、輸入物価は海外から調達するコストを表す。今回、輸出(円ベース+0.5%)と輸入(円ベース-0.2%)は同じ円高局面でも方向が分かれた。
両論
- 円ベースの下落を割り引いて見る見方:契約通貨ベースは+1.0%で、エネルギーが上昇に転じた。
- 円高の効果を評価する見方:円ベースでは前年比+24.5%にとどまらず、為替が輸入コストを抑制する局面もある。
ただし、為替は前月比のみが原文に記載され、前年比は原文に記載なし。
価格転嫁の温度差:素材系と加工系、輸出の内訳
川上から川下へ:類別での代替観察
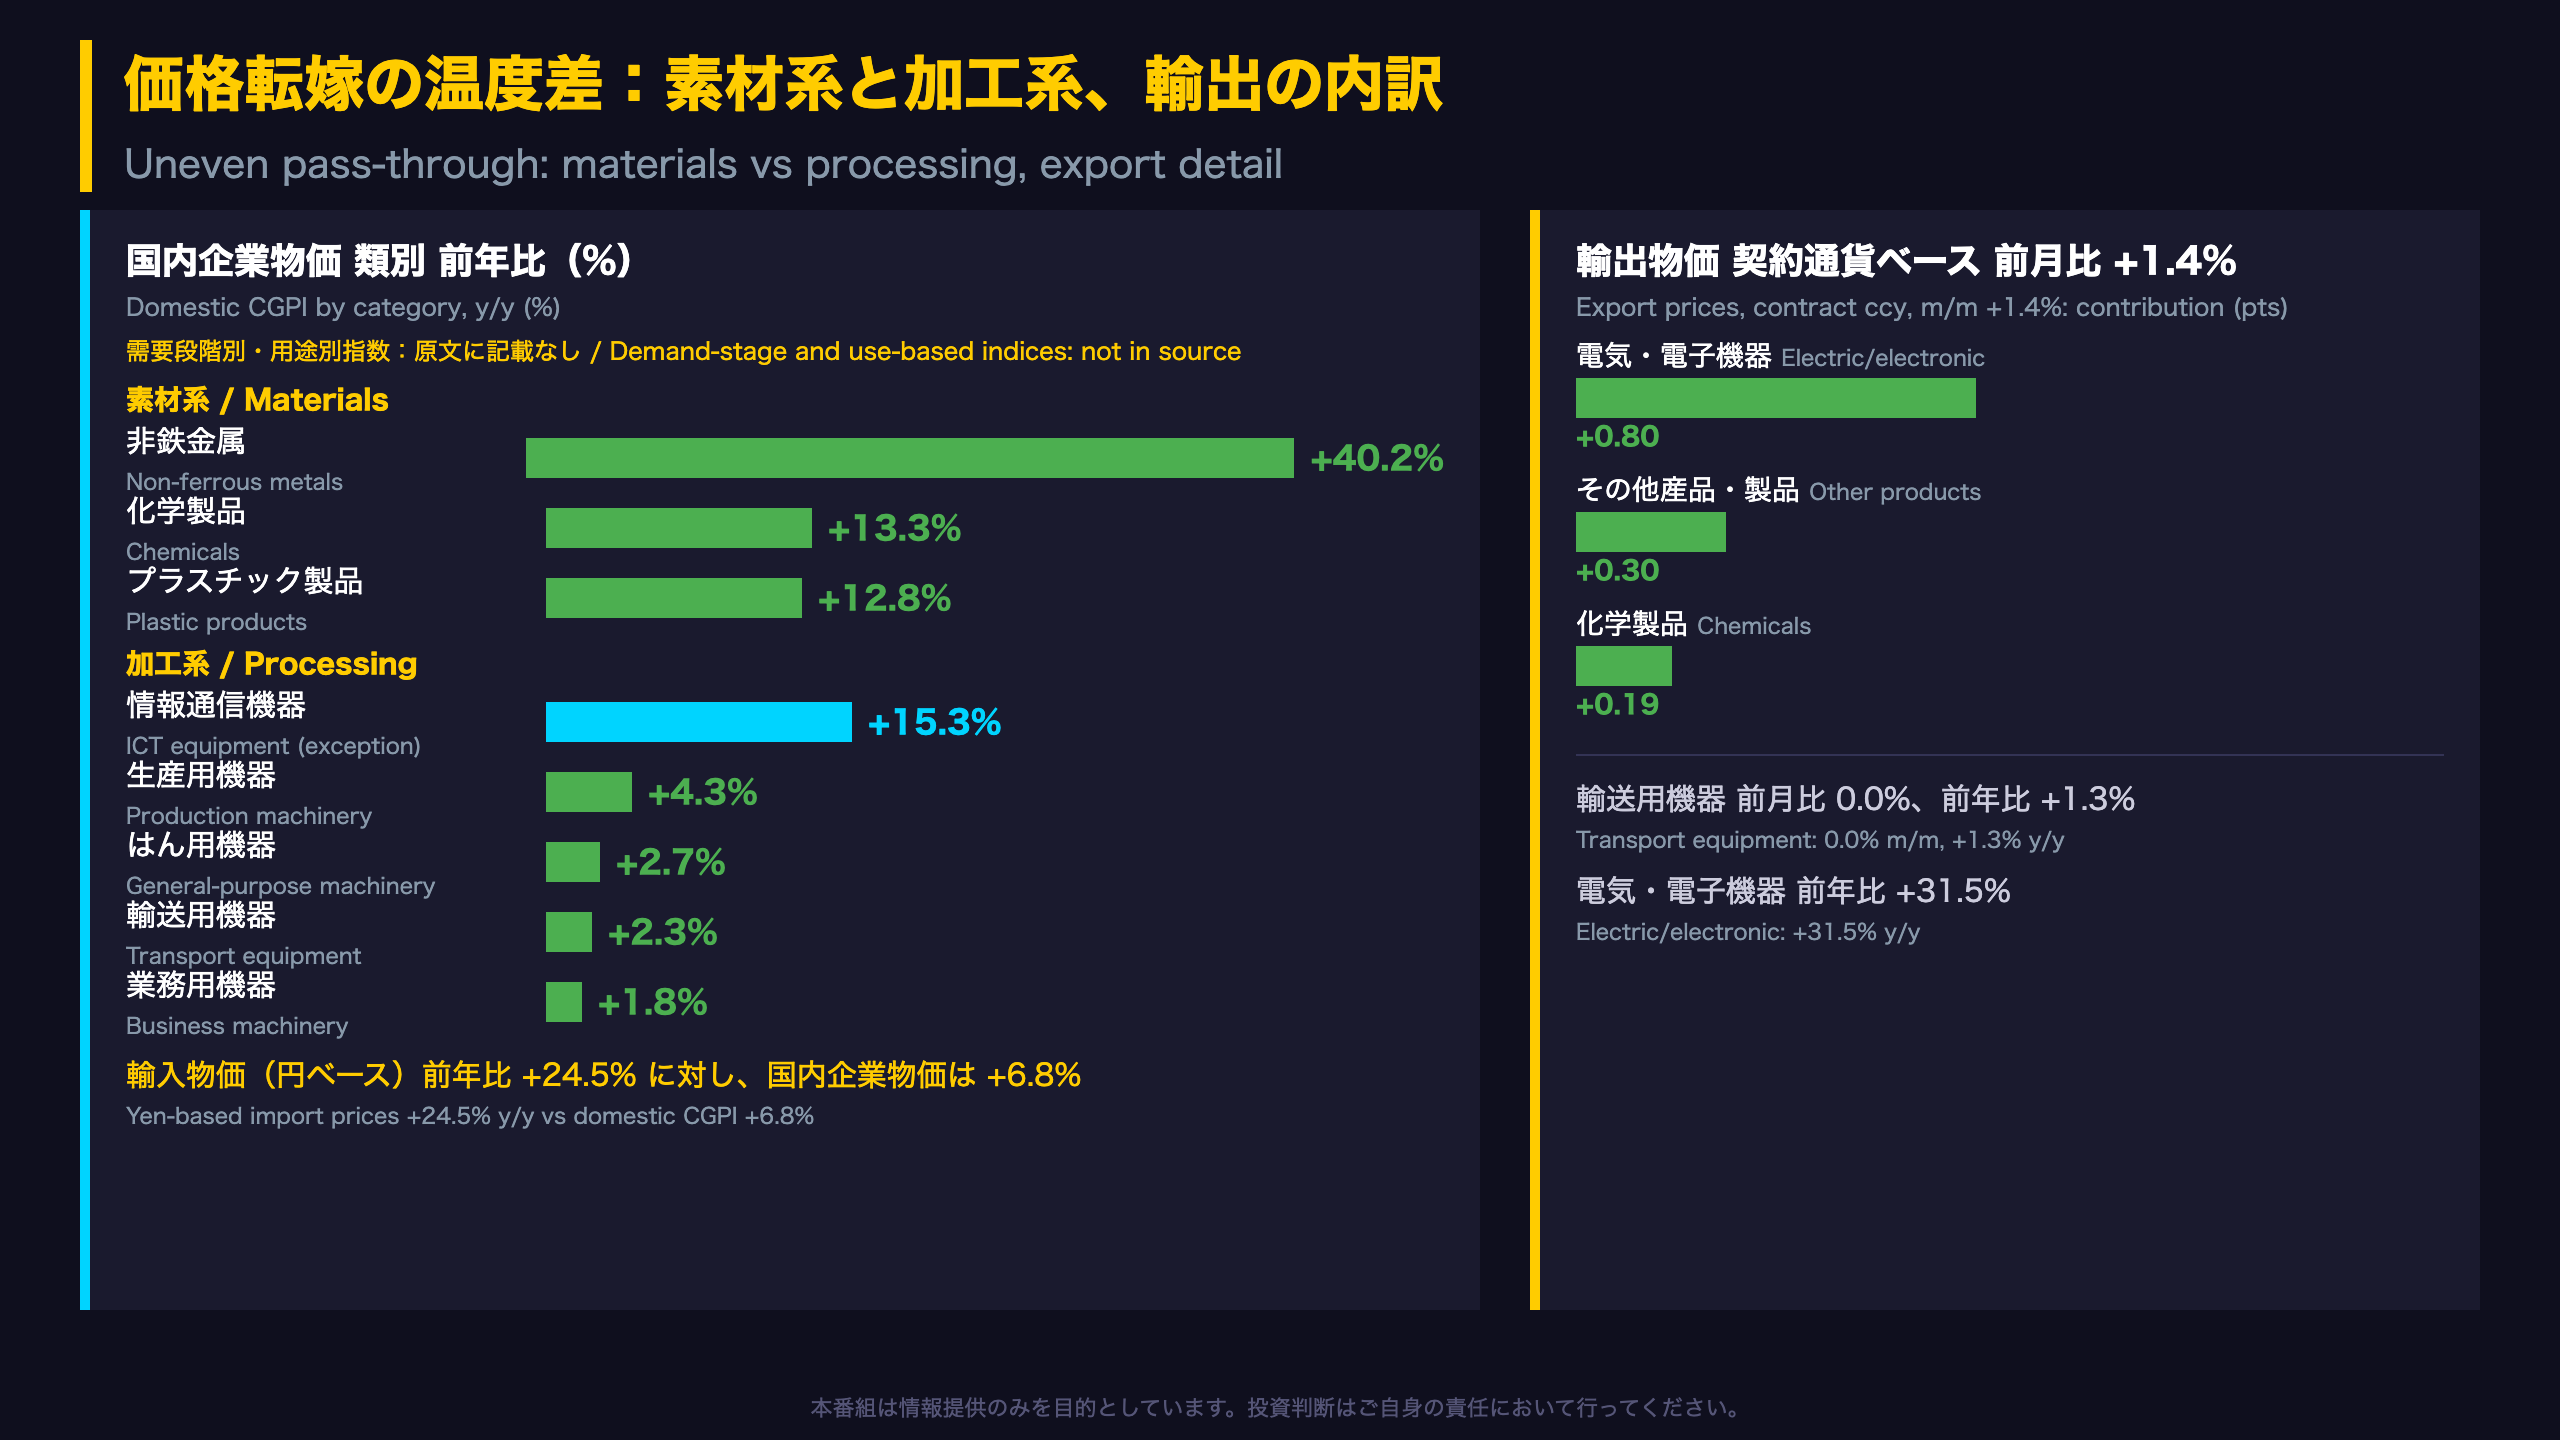
素原材料・中間財・最終財という需要段階別指数は、今回の原文に記載がない。以下は類別による代替であり、需要段階別指数そのものではない。
| 区分 | 類別 | 前年比 | 前月比 |
|---|---|---|---|
| 素材系 | 非鉄金属 | +40.2% | 0.0% |
| 素材系 | 化学製品 | +13.3% | +0.3% |
| 素材系 | 鉄鋼 | +3.2% | +0.3% |
| 加工系 | 情報通信機器 | +15.3% | +0.2% |
| 加工系 | 電気機器 | +5.1% | +0.3% |
| 加工系 | 輸送用機器 | +2.3% | +0.1% |
最終財に近い品目
飲食料品は前年比+4.2%(前月比+0.2%)、繊維製品は+1.4%(同+1.0%)と、消費者に近い品目の上昇率は総平均の+6.8%を下回る。CPIへの波及は本資料の範囲外だが、川上と川下の水準差は転嫁余地の存在を示唆する。
輸出物価の内訳(契約通貨ベース)
- 電気・電子機器:前月比+3.6%、前年比+31.5%(円ベース+40.9%)。モス型メモリ集積回路などが寄与。
- その他産品・製品:前月比+3.0%、寄与度+0.30ポイント(軽油、B重油・C重油、ガソリン)。
- 輸送用機器:前月比0.0%、前年比+1.3%。
両論
- 転嫁が続くとみる見方:加工系の多くが前月比プラスで、緩やかな上昇が広がっている。
- 転嫁が滞るとみる見方:川上の高い上昇率に比べ、川下の上昇率は低位にとどまる。ただし単月データのため、判断は次回以降の確認が必要。
根拠の鎖と次の注目点
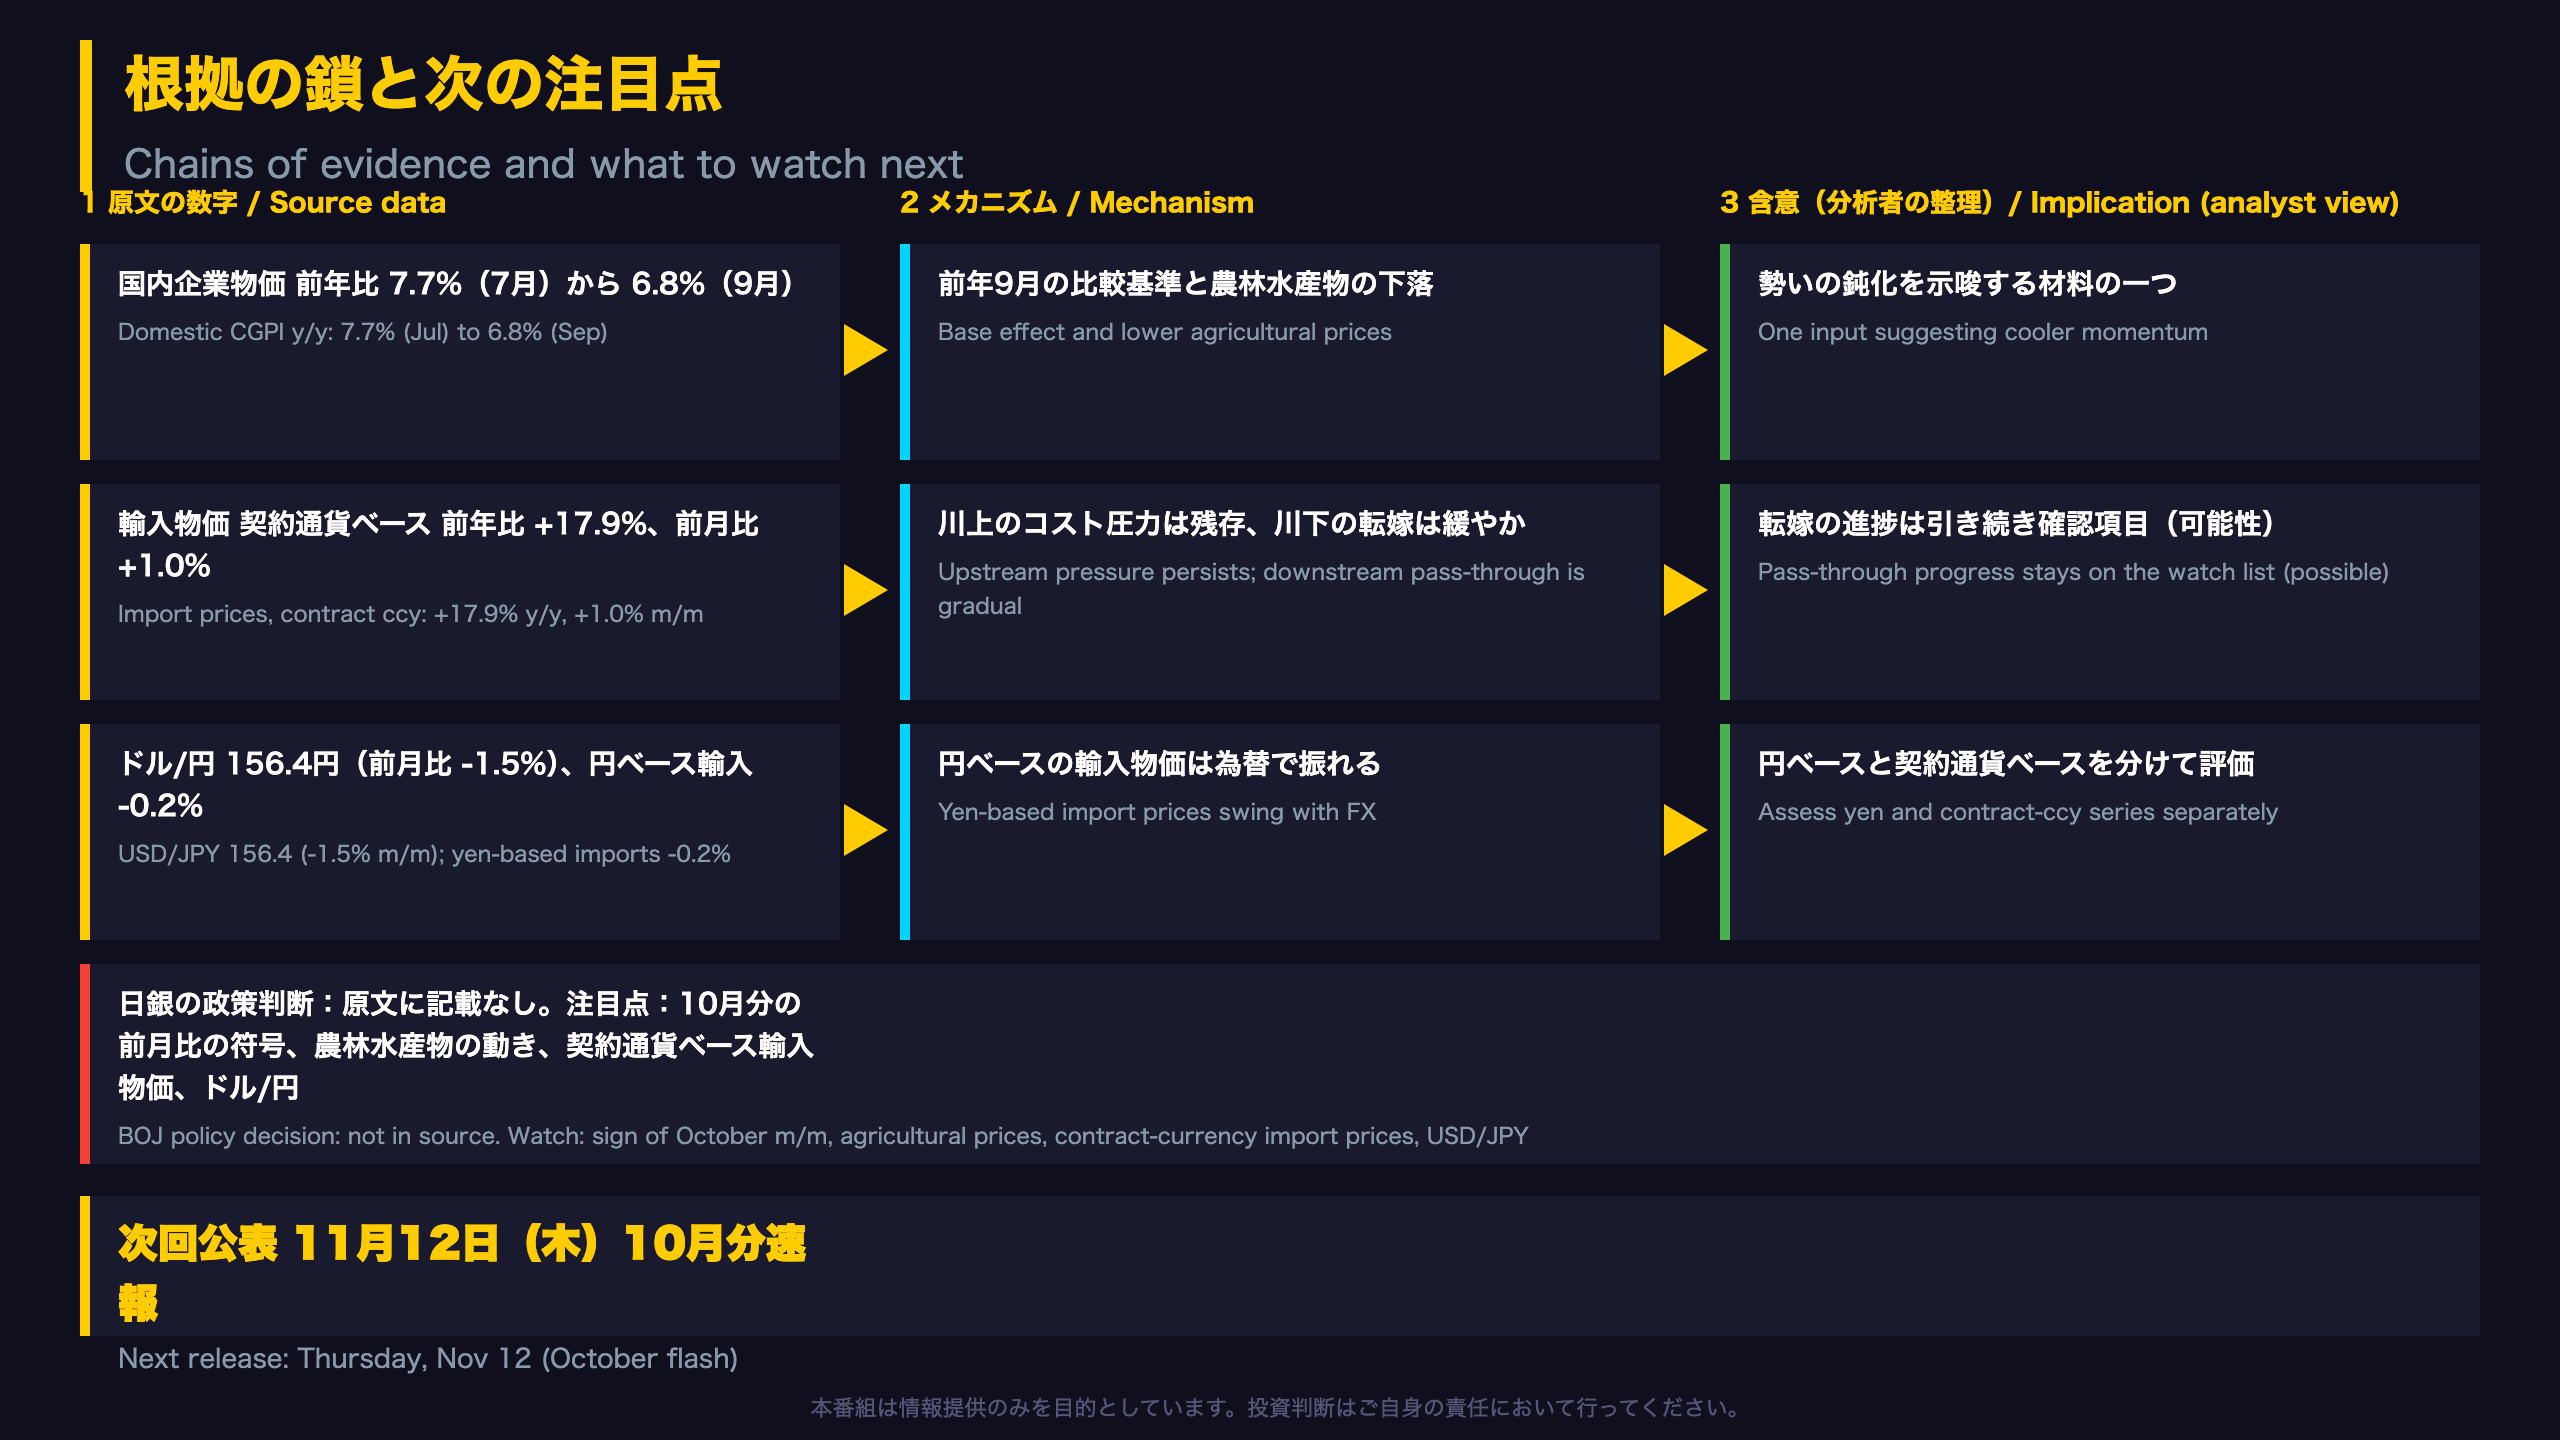
根拠の鎖(原文の数字から政策含意まで)
以下は資料の数字に基づく分析者の整理であり、日銀の見解ではない。日銀の政策金利や判断に関する記載は原文にない。
| 鎖 | 原文の数字 | 経済的メカニズム | 政策含意(レベルB・C) |
|---|---|---|---|
| A | 国内企業物価 前年比 7.7%(7月)から 6.8%(9月) | 前年9月の前月比+0.5%という比較基準と農林水産物-0.42ptの下押し | 物価圧力の勢いが鈍化している材料の一つ |
| B | 輸入物価(契約通貨)前年比+17.9% | 川上のコスト圧力が国内に波及する途上 | 転嫁の進捗は引き続き確認項目 |
| C | ドル/円156.4円(-1.5%) | 円ベースが為替で振れる | 円ベースと契約通貨ベースを分けて評価 |
確認すべきデータ
- 国内企業物価の前月比が、8月・9月の-0.3%から下げ止まるか(次回10月分)。
- 農林水産物(9月前月比-8.8%)の下落が一巡するか。
- 契約通貨ベース輸入物価が前年比+17.9%の水準を保つか。
「次回の企業物価指数の公表日は、11月12日(木)。」(原文)
両論
- 鈍化が続くとみる見方:2か月連続の前月比マイナスは、国内の勢いが落ち着いたことを示唆する。
- 上流圧力が残るとみる見方:契約通貨ベース輸入物価は前年比+17.9%、非鉄金属は前年比+40.2%と高水準。
単月の変動は農産物などの特殊要因を含むため、複数月での確認が必要になる。
製作費大公開
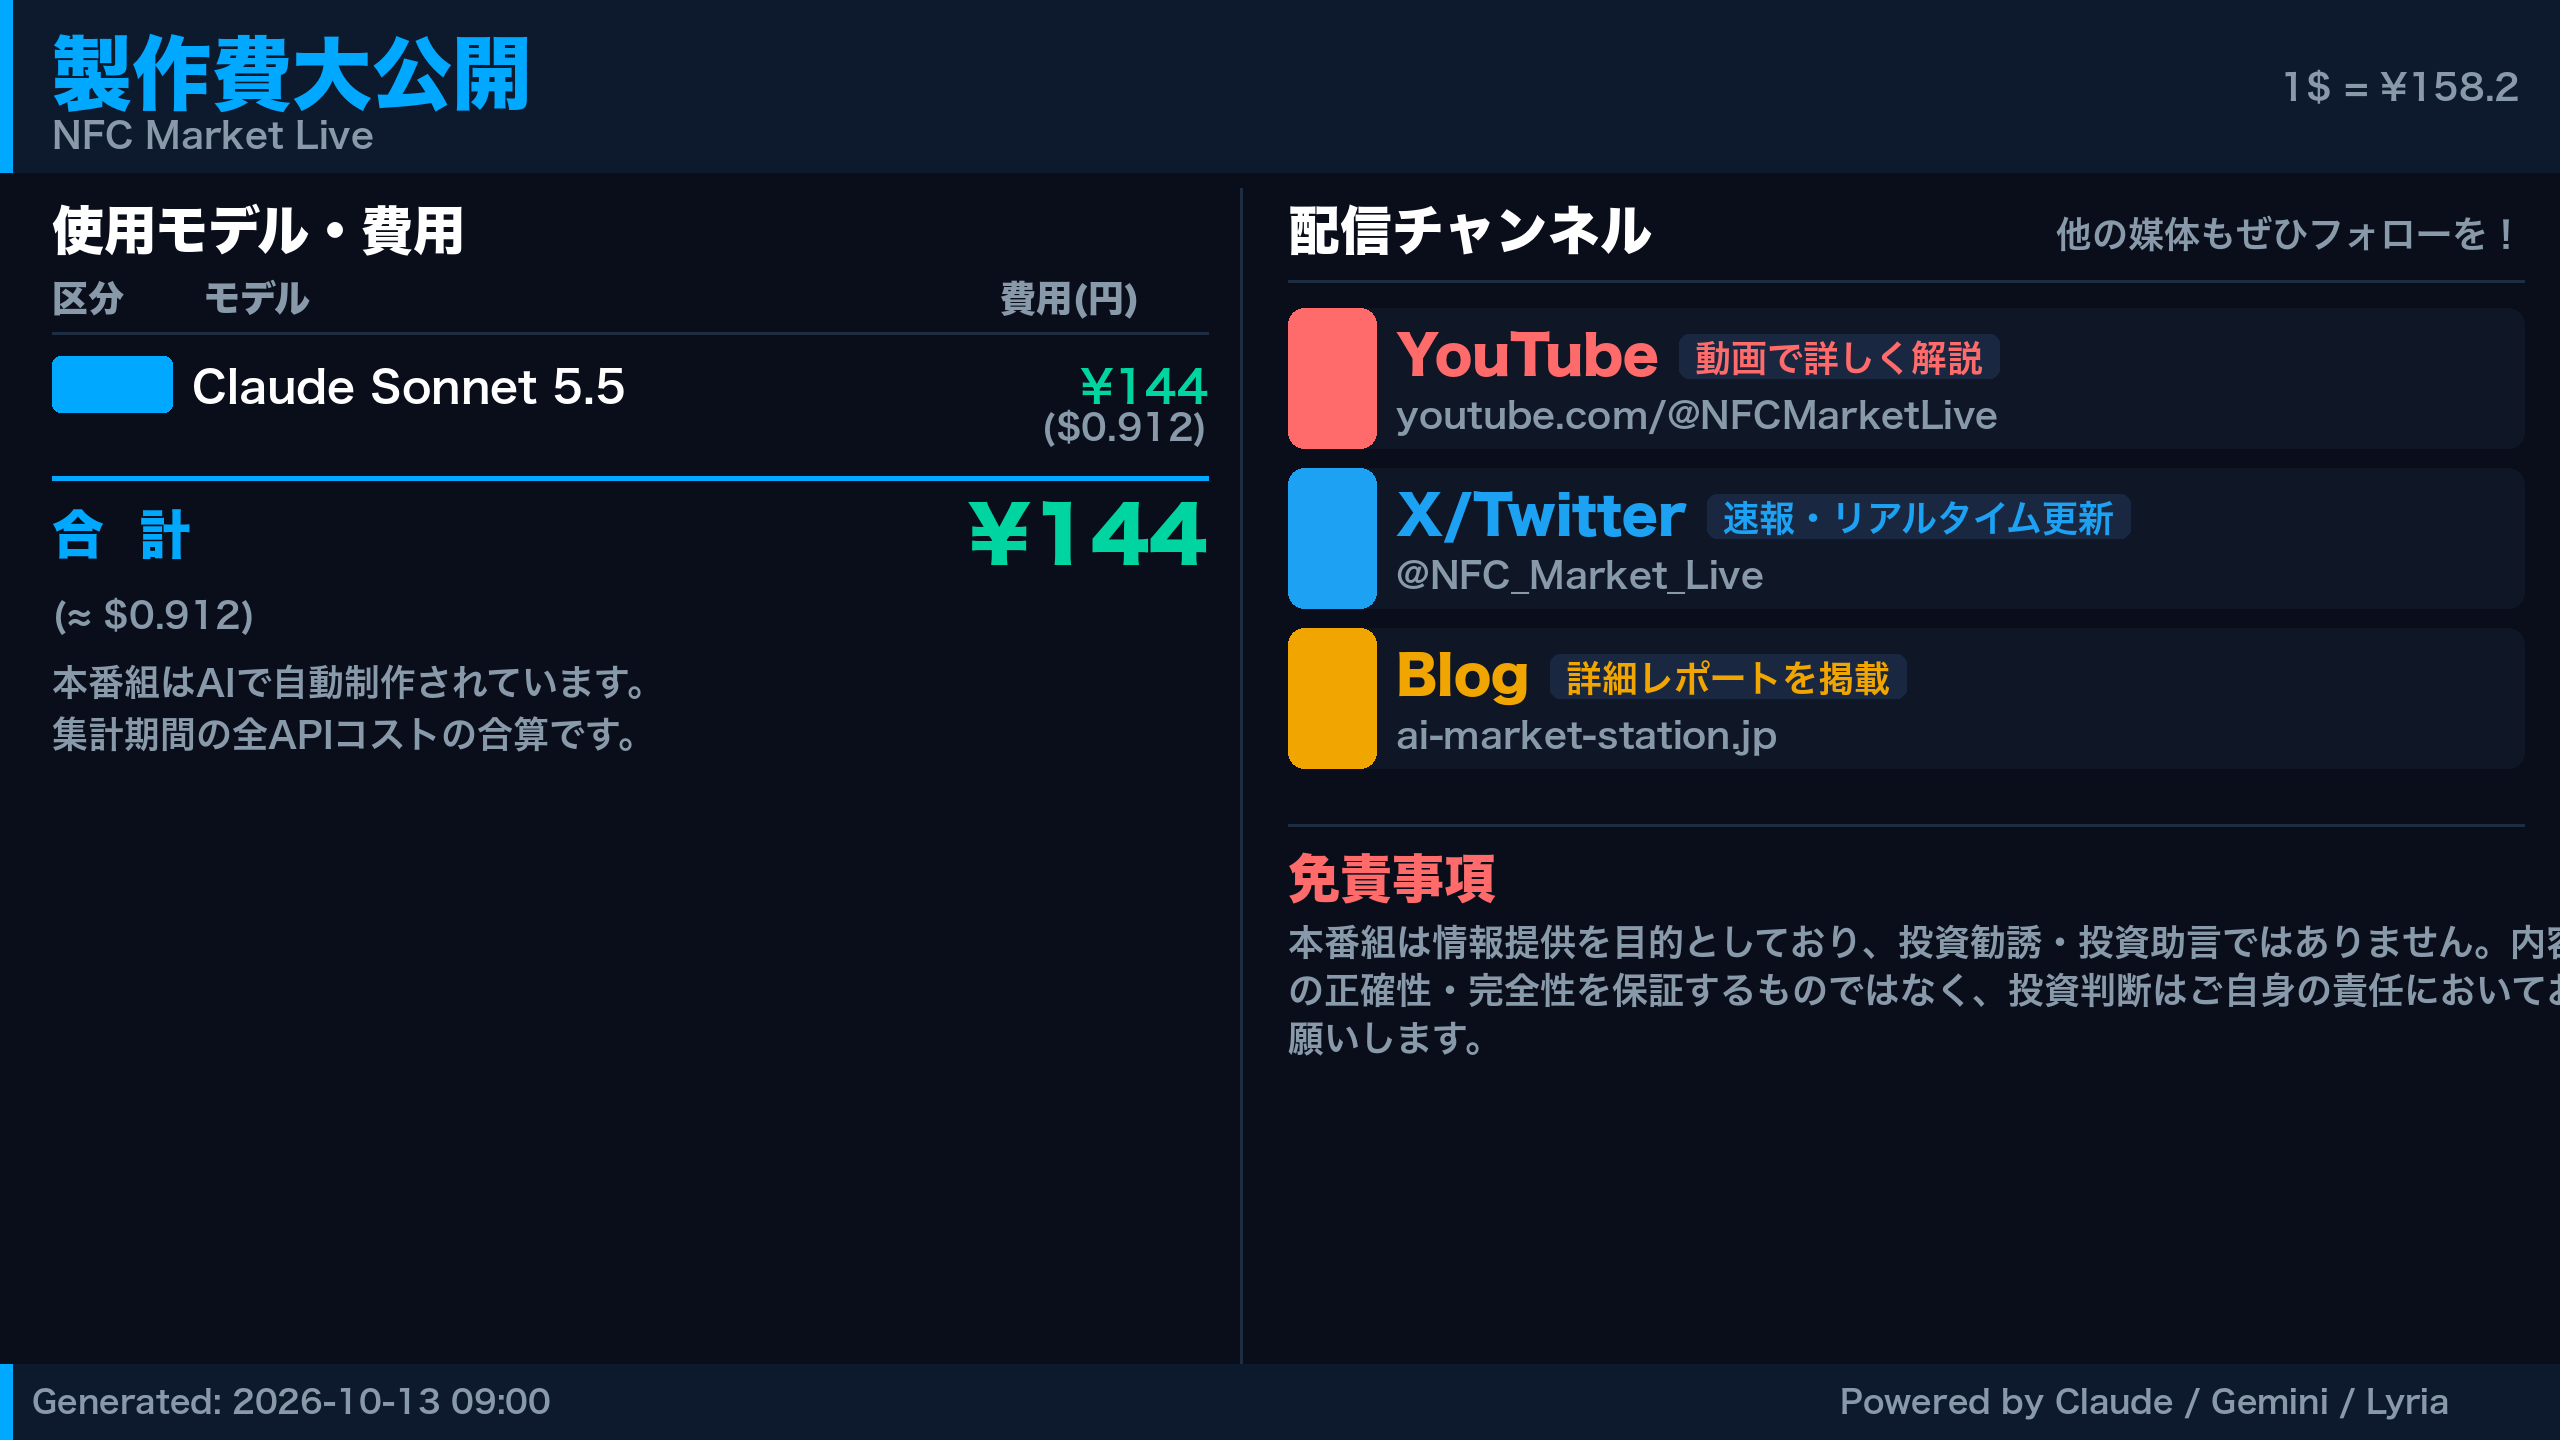
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5.5 | 72,893 | 77,473 | ¥146 |
| TTS | Gemini 2.5 Flash TTS | 5,692 | 14,142 | ¥23 |
| TTS | Gemini 3.1 Flash TTS | 1,497 | 2,765 | ¥9 |
| BGM | Lyria 3 Pro | 210 | 27,251 | ¥13 |
| X | コンテンツ作成 (返信) | 4,710 | – | ¥13 |
| X | ポスト作成 | 1,750 | – | ¥9 |
| X | ツイート (URL付) | 88 | – | ¥32 |
| 合計 | ¥244 |
為替レート: 1 USD = 158.2 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。