📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-04 08:38)
今週は日銀とFRBの方向性の違いが際立った一週間でした。 📊 日銀は9月17-18日会合で3か月ぶりの追加利上げを決定。短観(10/1発表)では大企業製造業DIが24と、6月時点の予測17を7ポイントも上回る上振れとなりました。 📉 一方、米雇用統計(10/2発表)は非農業部門雇用者数が+29,000人にとどまり…
NFC 週間経済レビュー / Global Macro Digest
今週の番組概要
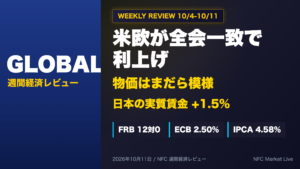
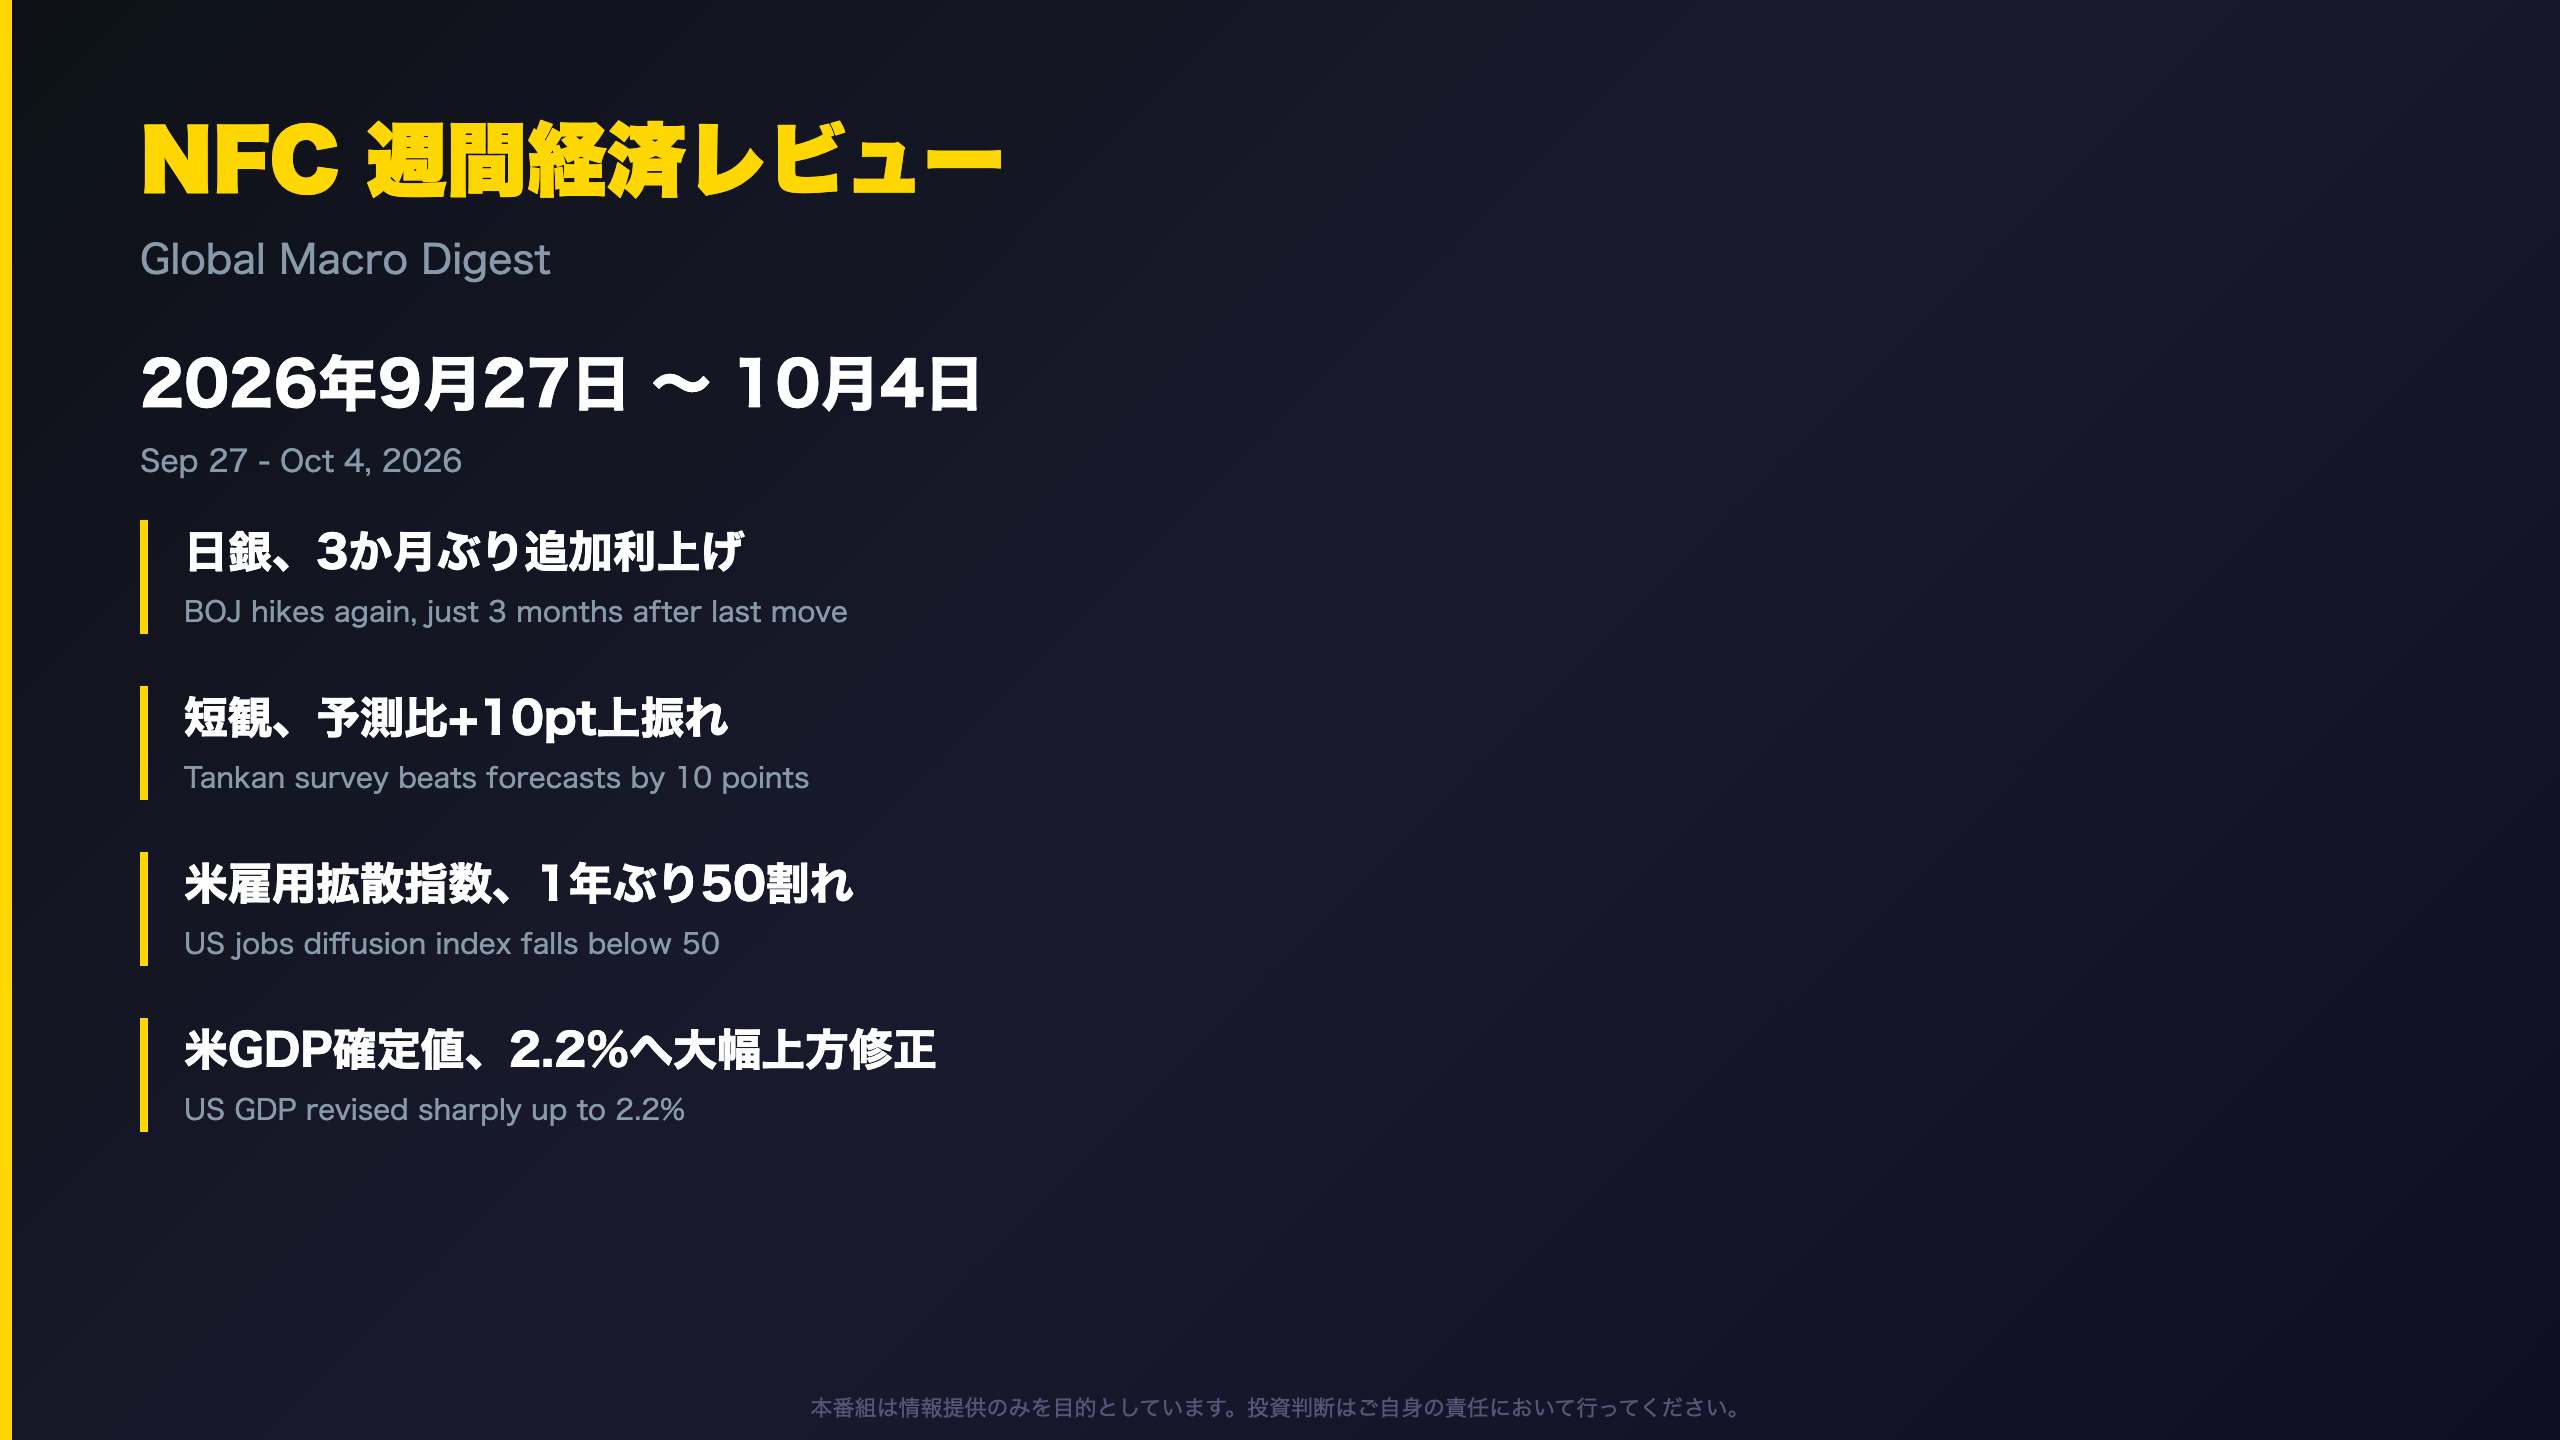
2026年9月27日から10月4日にかけて、世界各国で多数の重要指標・中央銀行イベントが発表された。最大のテーマは「日銀の利上げ加速」と「米国雇用市場の裾野の陰り」という、日米の対照的な動きである。
今週カバーした主な発表
- 日本: 日銀金融政策決定会合(9月分、利上げ実施)、短観9月調査、東京都区部CPI、労働力調査、マネタリーベース
- 米国: 雇用統計(9月分)、GDP確定値、PCE物価指数、耐久財受注、JOLTS
- その他: ブラジル財政統計・Focus Report、豪州CPI・RBAマネー統計、BOE Money and Credit、ユーロ圏景況感調査、カナダ月次GDP、スウェーデン・リクスバンク議事要旨、Micron決算
本編の見どころ
本編では、米国経済に見られる「強さ」と「陰り」の同時進行、日本の利上げ加速の背景にある短観・物価データ、主要中央銀行のスタンス比較、そして来週の注目イベントカレンダーを順に解説する。単一指標のみでの断定を避け、強弱両面をフラットに評価する構成とした。
今週の総括 / The Weekly Verdict
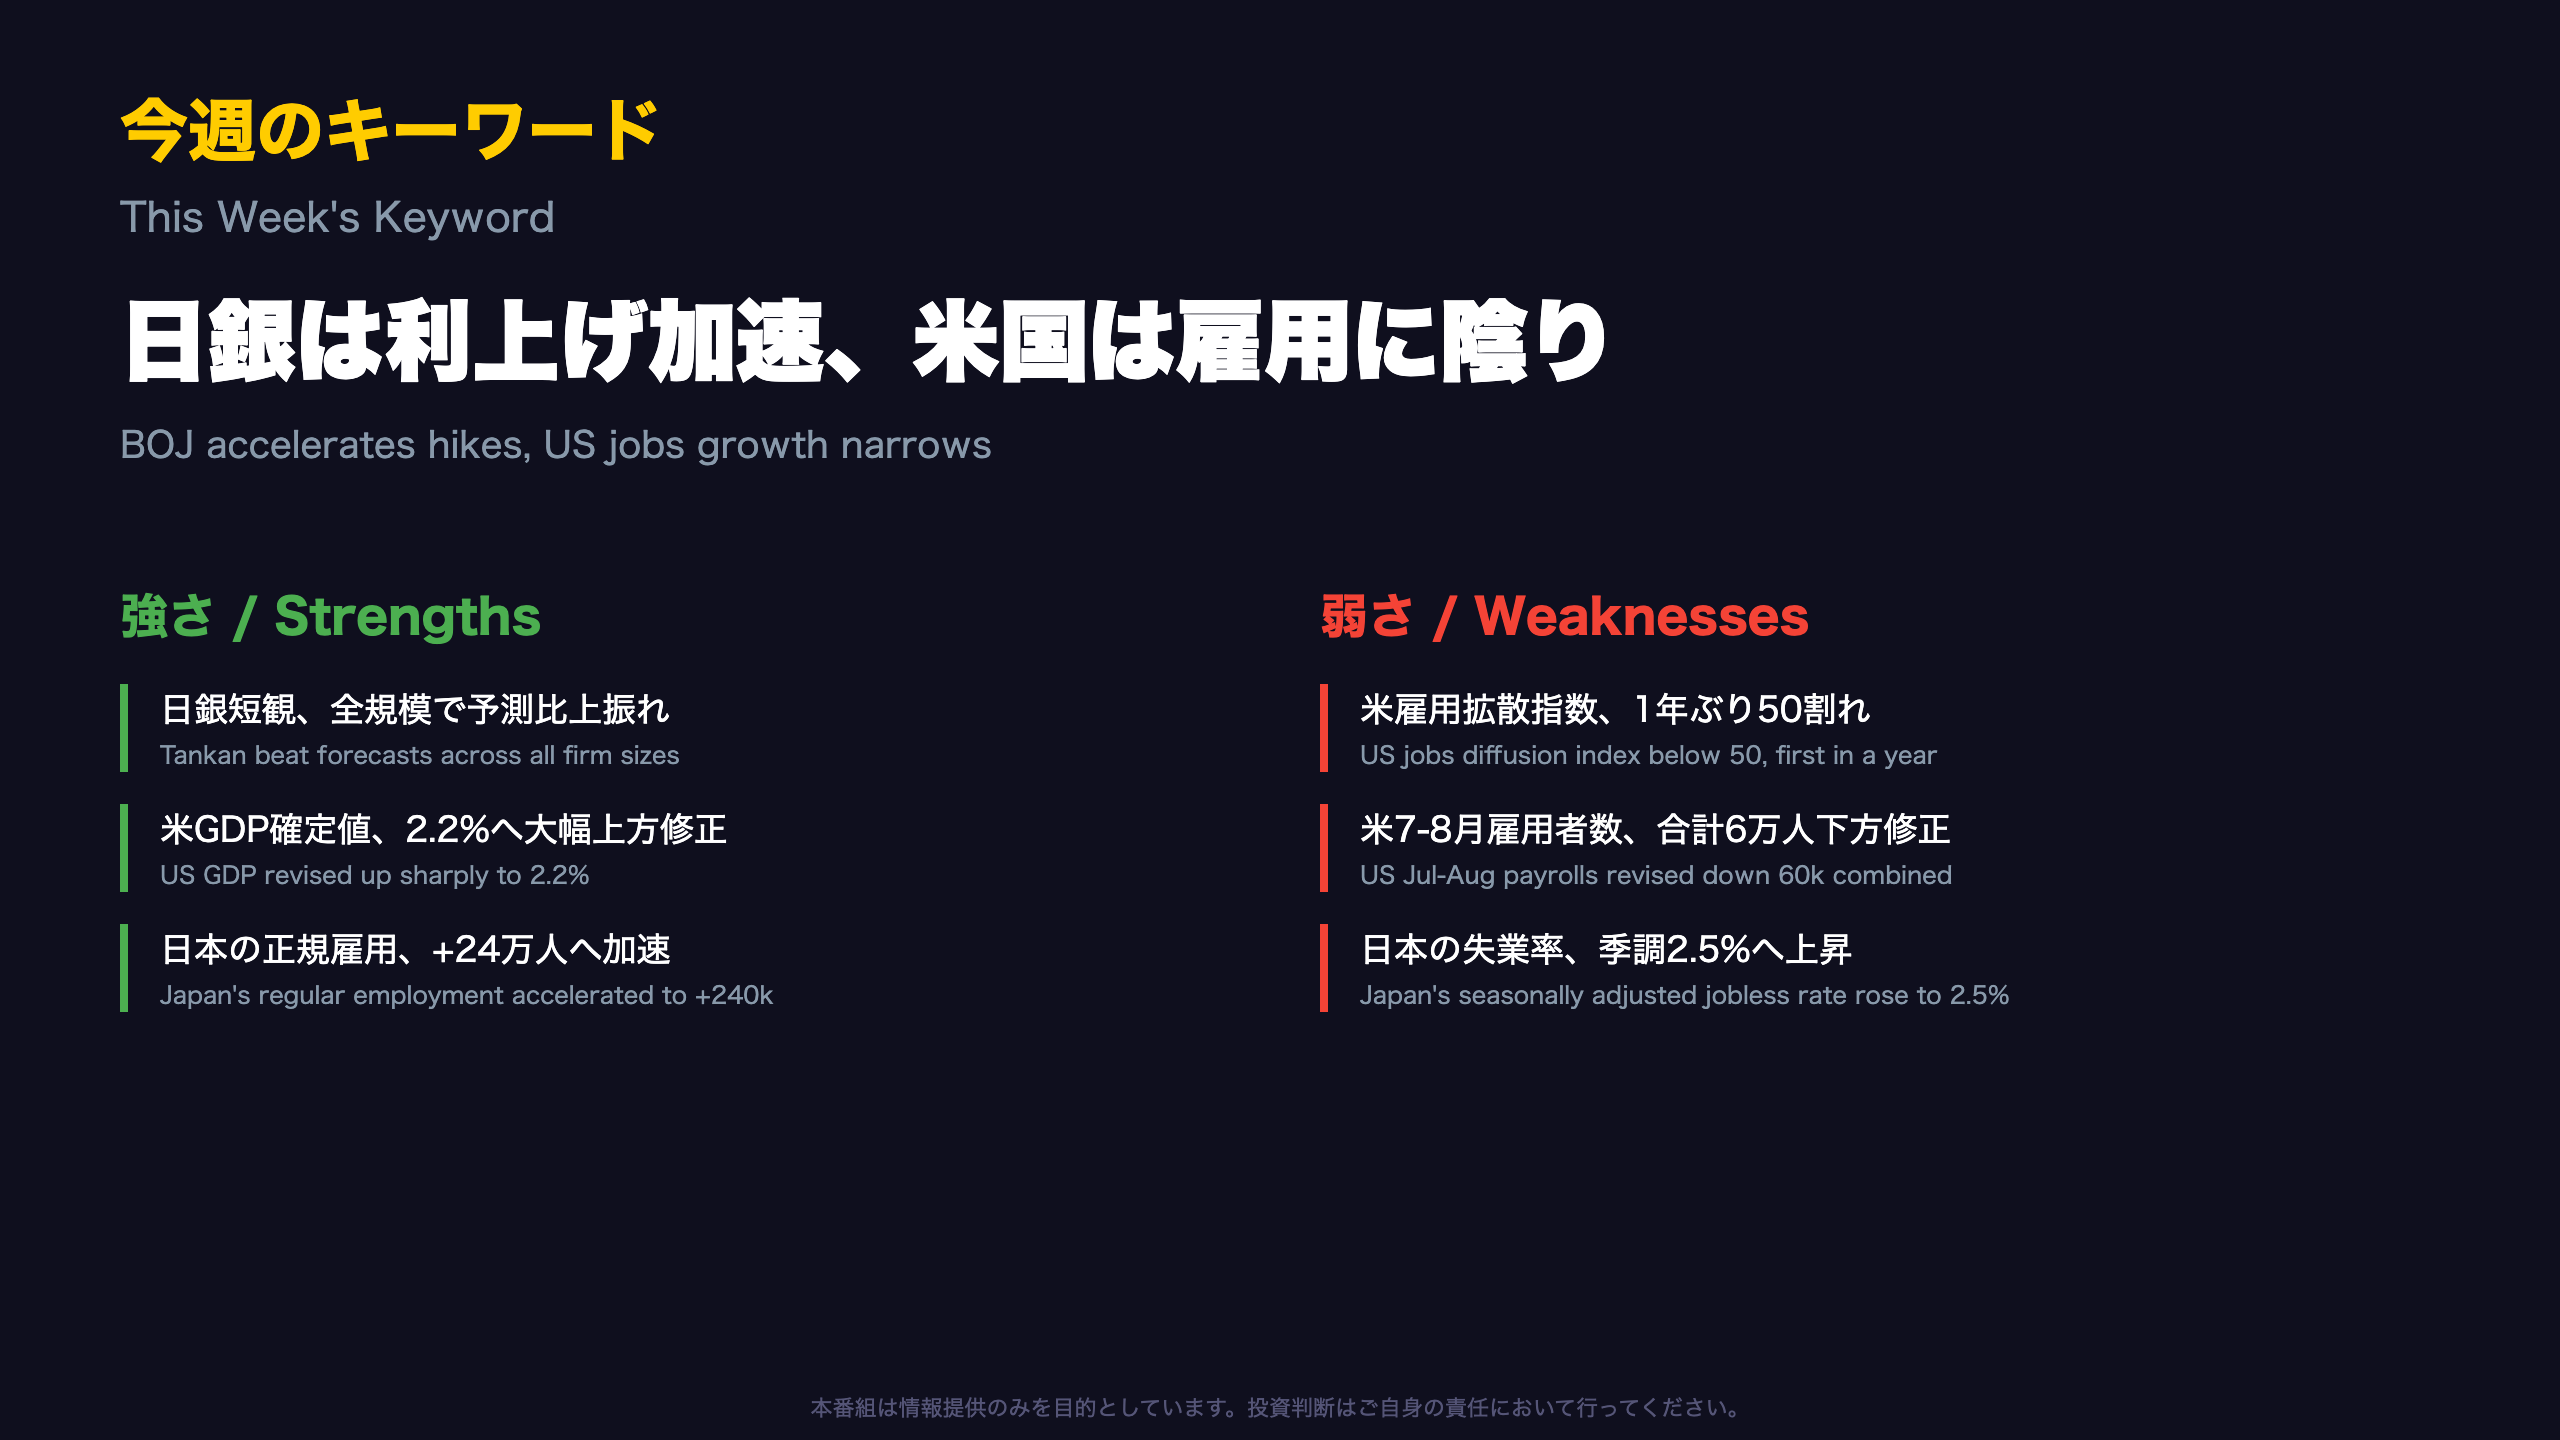
「強さ」と「陰り」が併存した一週間
今週のデータを俯瞰すると、単純な「世界景気減速」や「世界的な好況」というストーリーでは語れない、まだら模様の一週間だったことが分かる。
サプライズの整理
| 項目 | 内容 | 評価 |
|---|---|---|
| 日銀短観 | 予測比+7〜+14pt上振れ(規模別) | 上振れサプライズ |
| 米雇用統計 | 非農業部門+29,000人、2ヶ月で-6万人改定 | 下振れサプライズ |
| 米GDP確定値 | 2.2%へ+0.7pt上方修正 | 上振れ |
| 豪CPI | 4.0%へ急伸(制度要因中心) | 見かけ上の上振れ |
コンセンサス通りだった動き
一方で、リクスバンクの据え置き決定や、カナダの月次GDP+0.3%(3ヶ月連続プラス)は、事前の大方の予想と概ね整合的な結果だった。
両論併記の視点
強気派は「日米とも企業部門の底堅さが確認された週」と評価できる。日銀短観の上振れ、米GDPの上方修正、米コア資本財受注の3ヶ月連続増加はいずれもこの見方を支持する。
一方、弱気派は「米雇用の裾野の収縮」と「日本の失業率上昇」を挙げ、労働市場の転換点が近いと警戒する。
どちらの見方も今回のデータだけで確定的に判断することはできず、来週以降の継続的なデータ確認が必要である。
米国特集:雇用の裾野に陰り、GDPは上方修正 / US Focus: Jobs Breadth Narrows, GDP Revised Up
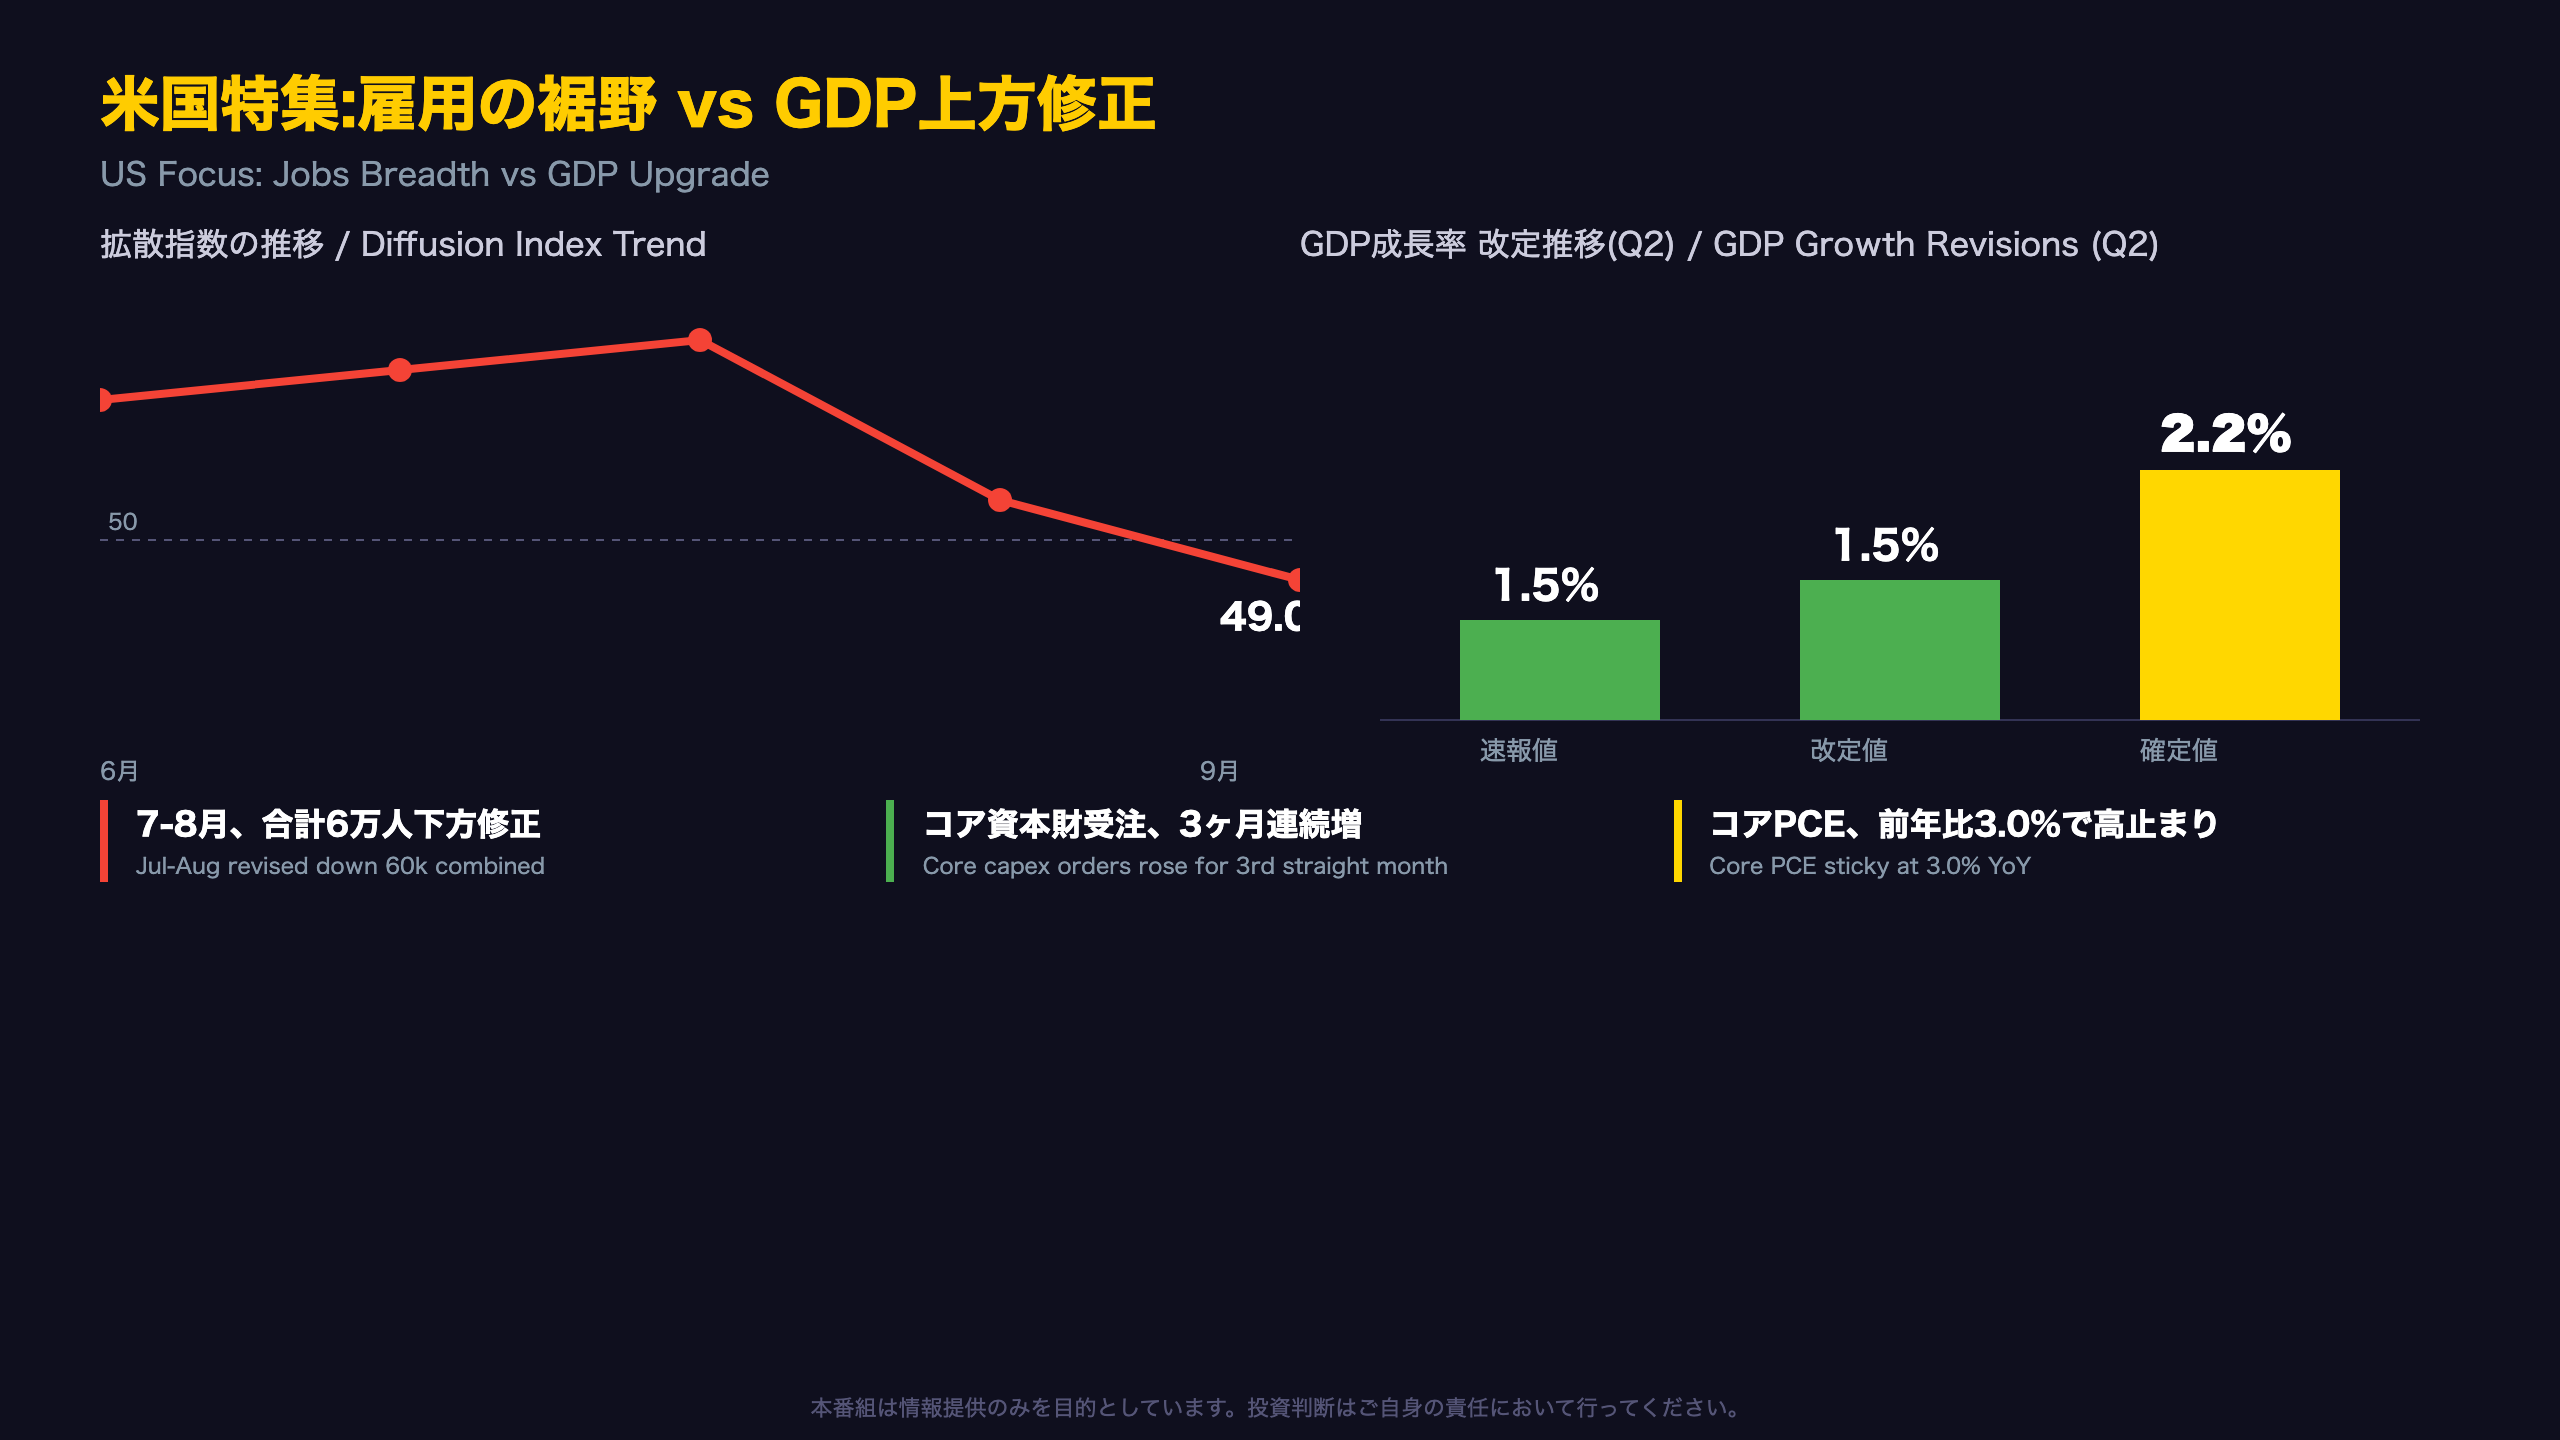
雇用統計の「質」を読む
今回の雇用統計で最も注目すべきは、ヘッドラインの数字(+29,000人)そのものより、その「広がり」の欠如である。
拡散指数の急落
拡散指数は、調査対象業種のうち雇用が増加した割合を示す。50は増減が均衡している状態を意味する。
| 区分 | 前月 | 今月 |
|---|---|---|
| 総民間(250業種) | 57.6 | 49.0 |
| 製造業(72業種) | 63.9 | 46.5 |
製造業は1年ぶりに50を割り込んだ。ただしBLS自身は「nonfarm payroll employment and the unemployment rate changed little」と評価しており、統計的には大きな変化ではないとの立場を取っている点は留意したい。
改定の背景
BLSの技術ノートは「Monthly revisions result from additional reports received from businesses and government agencies since the last published estimates and from the recalculation of seasonal factors」と説明する。2カ月連続の下方修正(-31,000、-29,000)は、速報値が実勢より高めに出やすい局面にある可能性を示唆する。
GDP確定値の裏側
BEAの技術ノートには「nonresidential structures (led by commercial and health care, mainly data centers)」との記載があり、AI関連インフラ投資がGDP上方修正の主因の一つであることが明記されている。また国内民間最終需要(RFSPDP)は第2四半期に4.6%とGDP自体を上回っており、純輸出・在庫投資がGDPの足を引っ張った可能性がある。
次回雇用統計は11月6日発表。拡散指数が50を回復するかが焦点となる。
日本特集:利上げ加速と物価上振れ / Japan Focus: Faster Hikes, Inflation Surprise
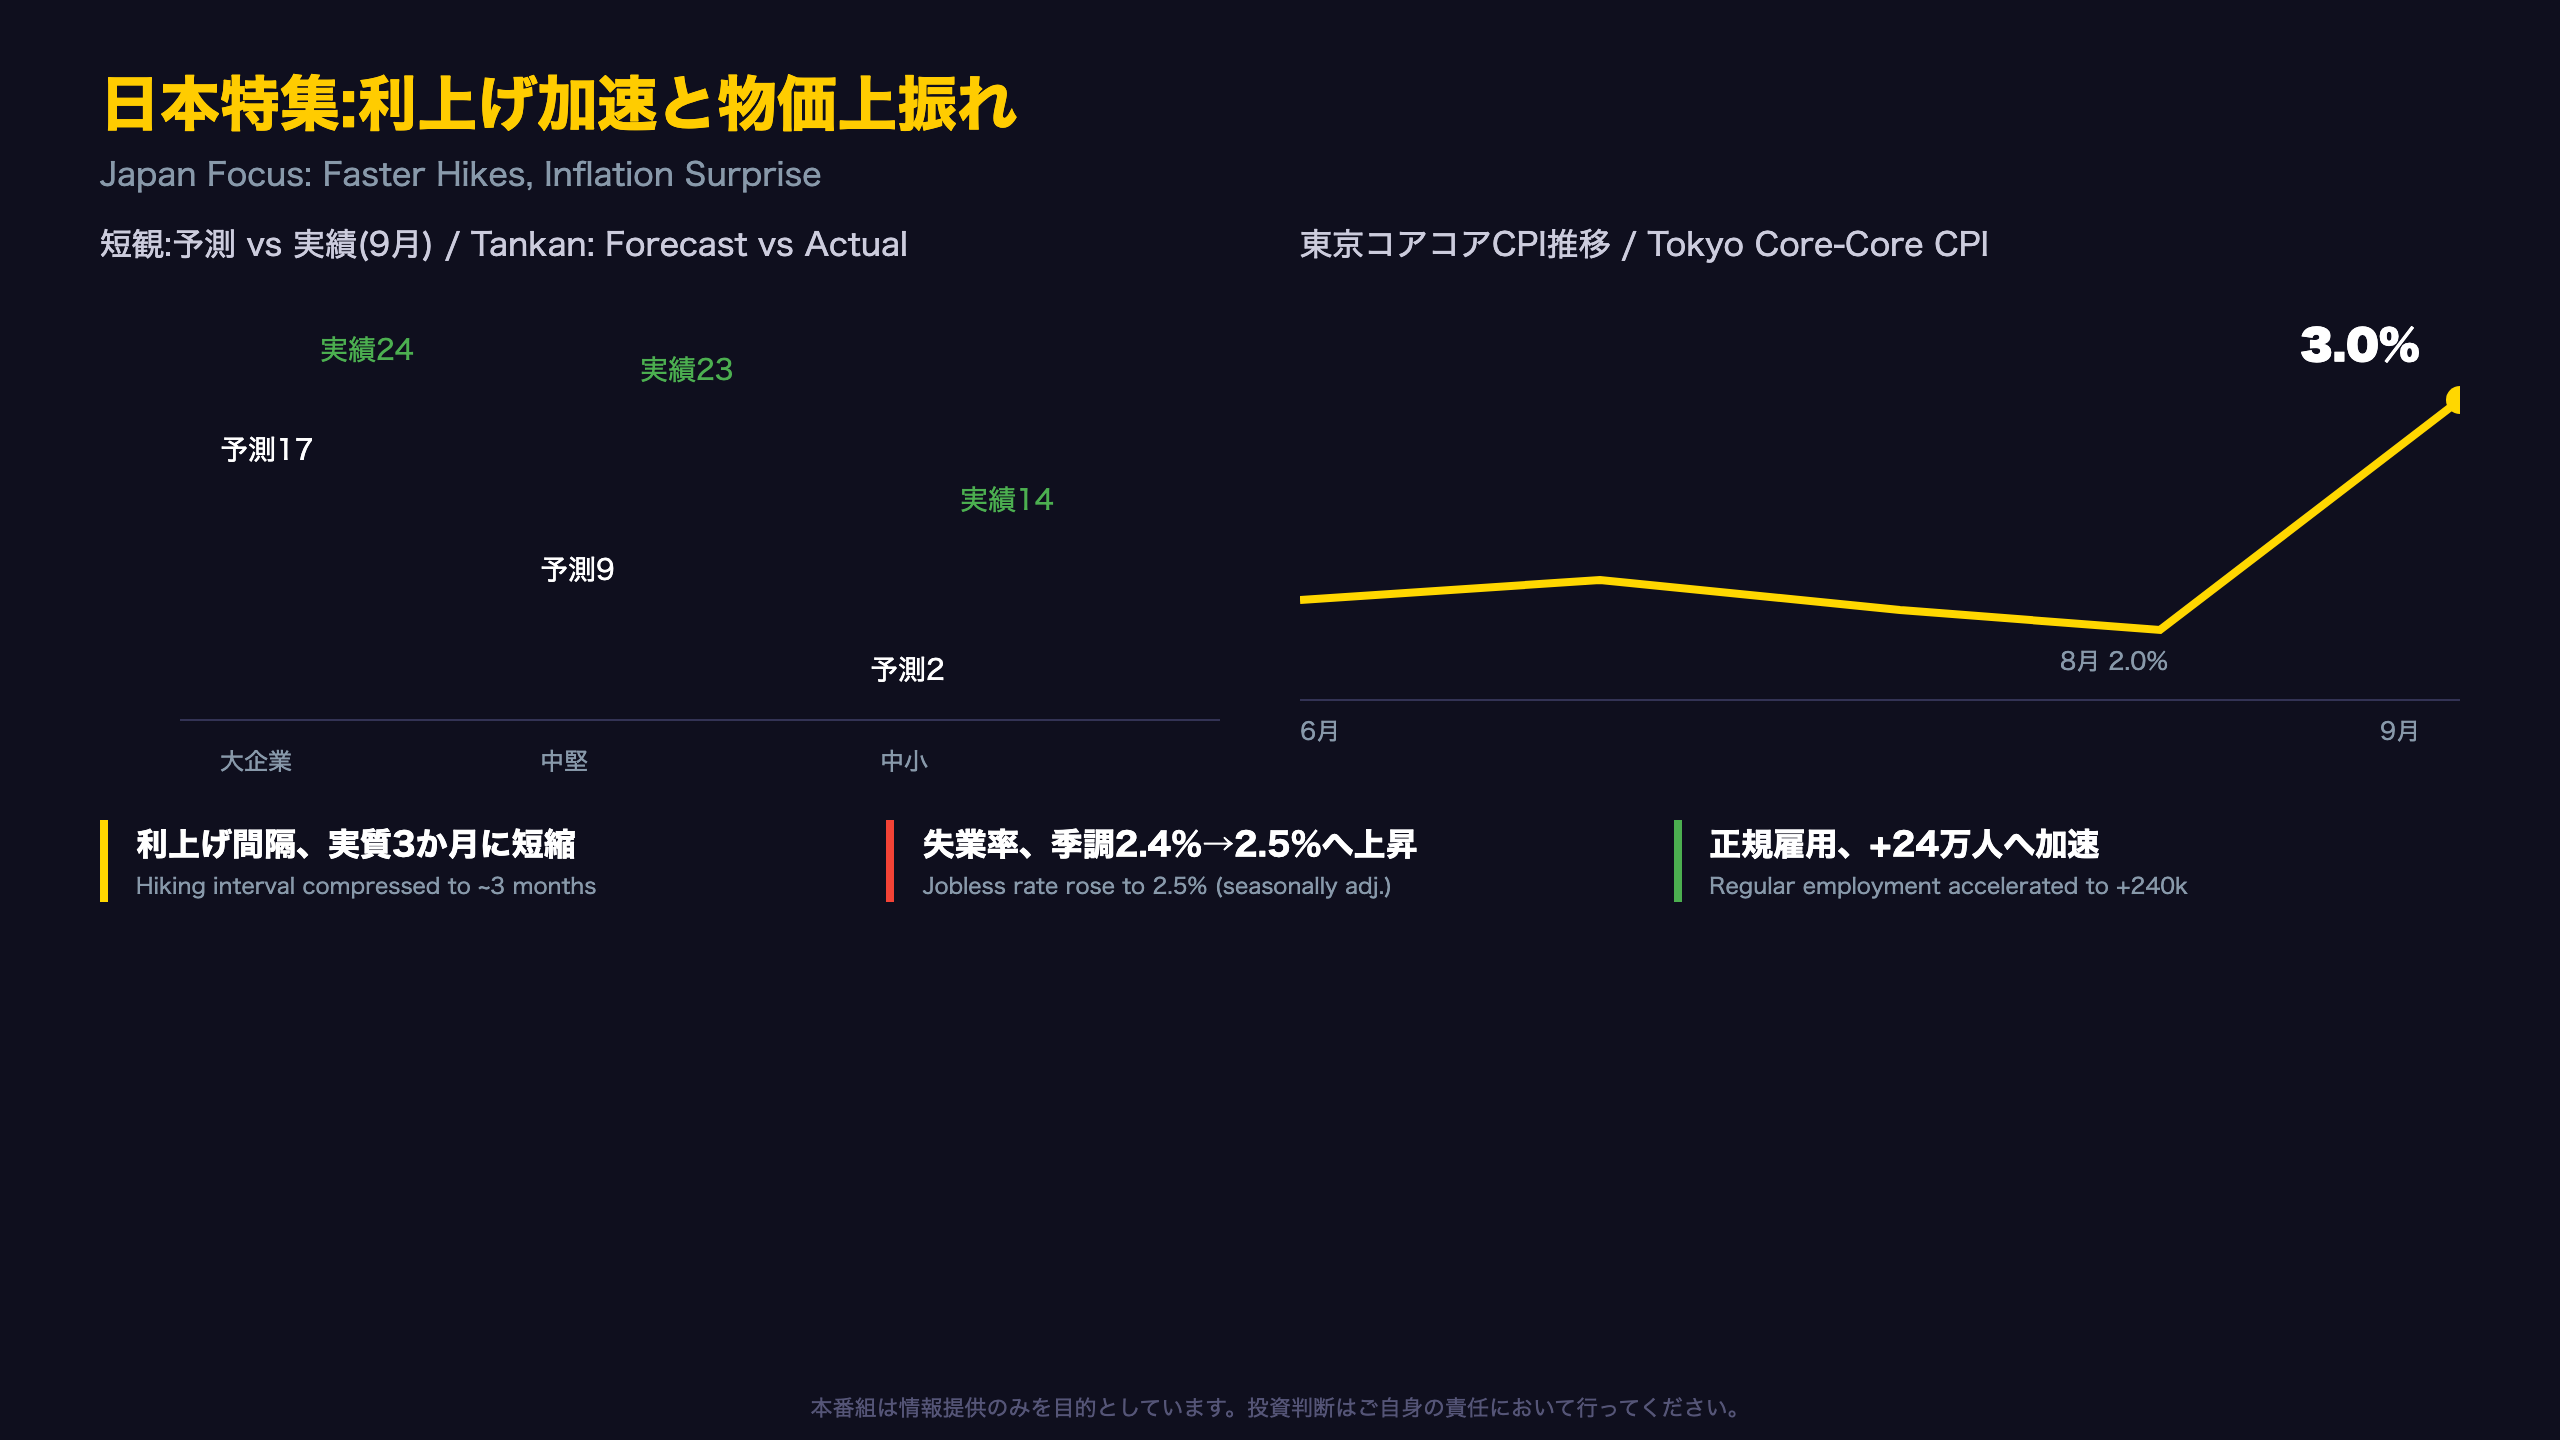
利上げ加速の背景を深掘りする
日銀の利上げペースは6月→7月(据え置き)→9月と、実質3か月間隔まで短縮された。この加速は単なる「勢い」ではなく、具体的な数字の裏付けを伴う。
短観の「予測外れ」が映すもの
6月調査時点の9月業況判断DI予測と実績の乖離幅は、中堅製造業で+14pt、中小製造業で+12ptに達した。全カテゴリで実績が予測を上回ったという事実は、期首時点の企業マインドが過度に慎重だった可能性を示す。
| 区分 | 6月時点予測 | 9月実績 | 乖離幅 |
|---|---|---|---|
| 大企業製造業 | 17 | 24 | +7pt |
| 中堅製造業 | 9 | 23 | +14pt |
| 中小製造業 | 2 | 14 | +12pt |
企業収益の劇的好転
大企業製造業の経常利益計画は-6.7%から+13.6%へ、21.7ポイントという大幅な上方修正を記録した。想定為替レートが上期154.46円・下期154.00円へ円安方向に修正されたことが、増益計画の背景にある。
東京CPI急伸の「中身」
総務省統計局は「保育所保育料により総合の上昇幅が0.29ポイント拡大」「水道料65.6%(寄与度0.24)」と明記しており、東京の急伸の多くは制度要因であることが裏付けられる。一方、宿泊料(前年比+4.6%)や家庭用耐久財(+5.9%)の加速は、円安・インバウンド需要を反映した実需の動きとして区別して評価すべきだろう。
「物価の上振れリスクが顕在化すると、わが国経済や国民生活に大きな打撃を与えるうえに、その後、急激・大幅な利上げを余儀なくされ、二重でショックを与えることになる」(日銀9月会合、ある委員の発言)
次回12月短観・次回会合での据え置き派・利上げ派のバランスが、ペースの持続性を占う焦点となる。
中央銀行政策スタンスの現在地 / Where Major Central Banks Stand
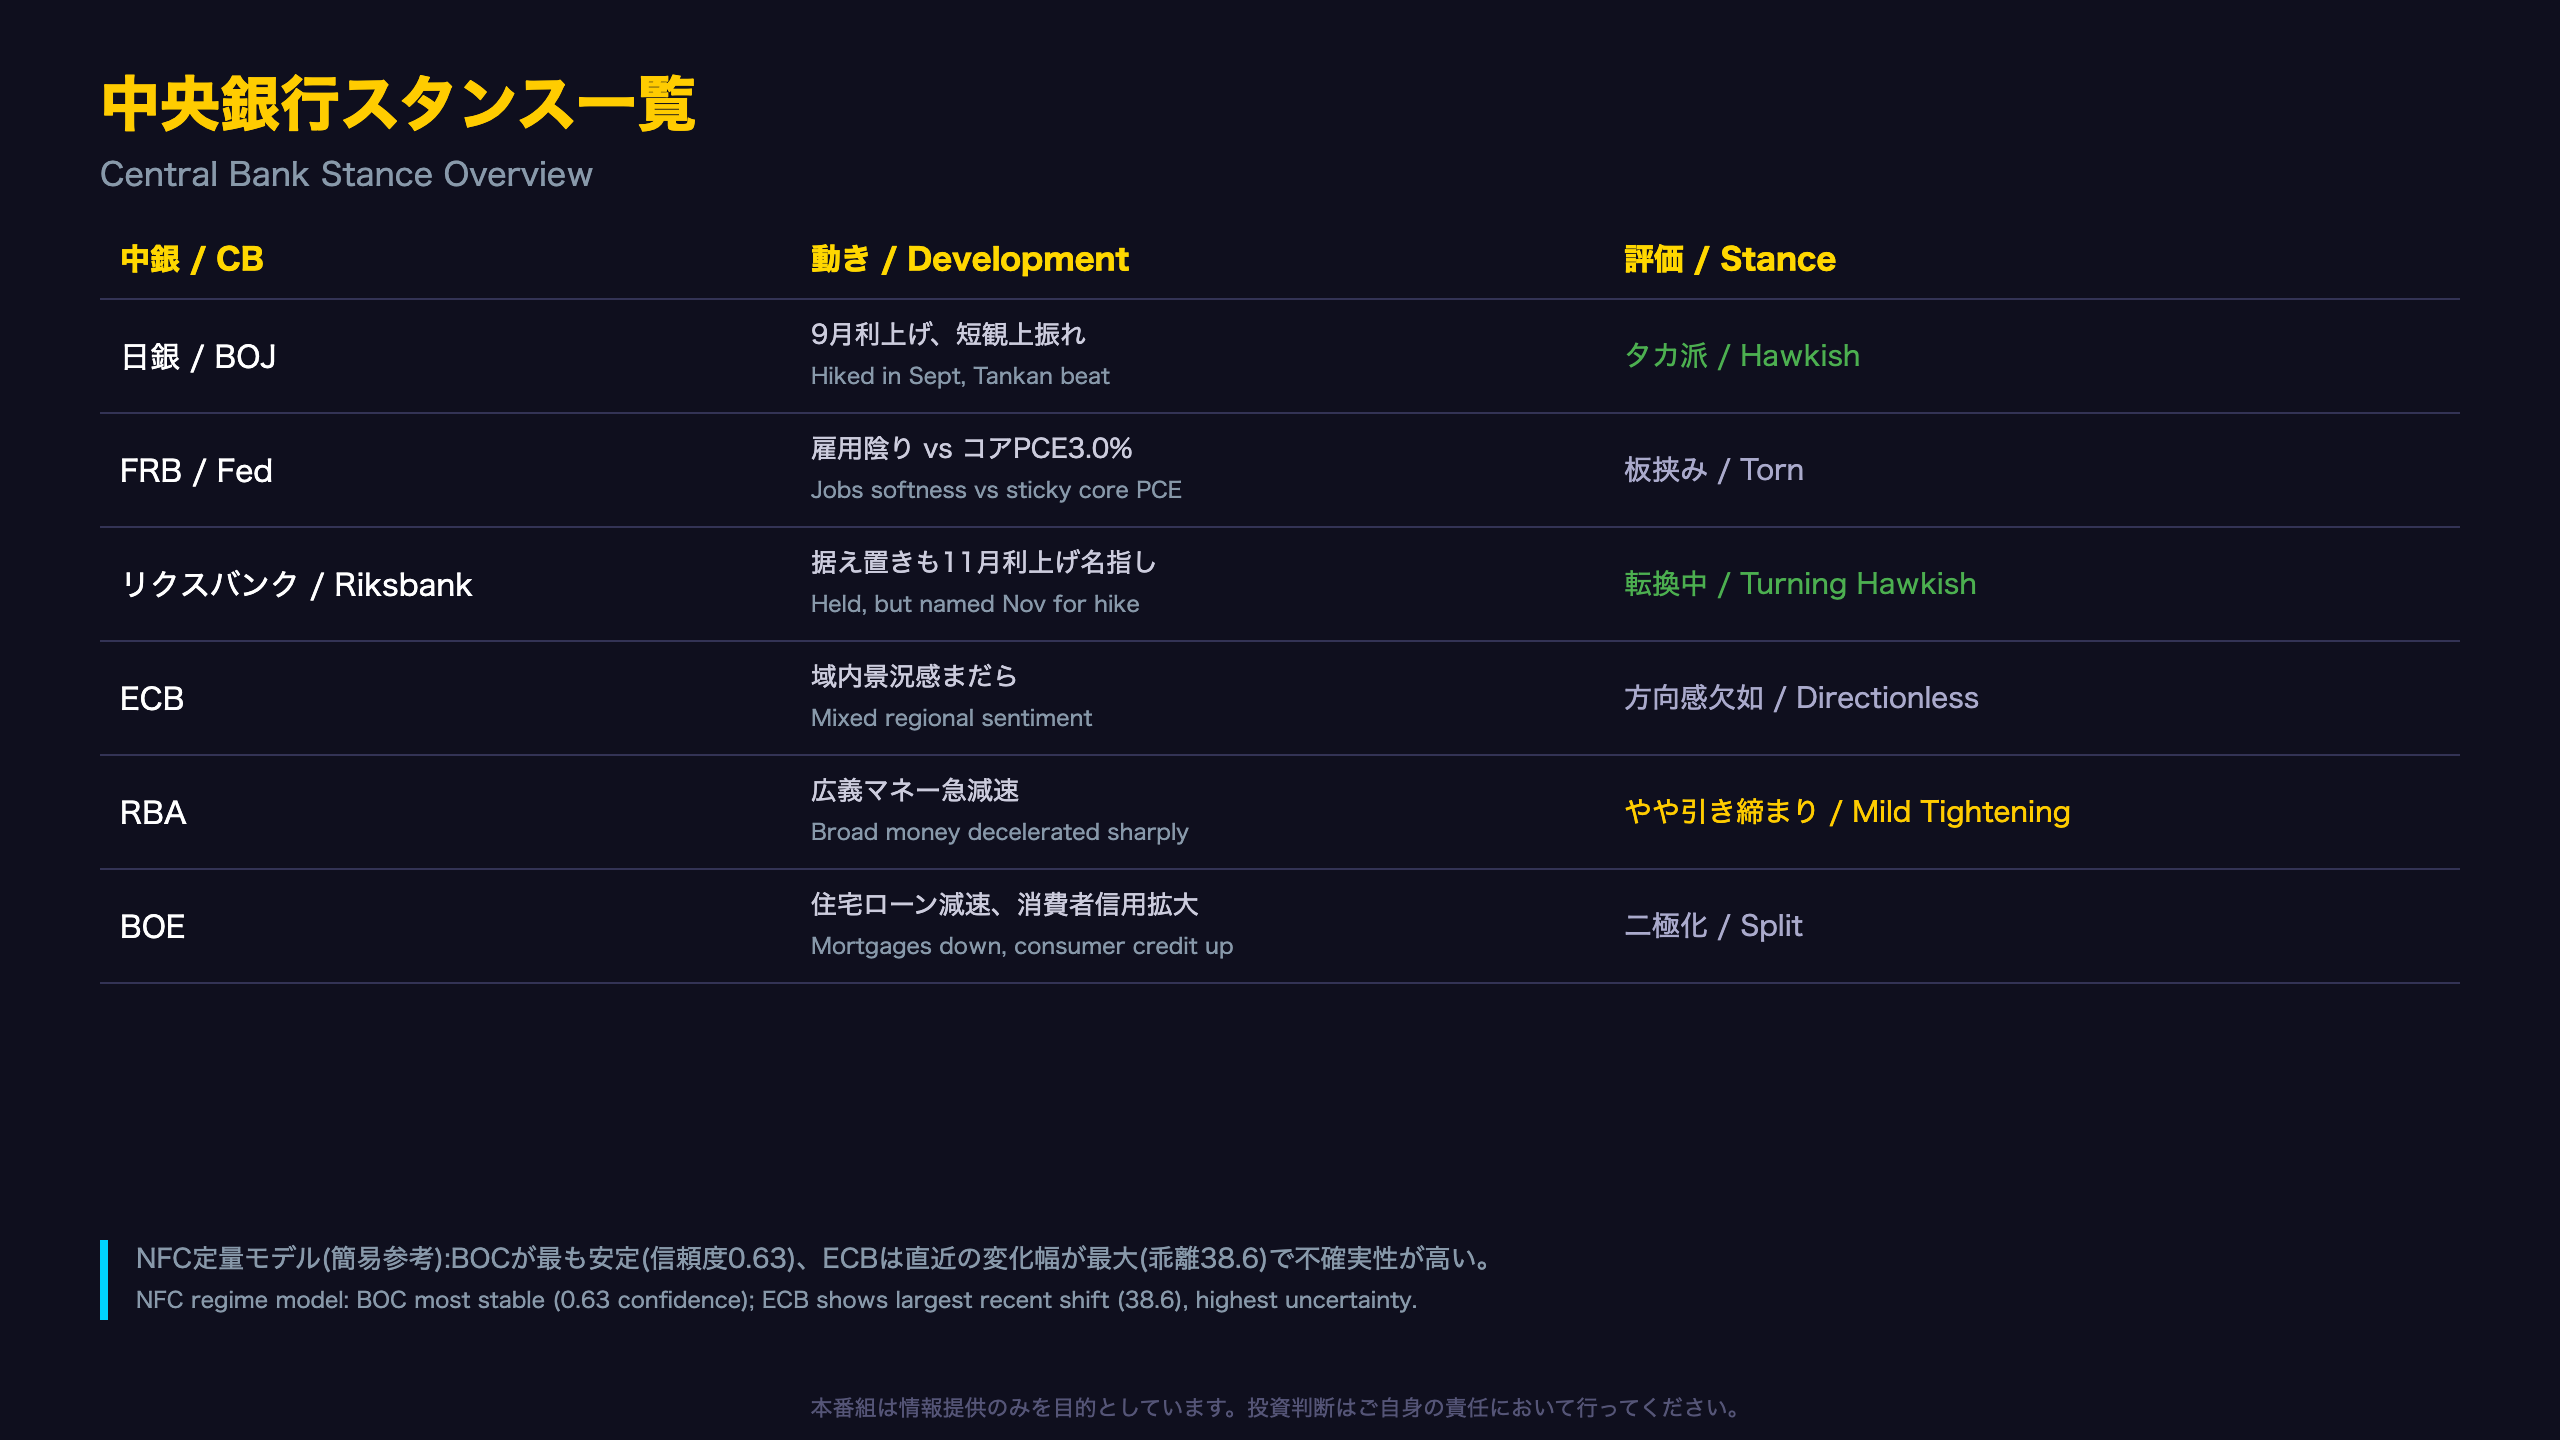
中銀スタンス、一覧で見る温度差
| 中銀 | 今週の動き | スタンス評価 |
|---|---|---|
| 日銀 | 9月利上げ実施、短観上振れ | タカ派強化 |
| FRB | 雇用裾野陰り vs コアPCE3.0%高止まり | 板挟み・中立 |
| リクスバンク | 据え置きだが「11月利上げ」名指し | タカ派転換の兆し |
| ECB | 域内景況感まだら、PPI急反転 | 方向感欠如 |
| RBA | 広義マネー8か月ぶり急減速 | やや引き締まり |
| BOE | 住宅ローン減速、消費者信用拡大 | 二極化 |
リクスバンクの「異例の具体性」
中央銀行の議事要旨において、複数の委員が特定の会合月を名指しするのは一般的ではない。セイム副総裁は「11月会合で最初の利上げを主張するつもりだ」、テデーン総裁も「11月にも利上げするのが妥当」と明言した。ただしイェルム委員は「政策金利パスはやや高すぎる」と異論を唱えており、全員が同じ熱量ではない点には注意が必要。
HMMレジーム診断、簡易メモ
NFCの独自定量モデル(10中央銀行対象)では、カナダ中銀(BOC)が信頼度0.63と最も安定したレジーム判定を示す一方、ECBは直近で重心からの距離が38.6ポイントも変化しており、モデル上も「読みにくい」状態にあることが示唆される。なお本モデルはあくまで方向性の参考情報であり、具体的な政策判断を予測するものではない。
次回の注目
FRBの次回雇用統計は11月6日、日銀の次回短観は12月調査。中銀スタンスの変化が実際のデータにどう波及するか、継続的な確認が必要である。
今週の番組制作費 / Production Cost Corner
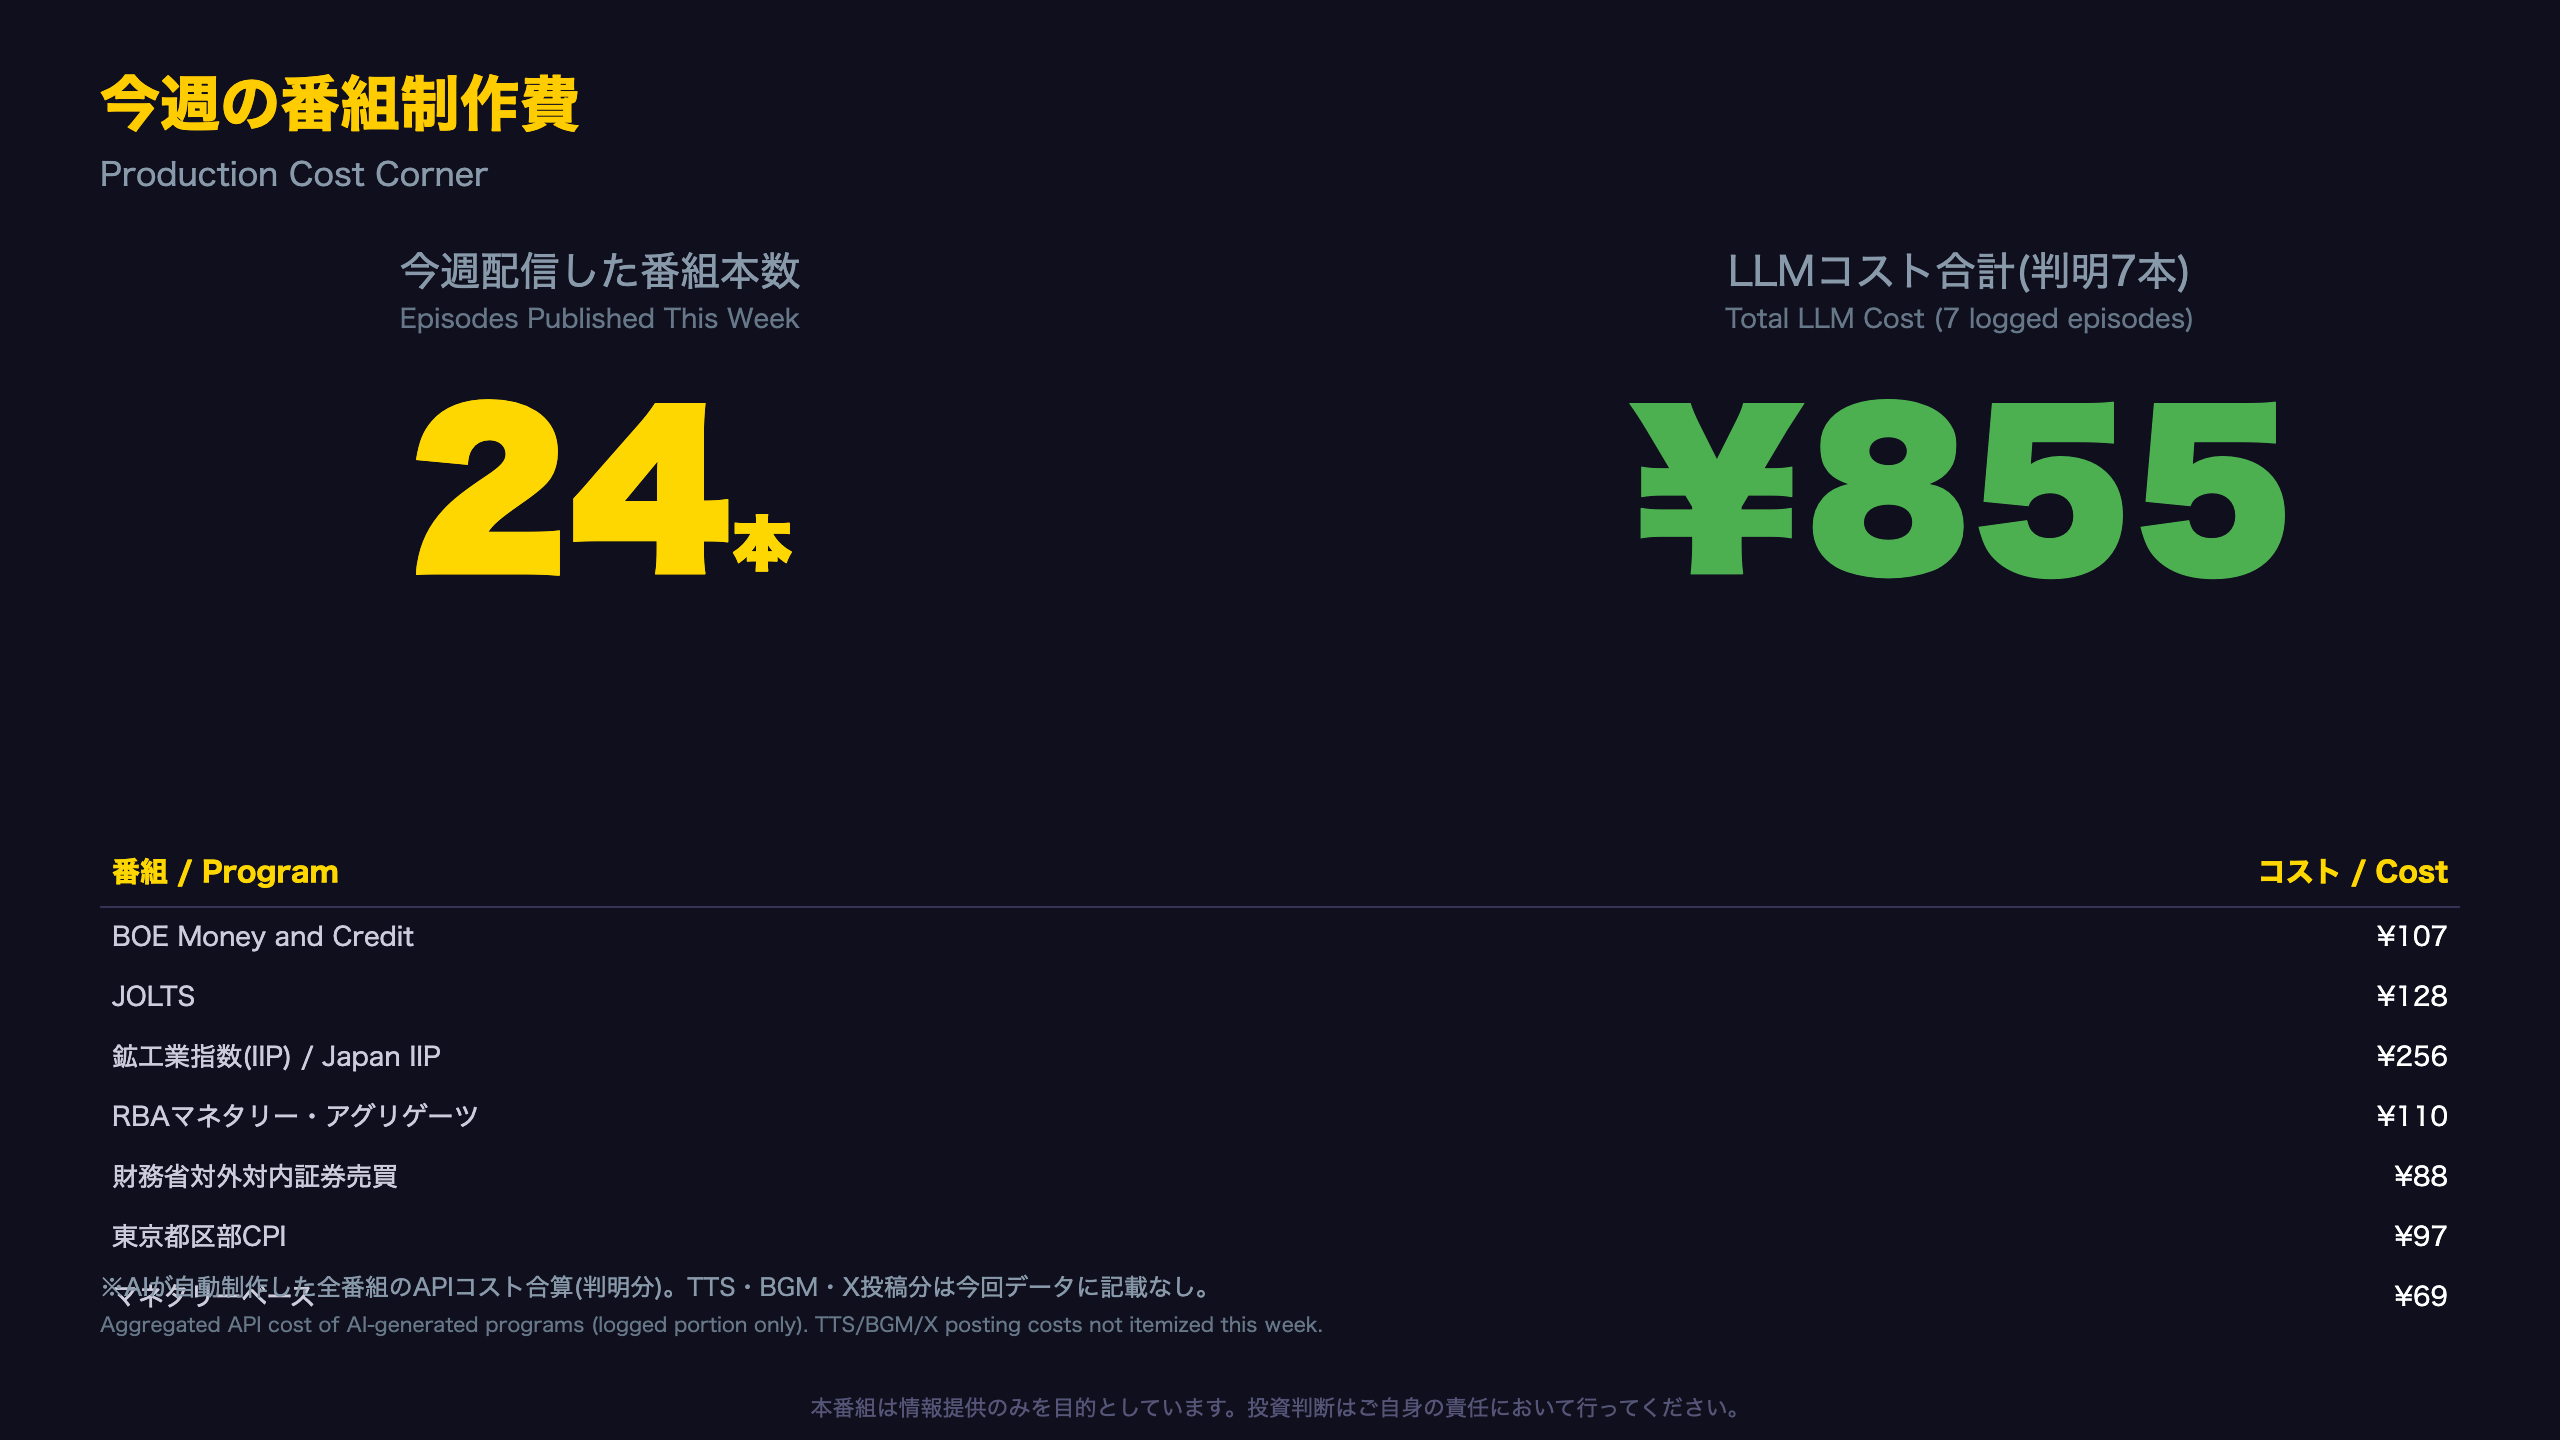
AIニュース制作の経済性
今週配信した本編番組は、セクション3に記載されたものだけで24本に上る。米国の雇用統計・GDP確定値・PCE・耐久財受注、日本の短観・東京CPI・労働力調査・マネタリーベース、さらにブラジル・豪州・カナダ・英国・ユーロ圏・スウェーデンと、グローバルに展開している。
判明している製作費の内訳
今回のデータパックで製作費(LLMコスト)が明記されていたのは以下の7本。
| 番組 | コスト |
|---|---|
| BOE Money and Credit | ¥107 |
| JOLTS | ¥128 |
| 鉱工業指数(IIP) | ¥256 |
| RBAマネタリー・アグリゲーツ | ¥110 |
| 財務省対外対内証券売買 | ¥88 |
| 東京都区部CPI | ¥97 |
| マネタリーベース | ¥69 |
| 合計(7本) | ¥855 |
為替レートは1USD=157.3〜157.4円で計算されている。使用モデルはいずれもClaude Sonnet 5。
留意点
今回のデータパックには、全24本中7本のみLLMコストの記載があり、TTS・BGM・X投稿にかかるコストについては原文に記載がない。したがって「週合計コスト」として提示できるのは、あくまで判明分のLLMコストの合算(855円)であり、番組全体の実コストを正確に反映したものではない点にご留意いただきたい。
それでも際立つ低コスト構造
それでも、1本あたり100円程度というコスト感は、従来型の人力による経済ニュース制作と比較して圧倒的に低い。AIを活用した自動化パイプラインが、速報性とコスト効率を両立させていることを示す一つの材料と言える。
来週の注目イベントカレンダー / Next Week’s Key Calendar
来週のシナリオ分岐点
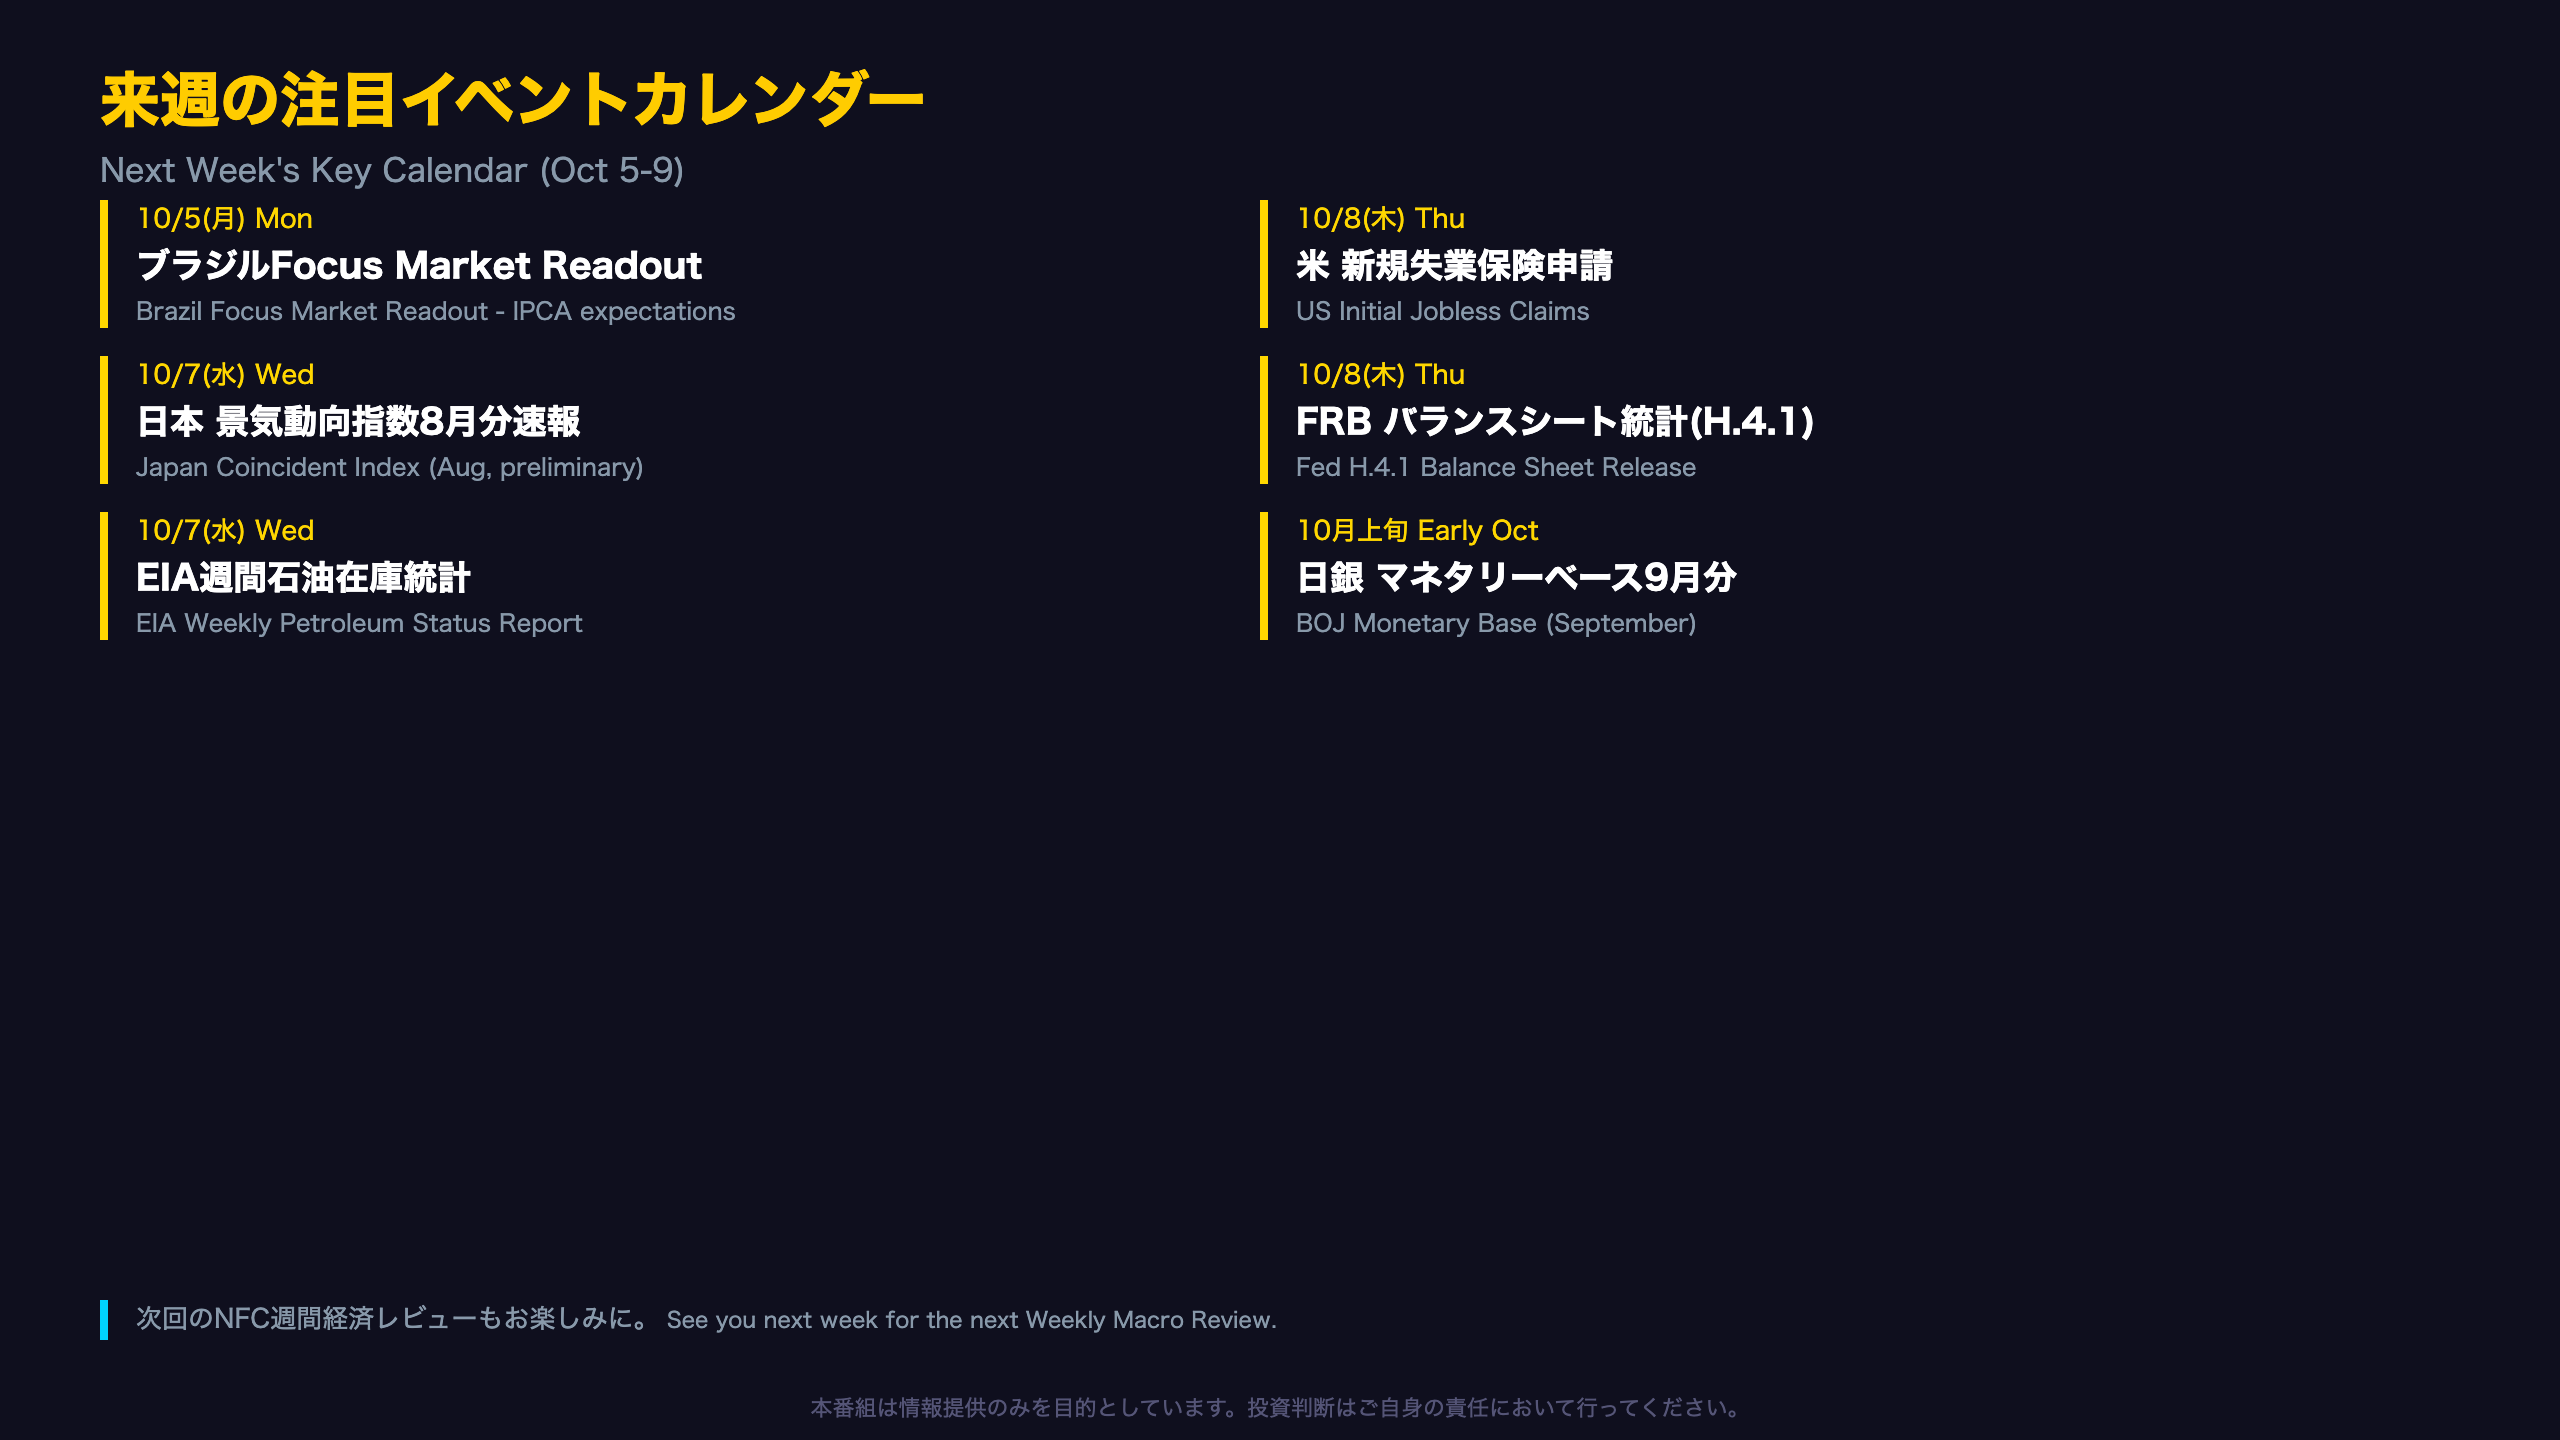
来週(10月5日〜9日)の主要イベントを時系列で整理する。
日程別イベント
| 日付 | イベント | 注目点 |
|---|---|---|
| 10/5(月) | ブラジル中銀 Focus Market Readout | IPCA予想、3週連続上昇となるか |
| 10/7(水) | 内閣府 景気動向指数8月分速報 | CI一致指数、7か月連続上昇が続くか |
| 10/7(水) | EIA週間石油在庫統計 | 留出油在庫(5年平均比-13%)の減少ペース |
| 10/8(木) | 米 新規失業保険申請 | 継続受給、前年比-10%超の底堅さ継続か |
| 10/8(木) | FRB H.4.1 | 準備預金2.9兆ドル台の維持、TGA動向 |
| 10月上旬 | 日銀マネタリーベース9月分 | 当座預金圧縮(-18.9%)ペースの継続有無 |
なぜこれらが重要か
景気動向指数: 7月は投資財出荷指数(除輸送機械)が寄与度+0.61と突出し、生産・雇用・販売の複数チャネルにわたる改善が確認された。8月分でこの広がりが維持されるかは、日銀の追加利上げ判断材料の一つになり得る。
米雇用関連指標: 今週の雇用統計で拡散指数が50を割り込んだ直後だけに、新規失業保険申請の動向は、労働市場減速が一時的か継続的かを見極める重要な補助線となる。
ブラジルFocus Report: 直近5営業日サンプルのIPCA予想が5.08%と、30日間平均(4.99%)を上回る水準にあり、新しい回答者ほど強気(インフレ高め)である点が注目される。この傾向が来週も続くかが、BCBの利下げペースを左右する可能性がある。
シナリオの閾値
仮に米新規失業保険申請が急増すれば(直近の20万件レンジを明確に上回れば)、雇用減速が「一時的なノイズ」から「トレンド」へ格上げされる可能性がある。逆にレンジ内で推移すれば、今週の雇用統計の弱さは単月の振れと評価されやすくなるだろう。
製作費大公開
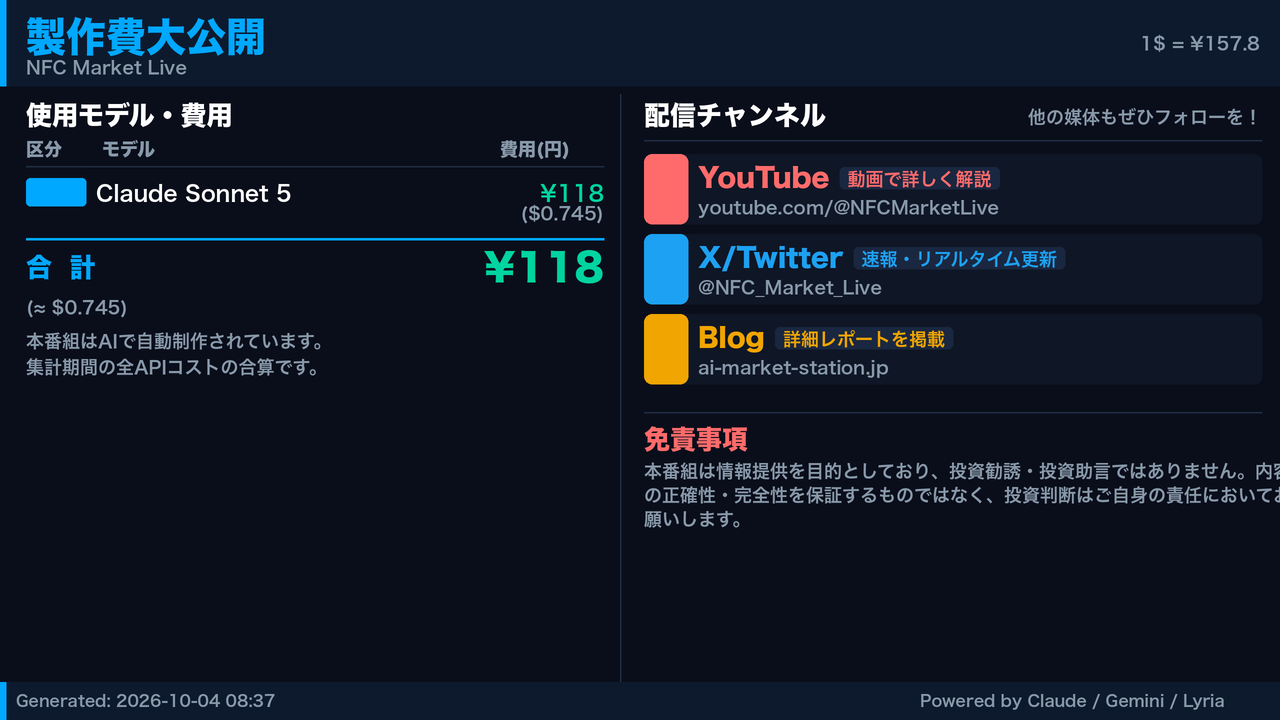
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 94,432 | 56,433 | ¥119 |
| TTS | Gemini 2.5 Flash TTS | 8,041 | 18,762 | ¥30 |
| TTS | Gemini 3.1 Flash TTS | 2,350 | 4,643 | ¥15 |
| BGM | Lyria 3 Clip | 447 | 9,306 | ¥13 |
| X | コンテンツ作成 (返信) | 7,315 | – | ¥19 |
| X | ポスト作成 | 947 | – | ¥7 |
| 合計 | ¥203 |
為替レート: 1 USD = 157.8 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。