📄 一次資料(出典)
総務省統計局
https://www.stat.go.jp/data/cpi/sokuhou/tsuki/pdf/kubu.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-02 08:38)
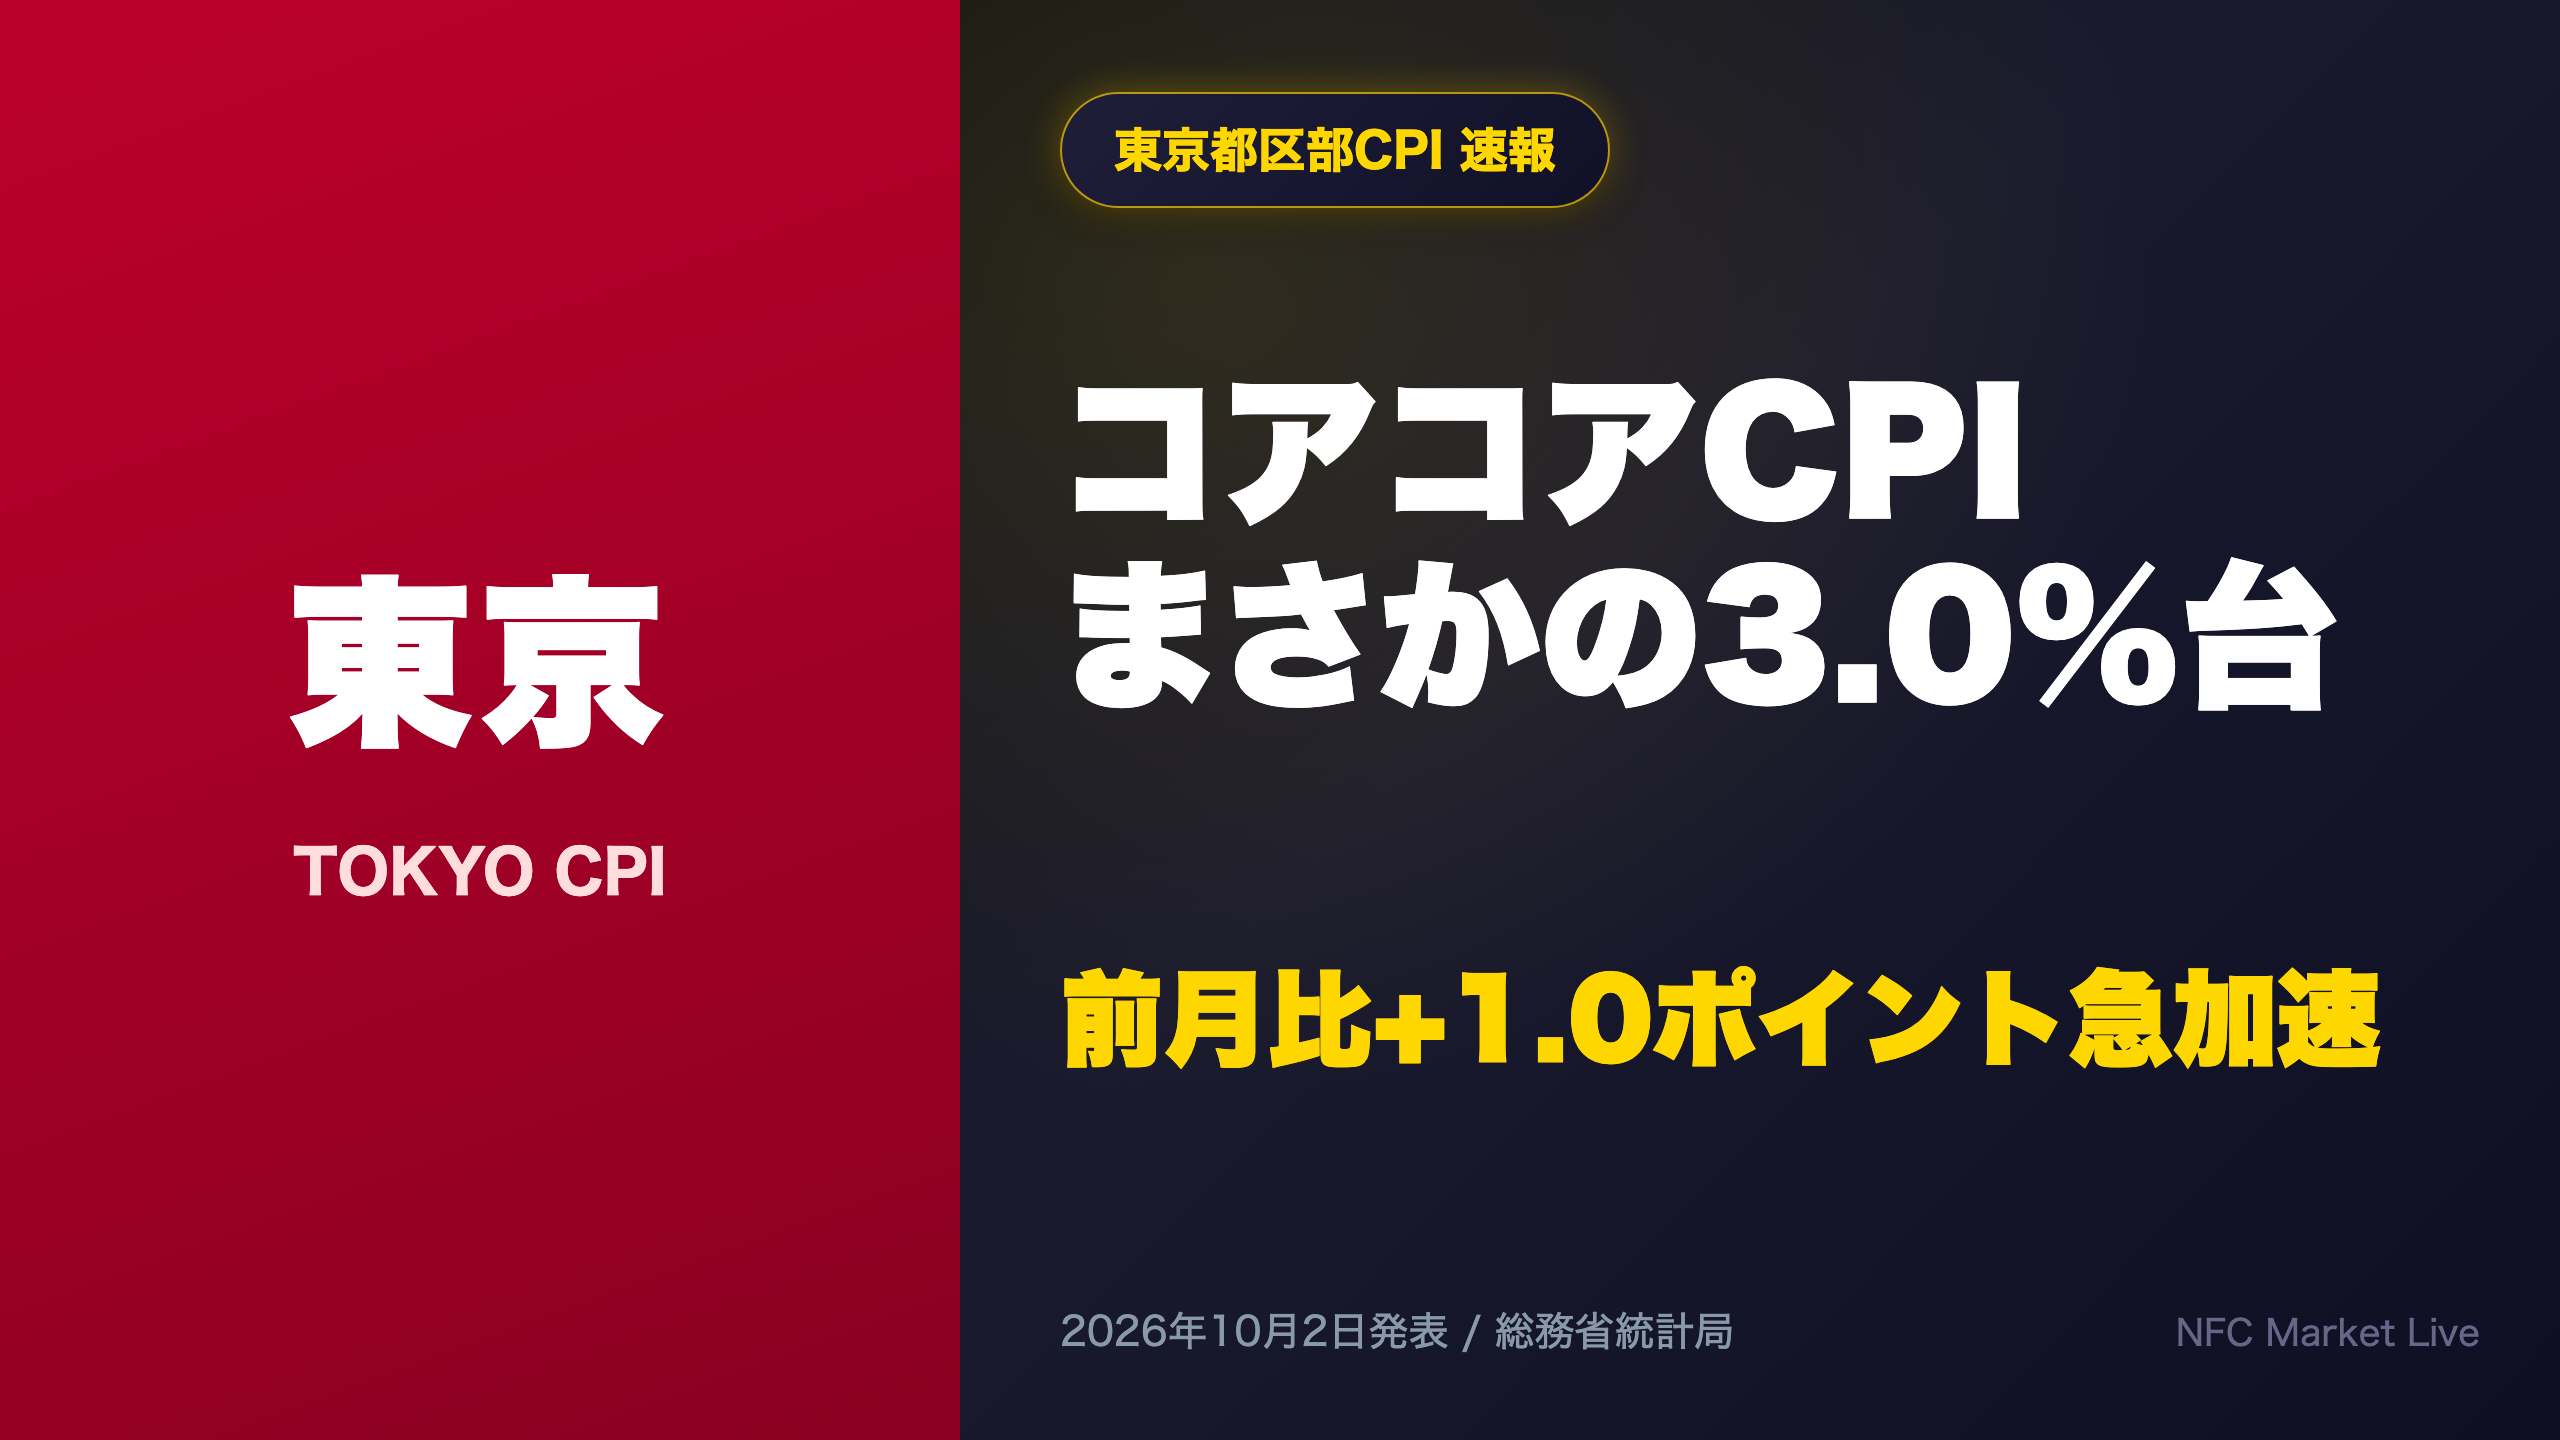
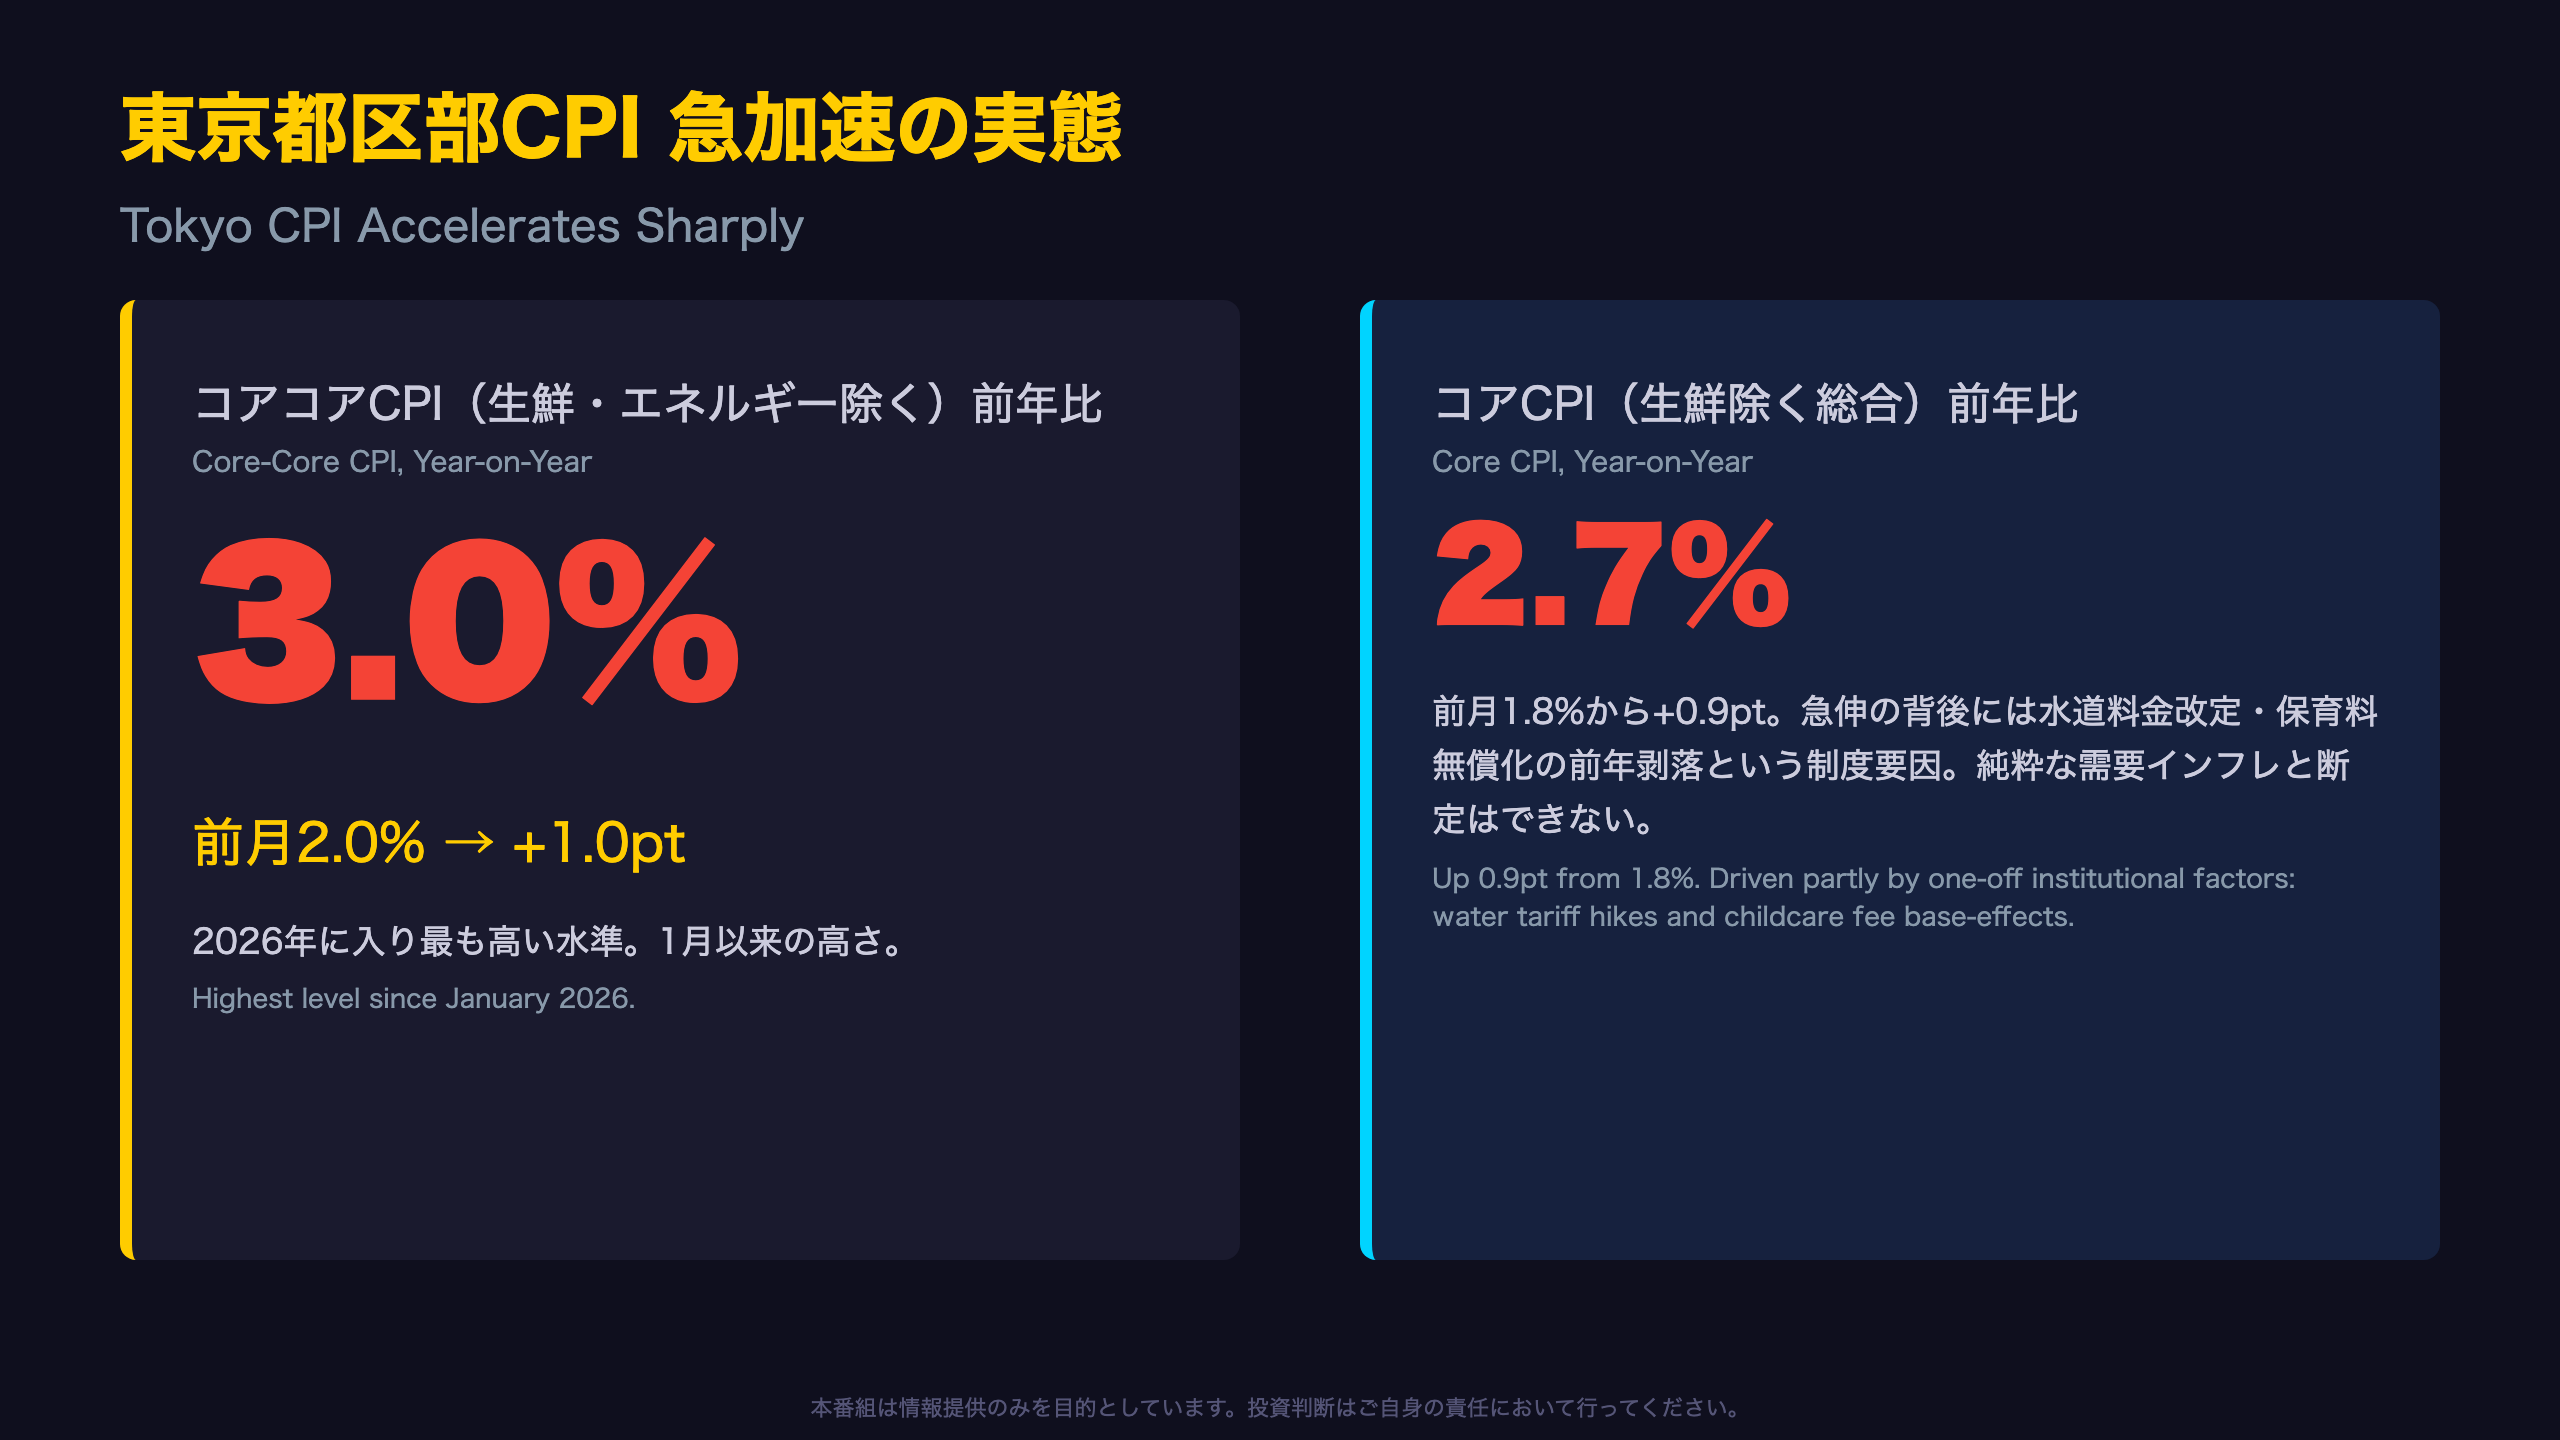
東京都区部CPIの最新分析。📊 東京都区部の2026年9月消費者物価指数が発表されました。 コアCPI(生鮮除く総合)は前年比2.7%、コアコアCPI(生鮮・エネルギー除く)は3.0%と、前月から一気に0.9〜1.0ポイントも加速。 ⚠️ ただしこの急伸の裏には、水道料金改定(+65.6%)や保育所保育料の無償化…
東京CPI急加速 — The Ultimate Summary
先行指標が映す「見かけの加速」
東京都区部の消費者物価指数は、全国統計に約3週間先行する重要な指標である。2026年9月分では総合指数が前年比2.7%、コアCPIが2.7%、コアコアCPIが3.0%となり、いずれも前月から0.8〜1.0ポイントという大幅な加速を記録した。
「総合の前年同月比の上昇幅は0.8ポイント拡大(8月 1.9% → 9月 2.7%)」(総務省統計局公表資料より)
時系列で見る位置づけ
コアコアCPI3.0%は、2026年に入ってからの推移(2.3→2.4→2.2→1.7→1.5→1.7→1.8→2.0→3.0)の中で最も高い水準であり、2026年1月以来の高さとなる。総合指数の2.7%も2025年11月以来、約10ヶ月ぶりの水準だ。
上振れか下振れか
市場コンセンサスとの比較データは原文に記載がないが、直近のトレンドライン(1%台後半での推移)から大きく逸脱しているため、本稿では「上振れ」と評価する。ただし後続スライドで詳述する通り、この加速の過半は一時的な制度要因に起因する可能性が高く、単純な基調インフレ加速と断定することはできない。
次への視点
次回の全国CPI(9月分)は10月2日に発表予定。東京の急伸がどこまで全国統計に反映されるかが最大の焦点となる。
全国と東京の比較 — データで見る変化
全国と東京、方向性の逆転
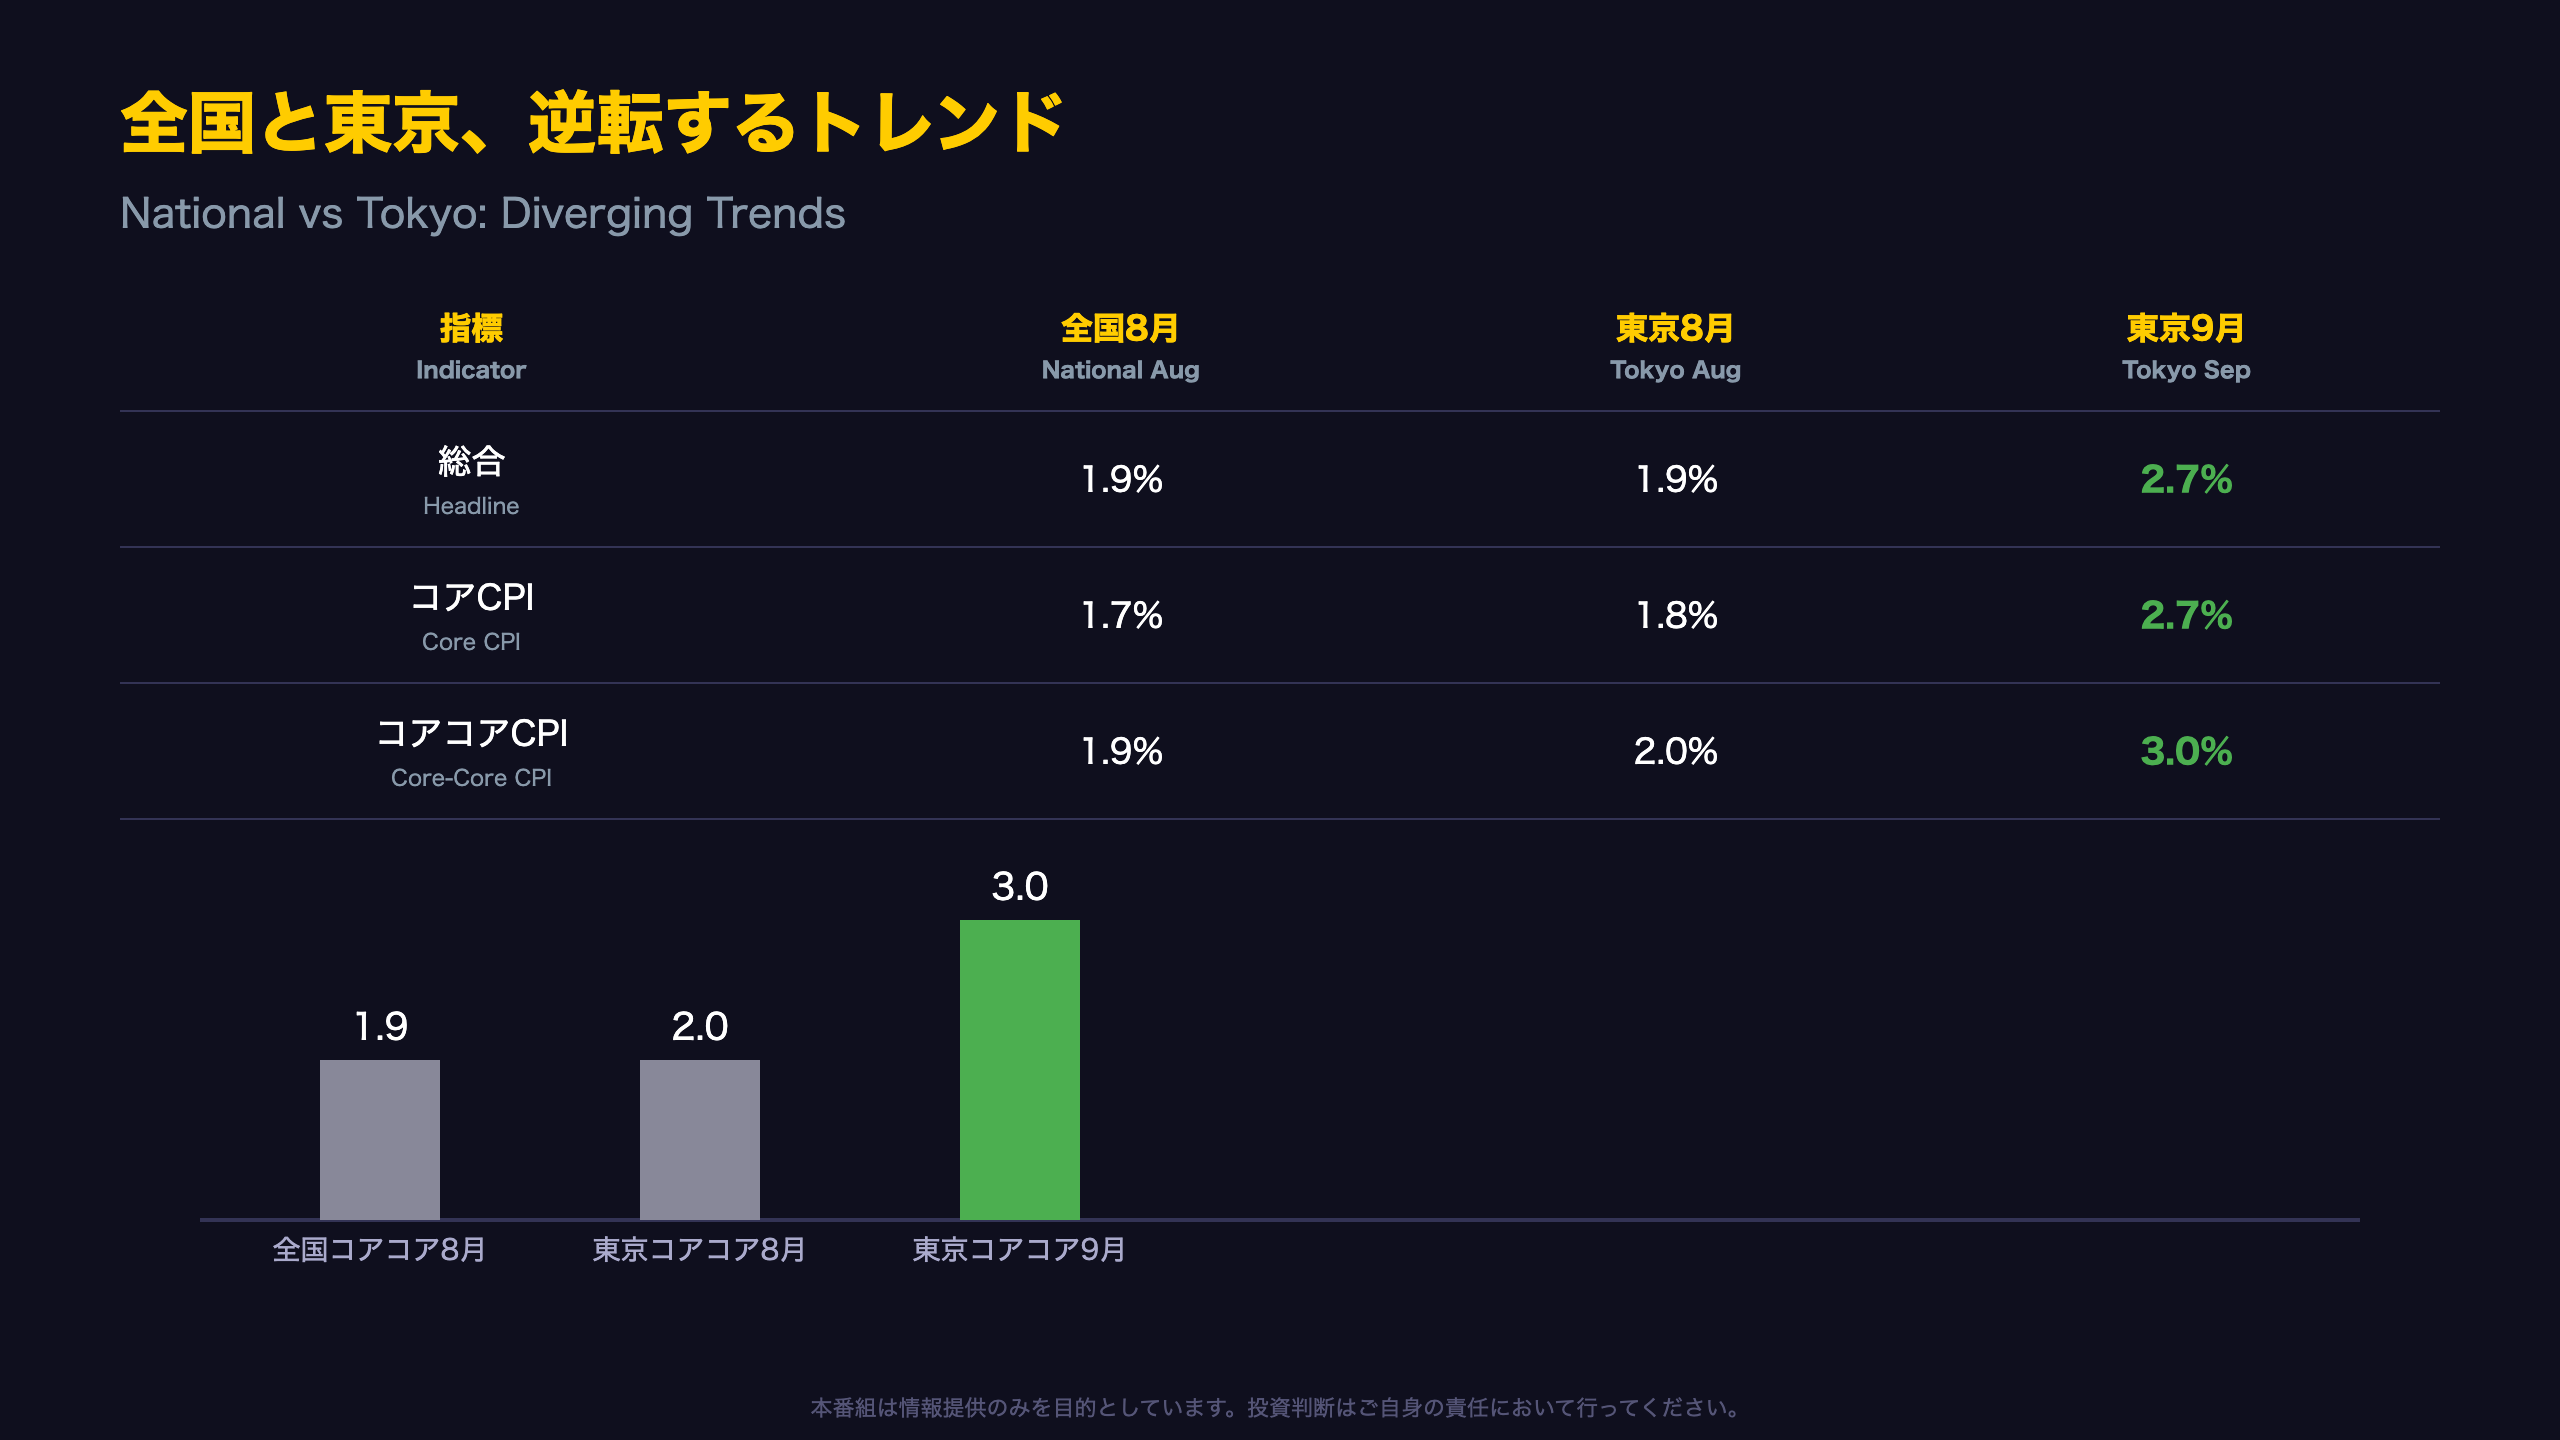
8月の全国CPI確報値(9月18日公表)では、コアCPIが前年比1.7%(7月1.8%から縮小)、コアコアが1.9%(7月1.9%で横ばい)と、むしろ落ち着いた動きを見せていた。全国のエネルギー価格は前年比-0.7%で、ガソリン減税の影響もあり伸び鈍化が続いていた。
ところが東京は真逆の動き
同じ時期、東京都区部は8月のコアCPI1.8%・コアコア2.0%から、9月には一気に2.7%・3.0%へとジャンプした。この非対称性は、東京特有の制度要因(水道料金、保育料)が強く影響していることを裏付ける。
前月比の異常値
季節調整済み前月比を見ると、総合+0.6%、コア+0.9%、コアコア+0.7%と、いずれも単月としては近年まれにみる大きさである。直近1年のレンジ(おおむね-0.1%〜+0.4%)から明確に逸脱しており、統計的なノイズというより特定品目の一時的な価格改定が集中した結果と考えられる。
ただし一致する部分も
生鮮食品を除く食料の前年比は東京で3.6%と、全国8月の2.7%より高いが、これは東京・全国で元々ウエイト構成や価格転嫁のタイミングが異なるためで、過度な解釈は避けたい。
急伸の正体 — 水道料と保育料の寄与度
寄与度分解が示す「制度要因」の正体
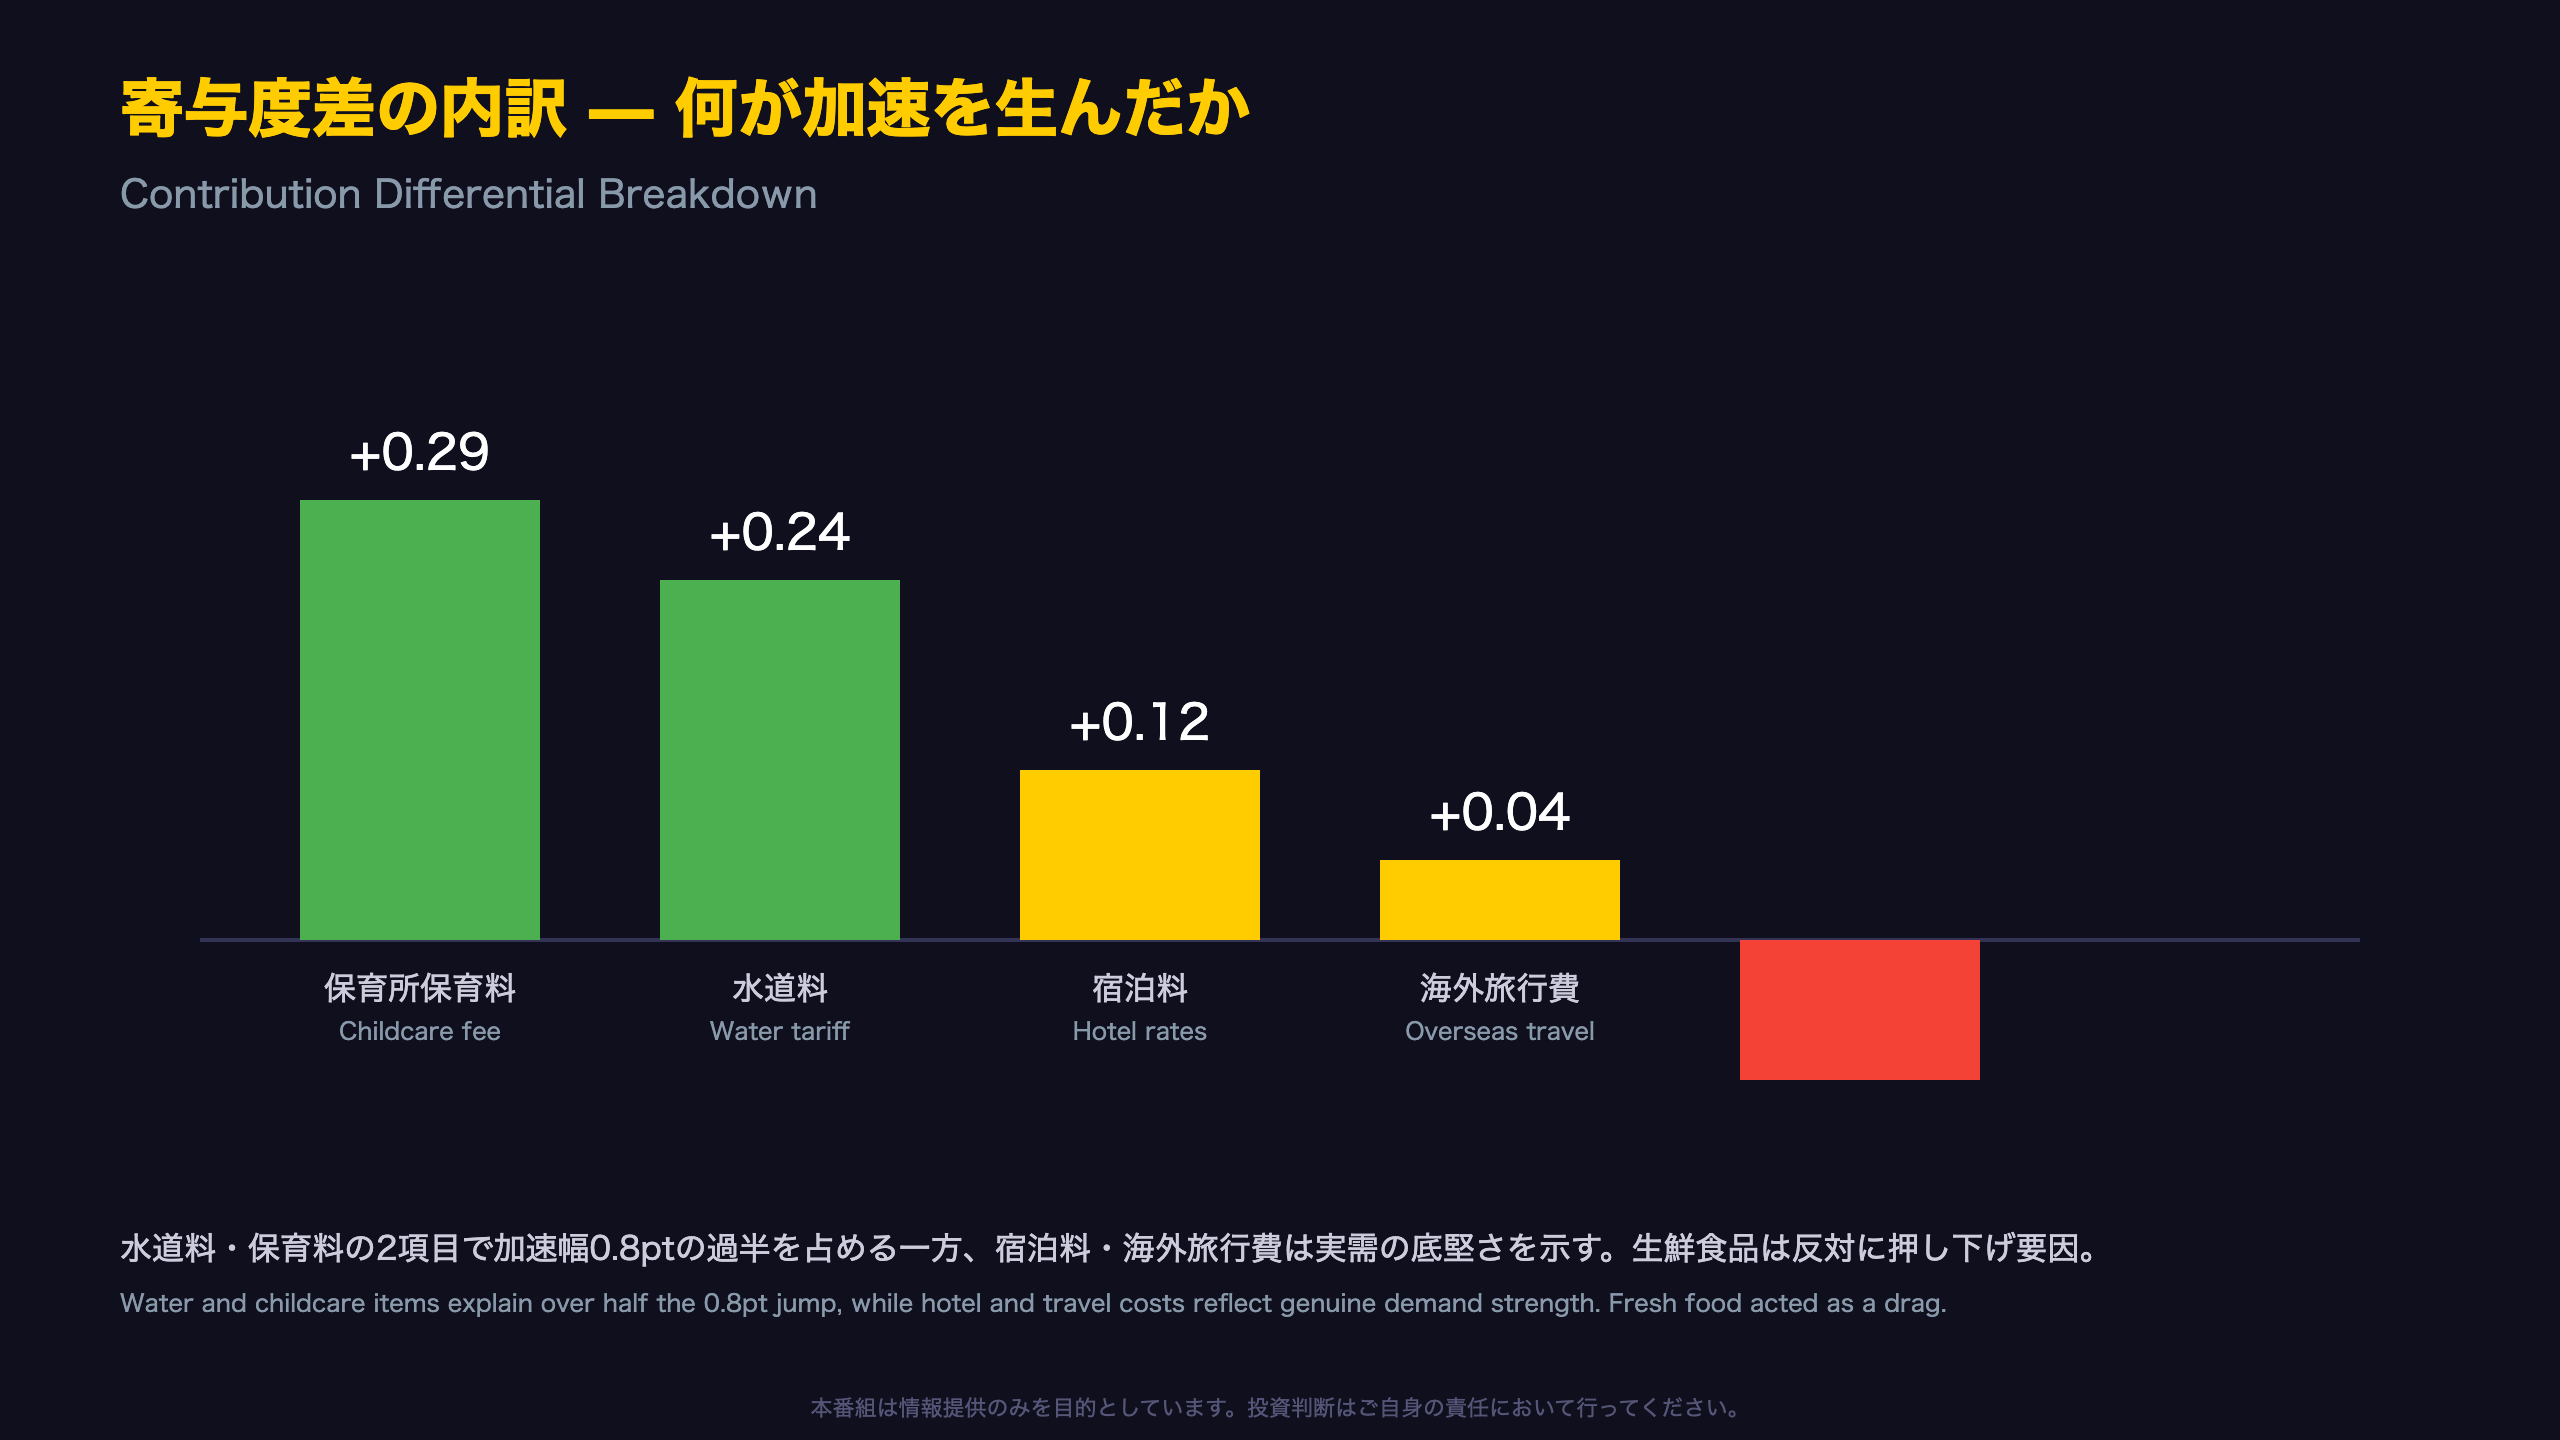
東京都区部の総合指数は前年同月比で0.8ポイント加速したが、その内訳を項目別寄与度差で見ると、単純な需要拡大では説明できない構造が浮かび上がる。
水道料の大幅改定
上下水道料は前年同月比29.5%の上昇(ウエイト54、寄与度0.24)。品目別では「水道料 65.6%(寄与度0.24)」と記載されており、東京都の水道料金体系見直しが直接の要因とみられる。
保育所保育料の前年剥落
保育所保育料は前年同月比-100.0%(寄与度-0.21)だが、前月(8月)の寄与度-0.50と比べると寄与度差は+0.29ポイントに達する。これは2025年の無償化拡大の「比較対象年」が切り替わったことによる統計上の反動であり、実際の保育料負担が増えたわけではない点に注意が必要だ。
「保育所保育料により総合の上昇幅が0.29ポイント拡大」(総務省統計局公表資料より)
サービス価格の底堅さも同時進行
一方で宿泊料は前月比-3.2%ながら前年比+4.6%に転じ(寄与度差+0.12)、外国パック旅行費も23.5%(寄与度差+0.04)と、円安を背景にしたインバウンド関連価格の上昇も確認できる。こちらは制度要因ではなく実需の動きとして評価できる。
両論:どう読むべきか
強気派は「サービス価格の継続的な上昇は根強いインフレ圧力の証」と捉えるだろう。一方、弱気派(インフレ鈍化派)は「水道・保育料という特殊要因を除けば、基調インフレは依然1%台後半にとどまる」と主張しうる。どちらの見方も原文データに整合的であり、過度な断定は避けるべきである。
基調インフレの点検 — エネルギーと食料
政策効果を除けば、エネルギーは「実質プラス」か
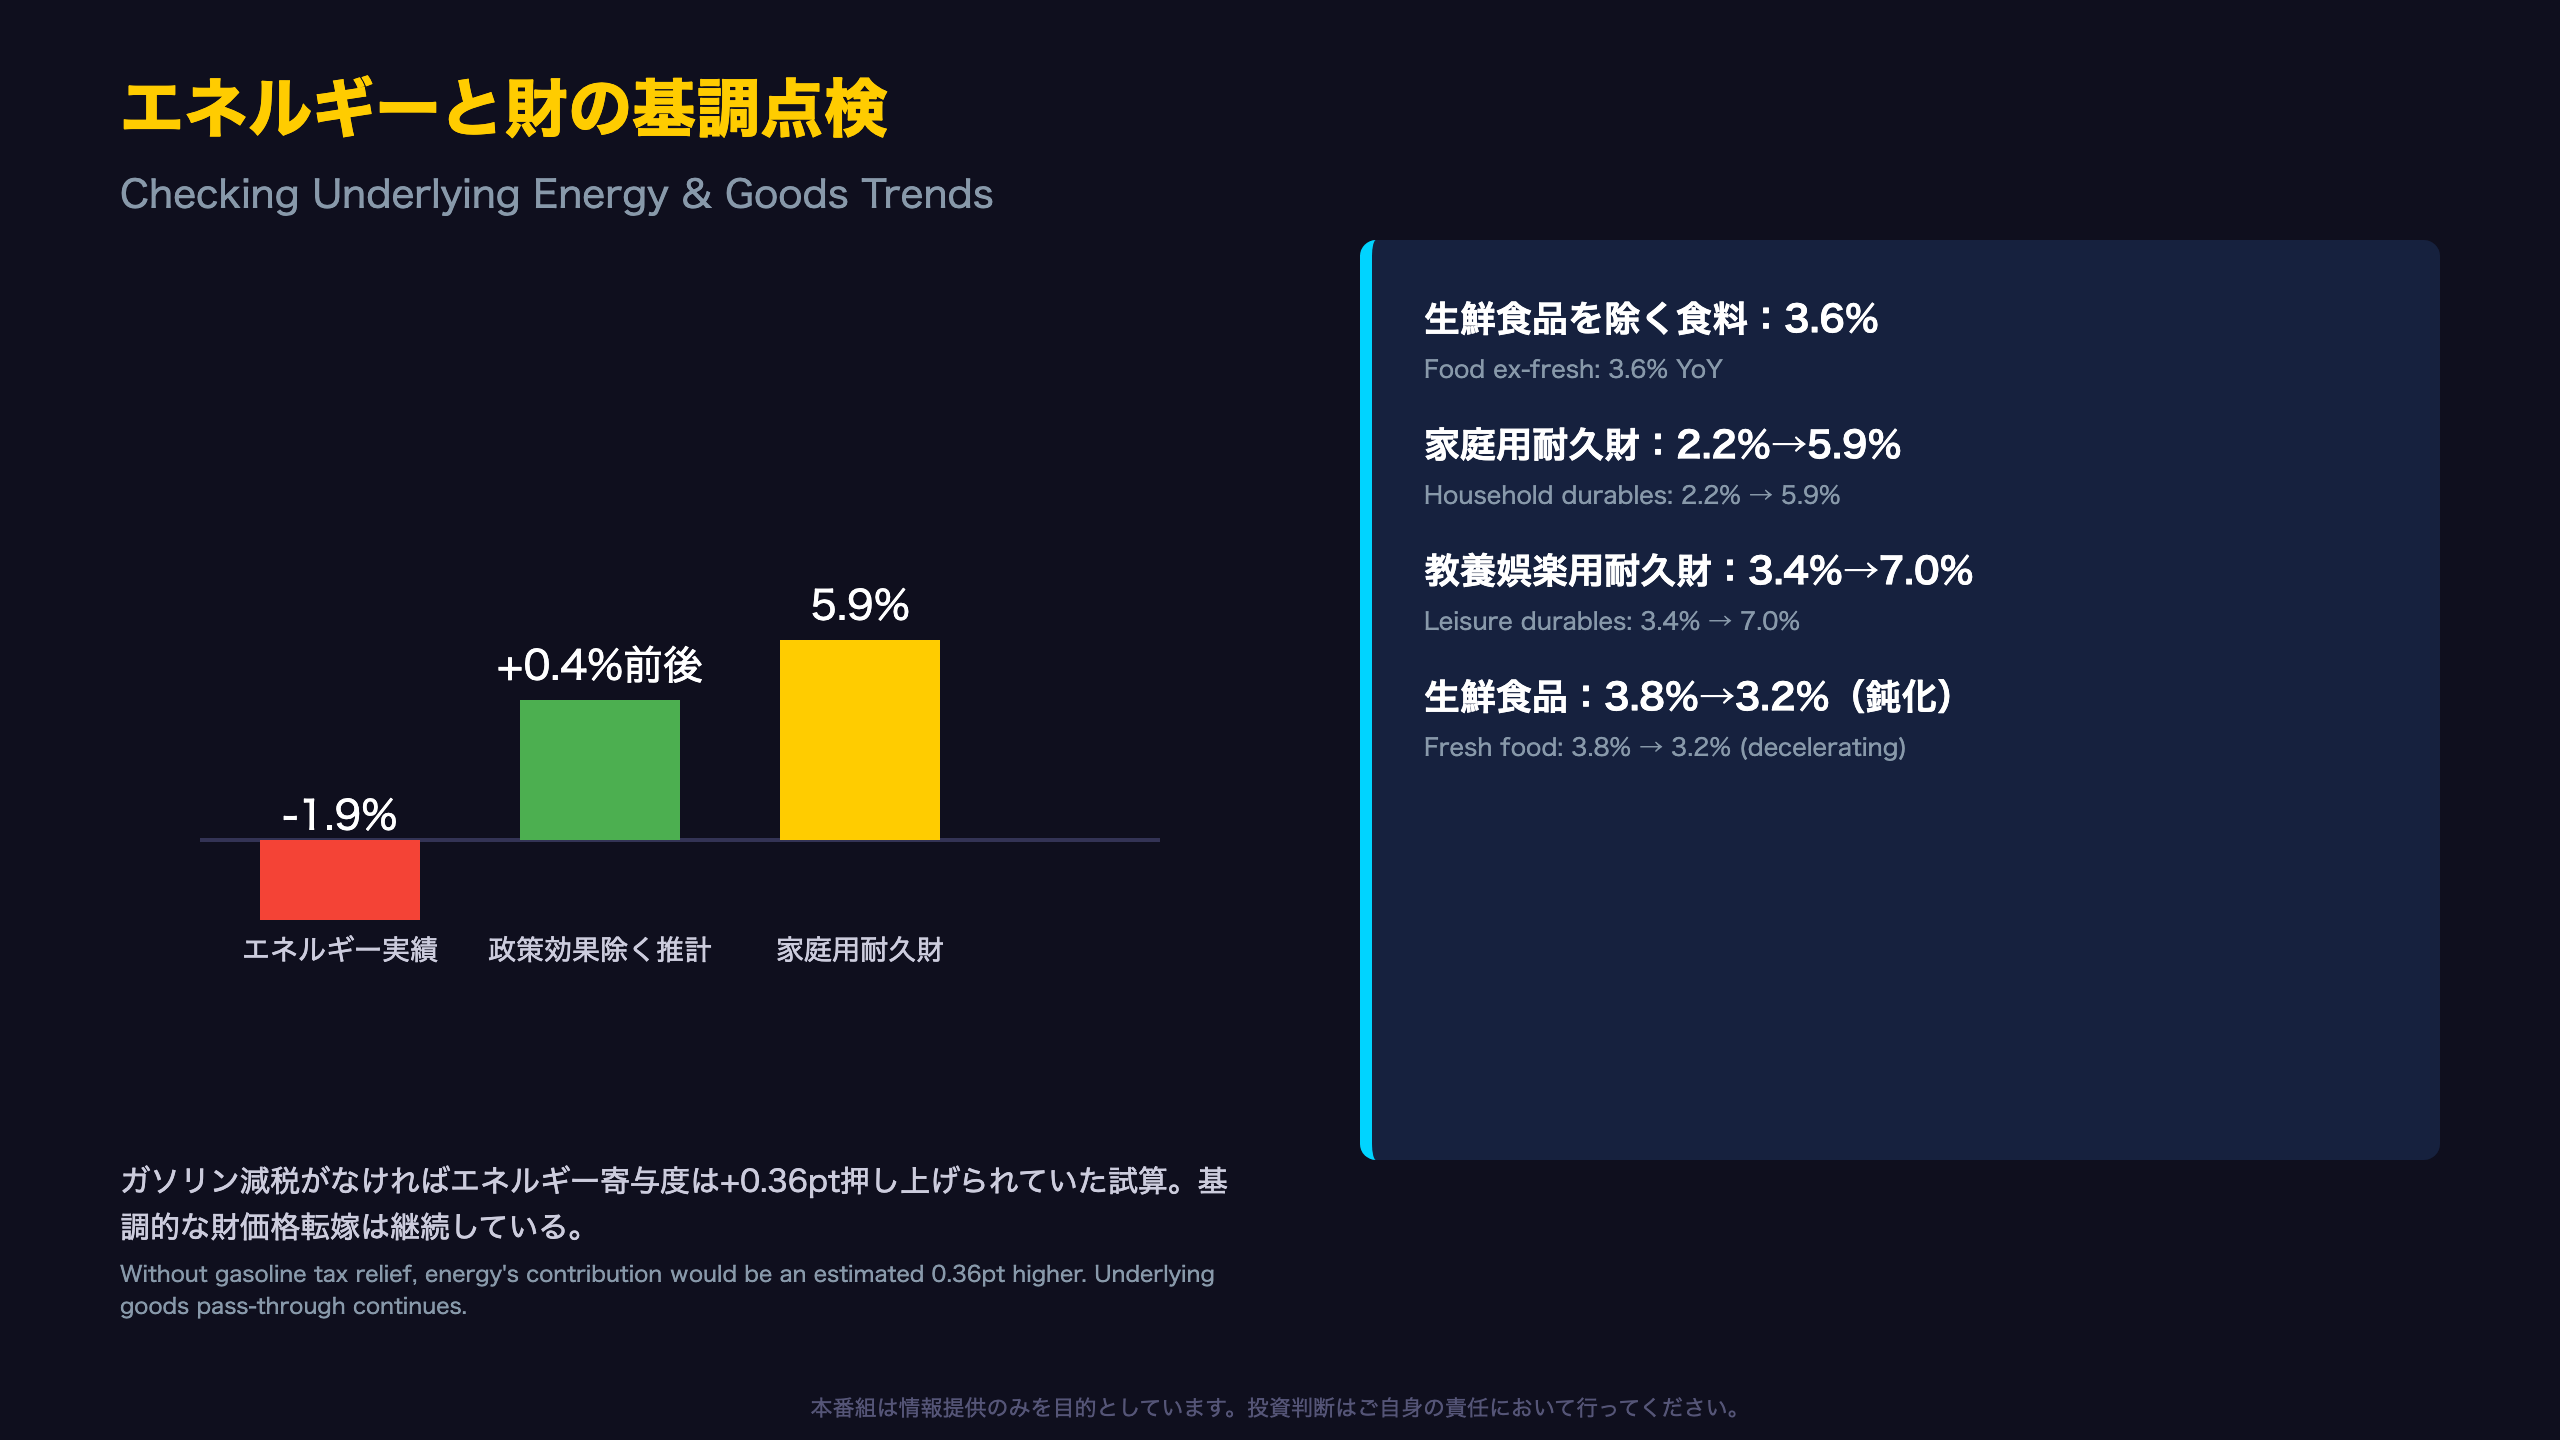
エネルギー価格は前年同月比-1.9%(寄与度-0.08)と、一見するとデフレ要因に見える。しかし公表資料には重要な注記がある。
「ガソリンの暫定税率廃止及び政策による効果の寄与度[試算値] エネルギー:-0.36(-0.65(当月分)、+0.29(前年剥落分))」
この試算値が意味するのは、ガソリン税制変更という一時的な政策効果がなければ、エネルギー全体の前年比はプラス0.36ポイント程度押し上げられていた計算になる。つまり政策要因を除いた「真水」のエネルギー価格は、実質的に上昇基調にある可能性が高い。
食料・耐久財に見る価格転嫁の継続
生鮮食品を除く食料は前年比3.6%で、8月から変化なし(寄与度0.83で据え置き)。高止まりが続いている構造は変わっていない。
さらに注目すべきは耐久財の加速だ。家庭用耐久財は前年比5.9%(8月2.2%から急伸、寄与度差+0.04)、教養娯楽用耐久財は7.0%(8月3.4%から倍増、寄与度差+0.03)となった。これらは水道料・保育料のような制度要因ではなく、円安による輸入コスト転嫁や人件費上昇を反映した価格改定とみられる。
バランスの取れた評価
生鮮食品(前年比3.2%、寄与度-0.15)は野菜の反落(生鮮野菜-5.3%)により前月から伸びが鈍化しており、これは総合指数の押し下げに寄与した。制度要因による急伸と、財・サービスの地道な価格転嫁という両方の力学が同時に働いていることが、今回のデータの本質と言える。
製作費大公開
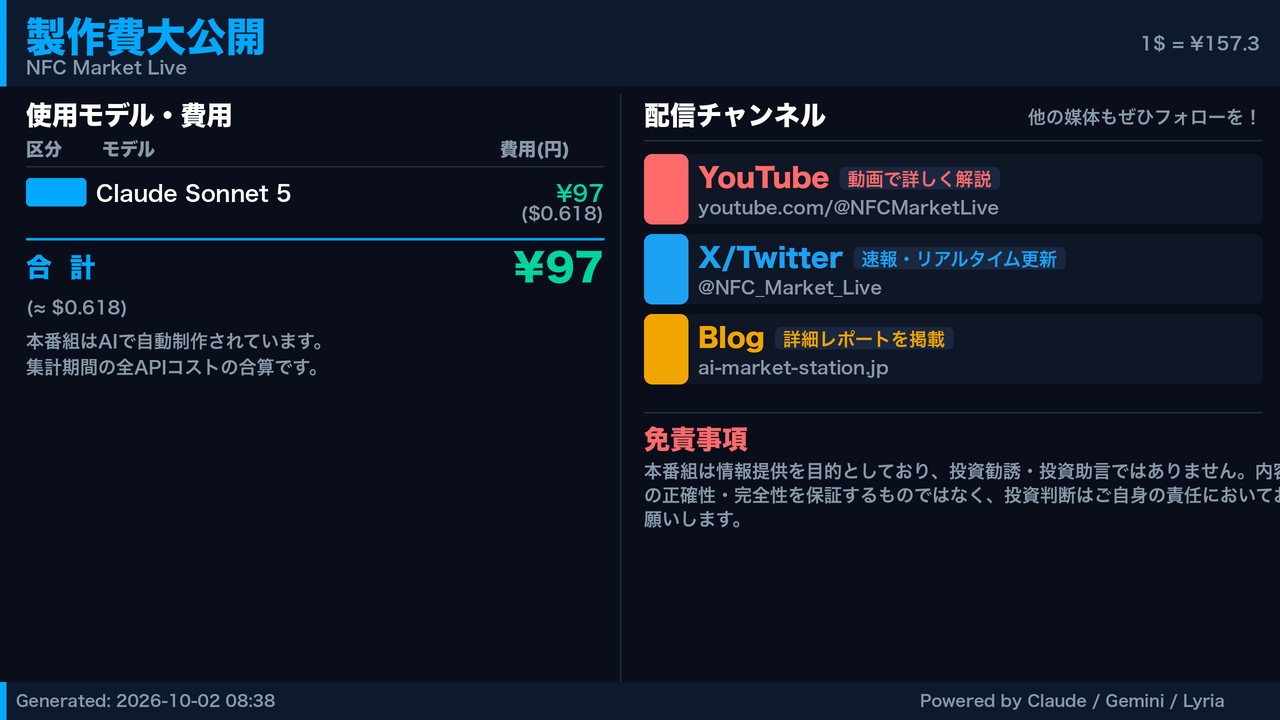
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 171,251 | 27,543 | ¥97 |
| 合計 | ¥97 |
為替レート: 1 USD = 157.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。