📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-01 09:00)
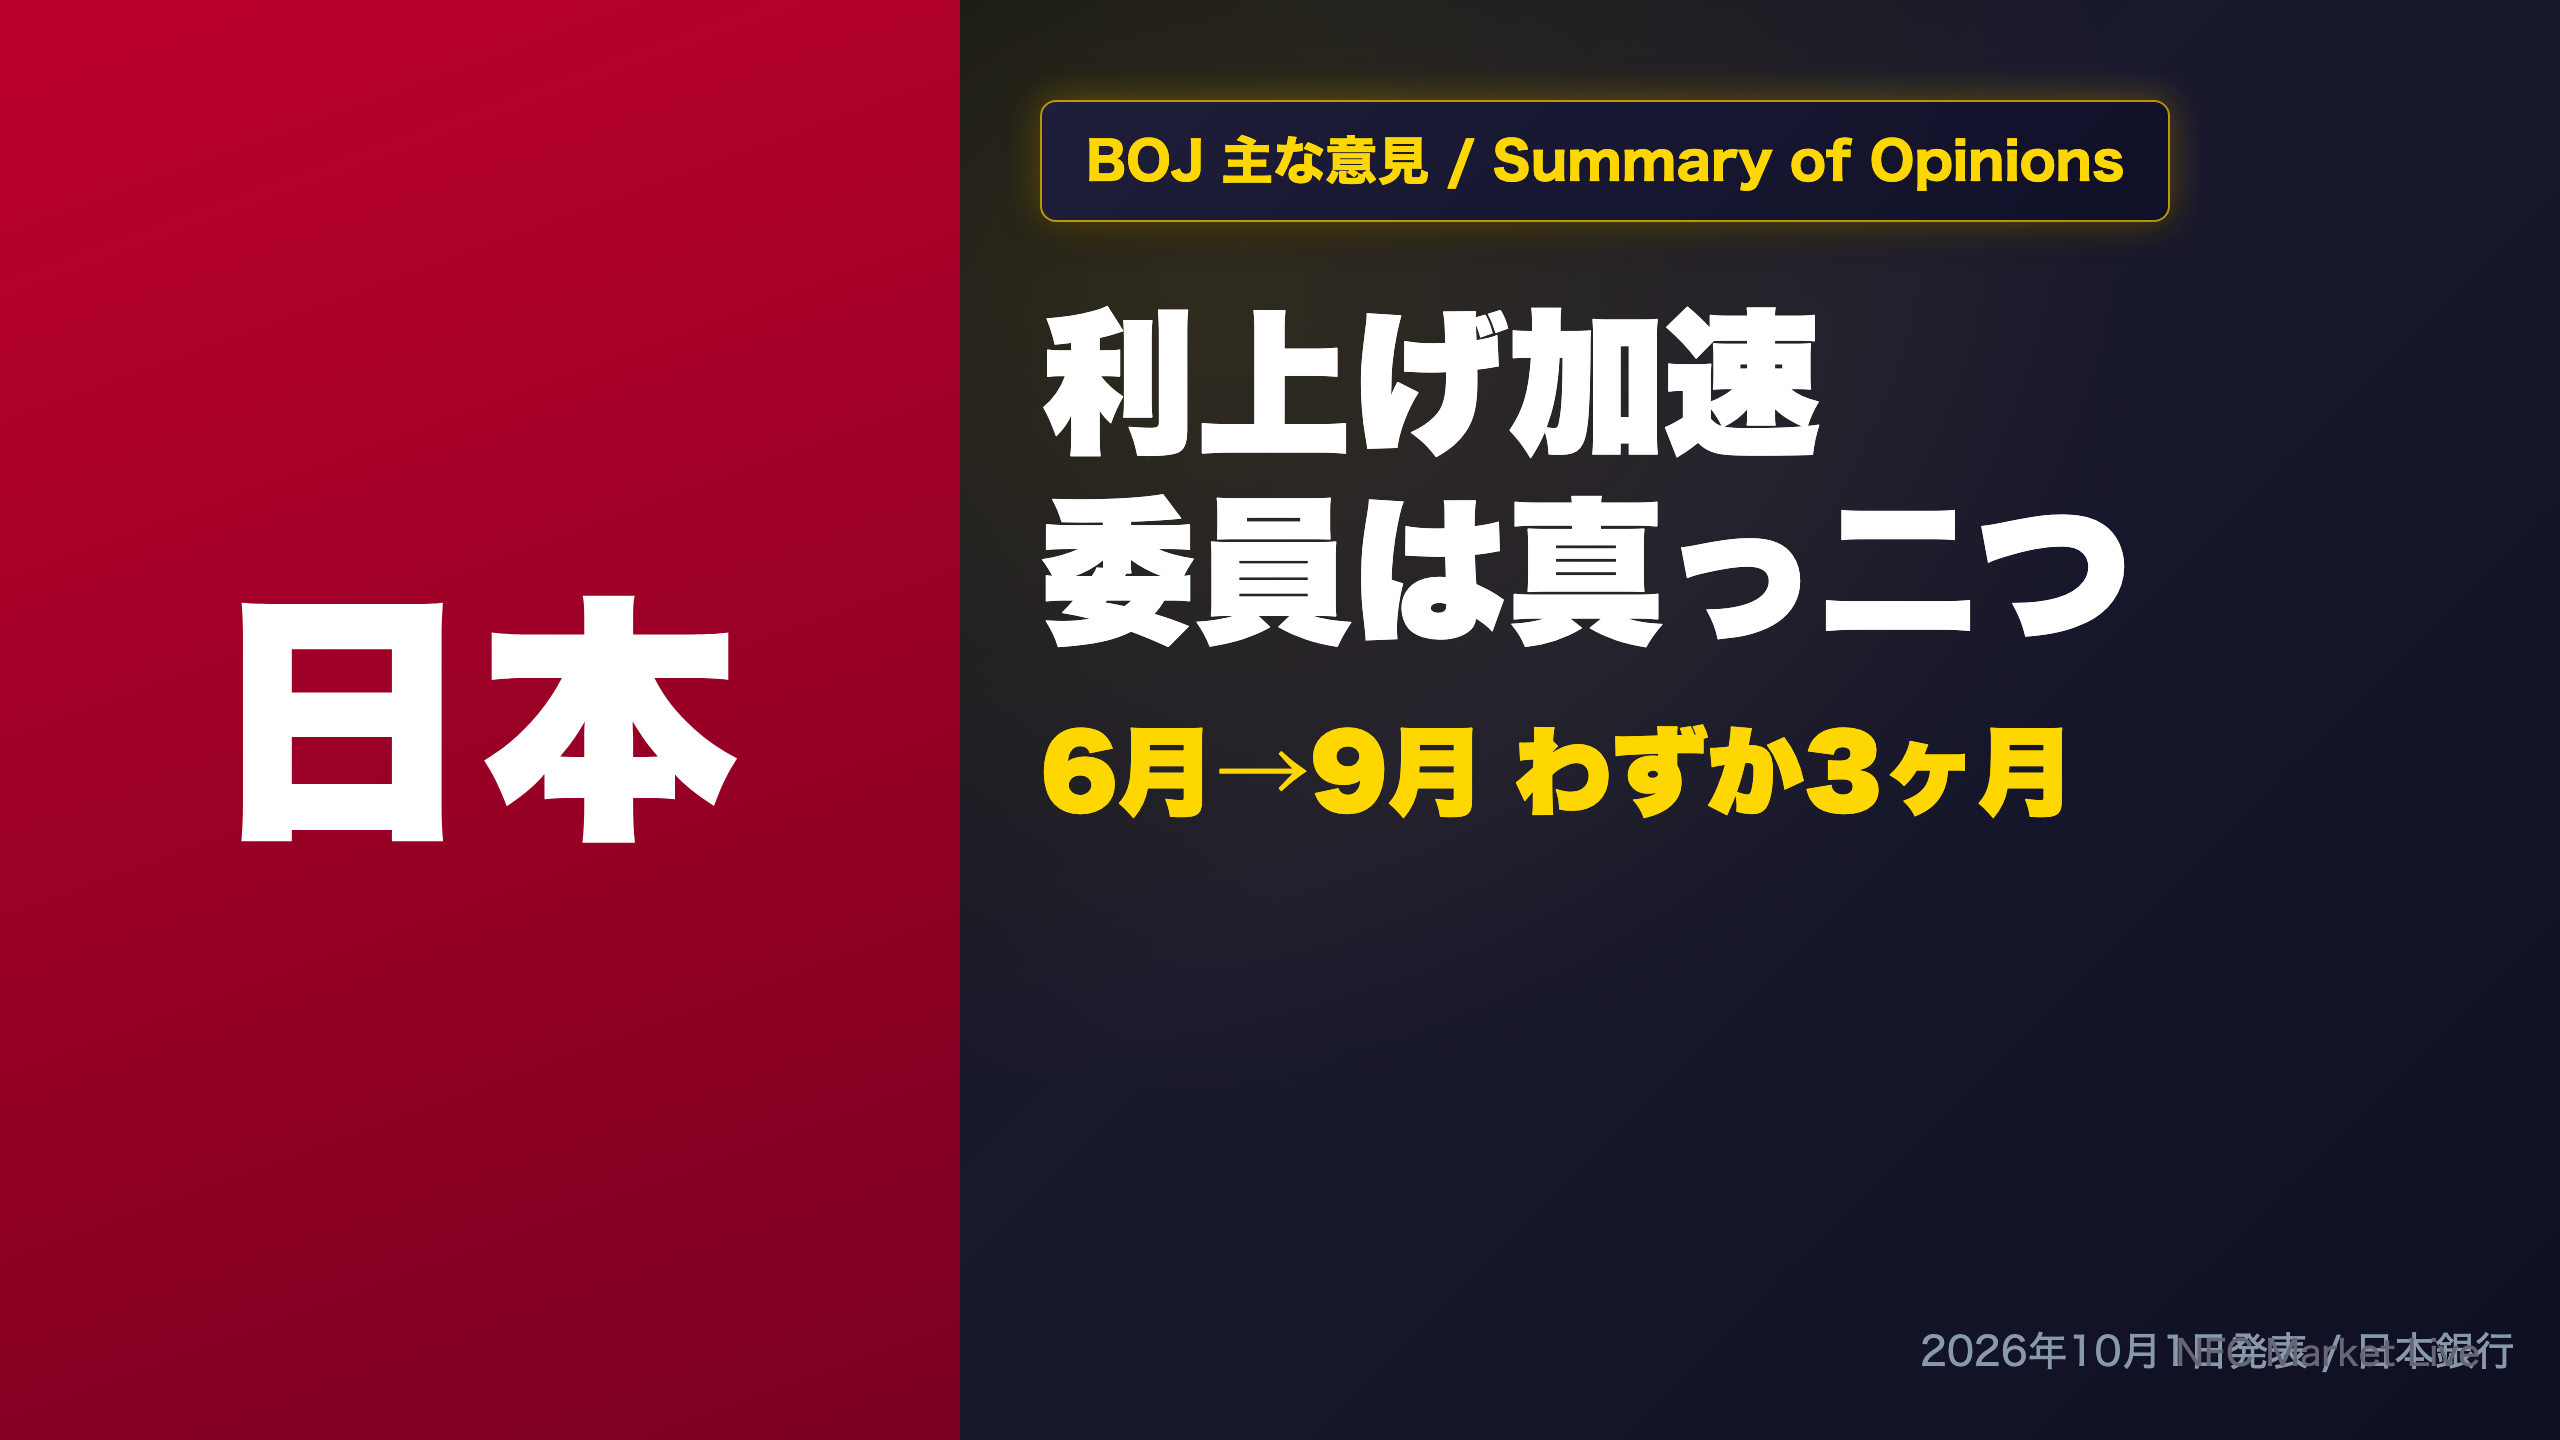
📊 日銀が9月17-18日の会合で追加利上げを決定。6月の利上げからわずか3か月、加速するペースが鮮明に。 💡 基調的な物価上昇率は「概ね2%に達した」との確信が強まる一方、4〜6月期の実質GDPは内需がマイナスという弱さも露呈。 ⚠️ 複数の委員が消費の弱さを理由に反対しており、決定は一枚岩ではない。 📈 内閣…
The Ultimate Summary:利上げ実行、割れる委員
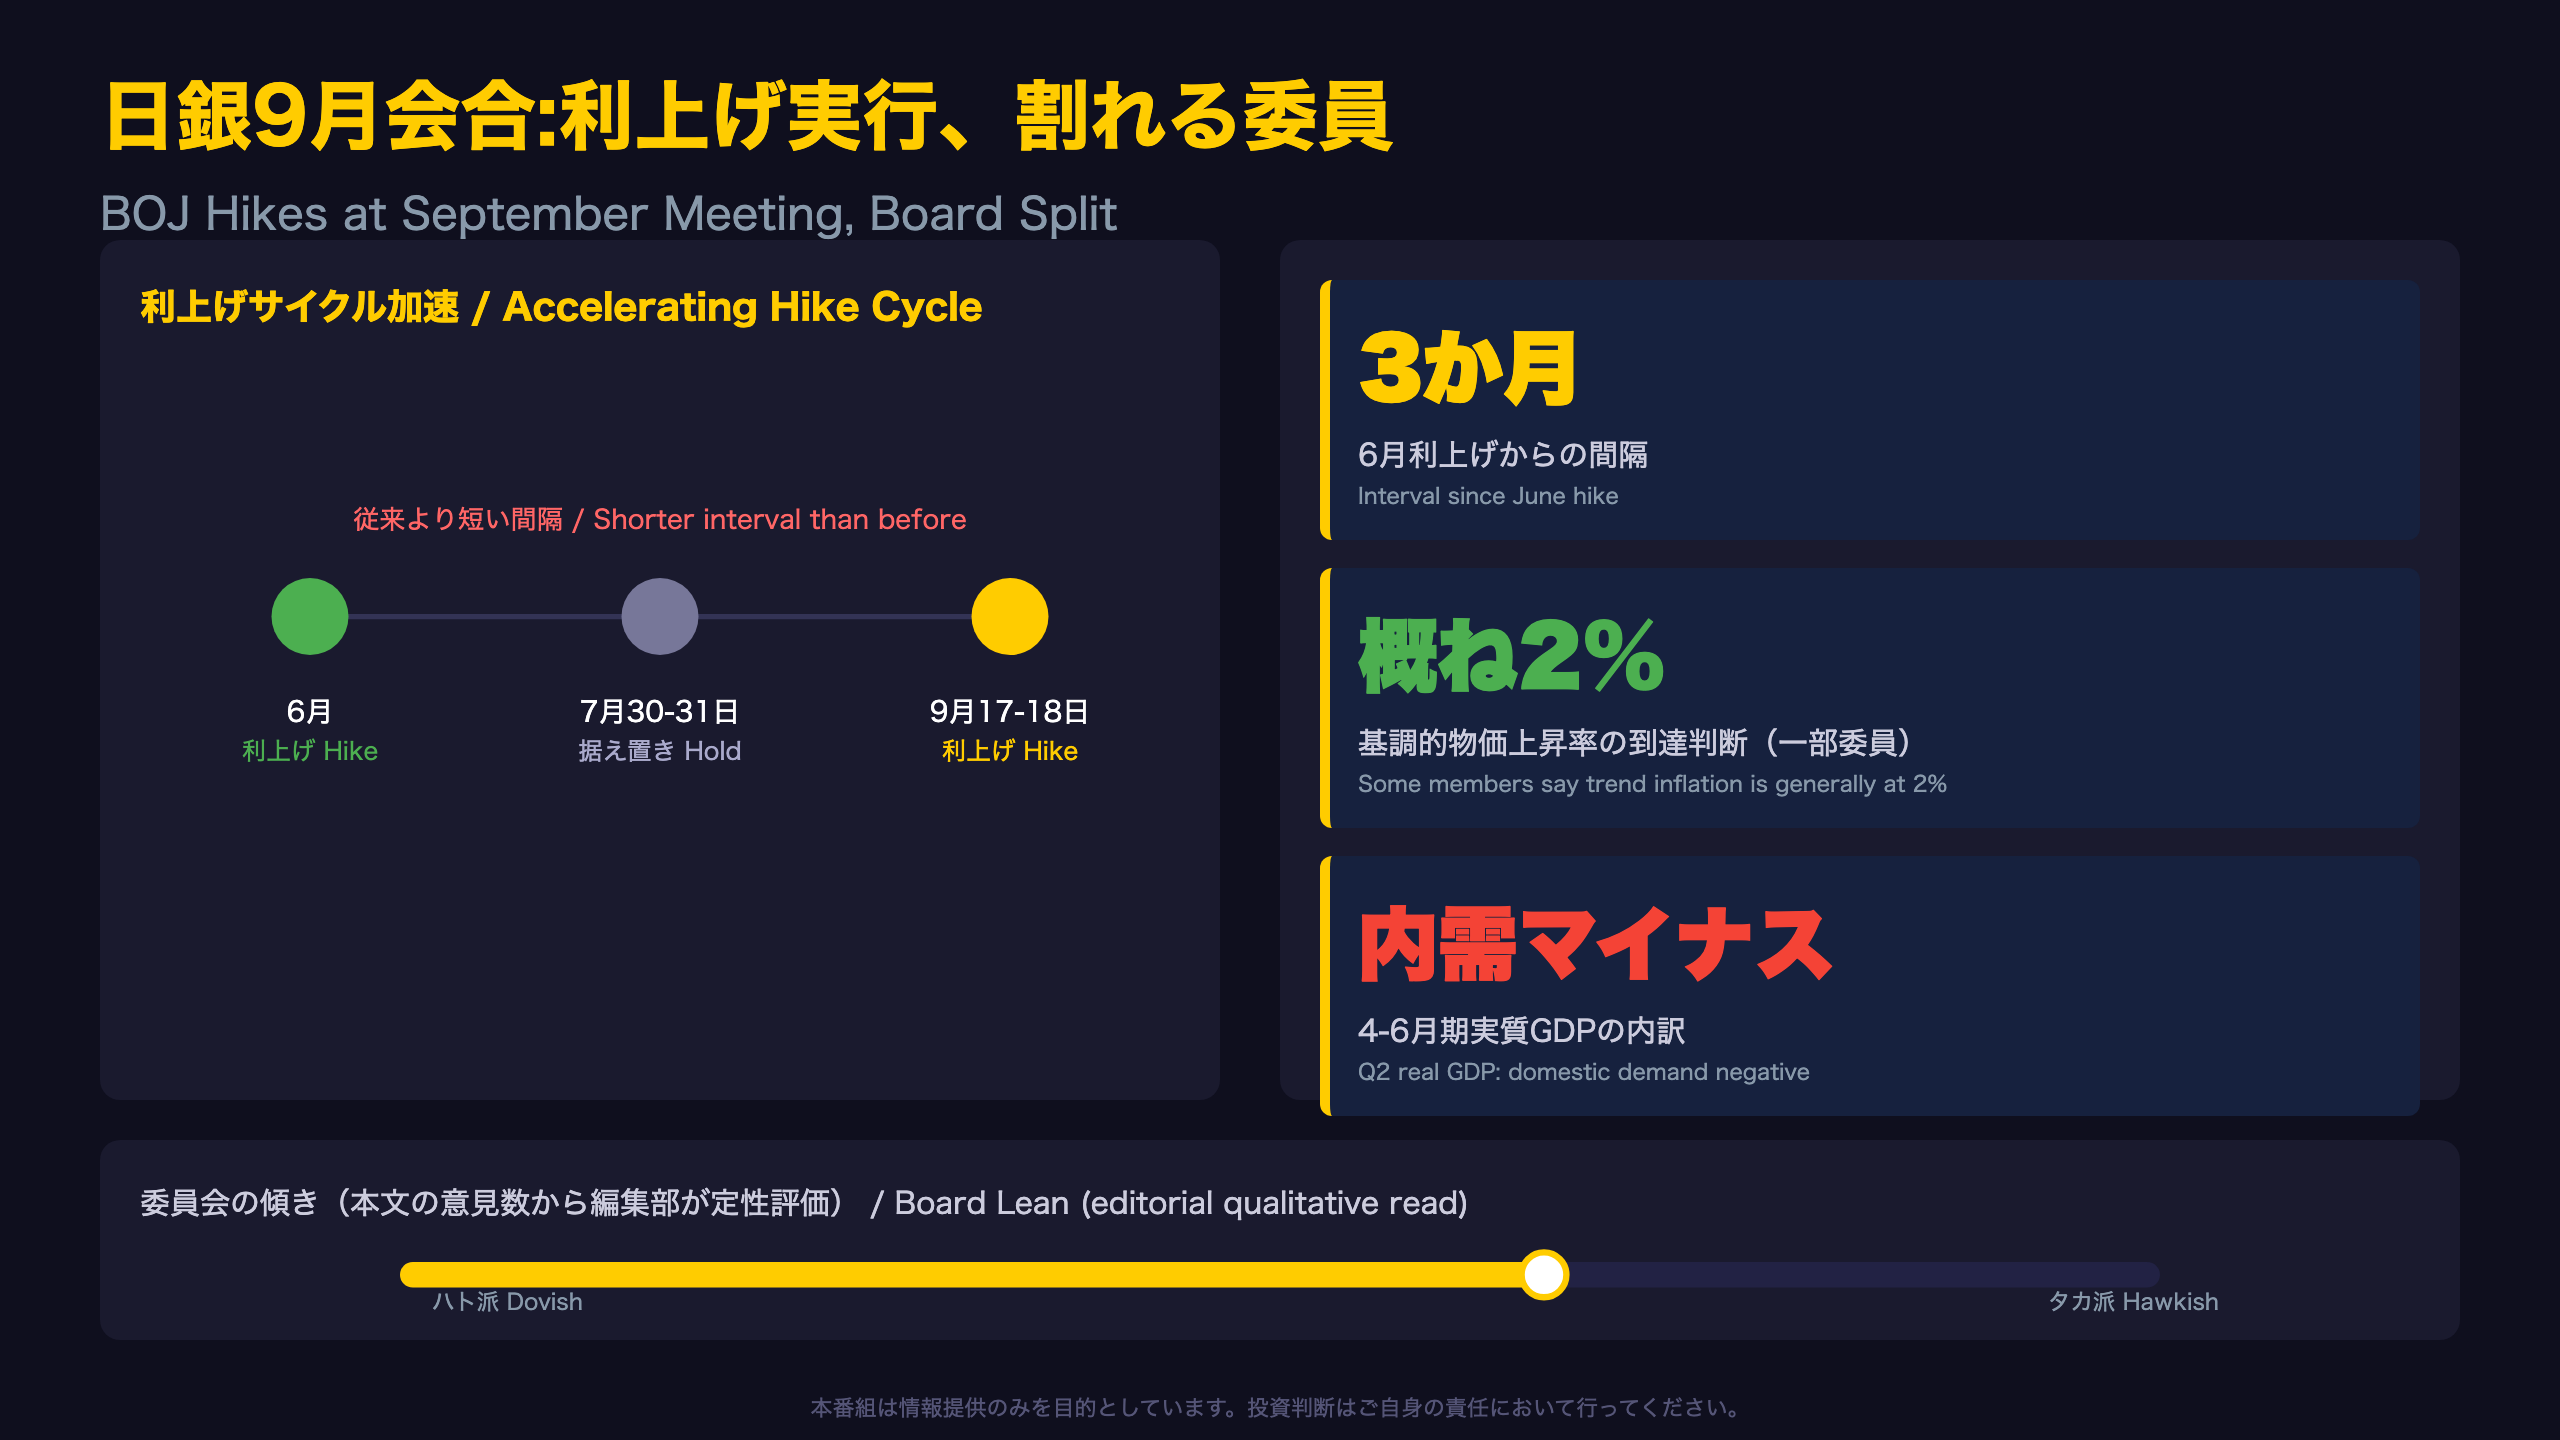
利上げサイクルの加速
日銀は2026年6月に利上げを実施し、7月30・31日会合では「前回会合での利上げの影響を慎重に見極めるため」据え置きを選んだ。今回9月17・18日会合では再び利上げに踏み切り、6月から3か月という短い間隔での引き締めとなった。
| 会合 | 決定 | 前回からの間隔 |
|---|---|---|
| 6月 | 利上げ | – |
| 7月30-31日 | 据え置き | 約1か月 |
| 9月17-18日 | 利上げ | 約3か月(6月起点) |
ある委員は「実現すれば従前より利上げの間隔が短くなるが、想定より経済が底堅かったため」と加速の理由を説明した。7月の「主な意見」では「本年6月以降…グローバルな利上げ局面に転じたことで…大きなレジームの転換が生じている」との発言があったが、9月会合ではこの認識が「その確度はここ数か月で強まっている」へと更新されている。
「今回の利上げはわが国の経済・物価・金融情勢を踏まえたものである点、明確に説明する必要がある」
この発言は、外部の思惑ではなく国内要因が主因であることを強調したい政策委員会の意図を映す。次スライド以降、賛成派・反対派双方の論拠を深掘りする。
利上げ派の3つの論拠
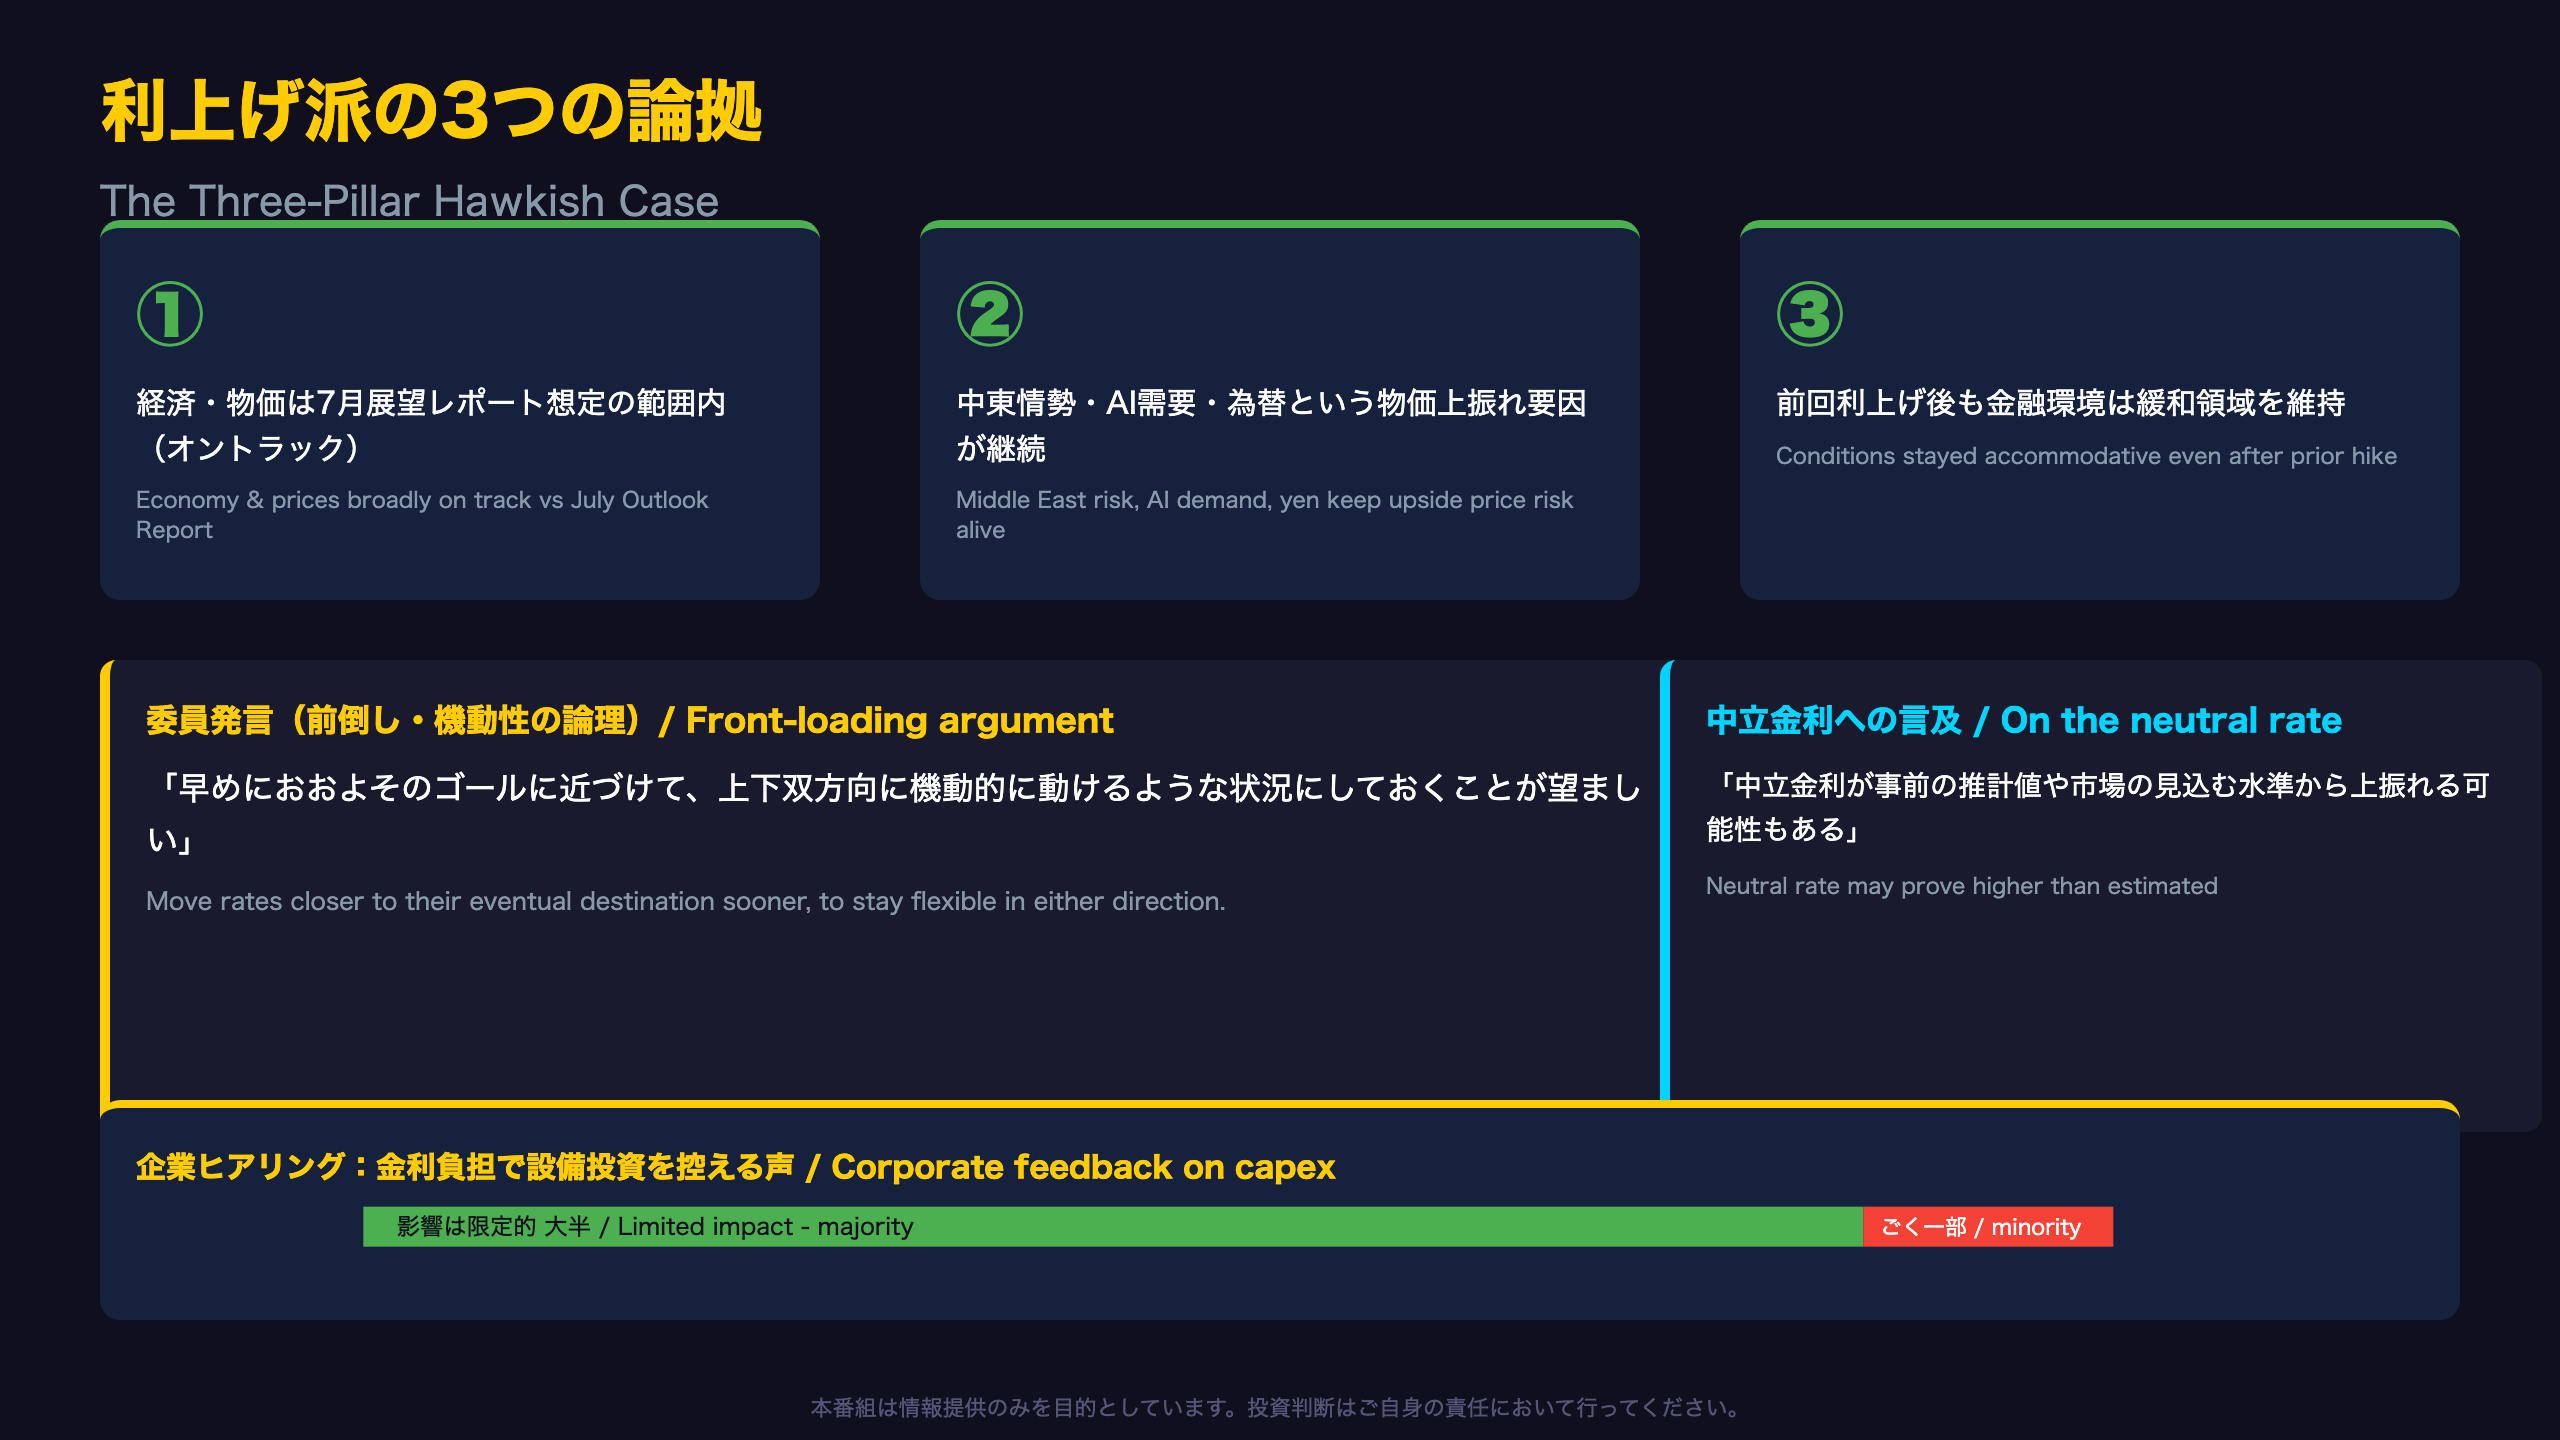
利上げ派の三段論法
利上げを支持した委員は、概ね次の三点を論拠として挙げた。
- オントラック:経済・物価情勢は7月展望レポート想定の範囲内で推移
- 上振れ要因の継続:中東情勢・AI需要・為替相場という「利上げのタイミングの基準」が引き続き物価を押し上げる方向に作用
- 緩和環境の持続:前回利上げ後も金融環境に大きな変化はなく、なお緩和領域
さらに踏み込んだ見解として、ある委員は「正確な中立金利が分からないとしても、早めにおおよそのゴールに近づけて、上下双方向に機動的に動けるような状況にしておくことが望ましい」と、利上げの前倒し・オプション確保の論理を展開した。
別の委員は中立金利そのものへの見方にも言及し、「海外動向によっては、中立金利が事前の推計値や市場の見込む水準から上振れる可能性もある」と指摘。中立金利を固定的なゴールとせず、企業・家計・金融機関の行動を都度確認しながら緩和度合いを見極める姿勢を示した。
企業からのヒアリングでは、金利負担を理由に設備投資を控える声は「ごく一部」にとどまり、大半は「これまでの利上げや当面の更なる利上げに伴う影響は限定的」と回答しているとされ、追加利上げの地合いを支える材料となっている。
据え置き派の論拠:GDPの質と消費の弱さ
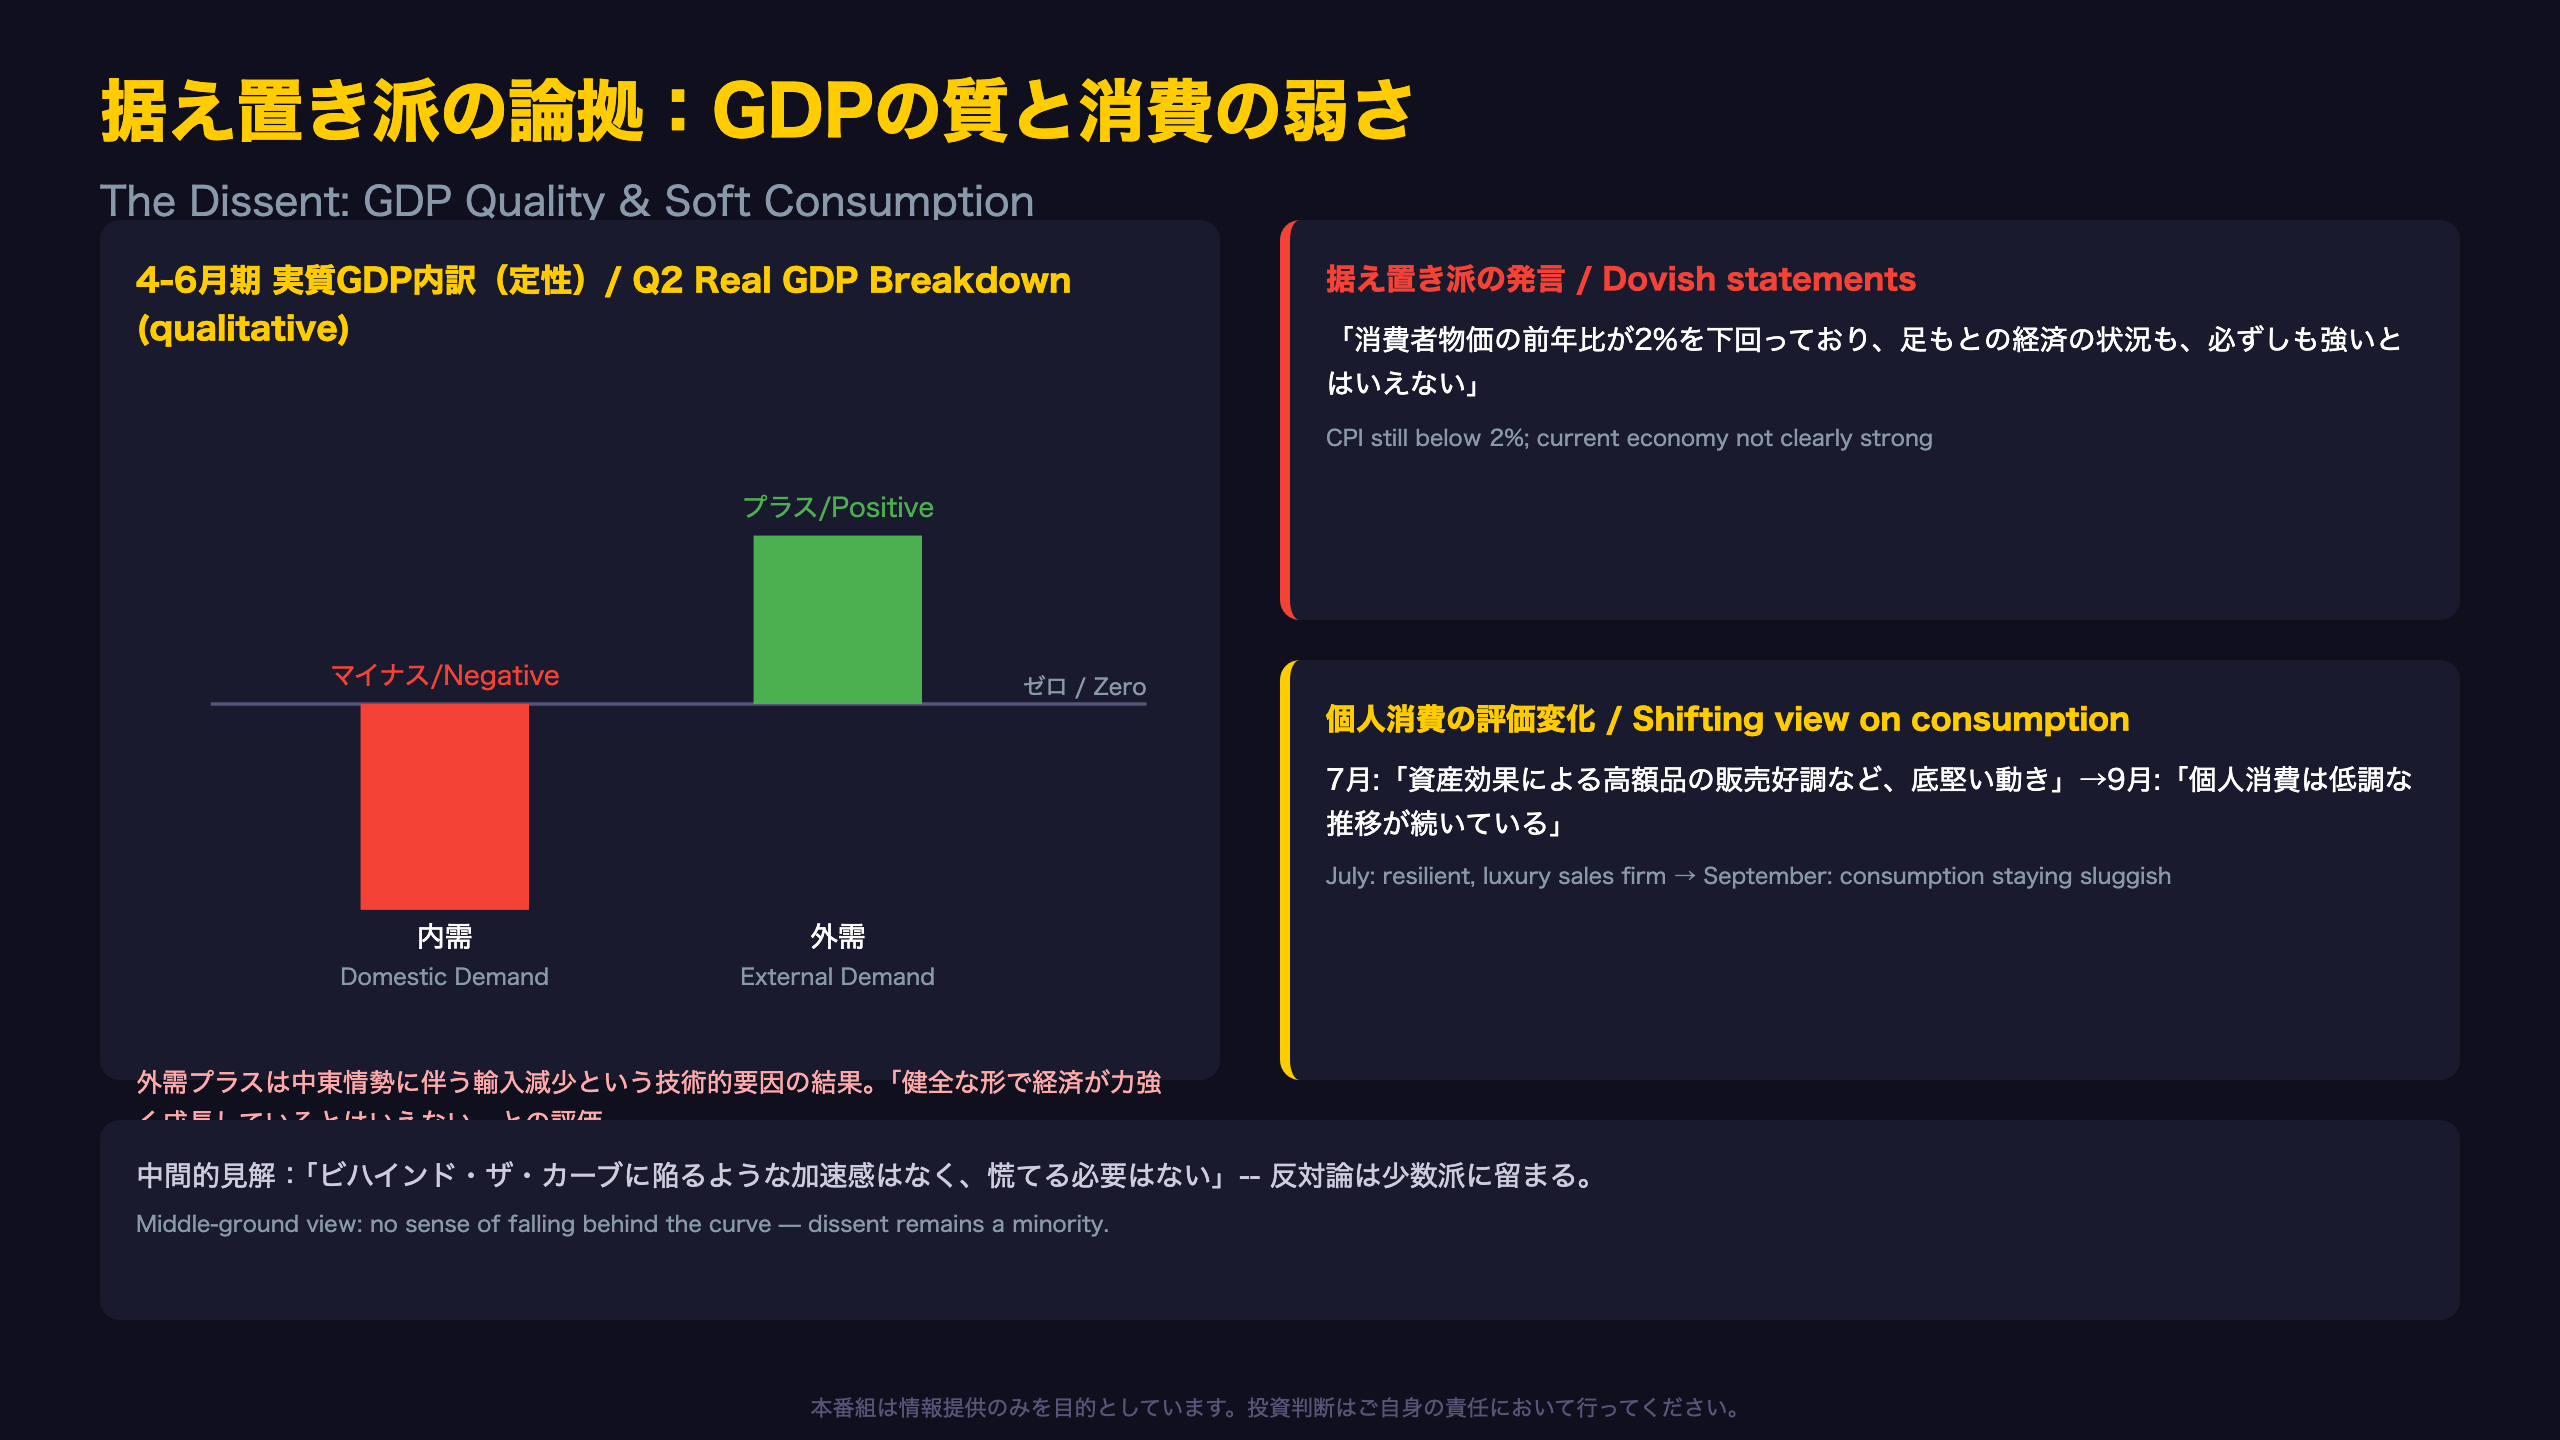
GDPの中身を疑う声
4〜6月期の実質GDP成長率はプラスだったが、ある委員は内訳に注意を促した。「内訳をみると、国内需要はマイナスで、外需はプラスではあったものの、中東情勢に伴う供給制約から輸入が減少したことによって押し上げられた結果にすぎず、健全な形で経済が力強く成長しているとはいえない」との評価である。
別の委員は、内需の弱さを「特許権の海外売却や給食無償化などの扱いの技術的要因」による一時的なものと位置づけており、解釈は割れている。
個人消費についても「低調な推移が続いている」との評価が示された。これは7月会合時点の「株価上昇に伴う資産効果による高額品の販売好調など、底堅い動き」という描写からのトーン変化であり、消費の実勢を巡る見方が僅かながら弱含んだ可能性を示唆する。
据え置きを主張した委員は「消費者物価の前年比が2%を下回っており、足もとの経済の状況も、必ずしも強いとはいえない」「経済・物価情勢が、現時点ではこれまでと比べて大きく加速している状態にはない」と述べ、拙速な利上げに警鐘を鳴らした。
ただし、これらは少数意見であり、「ビハインド・ザ・カーブに陥るような加速感はなく、慌てる必要はない」との中間的な見解も併存する。反対論が主流を覆すには至っていない点には留意が必要である。
物価判断の分岐:「概ね達成」か「接近中」か
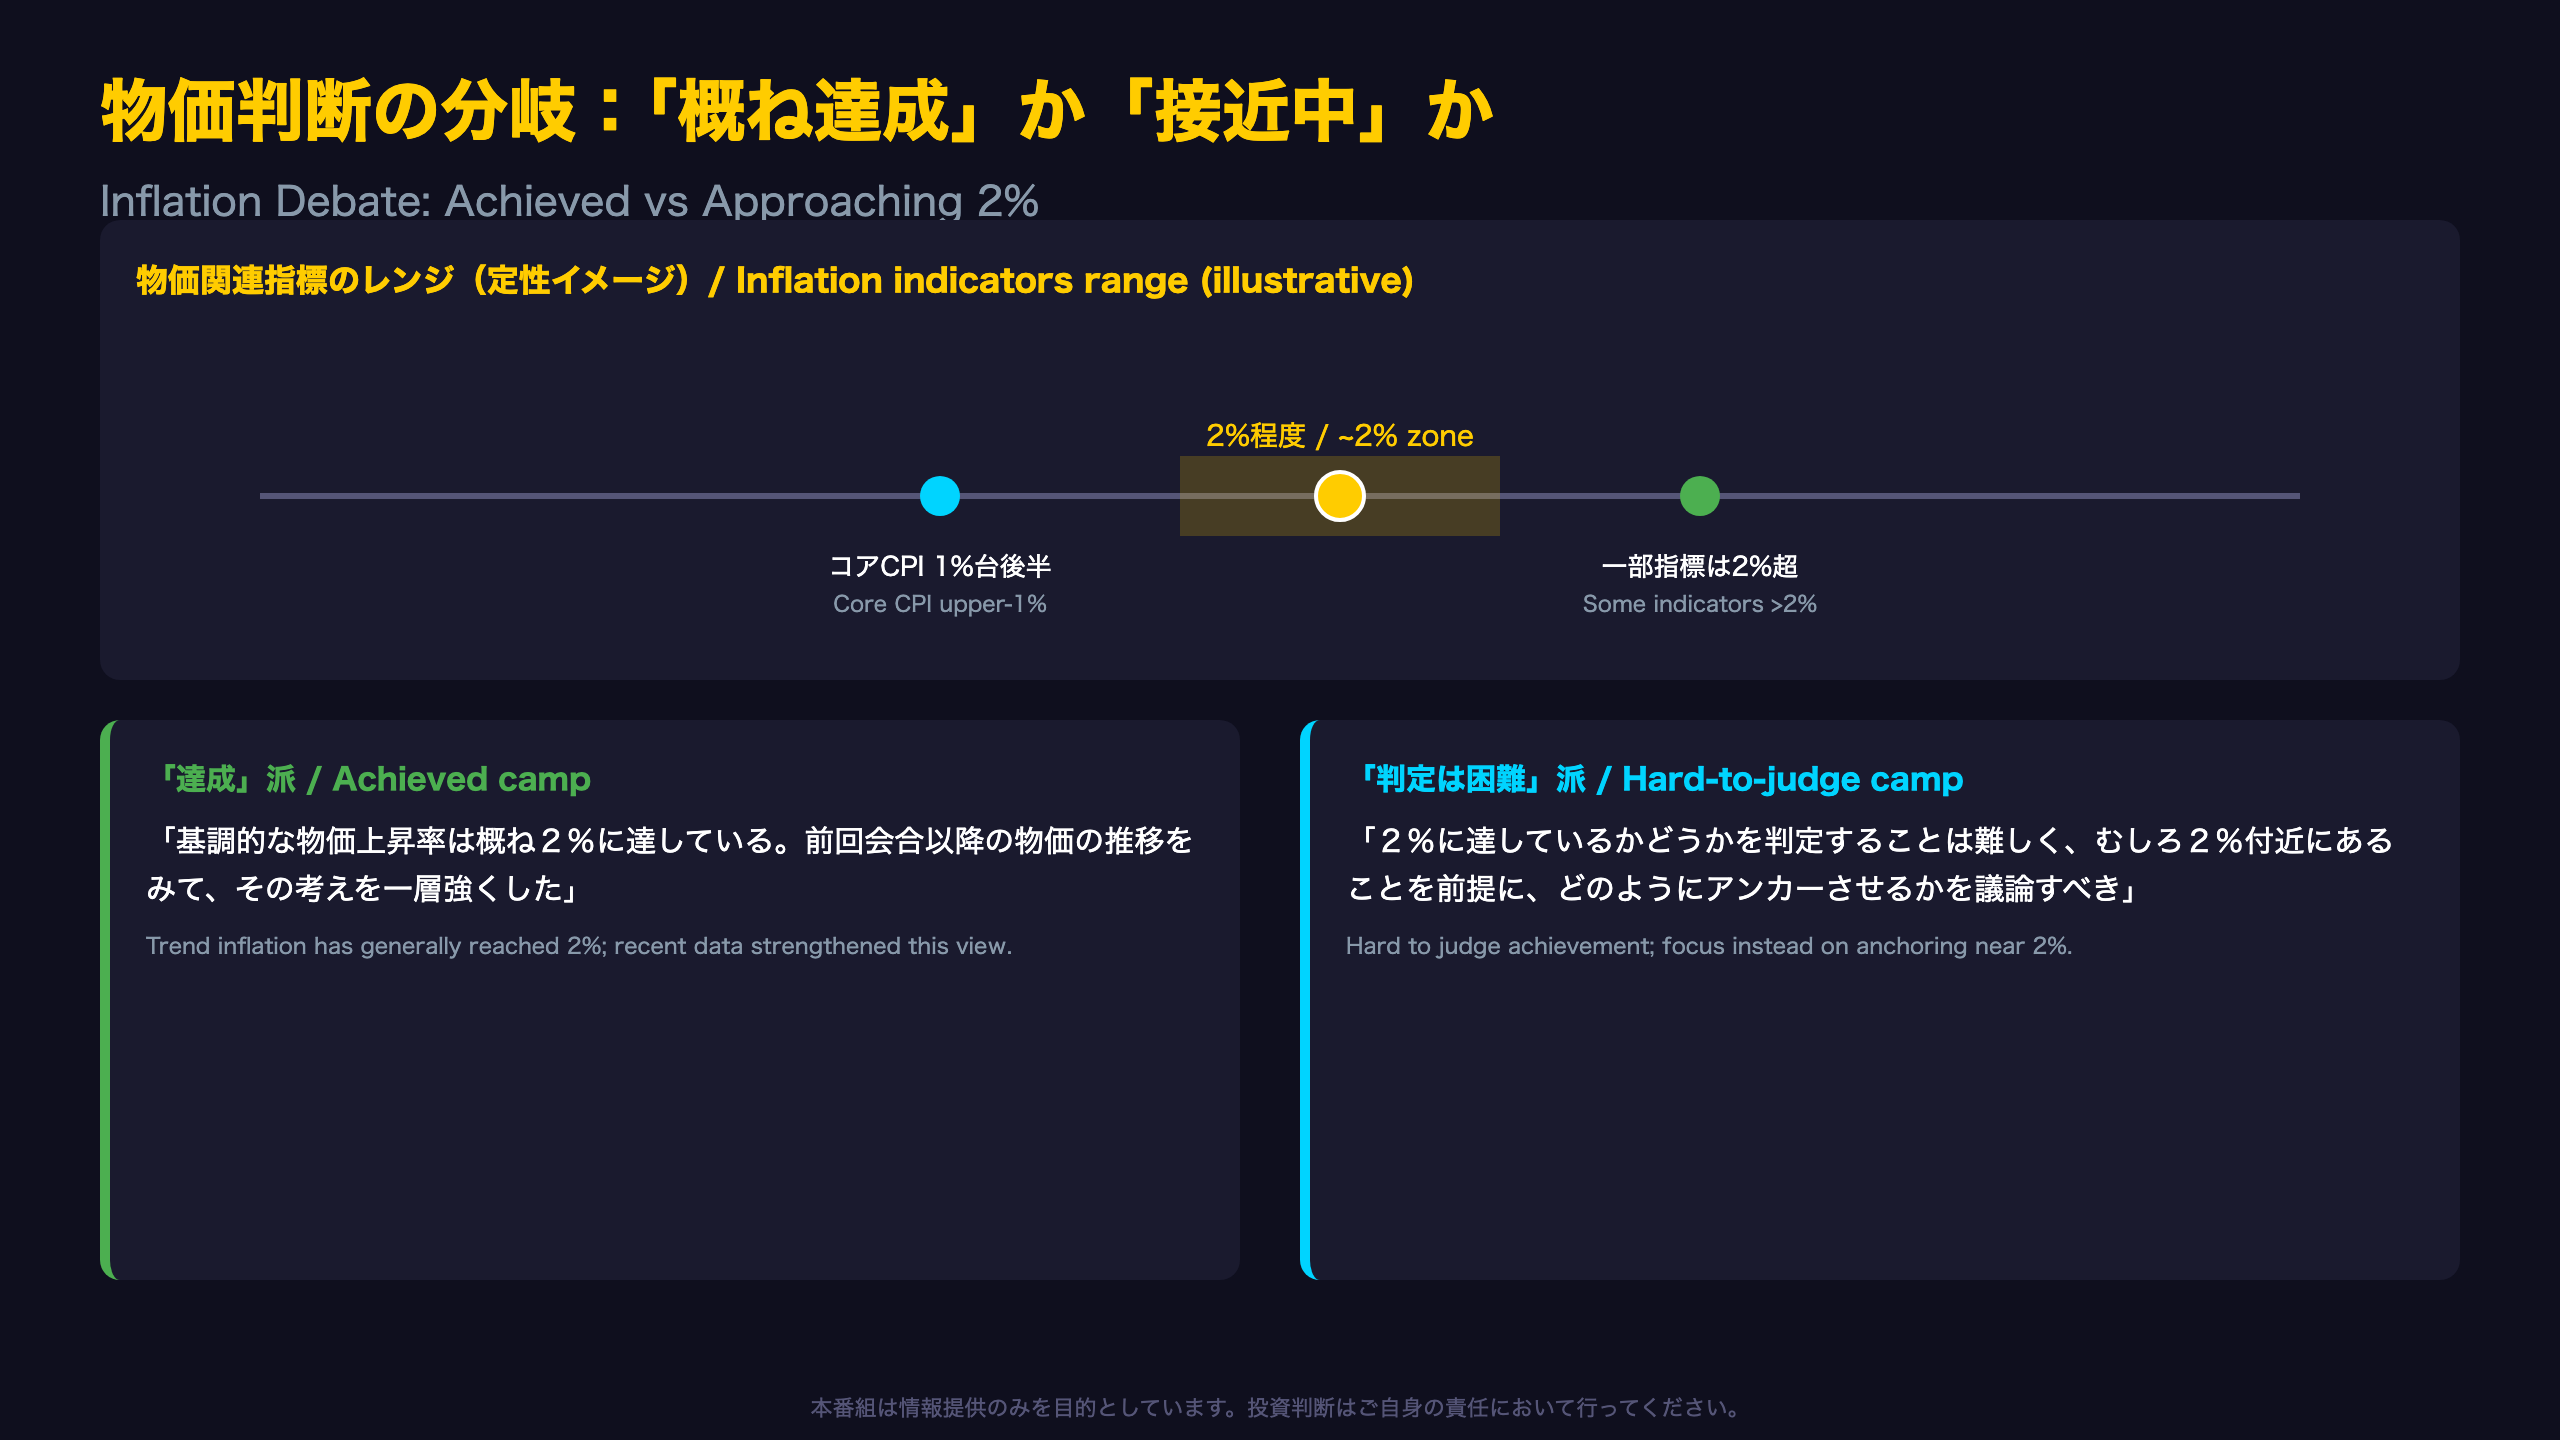
「達成」か「接近」か—物価判断の温度差
物価を巡る発言には明確な温度差がある。ある委員は「基調的な物価上昇率は概ね2%に達している。前回会合以降の物価の推移をみて、その考えを一層強くした」と踏み込んだ。
一方、別の委員はより慎重で、「関連する指標の中には2%を超えるものも、下回るものもあるが、これらの分析から2%に達しているかどうかを判定することは難しく、むしろ、2%付近にあることを前提に、どのようにすれば2%にアンカーさせられるかを議論すべき」と述べ、判定作業そのものの限界を指摘した。
実際の物価指標を見ると、消費者物価(除く生鮮食品、除く生鮮食品・エネルギー)は「足もとは1%台後半」にとどまり、サービス価格の上昇ペースも「概ね変わっていない」とされる。数字上はまだ2%に届いていないが、委員の多くは先行きの上振れリスクを強く意識している。
背景には、中東情勢による輸入価格上昇リスクの継続(石油備蓄・代替調達で最悪の事態は回避)、包装材・物流費上昇を起点とした最終消費財の値上げ観測がある。「今後の物価動向と、それを受けた賃上げの動向」が、2%定着を判断する次の材料として注目される。
政府の反応:財務省・内閣府の要請
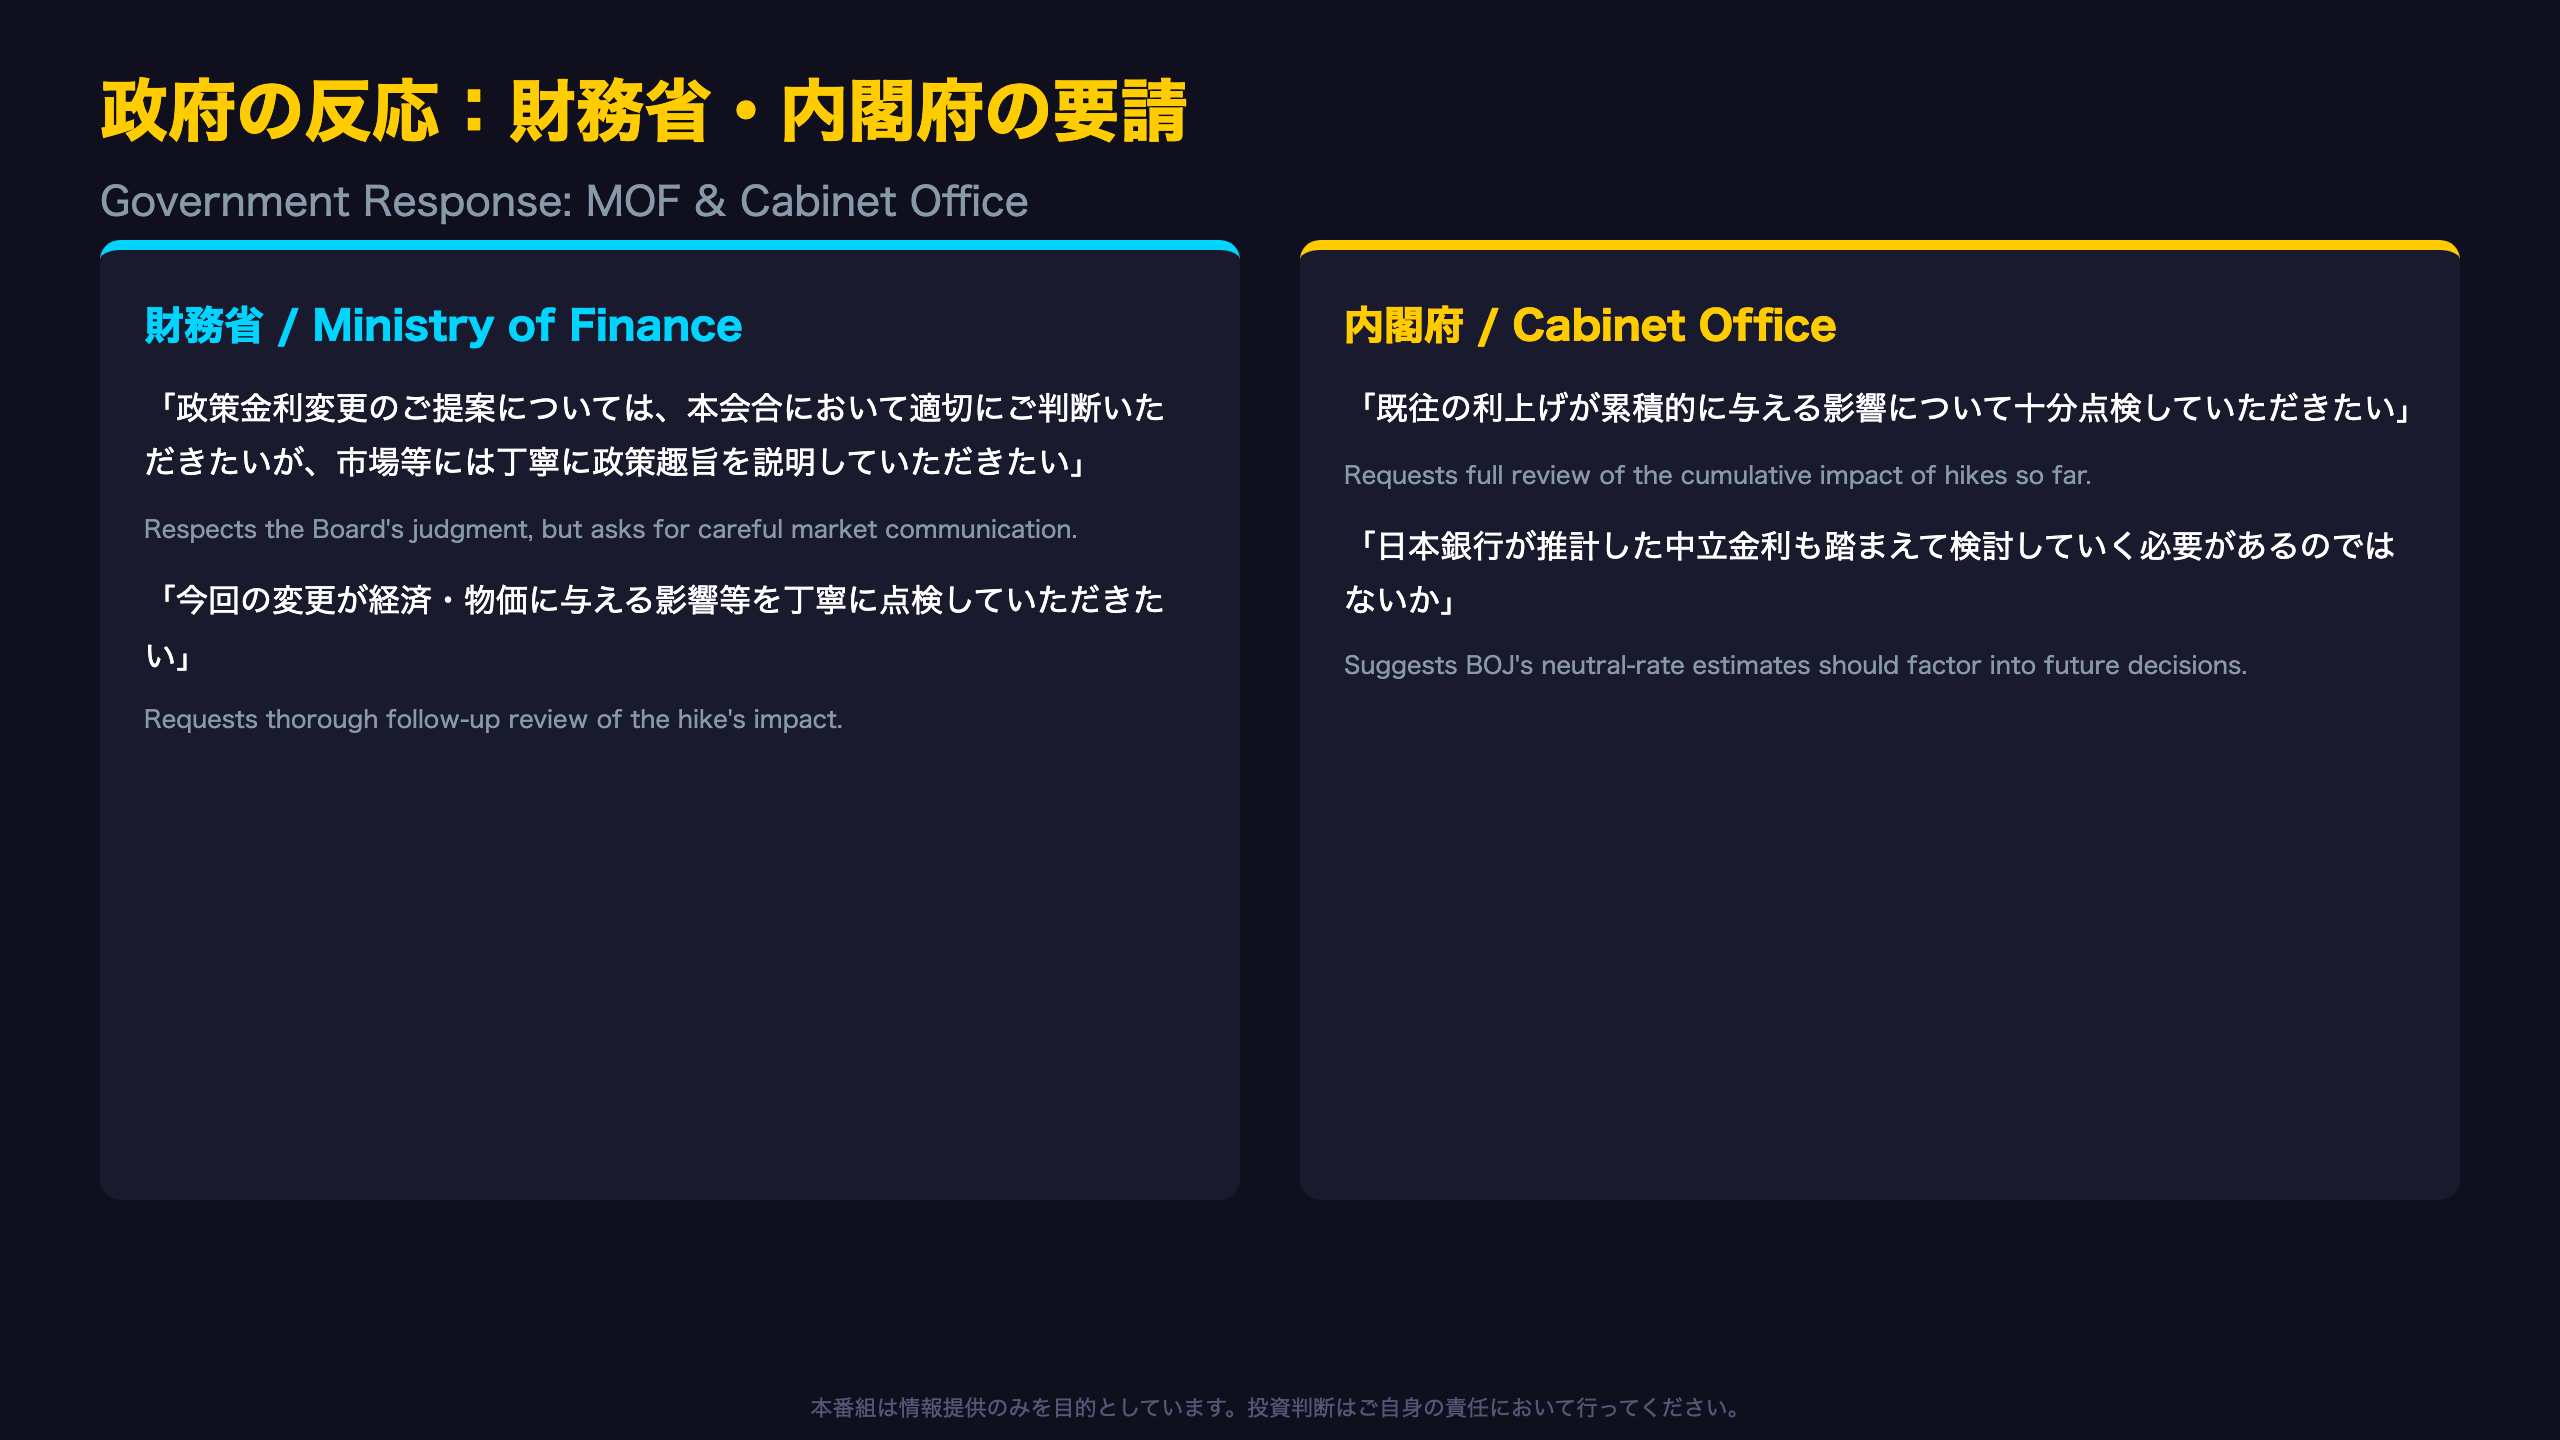
政府サイドのトーン変化
財務省は「政策金利変更のご提案については、本会合において適切にご判断いただきたい」と日銀の独立した判断を尊重しつつ、「市場等には丁寧に政策趣旨を説明していただきたい」「今回の変更が経済・物価に与える影響等を丁寧に点検していただきたい」と、コミュニケーションと事後検証を求めた。
内閣府はさらに一歩踏み込んだ。「既往の利上げが累積的に与える影響について十分点検していただきたい」と述べ、単発の利上げではなく、これまでの一連の利上げの累積効果を重視する姿勢を明確にした。さらに「今後は、日本銀行が推計した中立金利も踏まえて検討していく必要があるのではないか」と述べ、中立金利という技術的な論点にまで言及している点は注目に値する。「景気や市場に過度な変動が生じた場合は日本銀行の主体的かつ適切な対応が重要である」との一文も、将来のボラティリティ上昇への予防線と読める。
7月時点の政府意見(骨太方針2026を軸にした財政運営中心の言及)と比較すると、9月は利上げの累積影響という金融政策そのものへの関心が強まっている点が特徴的である。
次の焦点:加速ペースは続くか
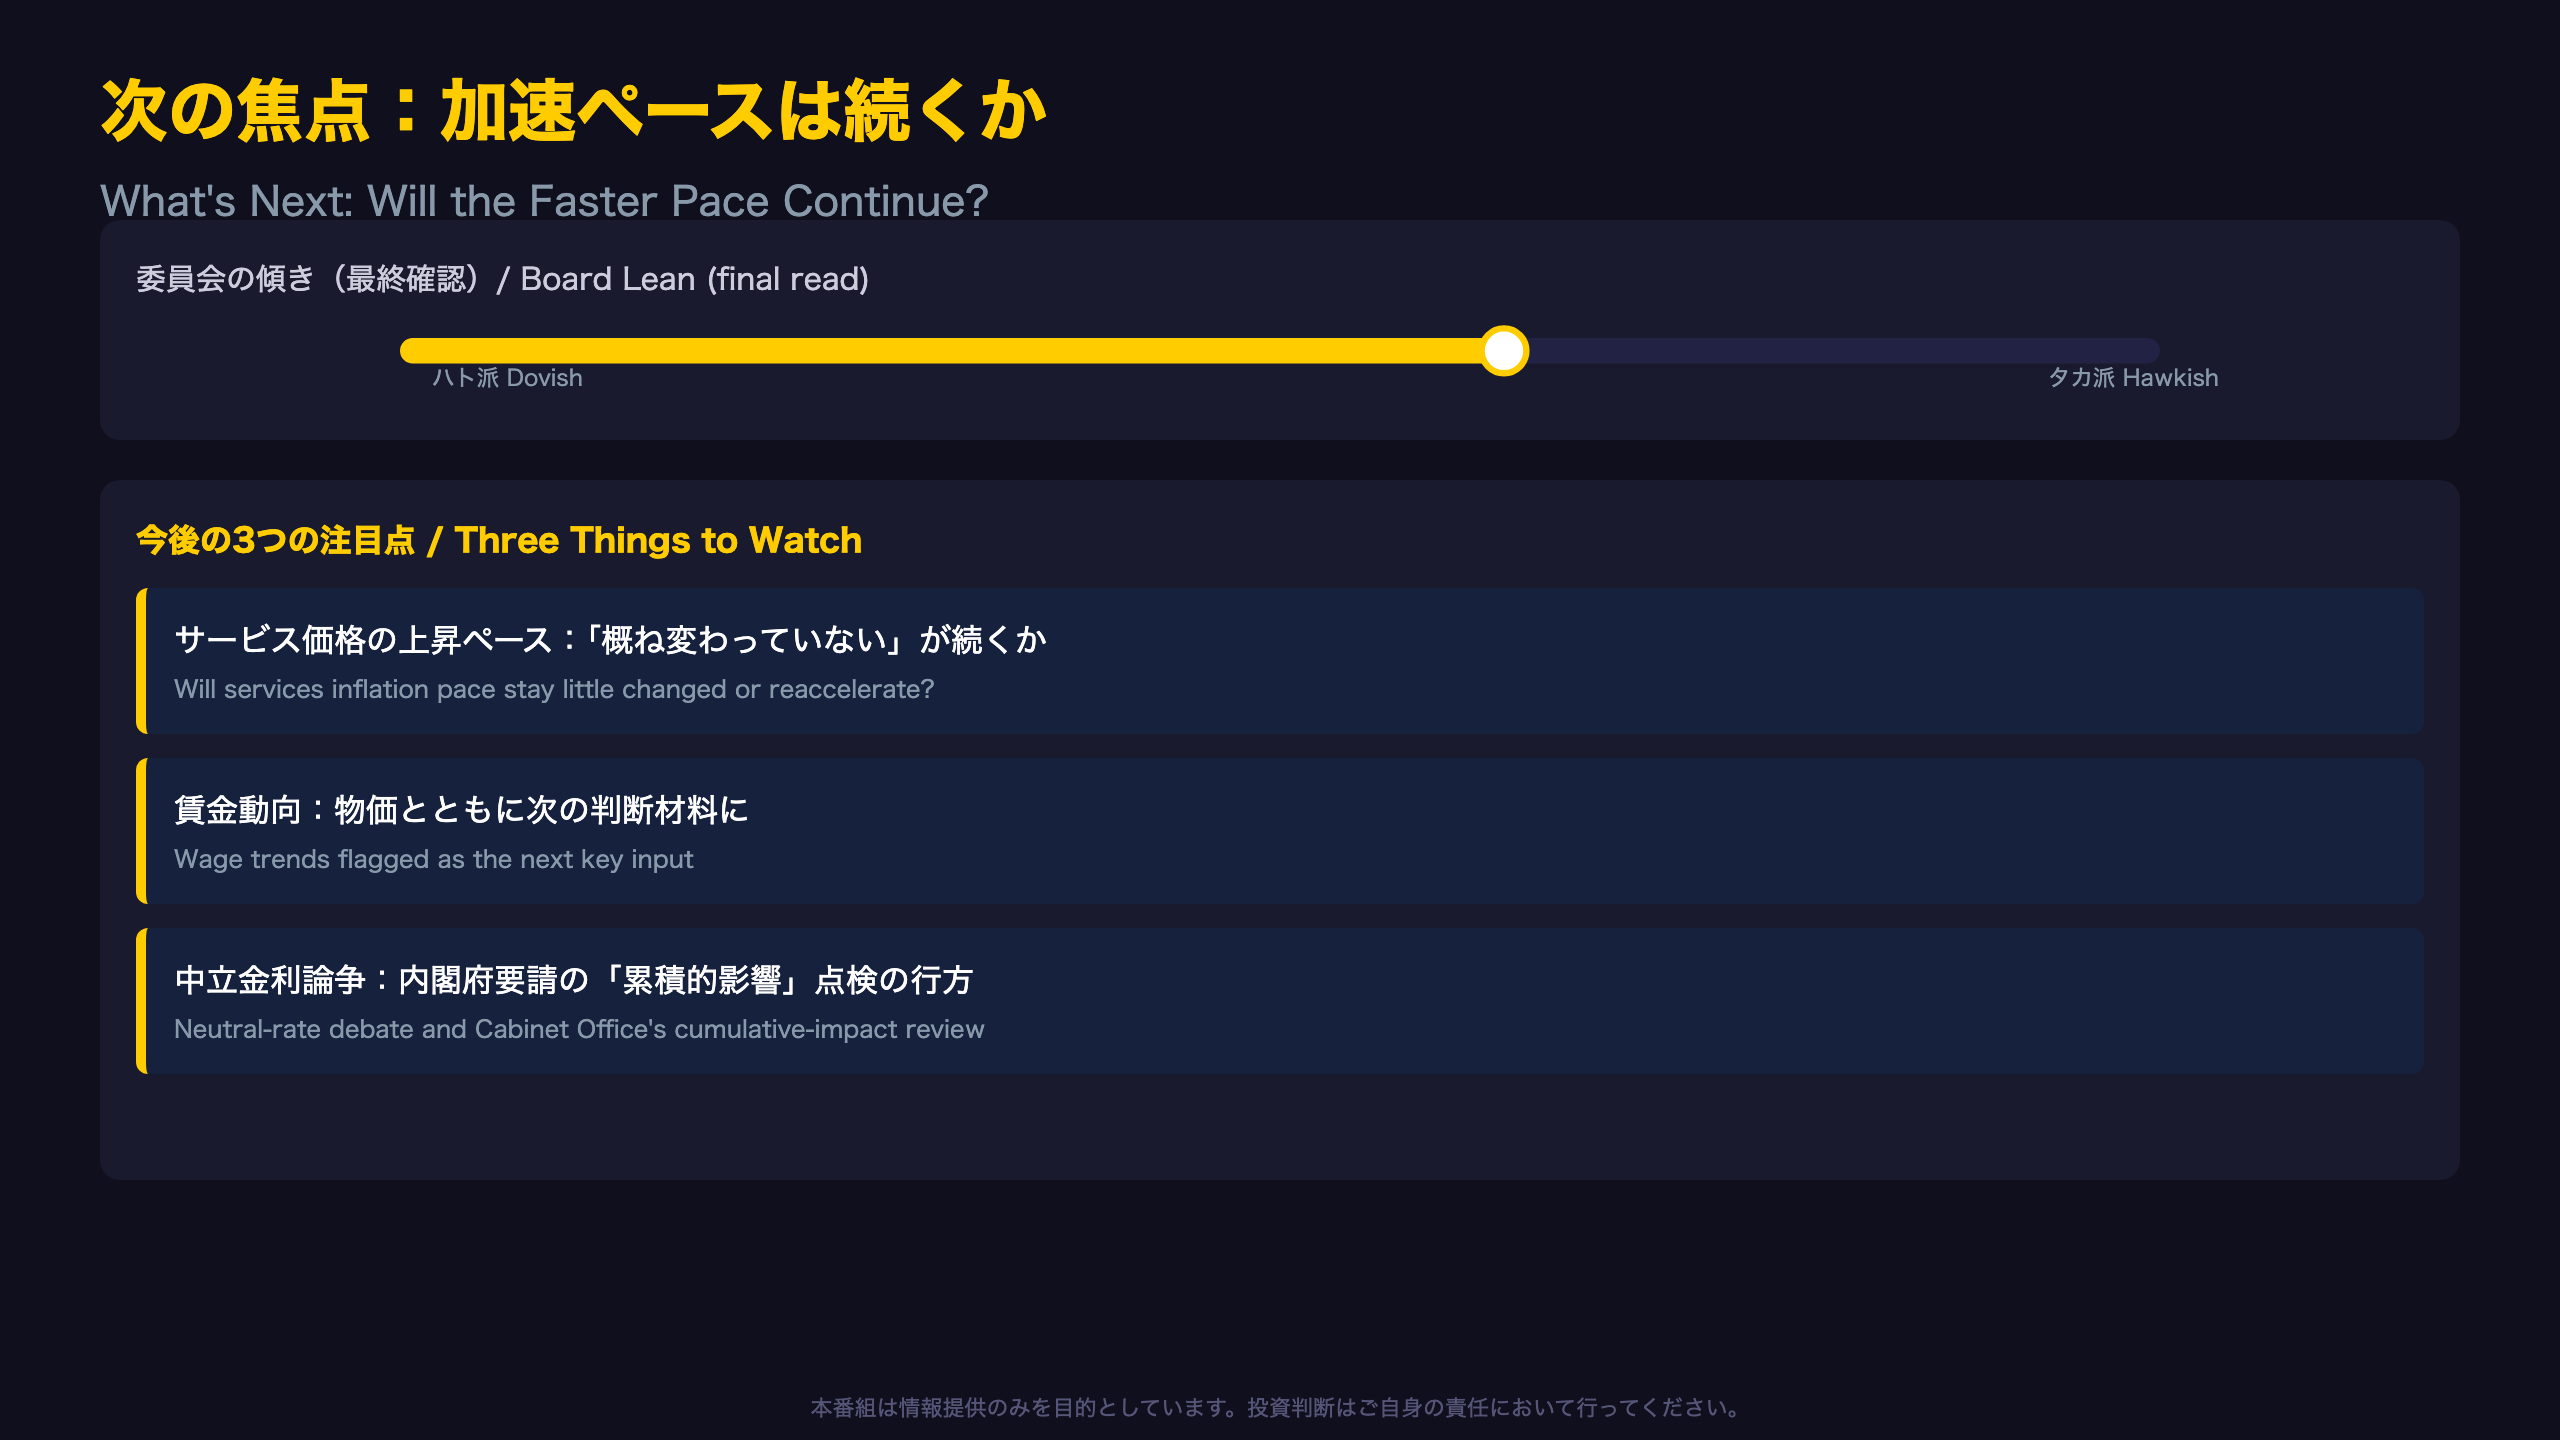
次の分岐点はどこにあるか
今回の会合で確認された最大の変化は、利上げ間隔の短縮である。6月から9月までわずか3か月というペースは、「想定より経済が底堅かったため」と説明されているが、裏を返せば、物価上振れリスクに対する委員会の警戒度が急速に高まっていることを意味する。
一方で、反対意見の中身(内需マイナス、個人消費の低調、CPIの2%割れ)は軽視できない。仮に今後、サービス価格や賃金動向に明確な鈍化サインが出れば、据え置き派の発言力が増す可能性がある。
注目すべき今後の論点は以下の3つに整理できる。
- サービス価格の上昇ペース:「概ね変わっていない」との評価が続くか、再加速するか
- 賃金動向:「今後の物価動向と、それを受けた賃上げの動向」への言及通り、次の判断材料に
- 中立金利の推計:内閣府も言及した中立金利レンジの扱いが、次回以降の声明・会見で深掘りされるか
政府(内閣府)が求めた「既往の利上げの累積的影響」の点検結果が、次回以降の主な意見や展望レポートでどう言及されるかも注視点となる。
製作費大公開
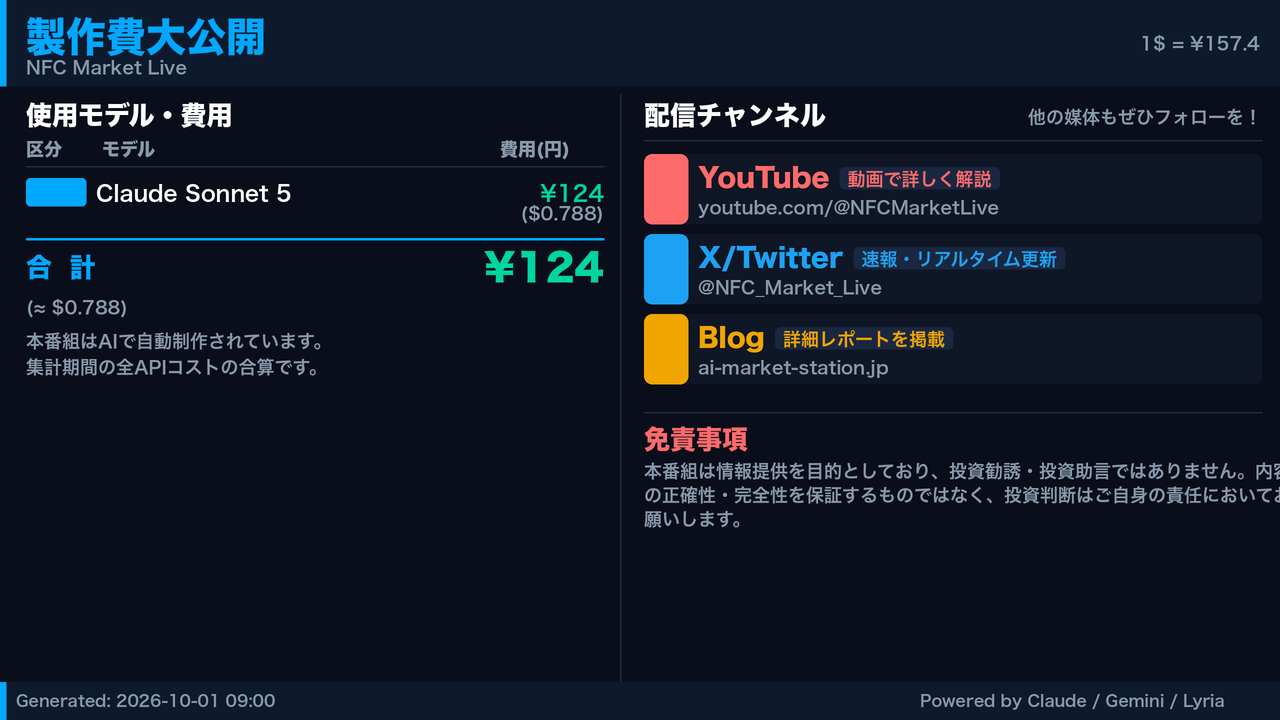
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 38,487 | 71,940 | ¥125 |
| TTS | Gemini 2.5 Flash TTS | 6,201 | 13,894 | ¥22 |
| TTS | Gemini 3.1 Flash TTS | 2,296 | 3,951 | ¥13 |
| BGM | Lyria 3 Pro | 239 | 27,368 | ¥13 |
| X | コンテンツ作成 (返信) | 5,262 | – | ¥16 |
| X | ポスト作成 | 1,455 | – | ¥9 |
| 合計 | ¥198 |
為替レート: 1 USD = 157.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。